ARTICLE · 1099721
芯片撞上三堵墙,AI算力的尽头是一块玻璃?
QUOTE
AI算力的下一场竞赛,胜负不在芯片本身,而在封装底板里那块玻璃。
2023年,ChatGPT把全球拉进了AI算力竞赛。英伟达H100一卡难求,Blackwell 架构的 GPU 晶体管总数达到 2080 亿(由两颗裸片拼接而成,NVIDIA官方数据)。但很多人没注意到,芯片性能的持续提升,正在撞上三堵物理之墙。简单说:AI芯片还能不能继续变快、服务器能不能更小、手机能不能更省电,答案可能都在这块玻璃上。
本文看点
01
三堵墙,怎么把芯片行业逼着突破材料极限
02
玻璃通孔TGV,为什么迟到十五年
03
面板级成本红利,和兑现前的两道硬坎
01
THE WALLS
三堵墙,逼着芯片行业突破材料极限
第一堵墙:面积极限。光刻掩模版极限尺寸(Reticle Limit)约 858mm²。AI芯片的面积还在膨胀,英伟达、AMD只能把一颗芯片拆成多个Chiplet(芯粒),再用中介层“拼装”起来。问题随之而来:谁来承载越来越大的拼装底板?
第二堵墙:翘曲。传统有机封装基板(以 ABF 树脂、BT 树脂为代表)受热会像薯片一样卷曲。当基板尺寸从30×30mm扩到70×70mm以上,有机材料的热膨胀系数(CTE,约14-18 ppm/°C)与硅芯片(约2.6 ppm/°C)差距悬殊,每次热循环都在累积微观损伤:焊点开裂、基板变形、芯片报废。
第三堵墙:信号。数据传输速率突破100Gbps后,有机基板的高介电损耗限制了高速信号的传输:串扰、延迟、功耗,每一项都在拖累AI芯片的能效。
正是在这个背景下,2023年9月,英特尔正式公布玻璃基板技术路线图,并透露为此已投入超过十年的研发(据英特尔官方发布)。英特尔为什么这么急?据电子工程专辑2026年8月报道,台积电正是凭CoWoS、SoIC垄断全球AI芯片高端封装,英伟达、AMD的旗舰芯片都深度绑定台积电。该报道分析称,英特尔豪赌玻璃基板,是想在下一代封装上“弯道超车”,绕开硅基中介层格局(财联社2026年7月报道,CoWoS产能瓶颈正为英特尔争取客户打开窗口)。
这场竞赛牵动的不只是芯片厂:玻璃材料、激光设备、镀膜电镀、检测……一整条设备材料链都在重新洗牌。往远了看,这直接决定未来几年你换的AI手机、服务器能便宜多少、快多少。而这一切的起点,要回到十五年前的一个学术概念。
02
TGV
迟到十五年的技术:玻璃通孔TGV
玻璃是人类最早发明的人工材料之一。从公元前3500年美索不达米亚的釉面珠饰,到古罗马的浇制平板玻璃窗,再到液晶显示面板的基石,玻璃贯穿了人类文明的各个时代。
玻璃通孔(Through Glass Via,TGV)的概念,最早可追溯到2008年,最初是作为TSV(硅通孔)技术的衍生方案出现在学术文献里。研究者很早就意识到:用玻璃替代硅做封装中介层,既能利用玻璃天然绝缘的优势规避高频损耗,又有望显著降低成本。
但此后整整十五年,TGV始终停留在实验室。
03
BOTTLENECKS
卡住玻璃基板的四道枷锁
第一道枷锁:玻璃没有“Bosch工艺”。硅基TSV能大规模量产,靠的是深反应离子刻蚀(DRIE),也就是Bosch工艺:在硅晶圆上交替进行“刻蚀-钝化”循环,加工出侧壁垂直、深宽比超过20:1的通孔。但玻璃是绝缘体,无法利用等离子体与硅的化学反应实现定向刻蚀;用感应耦合等离子体(ICP)刻蚀玻璃,极易产生电荷积累效应导致离子偏转,不仅孔壁会横向侵蚀形成锥形,还难以实现高深宽比。更麻烦的是,光刻胶或金属掩模在长时间刻蚀中也会被消耗殆尽,业界称之为“选择性不足”。
打个比方:DRIE对于硅,就像一把装了导航的手术刀,指哪切哪、深浅可控;而对玻璃,等离子体就像一把没有导航的刀,切下去只会乱扩。这也是为什么玻璃通孔另起炉灶走了激光路线。据行业市场报告,DRIE设备全球装机量已达数千台,沉淀二三十年的工艺生态全在硅这边——玻璃拿不到这张“现成菜单”。
第二道枷锁:早期替代方案各有硬伤。在超快激光成熟之前,研究者几乎试遍了能想到的所有打孔方法,能踩的坑都踩了一遍:
表1:玻璃打孔的“踩坑史”
精度、效率、良率,三者最多只能占其二。
第三道枷锁:主流工艺来晚了。这里要澄清一个常见的误解:TGV量产用的超快激光,不是直接“烧穿”玻璃。业界跑通的主流路线是LIDE两步法(Laser-Induced Deep Etching,激光诱导深度蚀刻):以德国LPKF的专利工艺为代表——第一步,红外波段的皮秒/飞秒激光(1030/1064nm)在玻璃内部沿预定路径产生“改性”(改变局部的微观物理结构/致密度,而非直接烧蚀气化)。为什么是红外而非紫外/绿光(355/515nm)?这里的核心不是“谁更容易被吸收”,恰恰相反,超快激光加工利用的是“透明”。红外光能无损穿过玻璃表面,直达内部焦点,再靠极高的峰值功率触发非线性的“多光子吸收”来完成改性;而从设备端看,1030/1064nm 是激光器的基频光,功率大、极稳定;若要转成绿光或紫外光,必须经过晶体倍频,不仅功率大打折扣,设备成本与耗材折旧也会飙升。因此,成熟便宜的红外超快激光,就成了 LIDE 路线最坚实的波长底座。第二步,再用酸或碱溶液湿法蚀刻。改性区的蚀刻速率比未改性区快数倍甚至数十倍,被迅速蚀穿,形成侧壁垂直的圆柱形通孔。量产TGV孔径多在10-100μm区间,正是这一工艺能力的直接体现(据凌云光、日本NSC公开资料)。
之所以必须“改性+蚀刻”两步走,是因为单纯靠激光直接气化打孔,效率完全无法满足面板级封装百万级孔阵列的需求,孔壁质量也不可控。LIDE路线真正走向工程化,依赖工业级高功率超快激光器的大规模商用,此前超快激光器主要用于科研实验室,单台成本数十万美元,却撑不起24×7产线运行。直到2023-2024年,德国LPKF、韩国JWMT(三星通过旗下创投SVIC参股)、国内圭华智能、海目星等设备商才陆续推出面向TGV量产的专用设备。
第四道枷锁:没有人买,就没有人做。2020年之前,整个芯片行业对玻璃基板的需求并不迫切:有机基板“够用”,硅中介层“成熟”,面板级封装还停留在概念阶段。没有足够大的市场需求来消化一条TGV产线的巨额资本开支,设备商没动力降价,材料商没动力研发专用牌号。
直到ChatGPT出现。AI大模型对算力的需求呈现指数级增长,单芯片功耗从 H100 的 700W 一路抬升,基于 Blackwell 架构的超级芯片(GB200)更是突破了 1200W(据NVIDIA官方数据),die size逼近甚至超过光罩极限。Chiplet从“锦上添花”变成“行业共识”。因此,大尺寸Chiplet封装,需要一个比有机基板更大、更平、更密、更稳的载体。
玻璃,是当下最可能同时满足这四个条件的材料。陶瓷基板与玻璃陶瓷基板仍在探索,但大面积薄型化与成本距离尚远。
04
PANEL WIN
面板级红利:成本公式被改写
除了性能,成本结构的变化同样关键。和传统的300mm硅晶圆不同,玻璃基板可以走面板级制造(PLP)。康宁、旭硝子(AGC)、肖特等玻璃制造商,已能提供大尺寸、超薄的半导体级玻璃面板。
日本Rapidus正在开发的600×600mm玻璃中介层方案,给出了一个量化视角:相比300mm硅晶圆,每块玻璃面板可产出的中介层数量提升到10倍以上(据新华网转引日经报道)。
更关键的是,玻璃本身是绝缘体,TGV孔壁不需要像TSV那样额外沉积SiO₂绝缘层,理论上的工艺流程天然更短。据汇丰前海证券研报,裸玻璃材料成本约为硅的1/8;再叠加面板级规模效应,长期成本故事才算完整。
这里不得不提醒各位一句:玻璃基板的产业化,从来不是一家材料厂能搞定的。玻璃材料厂提供大尺寸高精度面板,激光设备厂负责TGV成孔,封装厂完成金属化填孔与光刻布线,三方缺一不可。
这也解释了京东方为什么能快速切入:大尺寸玻璃精密加工、真空镀膜、光刻工艺,这些核心能力与玻璃基板制造高度重合。这种跨界复用,进一步拉低了边际成本。
不过,成本优势要真正兑现,得先过两道硬坎。
头一道硬坎是金属化填孔。打孔只是第一步。玻璃表面极其光滑,缺少有机基板那样的粗糙度,导电金属很难附着。工程师要在深宽比极高的微孔里,先做一层种子层(常见为钛/铜溅射),再进行无空洞电镀填孔,还要保证后续热循环中,铜柱不因应力把玻璃撑裂。这至今仍是卡住不少厂商的绝对难点。种子层那一步,我们在实验室返工过无数遍,金属和光滑玻璃的黏附,比想象中难得多。
第二道硬坎是玻璃太脆、太难搬。一张600×600mm见方、厚度可能只有几百微米甚至100微米的玻璃,在清洗、光刻、电镀等几十道工序间来回搬运,边缘哪怕有一点微小应力或微裂纹,整张板就可能瞬间炸裂,良率直接归零。这个判断我不敢替全行业打包票,但产线上最先卡住我们的,从来不是打孔,是搬玻璃。工艺中的传输与夹持(handling)本身,就是一个巨大的工程壁垒。
这里有一个行业里争论不休的话题:面板厂做基板,到底是降维打击,还是错位竞争?支持者说,京东方们的玻璃加工、镀膜、光刻能力与基板制造高度重合,转产是顺水推舟;怀疑者说,封装级精度、良率要求和客户认证体系,和面板完全是两套标准。这个话题,仁者见仁,智者见智。
05
MATERIAL
工程玻璃:不是“更纯净的窗户玻璃”
半导体级玻璃基板不是日常门窗的钠钙玻璃。它的材料本质,通常是无碱玻璃(无碱硼硅酸盐或铝硅酸盐玻璃)。材料要求苛刻得多:
热膨胀系数(CTE)要可调。玻璃基板处在硅芯片(约2.6 ppm/°C)与PCB主板(约15 ppm/°C)之间,CTE通常被设计在3-5 ppm/°C,既匹配上方硅芯片,又缓冲下方PCB形变,而不是追求“等于硅”。
纯度要求极高:可移动离子(尤其是钠离子)含量尽可能压到ppb级别(十亿分之一),防止迁移进芯片、毒化栅氧化层;
翘曲要可控:大面积玻璃基板的总厚度变化(TTV)需控制在微米级;
机械强度要够:通过优化铝/硼网络形成体的配比或特殊的热退火工艺来提升杨氏模量与断裂韧性,降低在面板级传输中的碎裂风险。
康宁、旭硝子、肖特为半导体封装开发的专用玻璃牌号,从配方研发到客户认证普遍需要5-8年。这持续的人员和经费投入经常被下游厂家忽视,却是玻璃基板产业化节奏的关键。
06
TIMELINE
时间线:从学术概念到产业风口
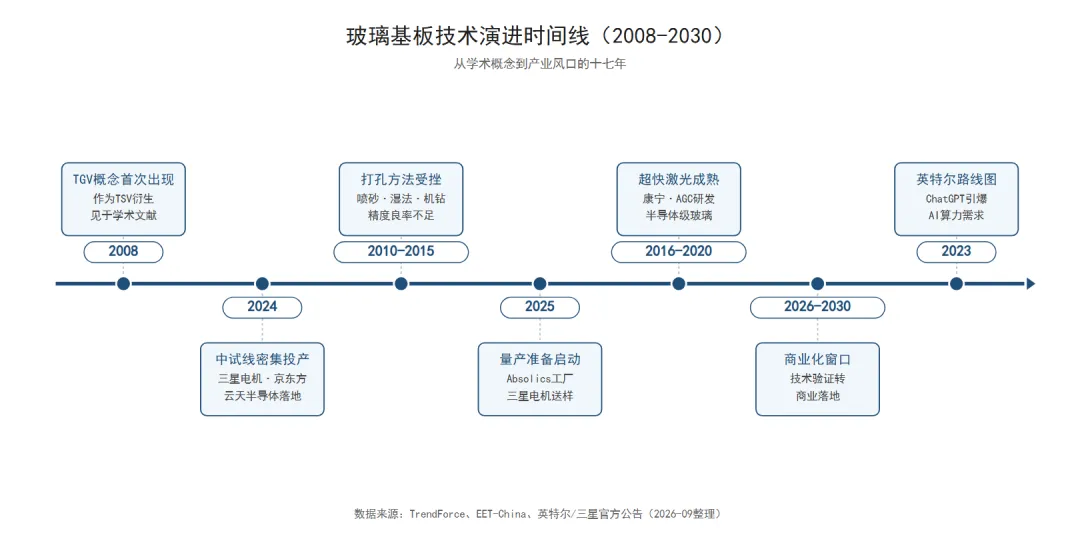
图1:玻璃基板技术演进时间线(2008-2030)
表2:玻璃基板关键时间线
∞
WHY IT MATTERS
这跟你有什么关系?
回到开头那个问题。对普通用户,玻璃基板带来的变化是间接但确定的:数据中心能省电、服务器能更小,手机能更薄、散热更好。你看不见材料层的更替,但能摸到设备性能的差别。
对行业而言,变数更大。眼下各家的量产时间表集中在2026-2030年:谁先稳定跑通良率、拿到大客户认证,谁就握住下一代先进封装的入场券。玻璃基板能不能从“技术明星”变成“货架商品”,未来两三年会有答案。
下一篇,十二项指标硬碰硬:玻璃通孔TGV和硅通孔TSV正面比一次,看看它们到底谁取代谁。
本文为产业技术梳理与个人工程视角分析:AI 仅用于资料检索与初稿起草,观点取舍、数据核验与终稿修订均由作者本人完成,不构成投资建议。SOURCES
NVIDIA官方:Blackwell平台发布公告(2080亿晶体管),2024年3月(支撑导语、第三节部分)
英特尔官方:Glass Substrates新闻稿(2023年9月,十年研发投入)(支撑第一部分)
电子工程专辑(EET-China):台积电CoWoS/SoIC垄断AI高端封装、英特尔玻璃基板竞争分析,2026年8月(支撑第一部分)
财联社:CoWoS产能瓶颈为英特尔争取客户打开窗口,2026年7月(支撑第一部分)
新华网:日企研发低成本AI芯片生产技术(Rapidus 600mm玻璃基板),2025年12月(支撑第四部分)
汇丰前海证券:玻璃基板产业研报(裸玻璃材料成本约为硅的八分之一),2026年7月(支撑第四部分)
行业市场报告:全球DRIE设备装机量与先进封装设备市场,2024-2025(支撑第三部分)
海目星官网(LASEA Pinnacle® Fusion Glass):皮秒/飞秒红外激光器(1030/1064nm)产品线用于玻璃改性(厂商设备配置口径,支撑第三部分),2026年
行业公开资料:凌云光、日本NSC TGV工艺公开资料(量产TGV孔径10-100μm),2026年(支撑第三部分)
德国LPKF:LIDE(注册商标)激光诱导深度蚀刻工艺(行业公开资料)(支撑第三部分)
证券时报:海目星TGV超快激光平台(激光改性+化学刻蚀路线),2026年9月(支撑第三部分)
TrendForce/集邦咨询:JWMT LMCE技术、三星玻璃基板进展,2026年2月(支撑第三部分)
电子工程专辑(EET-China):三星电机向博通、苹果送样玻璃基板,2026年4月(支撑第六部分)
上海证券报:京东方玻璃基载板试验线进展,2026年6月(支撑第四、六部分)
行业公开资料:TGV技术起源、无碱玻璃材料体系(支撑第二、五部分)
我在一线做玻璃材料研发,把这个行业里“工程师才懂”的部分,讲给更多人听。
如果你觉得今天这篇有收获,欢迎点赞、收藏、转发三连,我们下篇见。