ARTICLE · 1104535
关于保险咨询,收费的几点说明
找我领取一份PDF版《如何构建家庭财务免疫力》
这是我的第 454 篇创业笔记
执业证号:26050011011780062020002403
去年冬天,晚上十一点多。餐桌上的碗还没收,我把一位客户家的 17 份保单全摊开了,一份一份对条款、算保额。孩子第二天期末考,我在旁边压着嗓子打电话,跟她确认健康告知的细节。
大年二十九,手机响了。一个加了两年没说过话的微信:"宁姐,我妈那个保险能不能退?"聊到最后五十八分钟。挂了电话,饺子还差一半没包。
还有一回孩子发烧 39 度,我在医院走廊蹲着,一只手举着吊瓶,一只手在手机上改方案。旁边阿姨看了我半天,我以为她嫌我顾不上孩子,结果她说:"姑娘你这是干啥工作啊,挺不容易。"
说真的,这些事我以前从来不讲。怕讲出来像诉苦,怕老朋友觉得我在算账。
今天我不想说"我受够了"这三个字,但我想把一件事讲清楚。
咱去医院挂个专家号,哪怕就聊五分钟,也得付个三十、五十块吧?找律师问件事,按小时收费,动不动就上千。可一到保险这儿,怪了,很多人觉得"问几句怎么了,这不应该是免费的吗?"
这份心情我懂。你多半不是舍不得那点钱,你是怕花了钱还买不到靠谱的东西。钱给出去了,捧回来一堆看不懂的表格,过两年再找人,人已经不在了。
这钱花得冤不冤?真冤。
所以我今天把活儿摊开讲:我到底提供了什么,你付的钱买到了什么。
我认识一位客户霞姐。三年前她图省事,在网上随便找了个说"全程免费"的顾问买了重疾险。去年单位体检,报告出来那天她给我打电话,声音是抖的。她第一反应不是愁病,是先翻保单。翻出来才看见,健康告知漏了一项。
她赶紧给那位顾问打电话。停机......换微信,朋友圈停在两年前,最后一条是招微商代理。
理赔被拒那几天,霞姐跟我说最难受的不是钱,是叫天天不应。病是自己的,保单是自己的,可从头到尾没有一个人接她电话。她后来说了一句我记到现在的话:"宁姐,我现在懂了,免费的不是服务,是风险。"
还有一层,可能你没想到。
你遇到的顾问是个新人,她客户少、时间多,陪你聊就当练手了,这看似你赚了。可保险是几十年的事。万一她做两年离职了呢?你的保单谁管?你的理赔谁跟?家里的风险缺口变了,谁重新给你算一遍?
我不是说新人不好,谁都是从新人过来的。我是想说,一份要陪你走二十年的服务,得有成本撑着。不要钱的那种,撑不住。
所以我想明白了:专业的人,必须被尊重;靠谱的服务,必须被付费。
也下了决心,从 2025 年 12 月开始,所有新单咨询都要收咨询费。
这不是端架子,是我要把精力留给真正认可我、信任我的人。就像谈恋爱,得双向奔赴才有意思,你说是不是?
如果你只是把我当"比价工具人",问完 A 家问 B 家,比完价格比条款,最后甩一句"我再看看",那这样的关系我真伺候不起。我的时间,要留给愿意和我一起规划风险、建立长期信任的伙伴。
当然,也不是一杆子打死所有人。
我的原则很简单:你看得上我,我必对你负责到底。
回答第一个问题:哪些人我会收咨询费?
本文列明的所有收费项目,豁免对象为:我的所有客户,不论长险客户还是短险客户,不论保单是否还在生效期,都在列。感谢你们曾经的信任,我必会长期服务于你们,24 小时受理你们的任何咨询。
除上面豁免的之外,都需要付咨询费哦~
1、新单咨询:首次电话沟通 10 分钟内免费
超过 10 分钟?那我们得进入正式服务流程了。毕竟每个人的家庭结构、财务状况、健康情况都不一样,要给出靠谱建议,我得认真做功课。
前 10 分钟不收钱,用来了解你家情况,也判断我能不能帮上忙。帮不上我直说,不绕弯子。 超过 10 分钟按咨询计时收费,标准我在微信里先讲清楚,不先斩后奏。 交付物:《家庭风险沟通记录》一份,微信发你,写清你家缺口在哪、规划全貌和配置次序都会提及,通话后 24 小时内给。 如果你只想让我出一张价目表拿去比价,我不接,开头就告诉你。
2、保险方案定制:一次性收费 500 元
这 500 元包含啥?
你家所有的保险问题解答 + 量身定制方案 + 不限次数的调整服务。
而且!只要半年内通过我投保长期险(短险除外,譬如:意外险、百万医疗、普惠保、旅行险、宠物险、家财险这种),这 500 元原路退你,我还送你终身免费顾问服务。说白了,我就是想找到愿意和我长期互相信任的人。
交付物:《家庭保险方案书》,PDF 和 Excel 表格各一份,含风险缺口分析、产品对比表、保额测算过程、健告注意事项。 交付周期:资料收齐后 2~3个工作日内出初版;你提意见,我 2 个工作日内改完发回。 调整不限次数。你说一句"这版我看懂了",或者交付满 7 天没再提修改,就算完成。 保费是你直接付给保险公司,不经我的手,我不代收任何产品费用。
3、保单托管:帮你搞清"家里到底买过啥"
很多人家里保单一堆,却搞不清保了什么。
10 份以内保单,托管服务费100 元,我帮你整理成表,附分析报告的电子版本;
11-30 份保单,托管服务费300 元,我还会视频给你讲清楚每张保单的关键点;
30 张以上保单,托管服务费500 元,额外送你一本我亲笔手写的《家庭保单明细手册》和一个高级的保单箱。
三档都含《保单整理表》和分析报告,区别在后面这两条:300 元档多一次视频讲解(40 分钟左右,可以录屏给你留着),500 元档再加手写手册和保单箱。 交付周期:10 份以内 3 个工作日,11-30 份 5 个工作日,30 份以上 7 个工作日。手写手册得一个字一个字写,慢,你多担待。 怎么算完成:表格交付,你核对完确认没遗漏。 这档只整理你已经买的保单,不含新产品推荐。想配新的,走方案定制那一档,咱们另外说。
4、遗产管理人:1980 元起
这不是帮你写遗嘱的服务(你需要找律师),而是包括遗嘱咨询、存放安排、遗产清单制作、资产核查等。见过太多家庭因为遗产分配闹矛盾,提前规划清楚,是对家人的爱和责任。
1980 元起,看资产结构和家庭关系的复杂程度定价,我问清楚情况再报,报完不中途加价。 交付物:《遗产清单与分配方案》一份,含资产明细表、继承人信息、执行步骤、联系人清单。纸质版寄你,电子版发微信,资料收齐后 10 个工作日内。 公证费、诉讼费这类第三方收费另算。涉及诉讼、股权、跨境资产的复杂情况,我会提前说,并建议你一起请律师。
3、我的服务承诺
上面写的是我收的钱。
下面这几条是我给你的保证,白纸黑字放在这儿。做不到,你来找我。
1、不满意就退。
方案交付后 7 天内你说"我不满意",我改,不限次数;改完仍不合适,咨询费全额退。不用说明理由,不用填表,3 个工作日内原路退回。
2、消息我接得住。
工作日 24 小时内必回应,哪怕当天只能先回一句"收到了,明天细看"。
出险报案白天 2 小时内给回应和下一步清单,晚上周末发的第二天上午 10 点前回。理赔我从报案跟到钱到账,中间不消失。
3、我的疏漏我担着。
健告怎么填指导错了、条款解释错了,我不让你一个人扛。能补救的全力补救,要申诉复议投诉的我陪你走完,费用我出。造成实际损失的,我赔。
4、我只站你这边。
不推销,不返佣,不讲明白条款责任,不随便甩链接让你自己下单。买不买、在哪买、什么时候买全由你定。推荐的产品,也会把推荐理由告诉你。
5、你家的事不外传。
家庭财务、收入、健康状况、病历,一字不外传。资料只用于做方案和投保,不进第三方平台,不拿去做案例。要分享先经你书面同意,并抹掉个人信息。
6、我管到底,也管好交接。
每年一次保单年检,续期提前提醒,理赔全程代办。真有那天我退休或转行了,提前把你的资料完整交接给我认可的同行,介绍你俩认识。新人离职保单没人管这事,不会发生在你身上。
7、你随时可以走。
任何阶段想终止,说一声就行,我不挽留、不追问。已做的按实际交付结算,没做的当场退,7 个工作日内到账。
最后说句心里话
收费不是为了把谁挡在门外,而是为了让真正重视风险、认可专业的人,获得更专注、更持久的服务。你在选保险顾问的时候,我也在寻找能同频共振的客户。
如果我的理念你觉得靠谱,欢迎加我微信 sabrina7685 聊聊。不做生意,也能交个朋友;若是同路人,我们一起走更远。
写在最后
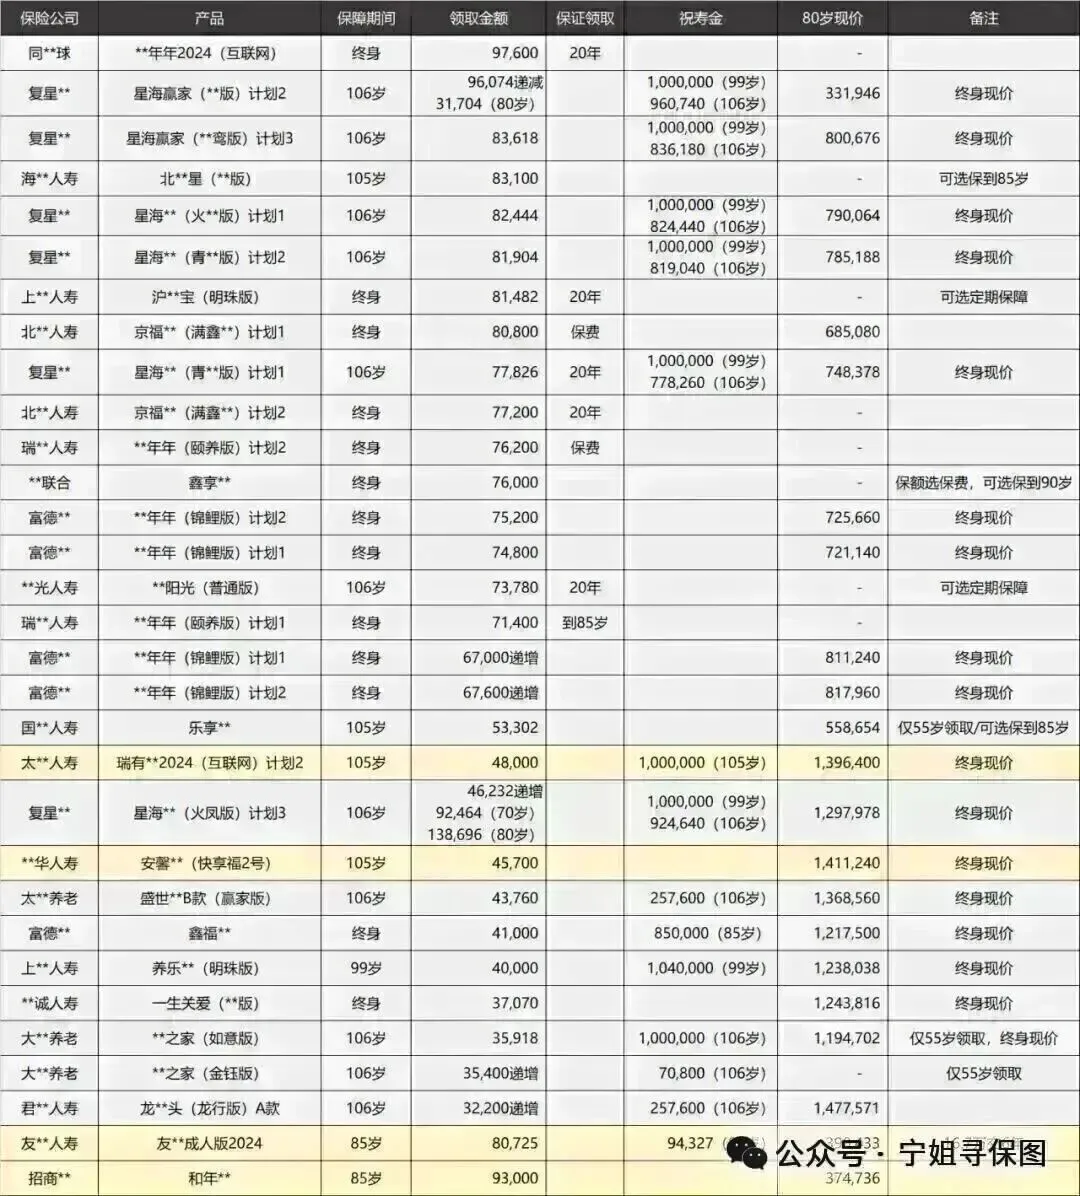
我们团队每周盘点全市场排名前10的养老金和增额寿,包括分红险、教育金、终身寿险、高端医疗险、重疾险,想要定制方案的,来咨询宁姐
我会站在您的立场,不带功利心,从您的利益出发,给您建议,给您量身定制适合您的方案!
术业有专攻,专业的事儿交给专业的人!
每天都有新产品上架,产品不定时更新中,养老规划、资产配置、财务规划、获取更多产品推荐,量身定制保险方案,欢迎加宁姐微信:sabrina7685
end
这是我的第454篇创业笔记
请点赞,在看,转发为我加油
👇👇关注我👇👇
看更多保险创业真人秀
保险干货
【新年保障课 · 吞金兽篇】一年1.5万,换来孩子一生的平安底气
【新年保障课 · 夕阳红篇】爸妈最该买的不是重疾险,90%的人都买错了
【新年保障课 · 顶梁柱篇】别当“裸奔”的大人!你的爱需要铠甲
银行VS保险公司VS保险中介公司,买保险有什么区别?哪个渠道更好?
把82岁独身的婆婆送进光大汇晨养老社区,我和老公心头的一块巨石落地了
产品测评
分红型增额寿王者归来 | 中英人寿福满佳终身寿险C款(分红型)
配置攻略