ARTICLE · 1112088
AI越繁荣,利率反而越高?——从美债破5%,讲懂债基、科技股和未来的资产定价
——从美债破5%,讲懂债基、科技股和未来的资产定价
2026年10月1日,全球市场出现了一个很有意思的画面。
一边是债券遭遇抛售。美国10年期国债收益率盘中一度触及5.34%,创2002年以来新高,随后买盘进入,回落到5.27%左右。英国、法国、日本等主要债券市场也同步承压。
另一边,AI相关科技股却没有一起崩掉。Micron等公司的业绩和AI需求仍然在给科技板块提供支撑。
这就产生了一个很反直觉的问题:
为什么经济和AI越强,债券反而可能跌得越厉害?
再往前一步:
如果全球真的告别过去几十年的超低利率环境,那么债券基金、科技基金乃至我们熟悉的整个股债配置逻辑,会发生什么变化?
要回答这个问题,得先从一个看似基础、但很多普通投资者一直没有真正想明白的问题开始。
一、为什么大家都在卖债券,收益率反而越来越高?
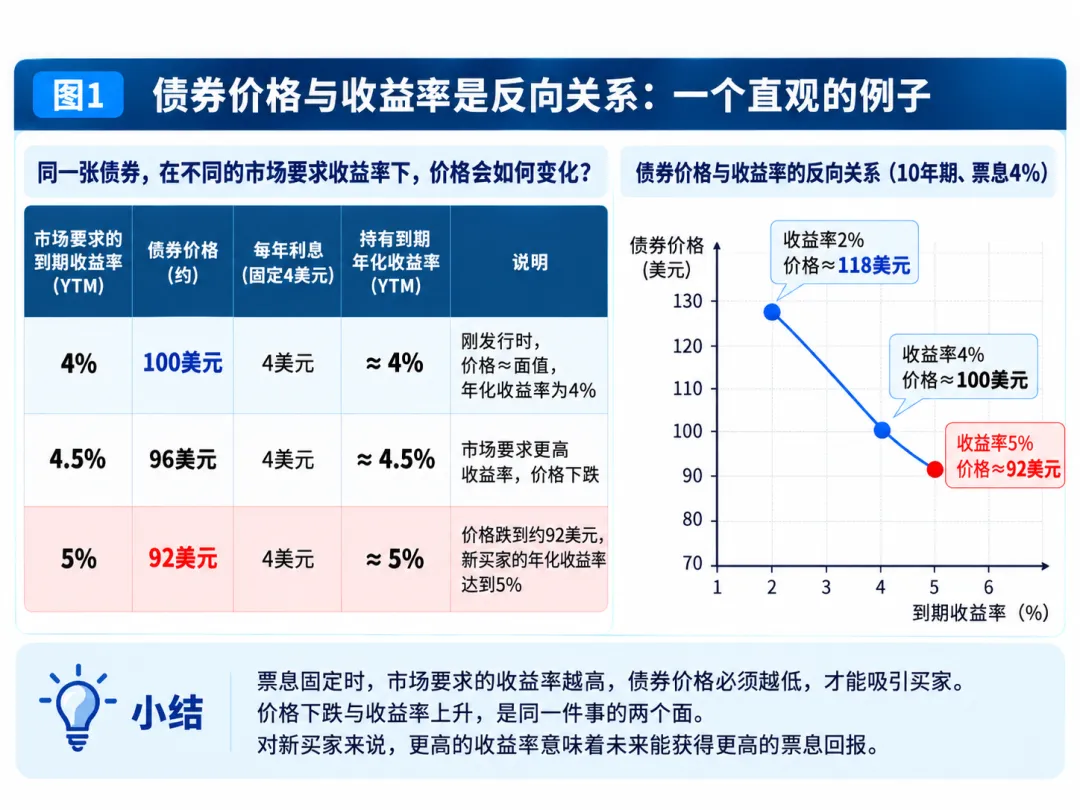
先假设美国财政部发行一张债券:
面值100美元; 期限10年; 票息4%; 每年固定给你4美元; 10年后再还你100美元本金。
如果市场上大家都觉得:
4%的回报已经够了。
那么这张债券大概就值100美元。
因为:
你花100美元,每年拿4美元。
很直观:
4 ÷ 100 = 4%。
所以当市场要求的收益率正好也是4%时,债券就在面值附近交易。
可如果市场突然要求4.5%呢?
问题来了。
这张老债券已经发行了。
财政部不会因为市场利率涨了,就突然告诉你:
“以前一年给你4美元,现在改成4.5美元。”
它每年仍然只给4美元。
那新投资者怎么才能拿到4.5%左右的回报?
只有一个办法:
买得更便宜。
这张债券的价格大概要从100美元跌到96美元左右。
为什么?
你96美元买入以后:
每年仍然拿4美元。
光看利息:
4 ÷ 96 ≈ 4.17%。
还没有到4.5%。
但别忘了:
10年以后,财政部不是还你96美元,而是按照面值还你100美元。
也就是说,你96美元买进去,最后还能多赚4美元本金价差。
所以:
每年的4美元利息 + 到期时96变100的价差收益
合在一起,年化下来大约就是4.5%。
那为什么5%时价格又要跌到大约92美元?
还是完全相同的逻辑。
你92美元买:
每年拿4美元。
单看票息:
4 ÷ 92 ≈ 4.35%。
仍然不到5%。
但是10年以后:
92美元 → 100美元。
你还能额外获得8美元价差。
把这8美元价差和每年的4美元利息一起折算,年化到期收益率就大约来到5%。
所以:
这就是债券市场最核心的机制:
固定现金流不变,市场要求的回报越高,今天愿意支付的价格就必须越低。
所以:
债券价格跌 → 收益率升。
反过来:
债券价格涨 → 收益率降。
它们其实是一枚硬币的两面。
用房租理解会更简单
你甚至可以把债券想成一套每年固定收租的房子。
假设一套房子每年固定租金4万元。
如果市场觉得4%的回报已经不错:
这套房值100万元,大致合理。
但如果市场突然要求:
“现在必须5%的收益率我才愿意买。”
租金又不能马上从4万涨成5万。
怎么办?
房价只能往下掉。
债券也是一样。
只不过债券比房子多一个特点:
到期以后,它还会按照面值还本金。
所以计算会更精确一些,但直觉完全一样。
二、为什么同样是债券,有的跌一点,有的跌很多?
这里就要引出“久期”。
不用背公式。
你只需要把久期理解成:
债券价格对利率变化有多敏感。
久期越长,利率一变,价格动得越厉害。
例如:
一只久期大约5年的债券组合,如果市场收益率整体上升1个百分点,在其他条件差不多的情况下,价格大致可能先跌5%左右。
而10年期债券的久期可能达到8—9年左右。
所以:
收益率如果上升1个百分点,价格可能跌8%—9%左右。
这也是为什么:
同样叫“纯债基金”,有的净值非常稳定,有的遇上利率剧烈变化时,却会有明显回撤。
区别往往不只在:
买没买债券。
更在于:
买的是多长久期的债券。
三、但收益率上涨只是“症状”,不是“病因”
真正重要的问题不是:
“美债收益率为什么涨了?”
而是:
“它究竟因为什么涨?”
同样是10年美债涨到5%,背后的病因完全不同,对股票、债券和经济的意义也完全不同。
大致可以拆成几种情况:
第一种:经济太强
企业赚钱多、投资旺、大家都想借钱扩张。
资金需求增加,利率可能上升。
这种情况下:
债券通常不好受。
但股票未必坏,因为企业盈利可能也在上升。
第二种:通胀太高
投资者会想:
“我今天借给你100元,10年以后虽然拿回100元,但那时候100元还能买多少东西?”
如果未来物价涨得快,他就会要求更高利率作为补偿。
第三种:央行加息
央行把短期资金价格抬高。
存款、货币市场、债券,都会跟着重新定价。
第四种:政府发债太多
如果政府财政赤字大,需要不断发行国债融资:
债券供给越来越多。
买家却没有同步增加。
结果就是:
必须降价,才能吸引足够多的人买。
第五种:长期投资者要求更多补偿
投资者可能想:
“让我把钱锁10年可以,但未来这么不确定,我得多收一点。”
这部分额外补偿,在专业上就叫:
期限溢价(Term Premium)。
四、长期利率其实可以拆成三层
这里不用记复杂模型。
大致可以理解为:
长期名义利率 ≈ 实际利率预期 + 通胀预期 + 期限溢价。
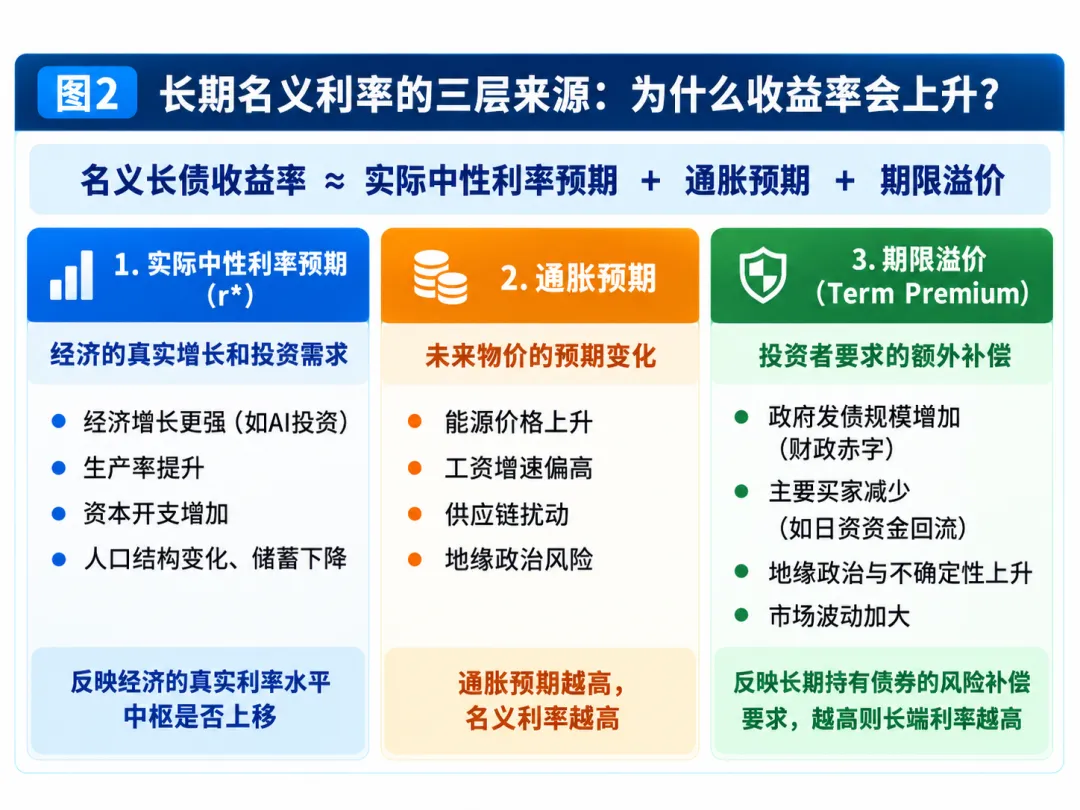
翻译成人话:
第一层:真实资金到底有多贵?
如果经济强、企业投资很多,大家都需要钱:
资金就更贵。
第二层:未来的钱会不会明显贬值?
如果通胀高:
投资者自然要求更高利息。
第三层:锁这么多年,我要不要额外收费?
比如:
财政赤字很高; 国债发行很多; 市场波动变大; 长期买家减少; 地缘政治风险增加。
这些都会让投资者说:
“可以借你,但得加钱。”
这个“加的钱”,就是期限溢价的一部分。
所以看到10年美债突破5%,不能简单翻译成:
“美国经济要不行了。”
有时候恰恰可能是:
经济太强、资本需求太旺,债券反而先跌。
五、2026年的特殊之处:经济、通胀和AI同时在影响资金价格
2026年9月,美联储把联邦基金目标区间提高25个基点至3.75%—4.00%。这是自2023年7月以来再次进入加息。
有意思的是,美联储的解释不是简单说:
“经济太差,我们担心衰退。”
恰恰相反。
声明里明确提到:
美国经济仍以稳健速度扩张,生产率增长强劲,资本投资旺盛。
但与此同时:
通胀仍然偏高。
所以这次加息,是为了更及时地把通胀压回2%。
也就是说,当前美国不是一种简单的“经济衰退交易”。
而更接近:
**经济仍有韧性
AI资本开支很强 通胀依然偏高 能源价格有压力 政府融资需求很大。**
这些因素可能同时把资金价格往上推。
8月美国核心资本品订单环比增长1.6%,同比增长10.6%,AI基础设施投资是背后的重要推动因素之一。
这就带出全文最有意思的问题:
AI这么好,为什么反而可能成为高利率的一部分原因?
六、AI有两张脸:一张推高盈利,一张推高利率
过去大家讲AI,最熟悉的是这条链:
AI提高效率→ 企业收入增加→ 利润增加→ 科技股上涨。
这当然成立。
但它只讲了一半。
这一轮AI革命和过去很多软件革命有一个非常明显的区别:
AI非常“重”。
它需要:
芯片; 服务器; 数据中心; 电厂; 电网; 变压器; 铜; 制冷; 土地; 巨额资本开支。
AI不是写完一套软件,然后零成本复制一亿份。
它会真实地抢:
钱、电、设备和原材料。
所以AI还可能产生另一条链:
AI资本开支增加→ 企业借钱和投资需求增加→ 全社会对资金需求提高→ 实际利率中枢可能提高。
这就是为什么经济学家会讨论一个概念:
r*。
普通读者不用记这个符号。
它其实就是:
既不会明显刺激经济,也不会明显压制经济的“自然利率水平”。
如果一个社会到处都是高回报投资机会,企业都愿意花钱扩张:
这个自然利率可能就会变高。
但是,这不是已经被证明的定律。
AI如果最终大幅提高生产率、降低很多商品和服务成本,也可能产生强大的通缩效果。
所以更准确的说法是:
AI可能成为推高长期实际利率的一条结构性渠道,但它不是唯一原因,更不是必然结果。
七、为什么高利率会压科技股?其实就是“未来的钱今天值多少”
这里也不用学复杂估值模型。
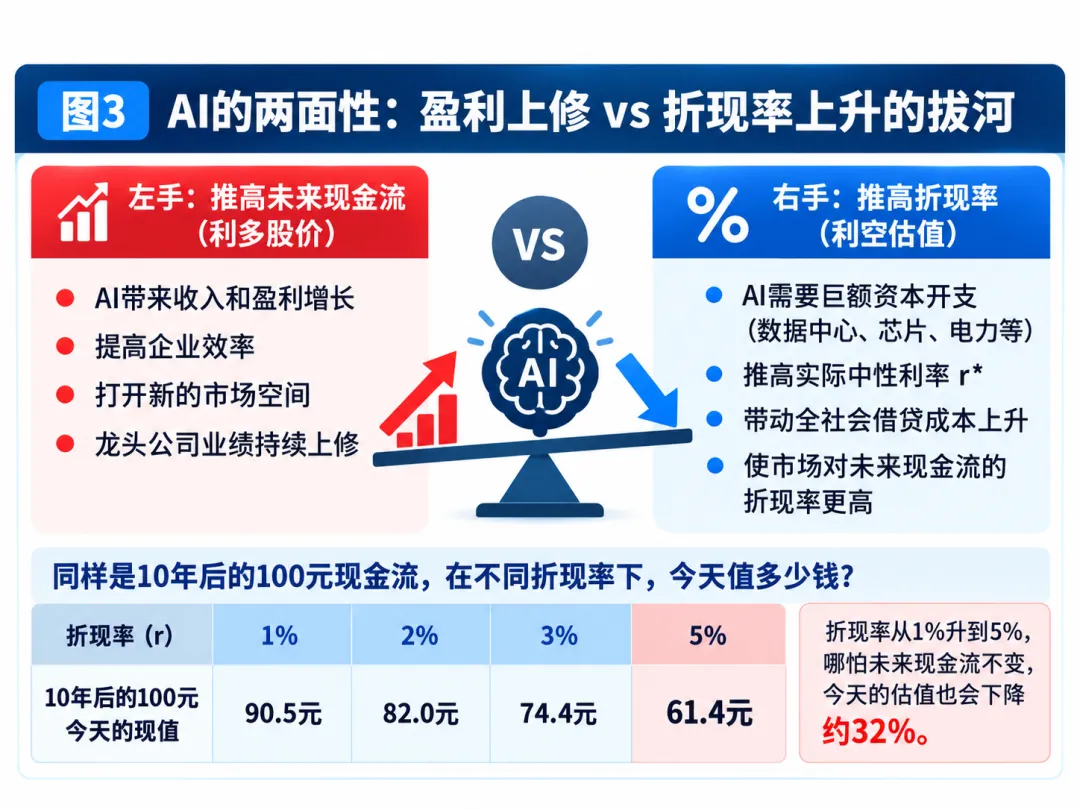
假设有人告诉你:
10年以后,保证给你100元。
今天值多少钱?
答案取决于:
你要求多少回报率。
如果你只要求1%的年化回报:
这100元今天大约值90.5元。
如果要求2%:
大约值82元。
如果要求5%:
只值61.4元。
未来还是同一个100元。
一个字都没变。
但因为你今天要求更高回报:
它今天的价格就明显降低。
这就是:
折现。
所以高成长科技股经常被形容成:
一种“久期很长的资产”。
因为它们很大一部分价值,都来自5年、10年甚至更久以后的盈利。
利率越高:
未来的钱折回今天越不值钱。
这就是科技股的压力。
但AI又会同时把另外一边往上拉
问题在于:
AI不仅改变折现率。
它还可能改变未来的盈利。
如果一家公司原来10年后只能赚100元:
现在因为AI革命,可能变成200元甚至300元。
那么即使折现率提高:
盈利增长仍然可能压过估值压力。
所以未来科技股真正的关键问题,不是:
“AI是不是未来?”
而是:
盈利上修得快,还是折现率升得快?
这是一场拔河。
左边:
AI提高生产率和盈利。
右边:
AI投资旺盛又可能推高资金成本和折现率。
最终谁赢:
决定科技股表现。
八、日本为什么也很重要?因为投资者看的不是“5%”,而是“最后剩多少”
另一条容易被忽视的线,是日本。
日本过去几十年一直是全球最重要的低成本资金来源之一。
当日本利率接近0时,日本银行、寿险、基金会想:
“国内债券赚不到什么,我去美国买债。”
听起来很简单。
但专业机构真正看的,并不是:
美国国债5%,日本国债3%,那美国当然更好。
因为日本机构拿的是日元。
买美债却要换成美元。
如果未来美元跌、日元涨:
可能债券利息赚到了,汇率却亏掉了。
所以很多机构会做:
汇率对冲。
可以把它理解成:
花一笔钱买“汇率保险”。
问题是:
保险不是免费的。
当美国短期利率比日本高很多时,这个汇率保险可能非常贵。
所以日本投资者真正看的其实是:
美国国债收益率 - 汇率对冲成本
最后还剩多少。
然后再跟日本本土国债比较。
当日本国内收益率越来越高,而买美国债的汇率保险又很贵:
海外债券就没有表面上的5%那么香了。
这才是日本加息可能影响全球债券买盘的真正机制之一。
但要注意:
这绝不意味着:
日本加一次息,日本资金第二天就全部撤回。
全球机构调整资产配置非常慢。
这里只是在改变:
边际上的买卖动力。
九、过去四十年,投资者其实一直享受一个巨大顺风
大家最熟悉的是:
美国股市长期上涨。
但很多人忽略了:
从上世纪80年代初到疫情前后,全球还经历了一轮非常长的债券牛市。
原因很简单。
过去几十年总体发生的是:
通胀下降→ 政策利率下降→ 长期债券收益率下降。
而债券又有一个规律:
收益率下降 → 老债券价格上涨。
所以债券投资者过去不仅可以收票息:
还长期享受到债券价格上涨。
更重要的是:
低利率并不只帮助债券。
它同时帮助:
股票; 房地产; PE; VC; 高成长科技股。
因为:
未来的钱怎么折回来,利率越低,今天的估值越高。
所以过去几十年的资产繁荣,除了企业越来越优秀,还有一个非常重要的背景:
钱越来越便宜。
现在真正值得思考的是:
这个巨大顺风,还能不能继续?
答案现在没人知道。
我们真正应该放弃的,不是债券。
而是一种惯性:
认为利率天然就应该越来越低。
十、再回到债券基金:为什么说利率上涨“先苦后甜”?
现在就能重新理解纯债基金。
一只债券基金的收益,大致可以拆成:
**票息收益
骑乘收益 利率变化带来的资本利得 信用利差变化带来的收益。**
不用怕这几个词。
票息就是:
债券每年直接给你的利息。
骑乘可以简单理解成:
债券随着到期时间越来越近,在正常的收益率曲线上“往下滑”,可能产生额外收益。
资本利得就是:
市场利率下降,原来的高票息债券变值钱,价格上涨。
信用利差收益就是:
市场原来觉得某家公司比较危险,后来觉得没那么危险了,于是债券价格上涨。
那为什么利率上涨时,债基会“先苦”?
假设基金手上都是票息2%的老债。
突然市场新债已经能给3%。
投资者自然觉得:
“我为什么还原价买你2%的老债?”
所以老债价格先跌。
基金净值先受伤。
久期越长:
通常受伤越明显。
那“甜”从哪里来?
因为基金不是永远拿着同一批债券。
旧债不断到期。
基金收到钱以后可以再投资。
以前只能买2%的债。
现在可能可以买3%、4%的债。
于是组合未来的票息越来越高。
所以:
利率上涨:旧债先跌,新钱以后能买到更高收益。
这就是“先苦后甜”。
反过来也成立
利率下降:
旧债立刻涨价。
基金净值先很好看。
但以后:
旧债到期了。
基金再投资时:
原来能买3%的债,现在只能买2%。
所以:
利率下降:先甜,后面的票息却越来越低。
因此债券最反直觉的一点就是:
今天债券跌得很惨,未必意味着未来回报更差。
反过来:
今天债券涨得很好,也不一定意味着未来还能一直这么赚。
但“先苦后甜”有条件
如果收益率:
3% → 4% → 5% → 6%
连续不断往上走。
长久期债券会持续吃资本损失。
所以不能机械理解成:
“利率涨了,马上就该买长债。”
真正的意思是:
当收益率上升到更有吸引力的水平,并最终趋于稳定时,未来票息的安全垫会比以前更厚。
因此:
高利率是老债券持有人的坏消息,却可能成为未来新投资者更好的起点。
十一、为什么“最大回撤很低”,也不一定等于“风险特别低”?
这又回到我们最开始讨论的纯固收产品。
假设一个产品最大回撤只有0.2%。
普通投资者第一反应可能是:
“这东西几乎没风险。”
但你还要问:
为什么只有0.2%?
有两种完全不同的情况。
第一种:
它真的买了:
高等级债; 短久期债; 大量现金; 高流动性资产。
那它确实比较稳。
第二种:
它持有的一些资产交易不活跃;
估值本身比较平滑;
很多债准备拿到期;
手里又留了大量现金,不需要在市场最差的时候卖。
那么:
净值曲线看起来也会很稳。
但这并不意味着所有底层风险都不存在。
所以以后看纯固收,不能只问:
“过去最大回撤多少?”
还要问:
“它为什么能做到这么低的回撤?”
这两句话,看起来只差几个字,实际上是完全不同的投资思维。
十二、最后落回中国投资者:真正应该改变什么?
首先必须明确:
美国10年国债5%以上,不等于中国债券基金就要同步下跌。
中国债券主要还是看:
中国经济增长; 国内通胀; 人民银行政策; 银行体系流动性; 信用周期。
美国高利率更多通过一条间接链条传导:
美元利率→ 美元和人民币汇率→ 跨境资金→ 国内货币政策空间→ 市场风险偏好。
所以不能简单照搬美国。
但全球利率环境变化,还是值得我们重新检查三个篮子。
第一类:债券基金
不要再只盯着:
去年谁收益最高。
先看:
久期。
再看:
信用等级。
如果你担心利率继续上涨:
短久期通常价格敏感性更低。
如果你判断进入降息周期:
长久期弹性更大。
但弹性大意味着:
方向判断错了,也跌得更多。
第二类:科技基金和QDII
不要只问:
“AI是不是未来?”
更重要的是:
今天为了这个未来,付了多少钱?
要看:
企业盈利; 自由现金流; 资本开支; 投资回报率。
真正能穿越高利率环境的公司:
不是故事讲得最大。
而是:
未来赚的钱,真的增长得足够快。
第三类:现金、短债和类固收
低利率时代:
现金几乎没有收益。
为了赚点钱:
大家不得不去承担更多风险。
但当安全资产本身能给出更高收益时:
很多投资者会重新问:
“我为什么一定要冒那么大的风险?”
这就叫:
机会成本变了。
资产配置也会跟着重新变化。
结语:未来最值钱的,也许不是故事,而是现金流
我们不知道:
5%以上的美国长期国债收益率,是不是未来十年的常态。
也不知道:
AI最终会把全球长期利率推高,还是生产率革命最终带来更低的通胀和利率。
但有一件事值得重新思考。
过去几十年,很多投资者习惯了一个非常舒服的环境:
利率越来越低,钱越来越便宜,资产估值越来越高。
如果这个长期顺风减弱:
未来投资可能会重新回到一些非常古老的东西。
债券:
看真实票息和久期。
股票:
看真实盈利和自由现金流。
科技:
看资本开支最终能不能变成利润。
而真正重要的问题,也不再只是:
“这个资产过去涨了多少?”
而是:
“我今天付出的价格,未来到底能换回来多少真实现金流?”
这才是重新理解债券、科技股和资产定价最重要的一步。
文中市场数据截至2026年10月1日前后。本文仅用于金融知识与市场机制讨论,不构成任何投资建议。历史收益、历史回撤均不代表未来表现。