ARTICLE · 1112198
AI引爆超级周期:晶圆内存齐涨价
一、晶圆代工:量价齐升,先进与成熟同涨
集邦咨询(TrendForce)数据显示,2026 年第二季度全球前十大晶圆代工厂合计产值接近 534.9 亿美元,环比增长 11.5%,再创新高。台积电以 72.5% 的市占率稳居龙头,单季营收近 402 亿美元;中芯国际环比增长 20%、突破 30 亿美元,稳居第三。
更值得关注的是成熟制程的共振:2026 年全球前十大代工厂八英寸产能利用率回升至 88%,下半年甚至达 90%,八英寸成熟制程率先进入供给吃紧,代工价平均涨幅落在 5%-15%,业界已酝酿第三波涨价。中芯国际二季度营收同比增长 36.1%、华虹宏力同比增长 26.8%、产能利用率高达 102.8% 满载运行——AI 外溢效应正把成熟制程一同带上行周期。
二、内存:Q4 合约价再涨 15%-20%,AI 疯狂吞噬产能
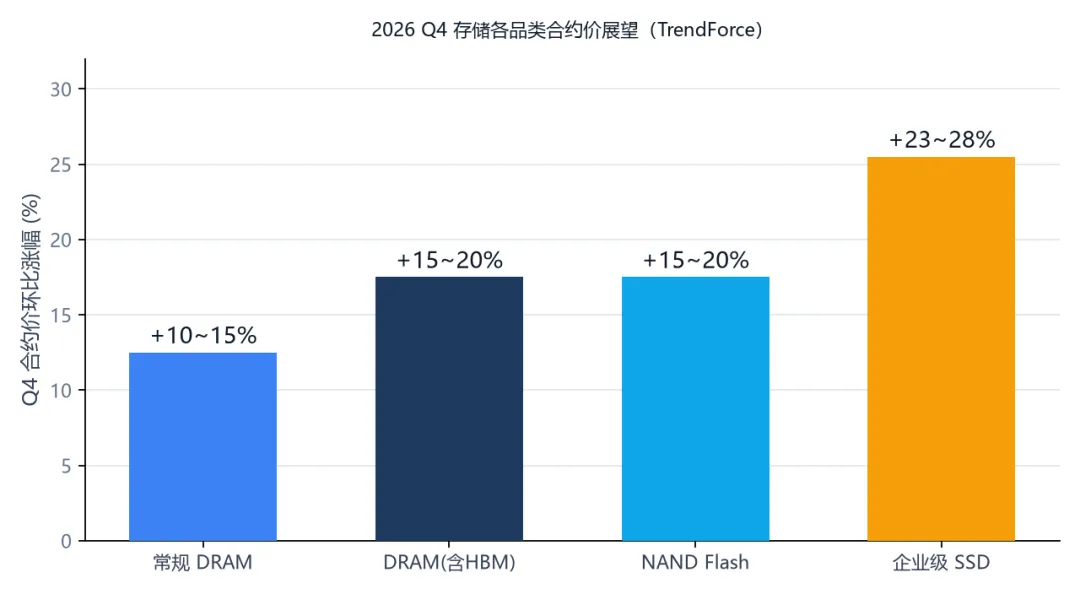
TrendForce 于 9 月 30 日发布最新展望:2026 年第四季度,常规 DRAM 合约价环比上涨 10%-15%,计入 HBM 后的整体 DRAM 上涨 15%-20%;NAND Flash 整体合约价同样环比上涨 15%-20%。其中企业级 SSD 因 QLC 承接 KV Cache 需求,涨幅逆势扩大至 23%-28%。
根因在于产能的再分配:原厂把先进制程集中投向服务器 DRAM 与 HBM,排挤了 PC、手机等消费性位元产出。据机构测算,2026 年全球生产的内存中高达 70% 将被数据中心消耗,HBM 产能更是提前售罄。AI 从训练迈向大规模推理,单请求数据量从 KB 级跃升至 GB 级,对高带宽、大容量存储的需求被成倍放大。
三、为什么叫"超级周期"?结构不同于以往
2017-2019 年的上一轮内存周期,主要由云数据中心扩张驱动;而本轮由 AI 训练转向大规模推理所塑形,更强调实时响应与高效数据访问,对服务器侧大容量、高带宽 DRAM 的需求更具持续性。
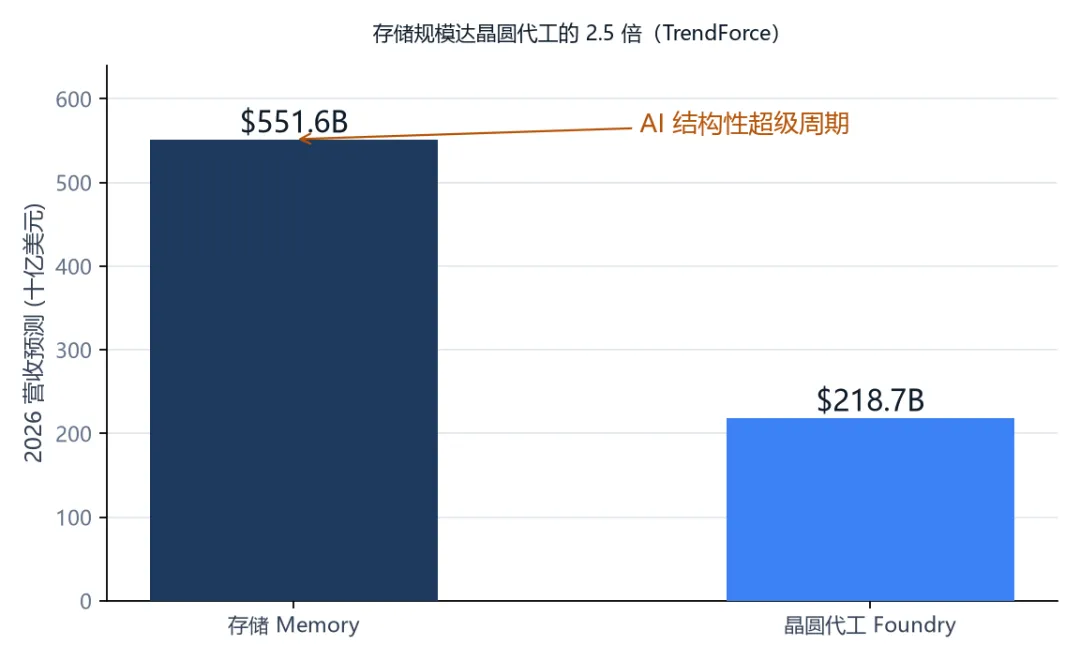
最关键的结构差异在买方画像:本轮由超大规模云服务商(CSP)主导,其采购量指数级增长且对价格相对不敏感,使得涨幅超出以往周期。TrendForce 预计,2026 年存储市场规模将达 5516 亿美元,晶圆代工达 2187 亿美元——内存规模已是代工的 2.5 倍。