ARTICLE · 1141901
话题讨论 | 一夜爆红的个人 AI 助手,正算着一笔注定亏损的账?
表面上看,消费级(C 端)AI 在 2026 年下半年迎来了一场轰轰烈烈的复兴。
Meta 的个人 AI 助手 Muse 及其毛绒玩偶吉祥物 Jolly 走红社交网络; OpenAI 推出的个人助手 Dots 紧随其后,迅速跟进卡通化个人助手路线; 主打代办差事的 Instinct 更是凭借机票酒店预订、餐厅订座与退订服务的落地能力,估值一举冲上 100 亿美元。
这番景象极易让人联想起 2022 年底 ChatGPT 初登舞台时的狂热——投资者与创业者似乎再次确信,AI 正在打开一个前所未有的超级消费级入口。
然而,在这场繁荣的表象之下,潜藏着两场正在剧烈交织的商业危机:
内部成本危机:消费级 AI 自身极其脆弱的成本收益模型; 外部利益冲突:当它试图通过渗透真实交易自救时,对既有商业世界引发的剧烈震荡。
订阅模式的经济死穴
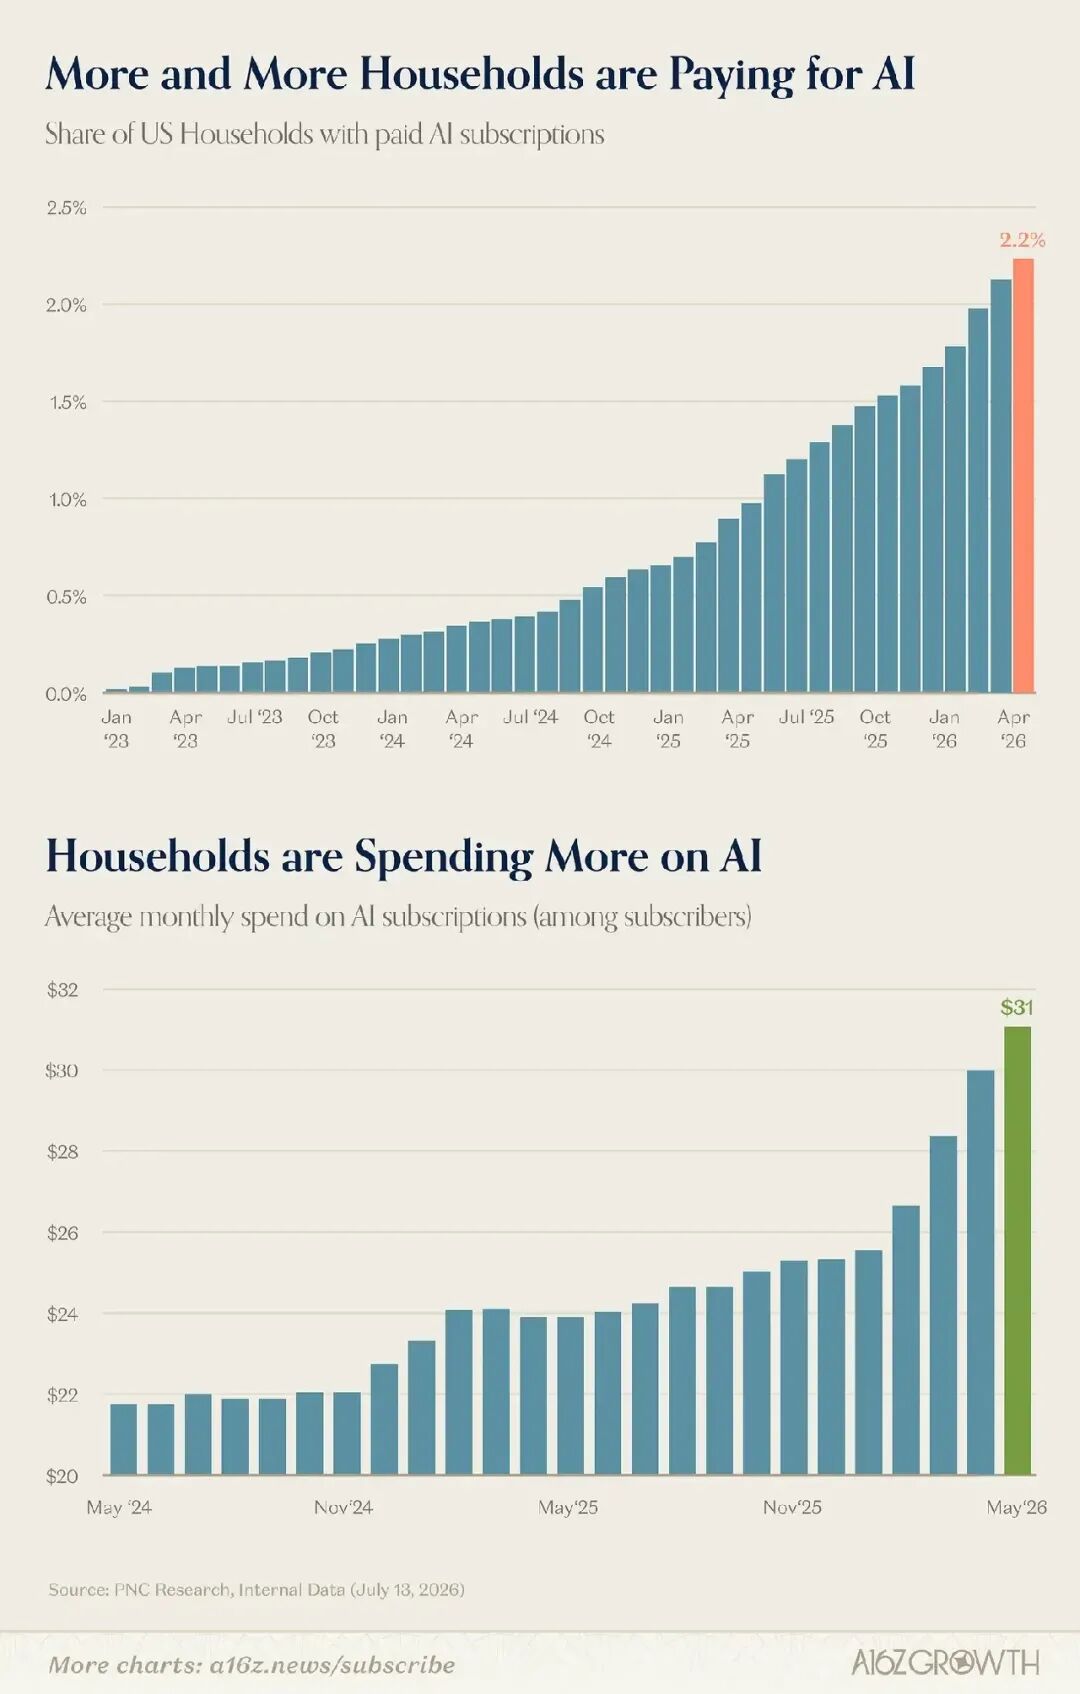
前沿模型实验室近两年来集体向 B 端企业级业务(Anthropic 模式)战略撤退,核心原因并非技术停滞,而是 C 端经济账的严重失衡。
a16z 援引 PNC 及美国银行近期的调研揭示了一个残酷的现实:
渗透率极低:全美仅有 2.2% 至 3% 的消费者为 AI 付费; 客单价停滞:人均月支出徘徊在 31 美元 上下; 增长曲线平缓:即便底层模型能力完成跨代飞跃(如 GPT-5.2 到 Astra),消费者付费意愿的图表依然近乎线性钝化。
核心困境:算力成本打破规模效应AI 与轻资产的社交网络或云计算有着本质区别——每一次交互背后的推理算力都极其昂贵。以流媒体巨头 Netflix 为参考标杆(约 3.25 亿高度饱和的付费订阅用户),按人均每年 34 美元计算,总营收也不过 110 亿美元,甚至不足以覆盖 OpenAI 单年运营支出的三分之一。
单靠向普通消费者兜售软件订阅,根本无法摊薄前沿算力那深不见底的边际成本。
自救之路:将 Agent 变为消费交易的前台
正因单纯的“助手订阅”走不通,新一代 AI 助手才集体转向了“交易代办”(Agentic AI)。无论是 Instinct 试图从代办消费中按比例抽取佣金,还是 Meta 凭借 Muse 盘活底层的广告与电商生态,商业逻辑都非常直接:
核心逻辑:如果用户不愿意为“智能本身”按月付费,那就让 AI 深入到真金白银的消费流程中,从交易流水里分润。
Instacart 的早期实践为这种逻辑提供了支撑:
客单价更高:通过 AI 助手下单的用户,购物车商品数量与单均金额均显著高于传统用户; 促成增量转化:AI 抹平了用户比价、决策、协调偏好时的繁琐步骤,把那些“因懒得规划而搁置的聚餐与度假”直接变成了确定性的交易订单。
动了谁的奶酪:广告利润池与“无头化”隐忧
然而,当 AI Agent 开始代客购物时,它立刻触碰了消费互联网最敏感的神经——对客户关系与“商品发现”(Discovery)入口的控制权。
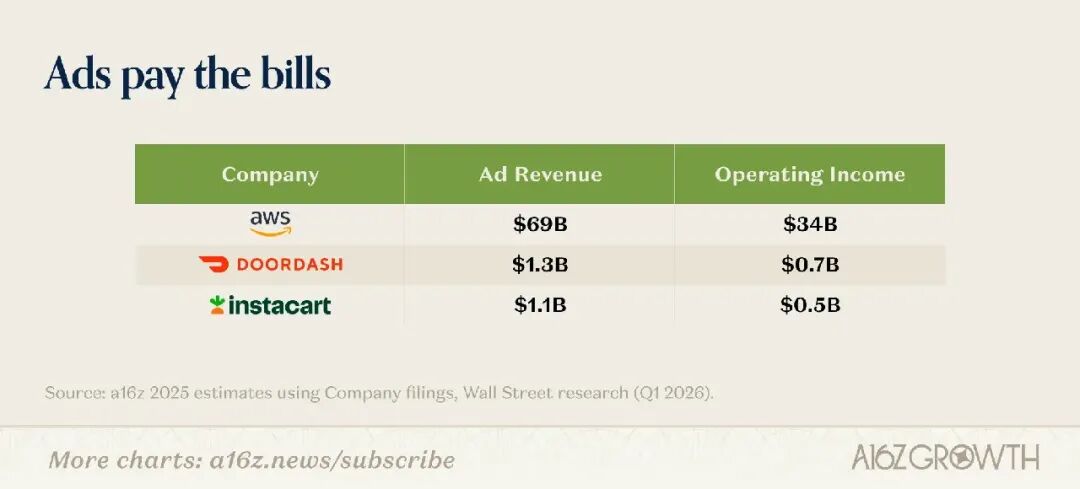
传统电商与本地生活巨头的商业根基,高度依赖“屏幕停留时长”和“竞价广告”。以 2025 年数据为例:
亚马逊除 AWS 外的营业利润为 340 亿美元; 站内广告业务收入高达 690 亿美元。
这意味着,广告贡献的利润甚至超过了其主营零售业务的营业利润总和。DoorDash 和 Instacart 亦面临同样的结构。
传统链路:用户打开 App 浏览 ──> 看到赞助广告位 ──> 下单购买 ──> 平台赚取广告费 + 佣金
AI 链路:用户吩咐 AI 助手 ──> 助手直连底层系统 ──> 仅调用配送 ──> 广告位被彻底架空
当 AI 助手全权接管消费决策:
本地生活:用户不再打开 DoorDash 刷信息流,助手直接通过 Toast 下单,仅调用 DoorDash Drive 履约送达; 中心电商:用户不再浏览亚马逊的搜索推荐位,助手精准匹配最优解并调用接口付款。
这种“无头化”(Going Headless)趋势直接架空了平台的广告位。这也解释了巨头之间激进的分化立场:
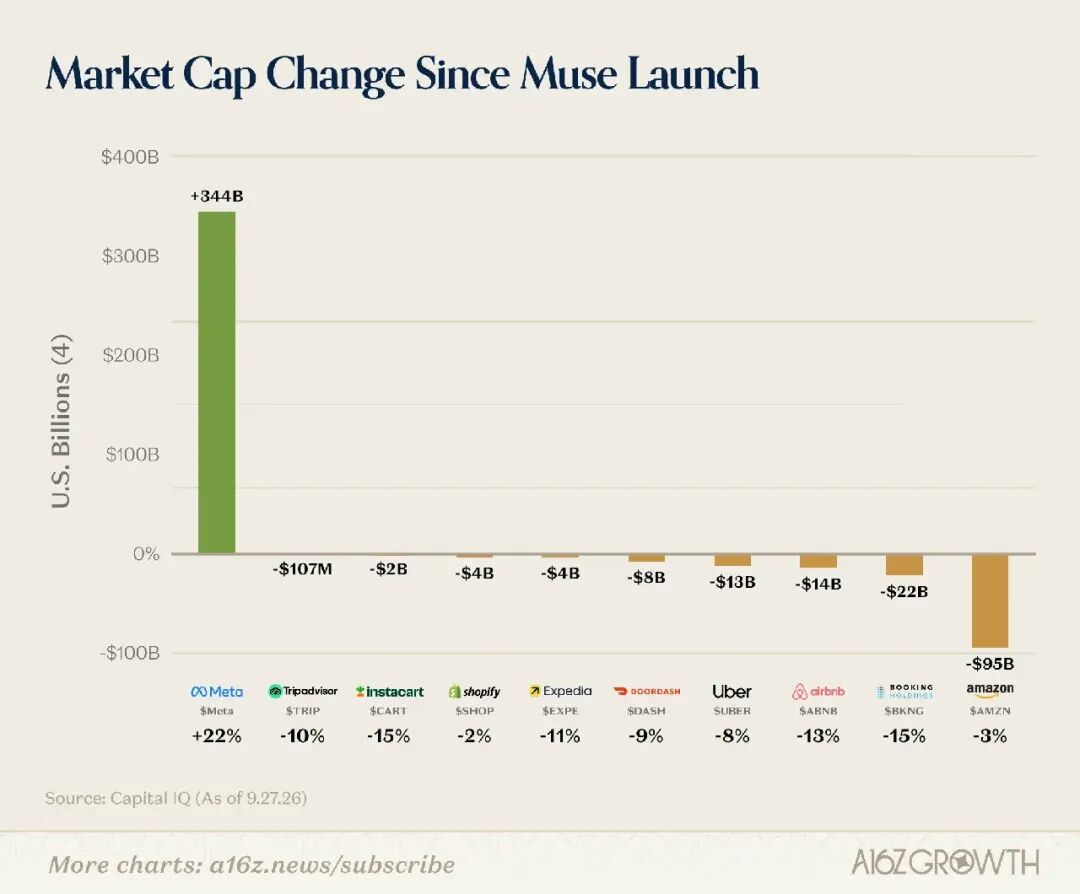
张开双臂:没有中心化广告大盘威胁的 Shopify 和餐饮软件 Toast,迅速拥抱并接入 Muse; 断然封杀:极度依赖搜索广告与推荐位的 Amazon,则在上周毅然对 Muse 关上了大门。
脆弱的新平衡
AI 助手们固然掌握了前沿的分发入口,但它们无法在一夜之间建起遍布全国的仓储物流体系和冷链履约网络。重资产基础设施是老牌巨头的筹码,但也是它们的软肋——高额固定成本必须依赖庞大的订单吞吐量来维持运转。
这构成了当下最微妙的博弈僵局:
履约平台:害怕失去订单,更害怕沦为赚取微薄加工费的纯管道工; AI 助手:看似挟流量以令诸侯,但自身若无法从佣金中覆盖昂贵的推理算力开销,且随时面临被独家供给(如 Airbnb 的独家房源、亚马逊的自营商品)反向封锁的风险。
消费级 AI 的终局,绝非“技术成熟后自然盈利”那么简单。它正在从一场技术实力的单点比拼,演变成一场与既有商业巨头围绕分发权、履约成本和广告利润池的惨烈存量博弈。
当 AI 助手彻底接管个人消费决策,传统的“货架电商广告”模式势必遭遇重创。你认为未来更可能跑通的商业模式是哪一种?
“新中介抽成制”:履约平台沦为底层基建,AI 助手凭借终极分发权向所有供应链按成交额强行抽取 5%–15% 的“代办佣金”; “AI 竞价赞助制”:AI 助手的客观推荐被资本击穿,大品牌通过向大模型支付“优先推荐费”,在对话生成环节重构一套更隐蔽的生成式广告体系; “平台封锁与孤岛化”:亚马逊、美团等重资产巨头彻底封禁第三方 Agent,迫使消费者退回到各自封闭的专有 App 与生态内。
💡如何高效获取全球商业信号?
最后想和大家分享一个产品。我们都知道,如果想保持对商业信号的敏感度,就需要看足够专业的信息源。
但现实情况是:
订阅贵: 个人订阅 Bloomberg 或 WSJ 的成本极高(每年订阅费动辄上万元)。 耗时久: 面对全英文的长篇大论,筛选和阅读都极其耗费精力。
我最近发现的产品 【Insight News Pro】 完美解决了这些痛点。它整合了上述顶级付费渠道,并由专业团队通过 AI+专家 的方式,把纷繁复杂的信息拆解成了每天两次的中文精要。
如果你正打算建立自己的信息获取体系,这可能是目前市面上性价比最高的选择:
梯度粉丝专属福利通道
年度早鸟:179元/年 (原价 349 元) 季度尝鲜:79元/季 (原价 99 元)
👇 如何领取优惠?
添加客服微信: pro-news私信暗号:【梯度】 即可获取产品详细介绍,并享受上述专属优惠价格。