ARTICLE · 1144114
每个App都追着借钱给你,是为什么
点外卖,弹窗跳出"领取额度"。
打完车,付款页又提示"先享后付"。
修图、看天气、查快递,也都留了借款入口。
连手机自带的计算器里,也塞着一个。
你没记错,每个App都在追着借钱给你。
它们惦记的不是你的难处,是你的那一次点击。
截至2025年末,网络小额贷款市场规模已突破5万亿元。
服务的人,数以亿计。
问题来了:一个修图软件,为什么要关心你的钱包?
一个看天气的App,为什么比你还急着放款?
答案不复杂。这门生意,太赚钱了。
一、5万亿,是怎么凑出来的
5万亿,不是一笔笔大钱堆起来的。是无数笔小钱,一笔笔叠出来的。
有人借3000元交房租,有人借500元应急。也有人借2万元装修。
单笔都不大,笔数却大得惊人。
利率一叠加,利润就出来了。
据媒体报道,有机构测算,2025年行业利润约1100亿元。
更关键的,是借钱这件事的性质,已经变了。
过去借钱,要去银行填表、等审批,那叫一个"决定"。
现在借钱,是点一下屏幕,只是一个"动作"。
决定要想。动作,不用想。
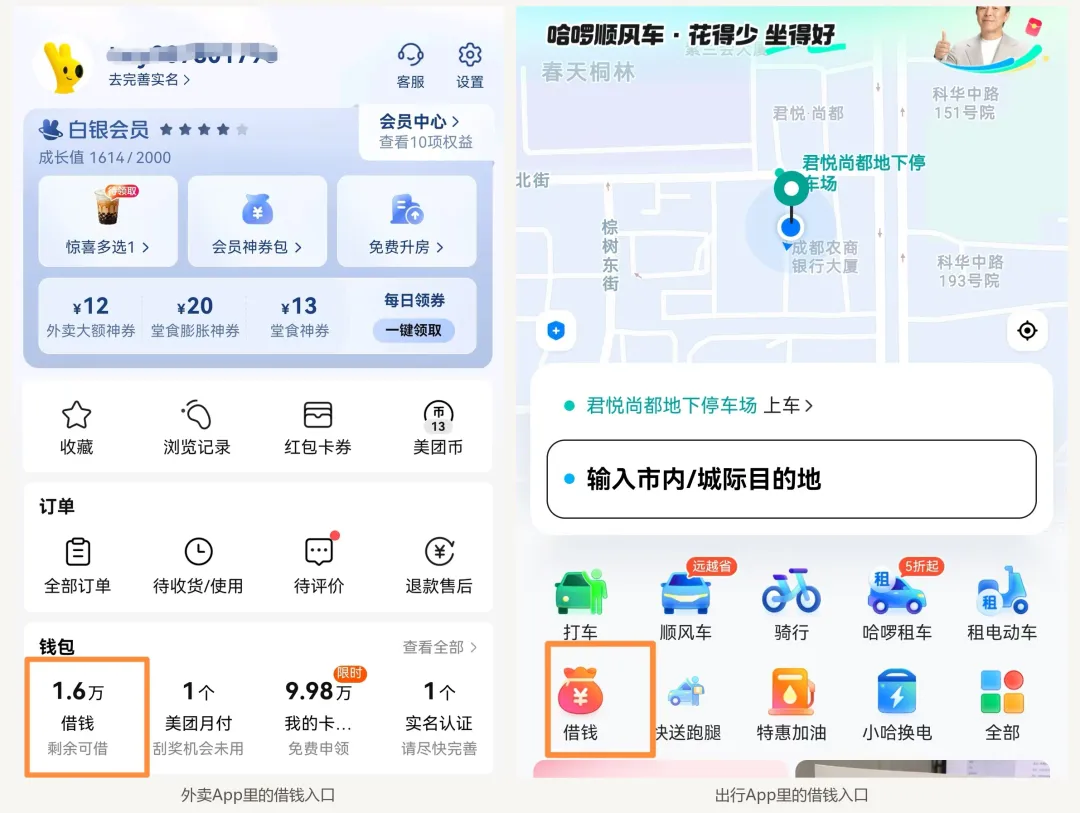
▲ 同样是点外卖、打个车,借钱入口已经修到你必经的路上
二、借钱的人,不全是被欲望推着走的
一提网贷,很多人想到的是管不住手的年轻人。
在网点这些年,见到的不全是这样。
有小伙子来办房贷,流水打出来,密密麻麻。
全是几百、几千的小额还款记录。
他不是乱花钱。他是在把这个月的房租,挪到下个月去还。
网贷用户,大致分三类。
应急型是看病周转,借几天就还。消费型是买手机旅游,用分期把支出摊平。
以贷养贷型。几个平台来回倒,雪球越滚越大。
前两类是正常需求,第三类才是真正的坑。但平台不会区分你是哪一种,它只看你点没点"同意借款"。
更现实的是,不少年轻人不是"想花钱",而是"不得不借"。
房租、通勤、社交、职场开销,每一项都在挤那点收入。
当收入跑不赢生活成本,借贷就从"选项"变成了"默认"。
三、这条链上,至少有三方在分钱
第一方,平台。
外卖、旅游、短视频,还有手机厂商,都在做这件事。
逻辑很直接,流量见顶了,卖货赚的已经有限。金融分润高,复购强,边际成本低。
第二方,出钱的人。
很多App自己不放款,它只是个"中介"。真正的钱,来自持牌机构。
银行、消费金融公司、信托,都在里面。
平台负责找人、初筛,资金方负责出钱。赚了按比例分,这叫"助贷"。
第三方,导流的人。
还有一类"贷款超市",专门把各家产品聚在一起,你点一个,它抽一笔佣金。
这个环节曾经野蛮生长。虚假宣传、隐瞒费用的事,出过不少。
四、真正贵的,不只是利息
利息,只是摆在明面上的那部分。
公开资料显示,不少产品的名义年化在7%到24%之间。
这个区间,贴近司法保护上限。
真正把成本推上去的,是利息之外的名目。服务费、担保费、会员费、加速审核费,都算在这里头。
这些不进"年化利率"那一栏,却真金白银地走你的账。
行业里,有过这么一套拆法。
24%的利息,加12%的担保费,再加9%的服务费。加起来,是36%。
真正的成本,从来不写在广告那一行的字里。
还有一种更难察觉的,叫"无感借贷"。
默认勾选分期,付款时优先展示信用付。0元下单之后,自动开通额度。
很多人直到收到还款提醒,才反应过来。
我什么时候借的钱?
五、规矩变了,而且变得很具体
这两年,监管连着下了三道闸。
第一道,2025年10月1日施行的助贷新规。
增信服务费、担保费,都要算进综合融资成本。
合计不得超过年化24%的上限。
也不许再拿"咨询费""顾问费"当名义,变相抬高。
第二道,2026年3月,金融监管总局和人民银行联合发文。
要求用"明示表",把每一项息费逐条列清,让借款人一眼看到底。
第三道,就在8天前。
2026年9月30日,《金融产品网络营销管理办法》正式实施。八部门联合印发,里面有几条跟每个人都有关。
支付页面里,借贷产品要和银行卡、零钱分开摆。不能混在一起诱导你点。
禁止默认勾选,禁止违法搭售。
"秒到账""低利率""无成本"这类话术,不许再用。
第三方平台要跳转,只能跳金融机构自营平台。弹窗广告,得能一键关掉。
据媒体报道,新规落地前后,"贷款中介集体删除朋友圈"一度上了热搜。
但别以为入口会就此消失。它们只是换了地方,从弹窗轰炸改成嵌进支付环节,从"硬推"改成"默认选项"。
看得见的推销能躲,看不见的默认最难躲。
六、四件事,今晚就能做
第一,看合同,不看广告。
广告上写的月息0.8%,不是你要付的全部。
所有费用加总后的综合年化,才是真实成本。签约前问一句:"综合年化是多少?"
第二,把"优先使用信用付"关掉。
进支付设置里翻一下,越顺手的按钮,越容易埋雷。
第三,查一次自己的征信。
正规渠道可以免费查。看看名下,有没有你不记得的小额贷款记录。有没有莫名的查询记录。
房贷被拒的案子,卡住的常常不是逾期,是这些"活着"的账户。
第四,真要用钱,先去问银行。
同样是借钱,银行的消费贷、信用卡分期更透明。利率和费用,都摆在台面上。
看不懂的,不碰。算不清的,不签。
写在最后
5万亿这个数字,不是凭空长出来的。
它背后,是数亿人的真实周转。是平台流量变现的焦虑。也是很多人面对生活压力时的无奈。
借钱本身不是错,稀里糊涂地借,才是。
它需要你深思熟虑,你却只给了它一次点击。它想要的是长期复购,你付出的却是自己的信用。它把借钱做成默认,你就要把清醒设成默认。
下次再看到"领取额度""免息借款",多停一秒,多问一句:它为什么这么急着借钱给我?
如果你手机里装着能借钱的App,把这篇转给身边人。家里有刚工作的年轻人,更该让他看看。
你的那次点击,就是别人账上的一笔利润。
你手机里,有几个能借钱的App?欢迎在评论区数一数。