ARTICLE · 1149364
【山证策略】AI投研系列(4):情景推演与配置决策skill
投资要点:
本Skill基于专题报告《盈利底的结构性确认与K型分化——三段论框架下的K型分化与市场含义》的理论框架,将投研决策“定位—诊断—监测—决策”四步中的决策阶段做成可复用框架,回答四个问题:三条路径概率怎么设与怎么修、仓位总基调怎么定、上臂下臂怎么配、什么事件触发调仓。适用场景包括:该进攻还是防御、仓位如何分配;上臂下臂如何搭配哑铃结构;什么情况下该调仓;全面牛市何时到来、能否按全面牛市配置;以及财报季、政策加码或退坡、海外利率转向、AI资本开支指引变化后的系统修正。
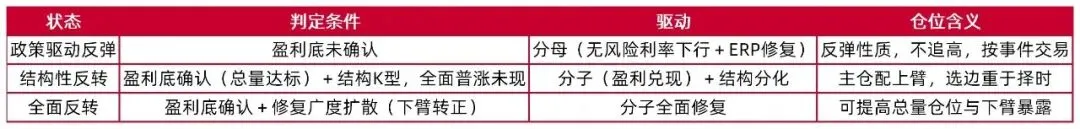
市场状态三分类(定仓位总基调):三种状态由盈利底确认程度与结构分化程度共同判定,以市场宽度与指数读数的背离、行业涨跌幅极差作为佐证。政策驱动反弹:盈利底未确认,驱动来自分母端(无风险利率下行加ERP修复),属反弹性质,不追高、按事件交易。结构性反转:盈利底总量达标但结构呈K型、全面普涨未现,驱动来自分子端盈利兑现加结构分化,主仓配上臂,选边重于择时。全面反转:盈利底确认且修复广度扩散(下臂转正),驱动为分子端全面修复,可提高总量仓位与下臂暴露。
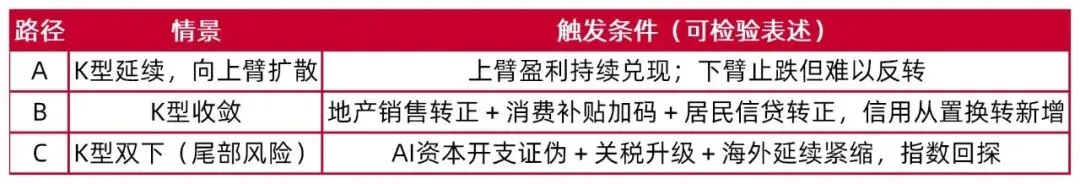
三路径与主观概率:三条路径均用可检验表述:A为K型延续并向向上臂扩散(上臂盈利持续兑现、下臂止跌但难以反转);B为K型收敛(地产销售转正加消费补贴加码加居民信贷转正,信用从置换转新增);C为K型双下,属尾部风险(AI资本开支证伪加关税升级加海外延续紧缩,指数回探)。三条规则:概率为主观设定,须声明主观性并给出修正规则,不得当作实证结论;路径B的外部配合条件被证伪时不必然上调C,须先检验传导再修正;外部事件只更新触发条件的检验结果,不直接改概率。
事件树概率修正与持仓检查:触发规则:上臂增速环比放缓叠加下臂信用信号(住户贷款、社零)改善→A下修、B上修;增量政策落地后固定资产投资与民间投资仍无改善(传导断层确认)→A下修、B与C上修;海外资本开支指引下修叠加PPI回落加速,或海外延续紧缩叠加资本开支指引下修→C上修。概率修正同时触发持仓两向检查:收敛信号→检查下臂可修复价值;再分化信号→降低上臂交易集中度偏高的β敞口。
配置四条线索:(1)上臂有条件表达:区分业绩兑现确定性高的龙头与依赖订单预期的纯概念题材,后者仓位更小或期权化表达。按月跟踪营收份额与自由现金流是否同步改善、资本开支与折旧比是否过度抬升、机构持仓与成交占比分位是否过热;出口链额外跟踪汇兑损益与套保能力。(2)下臂区分坏价值与可修复价值:缺乏可防御现金流与资产负债表修复能力者,低估值不构成买入理由;具备可恢复需求、资产折价或再定位能力且政策能缓解营运资本压力者,才具类看涨期权的修复结构。信号出现前,下臂仓位承担防御与政策博弈功能,而非趋势性配置。(3)风险预算替代方向押注:排查行业分散但因子集中的隐性相关,压力测试按因子口径而非行业口径执行;对尾部路径预留对冲;对政策退坡(政府债券增速回落、化债置换尾声而内生信用未接续)做压力测试。(4)以事件树而非叙事触发再平衡:收敛信号→提高质量周期与下臂修复暴露;再分化信号→降低上臂交易集中度偏高的仓位、提高流动性资产与防御现金流配置。结构性α(盈利质量与份额驱动的现金流上修)与政策/技术扩散β(贴现率与主题溢价)须分开定价,两者持仓纪律不同。
输出含五个模块:市场状态(含依据)、路径概率(声明主观性与本次修正的事件依据)、触发条件逐条检验(已满足/未满足/部分满足及数据时点)、配置动作(上臂/下臂/对冲防御,对应事件树触发项)、再平衡触发器(下次调仓的具体信号与数据日期)。
风险提示:(1)方法局限:路径概率是主观权重而非频率概率;概率设定存在双向偏误;路径集合不完备;状态误判会污染后续全部动作。(2)数据与口径:触发条件必须量化;数据修订可改变检验结论;外部变量不可预测。(3)执行风险:交易成本侵蚀修正收益;隐性因子集中使分散化失效;对冲本身有确定成本;框架不含标的与仓位数值;不构成投资建议。
情景推演与配置决策skill介绍
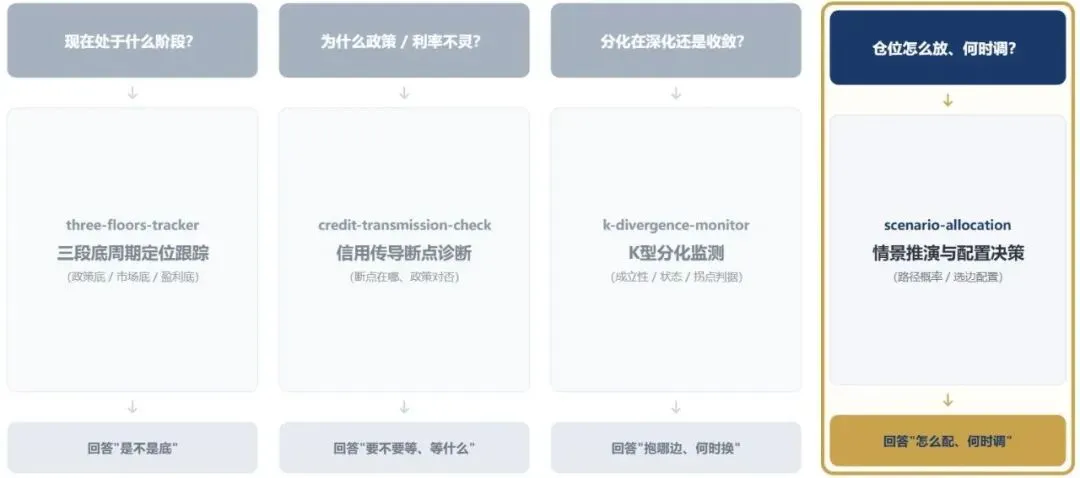
基于专题报告《盈利底的结构性确认与K型分化——三段论框架下的K型分化与市场含义》的理论框架,投研决策可拆分为“定位—诊断—监测—决策”四步,本产品将决策阶段的理论框架生成可复用的情景推演与配置决策(scenario-allocation)skill,方便投资者跟踪使用。
图1:《盈利底的结构性确认与K型分化——三段论框架下的K型分化与市场含义》理论框架的拆分重构
资料来源:山西证券研究所
它回答什么:三条路径概率怎么设、怎么修→仓位总基调怎么定→上臂下臂怎么配→什么事件触发调仓。
何时使用:“该进攻还是防御、仓位怎么放”“上臂下臂怎么配、哑铃怎么搭”“什么情况出现我该调仓”“全面牛市什么时候来、能不能按全面牛市配”;以及财报季、政策加码或退坡、海外利率转向、AI资本开支指引变化后的系统修正。
一、市场状态三分类(定仓位总基调)
表1:市场状态三分类
资料来源:山西证券研究所
判别佐证:市场宽度(上涨个股占比)与指数读数的背离、行业涨跌幅极差。
二、 三路径与概率(主观设定)
表2:三路径与概率
资料来源:山西证券研究所
三条规则:①概率为主观设定,必须声明主观性并给出修正规则,不得当作实证结论;②路径B的外部配合条件被证伪时不必然上调C,先检验传导再修正;③外部事件只更新触发条件的检验结果,不直接改概率。
三、 事件树概率修正(触发即调仓)
上臂增速环比放缓+下臂信用信号(住户贷款、社零)改善→A下修、B上修;
增量政策落地后固定资产投资与民间投资仍无改善(传导断层确认)→A下修、B与C上修;
海外资本开支指引下修叠加PPI回落加速→C上修;
海外延续紧缩叠加资本开支指引下修→C上修。
概率修正同时触发持仓两向检查:收敛信号→检查下臂可修复价值;再分化信号→降低上臂交易集中度偏高的β敞口。
四、 配置四条线索
1. 上臂有条件表达(盈利质量+估值纪律):区分“业绩兑现确定性高的龙头”与“依赖订单与预期的纯概念题材”(后者仓位更小或期权化表达)。按月跟踪三项:营收份额与自由现金流是否同步改善、资本开支/折旧比是否过度抬升、机构持仓与成交占比分位是否过热。出口链额外跟踪汇兑损益与套保能力。
2. 下臂区分“坏价值”与“可修复价值”:缺乏可防御现金流与资产负债表修复能力者,低估值不构成买入理由;具备可恢复需求、资产折价或再定位能力且政策能缓解营运资本压力者,才具有类看涨期权的修复结构。信号出现前,下臂仓位承担防御与政策博弈功能而非趋势性配置。
3. 风险预算替代方向押注:排查“行业分散但因子集中”的隐性相关(看似不同行业、实则共同暴露于单一产业主题与长久期);对尾部路径预留对冲;对政策退坡(政府债券增速回落、化债置换尾声而内生信用未接续)做压力测试。
4. 以事件树而非叙事触发再平衡:收敛信号→提高质量周期与下臂修复暴露;再分化信号→降低上臂交易集中度偏高的仓位、提高流动性资产与防御现金流配置。
结构性α(盈利质量与份额驱动的现金流上修)与政策/技术扩散β(贴现率与主题溢价)分开定价,两者持仓纪律不同。
输出样式
【市场状态】政策驱动反弹/结构性反转/全面反转(依据)
【路径概率】A延续__%|B收敛__%|C双下__%(声明主观性;本次修正的事件依据)
【触发条件检验】各路径条件逐条:已满足/未满足/部分满足(最新数据时点)
【配置动作】上臂:…|下臂:…|对冲/防御:…(对应事件树触发项)
【再平衡触发器】下次调仓的具体信号与数据日期
防误判红线
1. 概率是决策权重不是预测,价值在于修正规则而非数值本身;
2. 不静态持有概率,事件树变量(盈利兑现、居民信用、外部利率、AI资本开支)变化必须走修正流程;
3. 结构性α与政策/技术β分开定价,不可混用同一套加减仓纪律;
4. 风险预算先于方向观点——先问“错了亏多少、怎么对冲”,再问“看多什么”。
风险提示
方法局限
(1)路径概率是主观权重而非频率概率:三路径概率不来自统计估计,样本仅为个位数轮次,不具备频率意义。将其代入期望收益计算或风险模型,会产生虚假的精确性。
(2)概率设定存在双向偏误:锚定偏误表现为长期沿用既定分布不作修正,可得性偏误表现为受近期事件驱动过度调整。每次修正必须记录事件依据与幅度,无依据的数值漂移等同于放弃纪律。
(3)路径集合不完备:三路径未覆盖全部可能情形,未列出的情形(外部供给冲击型通胀、政策力度显著超预期、地缘事件)并非概率为零。使用时应声明未覆盖的尾部类型,并保留现金或对冲缓冲。
(4)状态误判会污染后续全部动作:市场状态判定错误时,配置基调、路径概率与再平衡触发器将同步建立在错误前提上。状态判定须与周期定位工具的盈利底结论保持一致,二者冲突时以数据更硬的一侧为准并显式声明冲突点。
数据与口径
(1)触发条件必须量化:条件若未注明期限、口径与数据来源(如"居民信贷转正"未说明是月度增量还是余额同比、是否季调),检验结果会因口径差异反复翻转,进而引发无意义的频繁调仓。
(2)数据修订可改变检验结论:物价、信贷与盈利数据在后续发布中存在修订,已判定为满足或未满足的条件须在新数据发布后重检,避免沿用过期结论。
(3)外部变量不可预测:海外利率路径、关税与境外资本开支指引属于外生输入,框架只能设定其变化后的应对规则,不能预测其发生时点;据此安排久期与仓位节奏存在错配风险。
执行风险
(1)交易成本侵蚀修正收益:事件树触发的再平衡若频率过高,佣金、税费与冲击成本会抵消判断正确带来的收益。须预先设定最小修正幅度与最短观察期,两者未同时满足时不执行调仓。
(2)隐性因子集中使分散化失效:行业分散但因子集中(共同暴露于单一产业主题或长久期)时,压力测试须按因子口径而非行业口径执行,否则低估回撤幅度。
(3)对冲本身有确定成本:尾部对冲工具存在持续权利金与展期成本,尾部路径未兑现时该支出直接侵蚀收益。须预先计算对冲预算与最大可承受损耗,而非事后评估。
(4)框架不含标的与仓位数值:输出为方向、纪律与触发器,不含具体证券、仓位比例与买卖时点。杠杆使用、单一标的重仓与短线交易不在框架覆盖范围,相关损失由投资者承担。
(5)不构成投资建议:输出为决策框架分析,投资者须独立作出决策并自行承担结果。
分析师:赵晨希
执业登记编码:S0760521090001
报告发布日期:2026年10月9日
【分析师承诺】
本人已在中国证券业协会登记为证券分析师,本人承诺,以勤勉的职业态度,独立、客观地出具本报告。本人对证券研究报告的内容和观点负责,保证信息来源合法合规,研究方法专业审慎,分析结论具有合理依据。本报告清晰准确地反映本人的研究观点。本人不曾因,不因,也将不会因本报告中的具体推荐意见或观点直接或间接受到任何形式的补偿。本人承诺不利用自己的身份、地位或执业过程中所掌握的信息为自己或他人谋取私利。
【免责声明】
本订阅号(微信号:山西证券研究所)是山西证券股份有限公司研究所依法设立、运营的官方订阅号。
本订阅号不是山西证券研究所证券研究报告的发布平台,所载内容均来自于山西证券研究所已正式发布的证券研究报告,订阅者若使用本订阅号所载资料,有可能会因缺乏对完整报告的了解而对其中关键假设、评级、目标价等内容产生理解上的歧义。提请订阅者参阅山西证券研究所已发布的完整证券研究报告,仔细阅读其所附各项声明、信息披露事项及风险提示,关注相关的分析、预测能够成立的关键假设条件,关注投资评级和证券目标价格的预测时间周期,并准确理解投资评级的含义。
山西证券股份有限公司(以下简称“本公司”)具备证券投资咨询业务资格。本公司不会因为任何机构或个人关注、收到或订阅本订阅号推送内容而视为本公司的当然客户。本公司证券研究报告是基于本公司认为可靠的已公开信息,但本公司不保证该等信息的准确性或完整性。入市有风险,投资需谨慎。在任何情况下,本订阅号中的信息或所表述的意见并不构成对任何人的投资建议。在任何情况下,本公司不对任何人因使用本订阅号中的任何内容所引致的任何损失负任何责任。本订阅号所载的资料、意见及推测仅反映本公司研究所于发布报告当日的判断。在不同时期,本公司可发出与本订阅号所载资料、意见及推测不一致的报告。本公司或其关联机构在法律许可的情况下可能持有或交易本订阅号中提到的上市公司所发行的证券或投资标的,还可能为或争取为这些公司提供投资银行或财务顾问服务。订阅者应当考虑到本公司可能存在可能影响本报告客观性的利益冲突。本公司在知晓范围内履行披露义务。本订阅号的版权归本公司所有。本公司对本订阅号保留一切权利。未经本公司事先书面授权,本订阅号的任何部分均不得以任何方式制作任何形式的拷贝、复印件或复制品,或再次分发给任何其他人,或以任何侵犯本公司版权的其他方式使用。否则,本公司将保留随时追究其法律责任的权利。
依据《发布证券研究报告执业规范》规定特此声明,禁止我司员工将我司证券研究报告私自提供给未经我司授权的任何公众媒体或者其他机构;禁止任何公众媒体或者其他机构未经授权私自刊载或者转发我司的证券研究报告。刊载或者转发我司证券研究报告的授权必须通过签署协议约定,且明确由被授权机构承担相关刊载或者转发责任。
依据《发布证券研究报告执业规范》规定特此提示我司证券研究业务客户不要将我司证券研究报告转发给他人,提示我司证券研究业务客户及公众投资者慎重使用公众媒体刊载的证券研究报告。
依据《证券期货经营机构及其工作人员廉洁从业规定》和《证券经营机构及其工作人员廉洁从业实施细则》规定特此告知我司证券研究业务客户遵守廉洁从业规定。