ARTICLE · 1150399
香港报销收据:纸本和PDF怎样保存
准备报销、交账资料,先分清收到的是纸本收据,还是原生PDF/电子附件。纸本制作完整、清晰的影像;原生电子文件不必先打印再扫描。两条路线都要回到电子保存条件,不能只看文件有没有上传。
提交方式先按公司的报销规则;本文处理的是资料日后怎样保存和取阅。整理完,可让接收同事按公司指定的路径找回并打开一份完整文件,再用文末交接卡记录位置、来源和结果。
先看三个条件,再谈电子归档
香港税务局接受符合条件的电子业务记录。其电子记录说明书PAM60引用《电子交易条例》第8条,列出三个保存条件:
1. 日后仍能取阅,并可用于查考。
2. 保留原来生成、发出或接收的格式,或使用能证明准确反映原资料的格式。
3. 保留能识别来源、目的地,以及发出或接收日期与时间的相关信息。
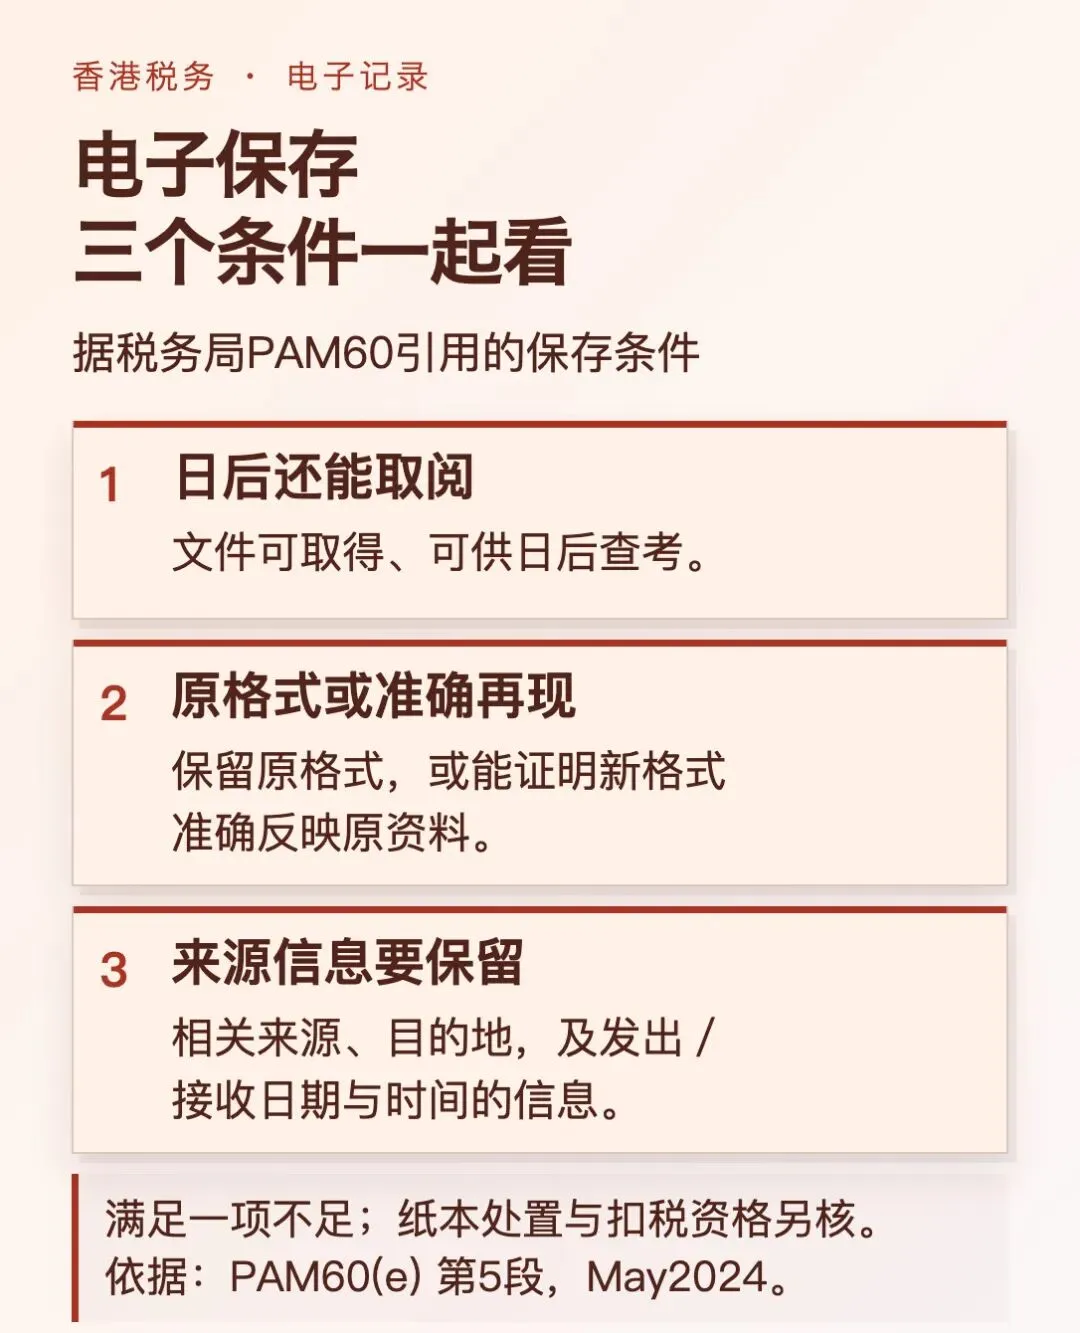
例如,扫描件清晰,但公司后来无法按归档路径取回,仍不能仅凭“扫描清楚”认定满足全部条件。转换格式时若丢了重要内容或来源信息,也要回头补齐。
税务局另建议确保完整性、显示清晰可读、能按适用格式提交或展示,并由机构内的责任人执行或监督转换、保存及纸本处置。责任人的监督是税务局的实务建议;下面的交接卡则是我据此整理的操作建议,并非官方表格。
收到纸本和PDF,走两条路
原本是纸本:制作完整、清晰的影像,逐页对照原件,检查有无裁掉资料、漏页或反光遮字。扫描保存是PAM60讨论的影像方式;影像清楚仍须连同取阅、准确再现及相关来源信息一起核对。
原本是电子文件:PAM60说明不必先打印再扫描。建议直接保存原PDF、附件或电子文件,并保留相关电邮、发件人、收件人及发出或接收时间等来源资料;只截一张屏幕图,可能丢掉这些内容。
两条路都回到前述三个保存条件。本文只讨论仍在经营的香港公司的普通报销记录;特殊法律文件、公司解散后的保存安排须另核。
符合PAM60所述安排时,转换前无须向税务局申请。这不是税务局认证某款扫描工具、App或文件库。
下次交账,带上这张卡
把下面内容复制到你们现有的交接表,每个归档批次填一次;换人或迁移文件库时再抽查一次。接收人应是公司指定、有相应权限的同事,无须向所有人开放。
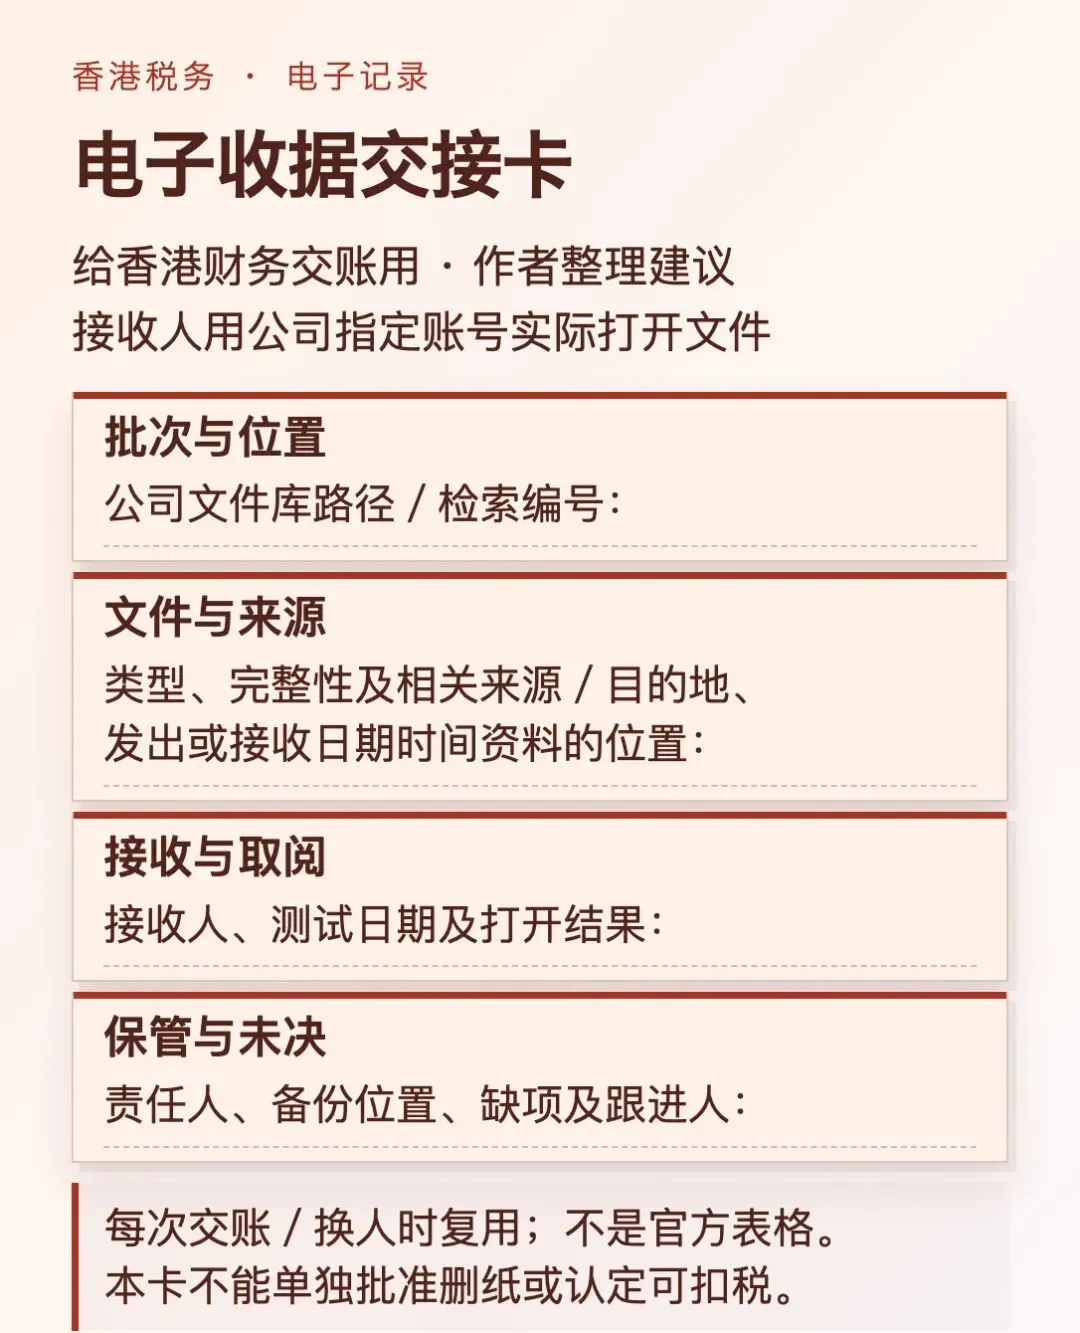
电子收据交接卡|作者整理建议
批次与位置:________;公司指定文件库路径/检索编号:________。
文件与来源:纸本影像/原生电子文件;完整性核对结果:________;来源、目的地及发出或接收日期时间的相关资料保存位置:________。
接收与取阅:接收人:________;用公司指定账号找回并打开文件的测试日期、结果:________。
保管与未决:责任人及备份位置:________;未补文件/读取失败/需另核原件的事项、跟进人:________。
最有用的一步,是让接收人亲自打开一份文件,而不只签“已收到”。税务局较早的记账指南建议为电脑资料备份并安全保存;抽样取阅和备份恢复测试是作者建议,不是法例指定的测试频率。某份文件打不开,就记录缺口并找责任人处理,不要把整个批次写成“已核对”。
归档完成,也别顺手删纸
税务局允许符合条件的原件影像作税务保存的替代方式,但这张交接卡只检查交接,不能单独作为销毁批准。处置纸本前,仍须核对电子转换和保管是否满足要求,由责任人执行或监督,并另查文件涉及的其他法规、合同、保养或争议是否需要原件;有未决事项,先保留原件再核。
《税务条例》第51C条的一般保存期,是相关交易、行为或营运完成后不少于7年,不从拍照日重新起算。保存得完整,也不等于支出必然可扣税,扣除资格须另作税务判断。
这张卡适合留在每次交账和换人时重复使用:收据放在哪里、谁接手、公司以后还能不能取阅。
公开来源
资料核验截至2026年10月10日。电子保存依据PAM60(e) May2024;较早Guide August1995仍写保留来源文件,PAM60则专门解释符合条件的影像替代,本文以专项说明处理电子保存问题。
IRD|Admissibility of Business Records Kept in Electronic Form for Tax Purposes(PAM60(e),May2024;PDF2–3,第4–8段)
https://www.ird.gov.hk/eng/pdf/pam60e.pdf
IRD|Record Keeping(第1、2、4、6项,2026-10-10读取)
https://www.ird.gov.hk/eng/tax/bus_rke.htm
IRD|A Guide to Keeping Business Records(August1995;PDF6/10/18–19,正文2/6/14–15)
https://www.ird.gov.hk/eng/pdf/51c_pam.pdf
IRD|BIR51 Notes(G:税务调整,2026-10-10读取)
https://www.ird.gov.hk/eng/tax/bir51e_notes.htm