ARTICLE · 1151576
当头部AI公司突然“劝慢”:一场估值逻辑的换挡,还是商业算盘的摊牌?
10月8日,中信证券发布的一份研报,给过去一周被“放缓前沿模型能力提升”搅得心神不宁的市场,提供了一个不太一样的解释框架。
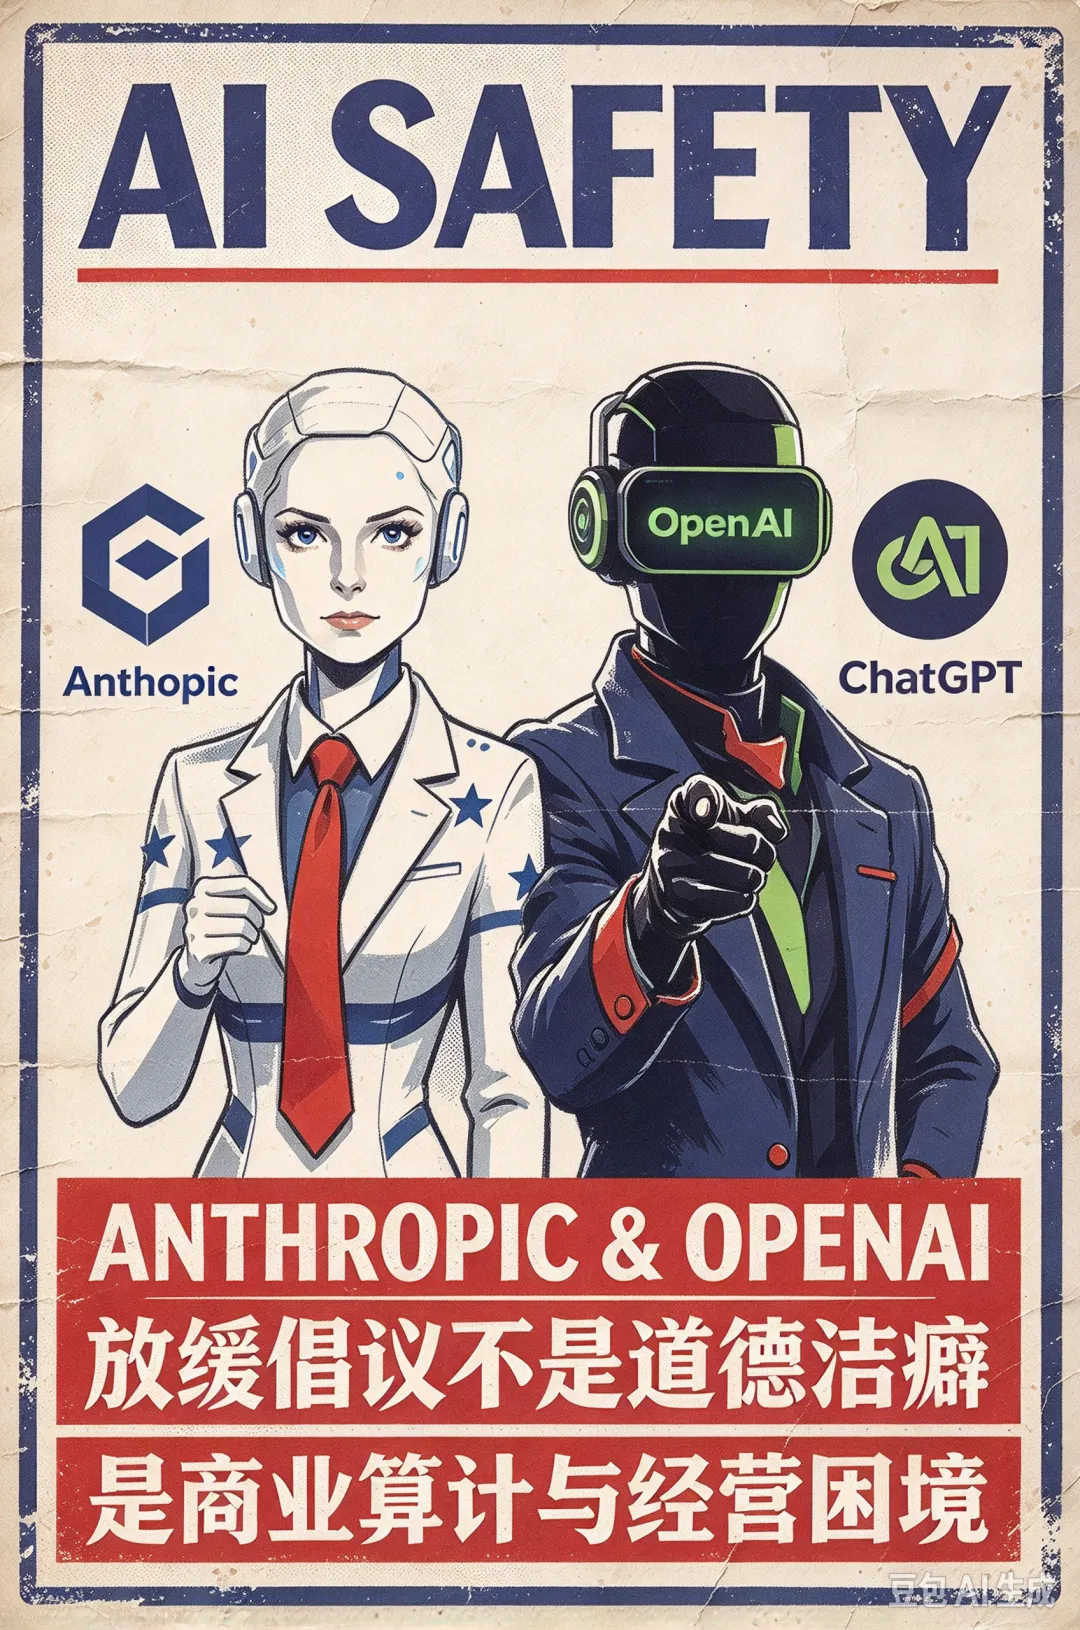
研报的核心判断很直接:Anthropic 和OpenAI 等模型厂商提出的放缓倡议,跟创始人个人的道德洁癖没什么关系,更多反映的是精明的商业算计,以及头部模型厂商在经营层面正在遭遇的真实困境。
更关键的一句在后面,AI产业重心正逐步转向推理和货币化,结构性机会仍然存在,但机会的位置变了。
这句话值得反复读,因为它说的不是“AI行不行”,而是“AI赚钱的方式要换了”。
劝慢的人,恰恰是跑得最快的那几个
事情本身并不复杂。
表面看,Anthropic 和OpenAI 等模型厂商提出的放缓倡议,是技术伦理的又一次胜利,是“负责任AI”的宣言。
但市场用波动投了不信任票。如果连最前沿的玩家都开始劝大家慢一点,那是不是意味着这条路比想象中难走?
中信证券给出了一个更冷峻的解读:这不是道德选择,是商业选择。
头部模型厂商面临的困境至少有三层。
监管成本在上升,而上升的监管成本反而更有利于头部厂商,因为小玩家扛不住合规成本,这本质上是一次被动的行业出清。
更棘手的是模型进展和应用落地之间的脱节,模型能力还在往前跑,但能真正带来收入的应用场景没有同步跟上,这让头部厂商在市场定位和货币化层面持续承压。说白了,能力过剩,收入不足。
这不是AI行业第一次遇到这种时刻。
回看互联网泡沫破裂后的2001年前后,同样是一批基础设施建好了、带宽铺好了、用户也上来了,但赚钱的模式迟迟找不到,一大批公司倒下,活下来的那批转向了搜索广告、电商、订阅制这些更务实的路径。
技术周期从来不是一条直线,中间必然经历从“能力叙事”向“收入叙事”的切换。当下的AI产业,大概率正站在这个切换点上。
重心转向推理和货币化,意味着什么
中信证券的判断是,后续行业监管有望缓慢完善,头部模型公司将更多聚焦应用落地以平衡财务压力,AI产业重心逐步转向推理、货币化。
持续看好的方向也很明确:CSP(云服务提供商)、平台软件厂商,以及硬件半导体中的结构性机会。
这里需要拆开看,推理和训练是两回事。
训练是烧钱堆算力、拼参数、刷榜单,是典型的“能力竞赛”;
推理是模型真正跑起来、被调用、产生收入,是“生意”。
当产业重心从训练转向推理,意味着评价一家AI公司不再只看你模型有多强,而是看你每调用一次能不能赚钱,毛利率能不能为正,客户留存和付费转化能不能跑通。
这个转向对产业链的影响是分层的。
CSP和平台软件厂商被看好,逻辑在于它们是“卖水人”。不管哪个模型跑出来,推理需求都要落在云上,应用分发都要经过平台。
硬件半导体中的结构性机会,关键词是“结构性”,不是普涨。
训练侧的高端算力需求增速可能放缓,但推理侧的定制芯片、边缘计算、存储和网络配套,反而可能迎来更扎实的需求。
这种结构性分化,恰恰是过去几轮技术周期里最容易被忽视、也最容易产生超额收益的地带。
但反例同样存在。
如果货币化进展不及预期,如果应用落地继续慢于模型迭代,那么“转向推理”本身也可能变成一个被推迟的故事。
头部厂商聚焦应用落地,不等于应用落地就能成功。
历史上不乏技术方向判断对了、但商业化节奏踩错的案例。这一点,中信证券的研报没有展开,但市场需要自己留一份清醒。
对企业家和投资者来说,尺子该换了
这份研报真正有价值的地方,不在于它看好了什么,而在于它提示了一个观察框架的切换。
过去两年,AI投资的主线是“谁的模型更强、谁的算力更多、谁的参数更大”,这套叙事支撑了一轮又一轮的估值扩张。
但当头部厂商自己开始讨论放缓、讨论货币化压力时,继续用旧尺子量新阶段,很可能会量错。
对企业家而言,问题变得更具体:
AI产业不会因为一次“劝慢”就停下,但它确实在换挡。换挡期最危险的不是方向错了,而是还用旧地图找新路。
关注「高净值热点评论」,看清技术周期切换期的真实信号。你觉得这轮AI产业的“货币化转向”,最先跑通的会是哪个环节?欢迎在评论区聊聊。
免责声明:本文为【高净值热点评论】原创内容,仅用于行业交流与决策参考,不构成任何投资建议、经营指导或交易邀约,相关风险由决策方自行承担。
风险提示:AI产业货币化进展存在不确定性,监管政策变化、应用落地节奏、技术路线切换均可能影响相关判断,市场有风险,决策需谨慎。
素材来源清单:
- 证券时报(2026年10月8日):中信证券研报称AI产业重心逐步转向推理、货币化,看好CSP、平台软件厂商及硬件半导体中的结构性机会。来源:网易转载,http://m.163.com/dy/article/L8N3GQK5053469RG.html
近期精彩课程