ARTICLE · 1177854
AI 服务支出第一次超过软件:等来的不是人天红利,是工时表的讣告
10 月 8 日,采购管理软件商 Coupa 发布了 Q3 的 Business Spend Index(企业支出指数,BSI)报告。这个报告统计的是企业的IT采购支出:已批准的采购订单、已签的合同、已执行的续约。
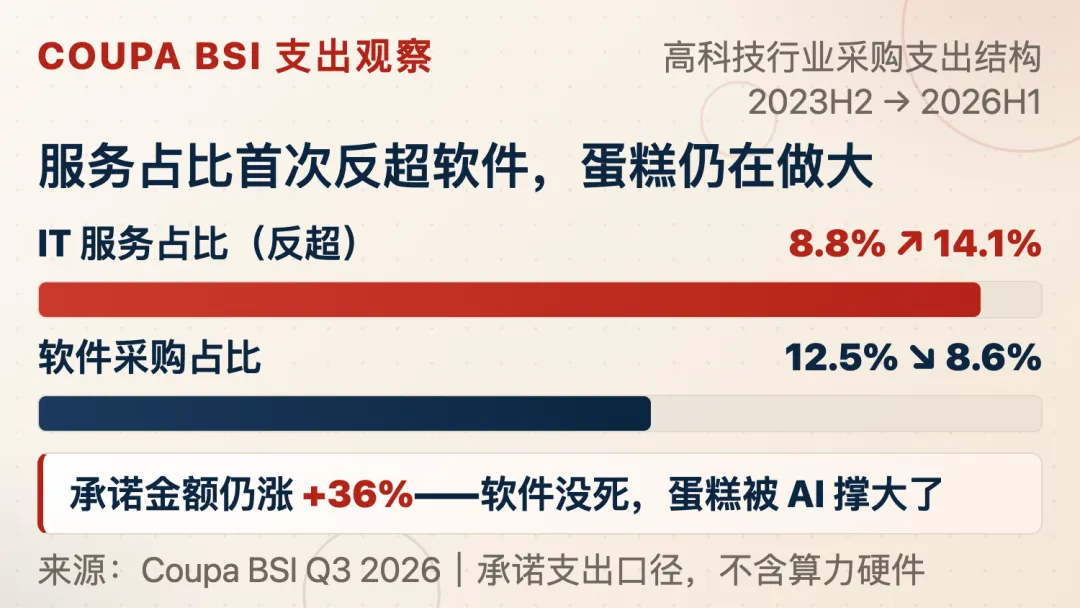
报告里最扎眼的一组数字:高科技行业客户的采购支出里,IT 服务占比从 2023 下半年的 8.8% 涨到 2026 上半年的 14.1%。同期软件占比从 12.5% 跌到 8.6%——服务第一次超过了软件。
先说这件事动了谁的利益。客户预算表里,"软件订阅费"在变少,"服务费"在增加。表面看起来,这对卖咨询、卖实施、卖人天的服务商来说,听着像春天来了。
但先别急着开香槟。在预算狂欢的背后,另一份行业调查却泼来冷水:客户虽然把钱拨给了服务,但正在把合同从"按人头买工时",悄悄改成"按交付结果买单"。
预算换位是真的,但人天红利是假的。乙方等来的不是工时表的春天,而是工时表的讣告。
一、先泼三盆冷水:这个"首次超过"有三条边界
虽然这组数字很扎眼,但"首次超过"有三条前提和边界,值得仔细分析。
第一条,它数的是"签了单的钱"不是"付了的钱"。BSI 统计的是承诺支出:采购订单、合同、续约。样本是 2025 年 8779 亿美元采购额、1487 家企业、5 个美国行业。实际履约中,订单可以缩量、可以取消。
第二条,"高科技行业"指的是甲骨文、英伟达这类科技公司作为采购方的支出结构,不是"所有行业都在买 AI 服务"。连科技大厂把 AI 嵌进业务流程时,内部技术团队也顾不过来,同样要花大钱买外部团队做数据治理和落地交付。但在金融、制造、企业服务、医疗等传统行业里,并没有出现服务反超,金融业的 IT 支出甚至在缩水疲软。而且报告统计的是日常软件和服务采购,底层的算力和服务器硬件并不算在里面。
第三条,"首次"只是这份数据里的首次。在 Gartner 2026 年三季度(3Q26)的预测里,AI 服务支出早就超过 AI 软件了。2026 年全球 AI 服务 5765 亿美元、AI 软件 4616 亿美元,明年差距还要拉大。所以 Coupa 这组数字真正的价值不在"首次",在于拿真实订单把预测坐实了——签了字的合同,比预测模型硬。
还有一句得替软件说公道话。虽然占比跌了,但软件花的钱的绝对值没跌:软件承诺金额同期还涨了 36%。软件没死——而是蛋糕被服务撑大了。
二、需求是真的:四条线互证,不是一家之言
判断"这是真需求还是报告话术",别只看 Coupa 一家。四条互不相关的证据链,指向同一个方向。
订单线。纳斯达克从 2025 年 10 月收盘到 2026 年 3 月低点回调了 13.2%,资本市场在给 AI 投资周期泼冷水。同一时期,高科技企业的 BSI 采购指数六个月里五个月创新高。股市吓破胆,企业照签单——预算投票比股价诚实。
预测线。除了占比反超,Gartner 3Q26 还给了一句定调:GenAI 正处在"泡沫破裂低谷期",技术成熟后软件和服务的需求会加速——注意,服务排在软件前面。
合同线。研究机构 ISG 的 2026 年二季度数据:全球技术服务合同额同比增长 43% 至 424 亿美元,史上最快增速,连续第 8 个季度双位数增长。它只统计年合同额 500 万美元以上的合同——大单在涨,不是零散小单堆出来的。
财报线。埃森哲 FY2026 财报(截至 2026 年 8 月):技术代运营与托管业务收入 373 亿美元,第一次超过传统咨询业务的 369 亿。四季度托管订单 127.7 亿创纪录,单季 141 个一亿美元以上的大单也是新高。全球最大的交付巨头肚子里,也在发生一模一样的大换血。
最底下还有一层地基。MIT NANDA 2025 年 7 月的报告说,走外部合作路径的 AI 项目投产率约为内部自建的 2 倍(153 份问卷加 52 场访谈,调研样本虽有偏向——但大方向可靠)。企业用钱包承认了"AI 这事自己做不成",这是服务支出上涨最深的地基。
三、同一份数据里,藏着三条坏消息
服务支出在涨,不等于做服务的乙方日子变好。拆开看,涨的和跌的根本不是同一种服务。
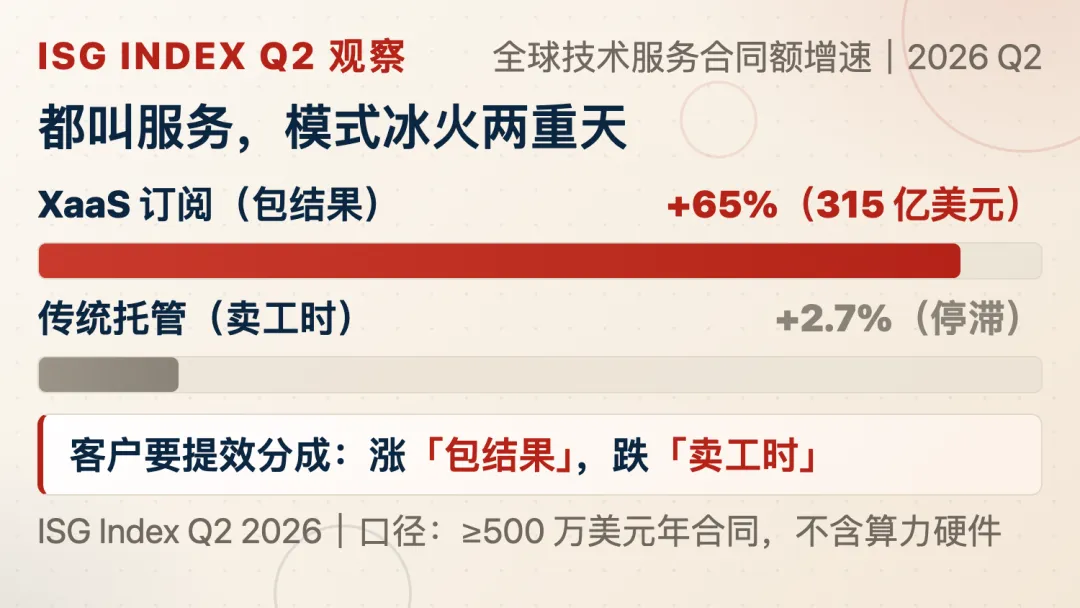
坏消息一,服务内部在剧烈撕裂。同样看 ISG 同季度数据:订阅式云服务(XaaS)暴涨 65% 至 315 亿美元,但传统的驻场运维与流程外包只涨了 2.7%。注意这里的差别:埃森哲大涨的,是把 AI 融入全流程的高阶数智代运营;而传统堆人头出差、靠驻场吃差价的纯人力外包,正在面临人天费率大跳水。 客户甚至开始在合同里塞进"乙方自费提效"条款——要求你自费采购 AI 工具帮他降本,他不补一分钱研发费,只拿一张长期合作的空头支票来画饼。涨的是"包结果"的服务,跌的是"卖人头"的服务。都管自己叫服务,货色完全不同。
坏消息二,合同在换写法。HFS Research 的 CEO Phil Fersht 观察到了一个新趋势:印度外包的客户刚签了不到两年,就推倒原合同重新谈判。客户不仅要求改成按结果付费,还要分走 AI 提效省下来的钱(据行业媒体报道)。Infosys 在财报会上承认,GenAI 能让客服类项目成本降 20% 到 40%。华尔街日报 CFO Journal 报道,德勤内部预测传统工时制咨询的市场占比未来十年将显著萎缩。原文在付费墙后,细节只有转述。客户推倒合同跟项目成败无关——AI 让"按小时付费"在算术上说不通了。
坏消息三,涨幅里有水分,对手也在变多。Coupa 自己在报告里承认,上半年各行业支出抬升主要是因为"单价变贵了,而不是签单数量变多了"。服务占比 14.1% 里,多少是真需求、多少是 AI 人才身价暴涨灌出来的水分,报告没拆。另一边,甲方在疯狂自建交付团队。外企管这叫 GCC(全球能力中心),放到国内,就是各大银行、车企、央国企疯狂成立的"数科公司与自建数智团队"。他们的话风也变了,不再叫内部支持,直接抢乙方的活。客户自己养交付部,抢的就是这块服务需求。
四、落到你的报价单:三个动作,按时间排
这组数据别当新闻看,当谈判弹药和预警器用。三个动作,按时间排。
·本周,话术先行:把"高科技企业 14.1% 的采购预算流向服务、第一次超过软件"做成开场,但落点必须是"帮客户把 AI 落地",不是"我们有人可卖"。投标材料里加一页"外部落地对自建"的对比:外部合作投产率约为自建 2 倍,比任何方法论 PPT 都直接。
·谈判桌上,防的是条款:客户大概率会学外包那套,提出"AI 提效分成"——省下来的工时成本他要分走。与其被动挨砍人天费率,不如主动设计分成对赌,或者把项目打包成一口价包结果交付。表面帮客户省了预算,实际上你用 AI 工具大幅缩短了人天,真实交付利润率反而拉上去了。报价单现在就拆:人天项和结果项分开标价,先自己拆开的人掌握定价主动权。合同里出现"要求乙方自费上 AI 工具换长约"时,算完摊销后的真实毛利再签。碰上客户自建团队或数科公司抢单,别当敌人,改卖"陪跑加移交":共建六个月,帮对方把流程跑顺并移交,这块需求正在快速上升。
·本季度,摆上桌面的是收入结构:算清自家收入里"人头驱动"和"结果、订阅、托管驱动"各占多少。2026 年海外 IT 服务商股价在集体下跌,哪怕营收还在增长、对外调高了全年业绩预期的公司也在跌——资本市场正在狠砍"纯按人头计费"的估值倍数。这个比例今天是董事会的报表项,明天就是公司的生存指标。
收个尾。预算口子确实换位置了,从软件盒换到了"把 AI 用起来"的工程和服务。但客户没有变大方,只是换了个付款姿势。
谁先换掉工时表,谁先吃到这波迁移;还按人头报价的,涨的是同行的预算,跌的是自己的估值。
资料来源:Coupa BSI Q3 2026 报告及新闻稿(2026 年 10 月)。Gartner 3Q26 AI 支出预测(2026 年 9 月,预测数随季度滚动修订)。ISG Index Q2 2026(2026 年 7 月)。埃森哲 FY2026 财报(2026 年 10 月)。MIT NANDA《GenAI Divide》(2025 年 7 月,153 份问卷样本)。印度外包重谈合同、德勤内部预测、IT 服务商股价解读为媒体或分析文转述;德勤原文在付费墙后,个别细节未经官方核验。