ARTICLE · 1184119
AI人脸绕过核验,18.95亿数电票虚开案牵出5000多家企业
AI人脸绕过核验,18.95亿数电票虚开案牵出5000多家企业将企税薪解设为“星标🌟”,第一时间收获最新推送 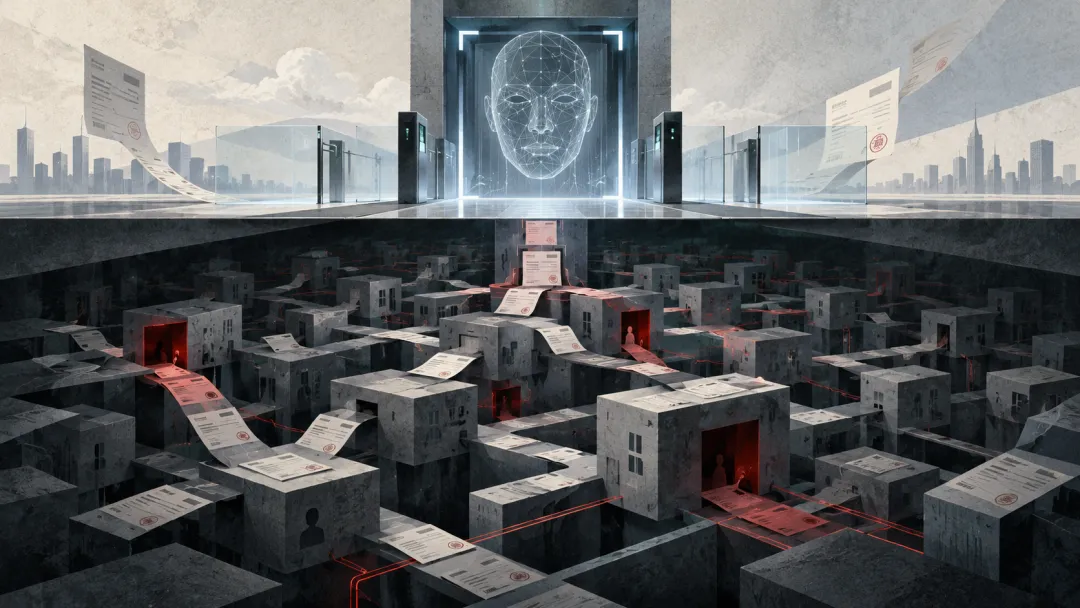
财务收到一张数电票,通常先看几件事。 开票公司能不能查到。 发票在系统里能不能查验。 票面信息有没有问题。 这些都对得上,很多人基本就放心了。 但内蒙古刚破获的一起虚开案,正好提醒企业: 一张发票能在系统里查到,不等于这张票背后真的发生过一笔生意。 这起案件涉案价税合计18.95亿元。 犯罪团伙集中注册、控制了700余家空壳公司,累计虚开数电票2万余份,受票企业涉及全国31个省份、5000余家公司。 据警方披露,这还是全面数字化电子发票推广以来,内蒙古立案破获的首起利用“数电票”虚开案件。 更值得注意的是,这个团伙连开票时的人脸核验都想到了办法。 01. 这次连AI人脸都用上了 警方披露的作案链条很完整。 犯罪团伙先通过网络非法购买空壳公司信息和公民个人信息,再把相关人员绑定为空壳公司的办税人、开票人。 接着联系制作AI人脸视频,利用生成的AI动态人脸绕过电子税务局系统核验登录。 进了系统以后,再大量开具数电票,最后通过网络社交平台和中间分销商,把发票卖到全国。 这个案子值得看的,不只是18.95亿元这个数字。 更值得看的,是它已经把虚开的链条搬到了线上。 空壳公司是真实登记的主体。 办税人员身份也经过了系统核验这个环节。 数电票也是从正式系统里开出来的。 那为什么最后还是虚开? 因为系统解决的,始终只是其中几个环节。 它解决不了最根本的那个问题: 这笔生意,到底有没有真的发生。 02. 人脸核验看“人”,发票查验看“票”,最后还得看“事” 这三层,很容易被混在一起。 先说“人”。 国家税务总局今年4月发布的合规开票问答提到,发票应由实名办税人员完成身份验证后开具。 所以身份核验解决的,主要是: 当前办税人员的身份有没有经过系统验证。 再说“票”。 国家税务总局全国增值税发票查验平台可以查验发票。 但平台自己有一句很明确的提示: “本平台仅提供所查询发票票面信息的查验结果。” 这句话其实已经把边界划出来了。 系统可以告诉你,这张票的票面信息能不能对应上。 但它没有替企业判断: 这家公司为什么给你开这张票? 这笔交易到底有没有发生? 这就是第三层——“事”。 有没有卖这批货。 有没有真正提供服务。 受票企业是不是确实买了。 金额怎么来的。 钱付给了谁。 这些才是业务真实性的问题。 税务总局今年4月发布的合规开票问答和正负面清单,也不只是让企业看票面。 还要看业务是否真实有效、商业目的是否合理,并原则上符合合同流、货物流或服务流、资金流、发票流相对应的要求。 所以这件事可以记得简单一点: 身份核验看“人”。 发票查验看“票”。 业务是不是真的,还得看“事”。 前面两关都过了,并不能说明第三关也没有问题。 03. 一张100万元的咨询费发票,查得到就够了吗? 举个企业里很常见的例子。 公司收到一张100万元的咨询服务费数电票。 系统里能查到。 票面信息也没什么问题。 财务做到这里,票面审核基本完成了。 但如果这笔钱金额比较大,最好再多问几句。 咨询了什么? 谁提供的咨询? 有没有合同? 有没有方案、报告或者其他交付成果? 100万元是怎么定出来的? 钱最后付给谁? 开票公司有没有能力提供这样的服务? 如果这些问题一个都解释不清,那这张票能查验,意义其实很有限。 因为风险点根本不在“系统里有没有这张票”。 而在: 为什么会有这张票。 所以数电票时代,查验当然还要做。 只是不能查完票,就默认业务也审核完了。 04. AI能绕过一次核验,但一家企业不能只靠一张脸经营 这个案件还有一处很有意思。 整个链条已经相当“线上化”。 空壳公司信息网上买。 公民个人信息网上买。 AI动态人脸拿来绕过登录核验。 数电票在线开。 发票也在线分销。 但最后还是被发现了。 案件线索始于2025年1月税务部门移送的涉税异常信息。 随后警方启动警税协作,通过数据关联比对和轨迹穿透分析,锁定了犯罪嫌疑人的真实身份和作案窝点。 这背后其实不难理解。 AI可以帮人绕过一次身份核验,但一家公司长期经营,不可能只留下一个登录动作。 正常企业会有人。 会有客户。 会有合同。 会有资金往来。 卖货的,可能还有采购、仓储、运输、交付。 做服务的,也得能说明人员、能力、合同和成果。 如果一家企业长期大量开票,却缺少与开票规模相匹配的人员、资金、履约和经营活动,本身就可能成为一个风险信号。 所以这个案子真正值得看的,并不是“AI居然能骗人脸识别”。 而是: 一个环节看起来正常,和整笔业务正常,完全是两回事。 05. 企业收数电票,查完票以后最好再多看一层 当然,不是以后每收到一张几十元、几百元的发票,都要把供应商重新尽调一遍。 没这个必要。 企业完全可以根据金额大小、业务类型、供应商熟悉程度和异常情况,设置不同的审核深度。 日常小额、长期稳定合作的业务,可以按原有流程走。 但如果是大额业务、首次合作供应商、异常交易,或者咨询费、推广费、技术服务费这类本身就比较难验证的项目,最好别只停在查票。 再看看: 这家公司为什么给我们开票? 有没有能力做这笔业务? 合同是谁签的? 货是谁送的? 服务是谁做的? 钱付给谁? 有没有验收、交付、工作成果或者其他业务资料? 合同、业务、资金和发票能不能互相对上? 说到底,两件事不一样。 查票,主要是核对发票票面信息和状态。 查业务,是看这张票背后的交易到底能不能成立。 数电票越方便,企业越不能把“系统里查到了”理解成“系统已经替我证明这笔生意是真的”。 06. 5000多家受票企业,也不能一股脑都算成有问题 这起案件公开材料提到,受票企业涉及全国5000余家公司。 但公开信息并没有说这5000多家公司全部参与虚开,也没有公布每家企业最后会怎么处理。 所以“5000多家受票企业”,不能直接翻译成: 5000多家企业都出事了。 对企业真正有用的问题其实是: 如果上游开票方后来被查出涉嫌虚开,或者被识别为高风险主体,自己还能不能把当年的那笔业务说清楚? 这个问题,我们之前在另一宗涉及303家保险机构的虚开发票案件里,专门写过。 当上游开票方出事以后,下游企业最先要问的,不是: “这张票还能不能用?” 而是: “当年的那笔业务,到底是不是真的?” 业务真实,和取得的发票是否合规,是两个需要分别处理的问题。 但如果业务本身就是假的,再完整的合同、付款和发票,也解决不了根本问题。 关于下游企业收到涉案发票以后具体该查什么、资料怎么留,我们在此前文章里做过专门梳理:被判9.22亿虚开,收票的303家保险机构该怎么办? 回到这次案件也是一样。 对于受票企业,真正重要的,不是手里只有一张能够查验的数电票。 而是能不能证明: 这张票背后,确实发生过对应的交易。 所以数电票时代,企业收票审核不能只停在一句: “财务查过了,这张票系统里有。” 最好再多问一句: “那这笔生意,也是真的吗?” 这才是这起18.95亿元数电票虚开案,最值得老板和财务重新检查的一件事。 (文中所用图片均由AI生成) 本文依据公安机关、税务机关公开信息及相关公开资料整理,仅用于企业经营、财税合规问题交流,不构成针对任何具体企业或个人的税务、法律意见。发票是否构成虚开、受票企业应承担何种责任,应结合真实业务、主观状态、资金及履约情况和具体证据依法判断,不能仅因上游企业涉案或取得相关发票即直接作出结论。参考资料:1. 内蒙古霍林郭勒警方关于18.95亿元数电票虚开案件的公开报道。2. 国家税务总局:《纳税人合规开具发票问题即问即答之一》,2026年4月24日。3. 国家税务总局:《国家税务总局发布纳税人合规开具发票正负面清单》,2026年4月24日。4. 国家税务总局全国增值税发票查验平台。
往期推荐