ARTICLE · 1191188
税金及附加|知识点+习题
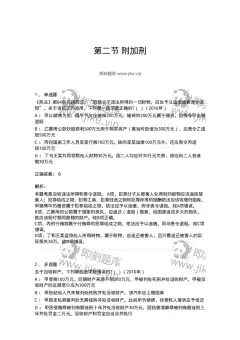
税金及附加|知识点+习题知识点梳理1. 税金及附加的核算范围 税金及附加,核算企业经营活动发生的相关税费。 ✅计入税金及附加:消费税、城建税、资源税、教育费附加、房产税、城镇土地使用税、车船税、印花税。 ❌不计入税金及附加:①增值税(价外税,不进损益);②企业所得税 → 所得税费用;③个人所得税(代扣代缴,负债);❹契税、耕地占用税、车辆购置税 → 计入资产成本。2. 税金及附加的账务处理①计提相关税费借:税金及附加贷:应交税费——应交××税⚠️特殊:印花税不需要预计应交数,不计入应交税费借:税金及附加贷:银行存款②期末结转损益(损益类科目,期末结转后无余额)借:本年利润贷:税金及附加一、单选题1. 下列各项中,应计入“税金及附加”的是()A. 增值税 B. 消费税 C. 企业所得税 D. 契税【答案】B【解析】增值税属于价外税;所得税计入所得税费用;契税计入资产成本;消费税计入税金及附加。2. 企业缴纳的印花税,账务处理正确的是()A. 借:税金及附加 贷:应交税费B. 借:税金及附加 贷:银行存款C. 借:管理费用 贷:银行存款D. 借:固定资产 贷:银行存款【答案】B【解析】印花税不通过应交税费科目核算,直接银行存款支付。二、多选题1. 下列税费,计入税金及附加的有()A. 房产税 B. 车船税 C. 城镇土地使用税 D. 耕地占用税【答案】ABC【解析】耕地占用税计入资产成本,不计入税金及附加。三、判断题1. 增值税属于企业的税金及附加,会影响当期损益。()【答案】×【解析】增值税是价外税,不计入税金及附加,不影响损益。2. 期末,税金及附加需要结转至本年利润,结转后该科目无余额。()【答案】√【解析】税金及附加属于损益类科目,期末全部结转本年利润,结转后余额为0。 关注我,每天学点财税知识,每天进步一点点,坚持带来大改变!