ARTICLE · 1218992
不做独立APP的绿泡泡短剧,会成为腾讯的下一个视频号么?
不做独立APP的绿泡泡短剧,会成为腾讯的下一个视频号么?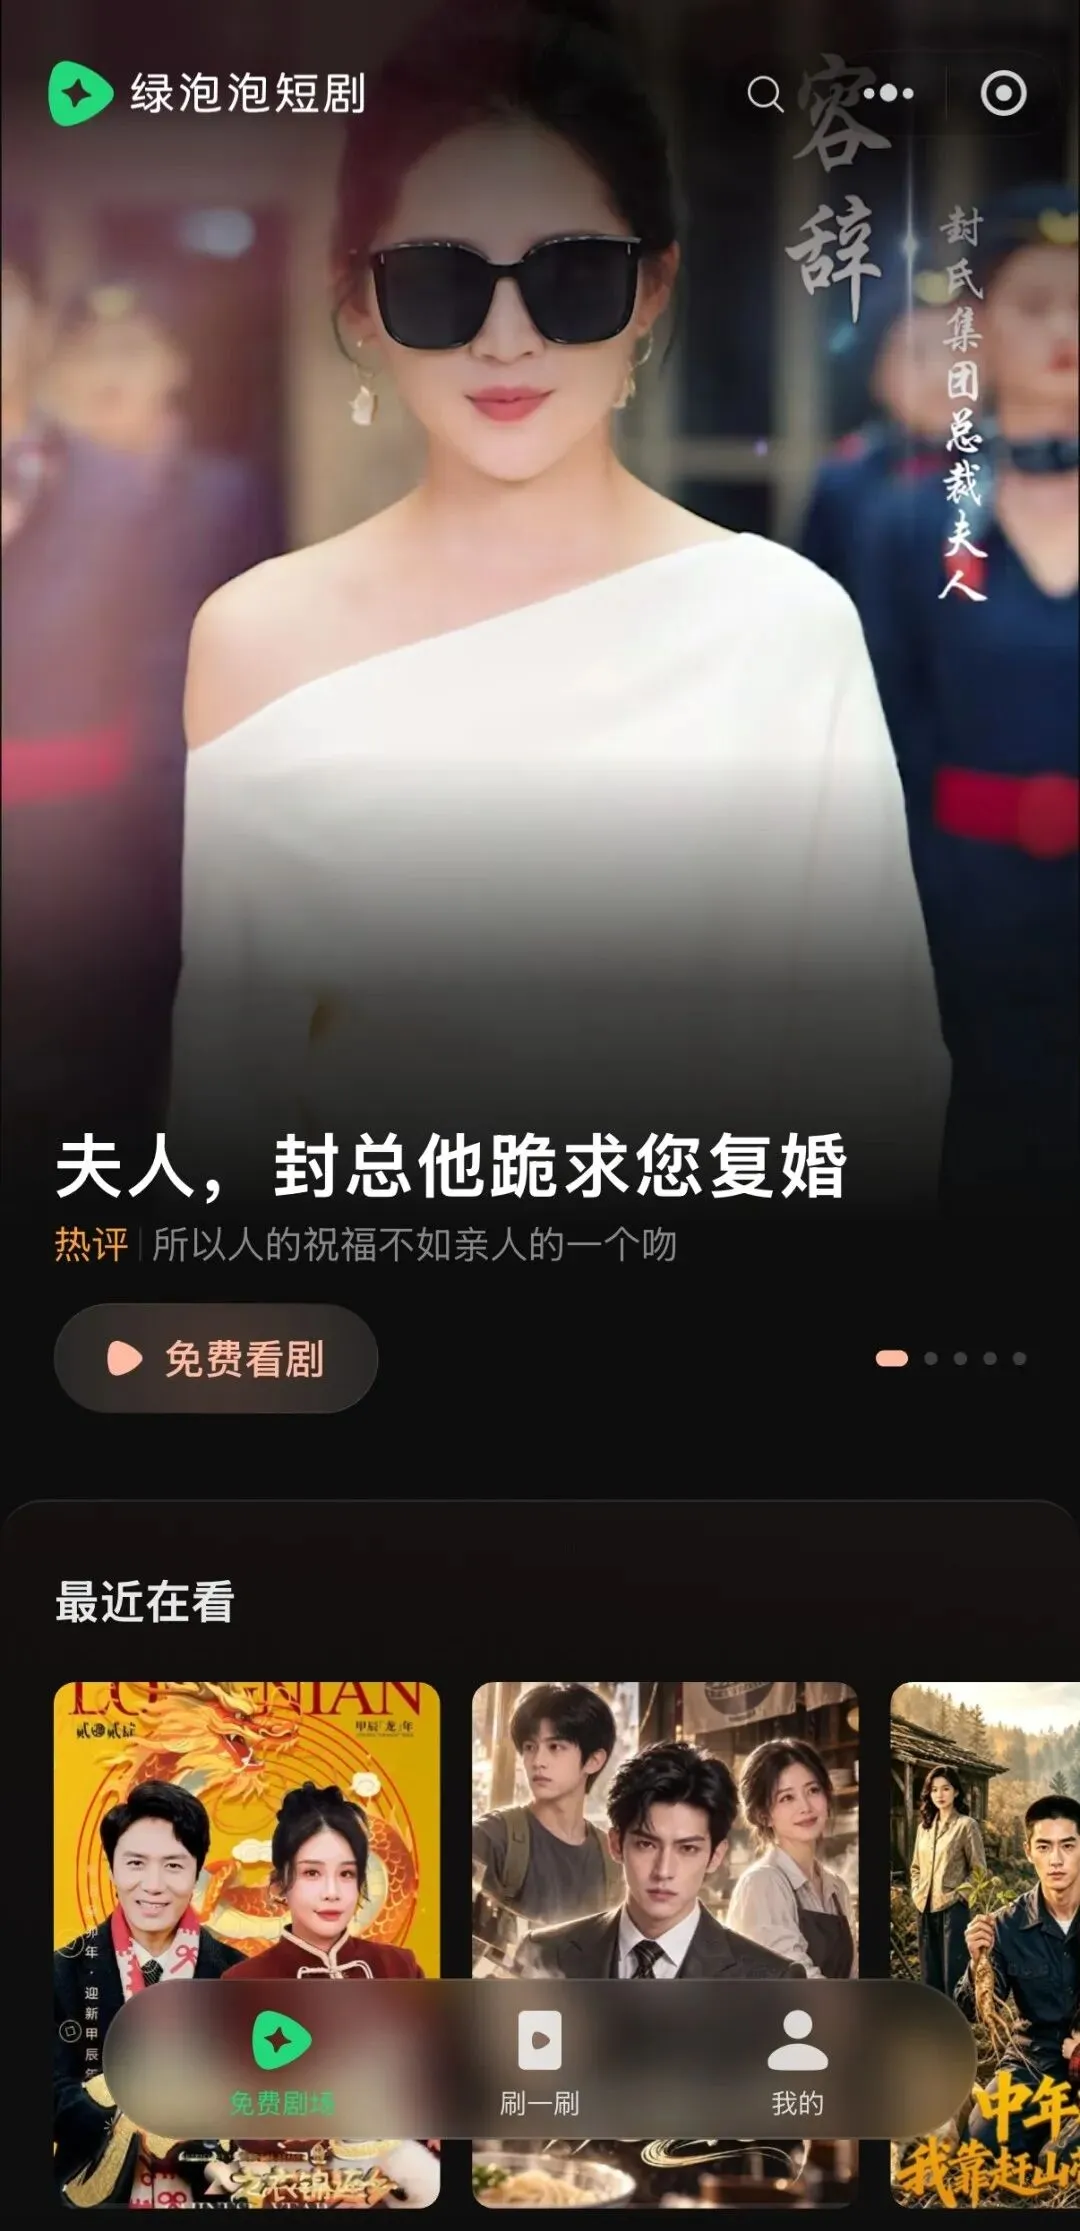
作者:朋铖 编辑:杜鹃 2026年,短剧市场已经跑出了一个拥有超过3亿月活跃用户的独立App,微信却选择把自己的短剧平台留在小程序里。 最近,微信开始推广名为“绿泡泡短剧”的官方小程序。与字节跳动旗下红果免费短剧一样,绿泡泡提供免费短剧,主要依靠广告获得收入,并设置了“免费剧场”“刷一刷”“我的”等栏目,试图让用户在一个平台里持续观看不同剧集。 但在产品形态上,腾讯没有选择与红果正面竞争。 QuestMobile数据显示,2026年5月,红果免费短剧月活跃用户达到3.56亿,加上百度旗下七猫、河马剧场等其他独立短剧App整体月活为4.02亿。 腾讯并非没有类似的产品。此前,腾讯视频已经推出过“火星短剧社”等短剧产品,也通过长视频平台探索精品微短剧。但如今微信推出绿泡泡,选择的仍然是小程序,而非一个需要用户下载安装的新App。 这种选择发生在短剧行业竞争格局已经相对清晰的阶段。红果不仅积累了大量用户,也逐渐建立起内容制作、发行、推荐和广告分成的商业体系。 腾讯为什么还要进入这个市场?绿泡泡又会不会像几年前的视频号一样,逐渐成为微信内部一个新的内容消费入口? 短剧最早的商业化,恰恰大量发生在微信小程序里。 在付费短剧兴起的阶段,用户往往通过短视频广告进入小程序,观看前几集后付费解锁后续内容。制作方依靠购买流量获得用户,小程序负责播放和交易。 这种模式让短剧快速发展,也使用户分散在大量不同的小程序中。用户为一部剧付费,却未必会记住在哪个平台观看。 红果改变了这套模式。 通过免费内容,红果降低了短剧的观看门槛,再通过独立App把原本分散的用户集中起来。用户看完一部短剧,可以在平台内继续寻找下一部,而不必反复从外部广告进入。 在抖音流量、番茄小说IP和推荐算法的支持下,红果逐渐将依靠单部爆款获客的短剧生意,变成了能够持续吸引用户的内容平台。 不过,独立App的崛起,并没有让微信里的短剧消费消失。 QuestMobile数据显示,2026年5月,微信短剧小程序整体月活跃用户仍有5.08亿,同比增长25.4%。同期短剧独立App整体月活为4.02亿,同比增长77.1%。两个渠道的用户存在重合,但都在保持增长。 这解释了腾讯为什么未必需要再做一个红果。对于独立App而言,需要先争夺下载量,再培养用户主动打开的习惯。而微信已经拥有大量短剧用户,可以通过视频号、搜索、社交分享等渠道,将用户带入绿泡泡。 相比红果,微信的优势未必是短剧内容更丰富,而是用户不需要为观看短剧改变原有的使用习惯。 更重要的是,绿泡泡的出现,可能改变微信在短剧产业链中的位置。 过去,微信主要提供流量、支付、小程序和广告商业化基础设施,短剧的制作、发行和用户经营大多由第三方完成。如今,微信开始尝试直接经营一个统一的短剧消费平台。 对腾讯而言,与其重新建立一个独立App,不如先把已经发生在微信内部的短剧消费组织起来。 不过,用户容易进入小程序,并不意味着会长期留下。红果已经建立了用户主动打开App追剧的习惯,绿泡泡却还需要证明,用户是否愿意在看完一部剧后,继续留在这个小程序里。 腾讯对短剧的态度,正在发生变化。 2025年初,马化腾在腾讯年会上曾表示,腾讯不会做低质量短剧,而是坚持投资精品短剧。 一年后,他再次谈到了短剧。2026年1月的腾讯年会上,马化腾提到,腾讯视频过去一年受到短剧冲击。除了继续投入高品质长视频,腾讯也要尝试一些广告驱动的产品。 从精品短剧到广告驱动的内容产品,腾讯开始正视短剧对原有视频业务的影响。 过去,长视频平台依靠影视剧、综艺等精品内容吸引付费会员,并通过广告实现商业化。但红果的增长证明,用户愿意在免费、依靠广告变现的剧情内容上投入大量时间。 这种变化已经反映在用户数据中。 QuestMobile数据显示,2026年5月,短剧独立App用户月人均使用时长达到26.9小时,月人均使用次数为125.6次,均已超过在线视频行业整体水平。 短剧已经不再只是依靠夸张剧情吸引点击的低成本内容,而是在成为一种高频娱乐消费。 对于腾讯,这意味着两种影响。一方面,红果正在争夺原本属于腾讯视频等长视频平台的观看时间。另一方面,短剧带来的广告展示和内容消费机会,也在向新的平台集中。 从更广泛的移动互联网竞争来看,腾讯此前已经经历过类似变化。 2018年前后,抖音和快手快速增长,腾讯曾试图通过微视等产品争夺短视频市场,但始终未能取得类似微信在社交领域的优势。 直到2020年,微信推出视频号,腾讯才逐渐找到另一条进入短视频市场的路径。 视频号并没有让用户重新下载一个App,而是直接建立在微信内部。它既可以利用算法推荐内容,也可以借助微信已有的社交关系进行传播。 此后,视频号逐渐发展出内容创作、直播、电商和广告等业务,成为腾讯内容生态的重要组成部分。 视频号的经历证明了一件事:即便其他公司已经在某个内容市场建立领先优势,微信仍然有机会依靠自身的流量、社交关系和商业化能力,建立不同的竞争路径。 但绿泡泡与当年的视频号又不完全相同。 视频号的出现是微信补足自身短视频内容生态的过程。绿泡泡则是在微信内部已经存在大量短剧用户的情况下,尝试把分散的观看行为集中到官方平台。 这也解释了微信近期对内容供给的投入。9月23日,微信开放平台公布2026年第四季度微短剧激励活动,针对接入绿泡泡联合发行机制、达到相应观看要求的优质新剧,推出最高相当于100%广告收入的激励。 与其说微信是在争夺用户,不如说它同时开始争夺短剧制作方和发行商。 毕竟,短剧平台不是有流量就能做成的生意。红果已经建立起成熟的内容供给、推荐和广告分账体系。制作方选择一个平台,不只考虑流量多少,更关心能否获得持续、稳定的收入。 腾讯拥有阅文、腾讯视频等内容资源,也具备广告商业化能力,但这些资源能否真正转化为绿泡泡的内容优势,还需要时间验证。 而微信也要面对自身生态的利益分配问题。如果更多流量开始向官方短剧平台集中,原本依赖微信流量经营的第三方小程序、制作方与发行商,都需要重新寻找自己的位置。 这场竞争不仅发生在腾讯与字节之间,也可能改变微信内部短剧生意的运作方式。 从绿泡泡目前的产品形态来看,微信显然不满足于让它只承担短剧播放功能。 “免费剧场”提供内容分类,“刷一刷”通过推荐流推动连续观看,再加上点赞、评论、收藏等功能,绿泡泡已经具备一个独立内容平台的基本形态。 但如果绿泡泡要进一步成为与视频号并列的内容入口,腾讯首先需要回答一个问题:微信为什么需要两个不同的视频消费平台? 用户打开视频号,可以观看短视频、直播,也可以通过短视频片段发现某部短剧。绿泡泡则更适合承接完整剧集,以及用户接下来的连续观看。 两者存在不同的使用场景,却也存在明显的重合。 如果微信把大量短剧内容直接放进视频号,短剧可能成为其内容供给的一部分,却很难形成独立的剧集分类、追剧记录和发行商业化体系。 反过来,如果绿泡泡完全脱离视频号独立发展,它又需要重新建立用户发现内容的渠道。 因此,视频号负责内容发现、绿泡泡负责完整观看,可能是更适合微信的分工方式。 不过,这并不意味着绿泡泡只能依附于视频号。 当用户逐渐形成主动打开绿泡泡追剧的习惯,它就可能获得更稳定的使用频次和内容消费时长。而持续的用户需求,又能够吸引制作方提供更多内容,推动平台自身的增长。 红果已经证明了短剧独立消费习惯的商业价值。绿泡泡需要证明的则是这种习惯能否建立在微信小程序中。 微信需要的是一个能够创造新增内容消费、带来广告收入,并让制作方获得合理回报的平台。如果绿泡泡只是把用户从其他短剧小程序吸引过来,或者挤占视频号原有的观看时间,其对腾讯整体业务的增量价值就相对有限。 更何况,绿泡泡目前仍处于发展初期,尚未披露足以衡量独立用户规模、留存率和商业化效率的完整经营数据。 对于腾讯而言,绿泡泡未必需要复制视频号的入口层级,也不一定需要以独立App的方式追赶红果。 短视频竞争中,腾讯通过视频号找到了重新参与市场的路径。如今,微信正在短剧领域尝试类似的策略,但最终能否成功,仍然取决于内容供给和用户消费习惯,而不只是流量入口。 红果已经把原本分散在各类小程序里的短剧生意,发展成一个拥有数亿用户的独立平台。接下来,微信需要回答的是:当短剧消费已经存在于超级App内部,它是否还有必要、又能否成长为一个独立的内容消费入口?这或许才是绿泡泡与红果不同的商业考验。
一、绿泡泡为什么不做独立APP?
二、腾讯为什么不能再忽视短剧?
三、绿泡泡会成为下一个视频号吗?
——END——