ARTICLE · 1229177
AI 眼镜背后真正的 "卖水人":视涯科技全栈自研硅基 OLED,Q3 营收飙涨 409% 的底层逻辑
AI 正在把人机交互从一块平面屏幕,拽向立体的三维空间。当你戴上 AR 眼镜、VR 头显的那一刻,最先看到的不是芯片、不是算力,而是一块指甲盖大小的微型显示屏 —— 它被行业称作微显示屏,是 XR 设备里成本占比最高、对体验影响最大的核心硬件。而在这条 "卖铲子" 的赛道上,一家中国公司已经悄悄做到了全球第二、国内第一。
它就是视涯科技(688781)。这家连亏三年的硅基 OLED 领军者,刚刚交出一份炸裂的三季报:Q3 单季营收 7.24 亿元,同比暴增 409%;归母净利润 8479 万元,同比扭亏为盈。本文将从技术、行业、公司卡位、AI 应用布局、三季报投资价值五个维度,拆解这家 AI+XR 时代的隐形冠军。
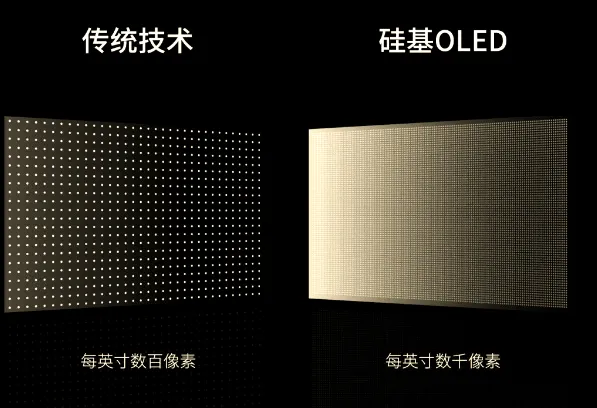
先做基础扫盲。硅基 OLED(OLEDoS)是一种在硅晶圆背板上制备 OLED 发光层的微显示技术,属于广义的 "硅基微显示" 家族。
要理解它为何关键,得先看 XR 设备的苛刻要求:近眼显示需要低功耗、高对比度、高分辨率、宽色域,还要足够轻薄。行业里并存着四条技术路线 ——Fast-LCD、LCoS、硅基 OLED、硅基 LED,但前两者是被动发光,背光源做不出纯黑、对比度差、功耗高;硅基 LED 则受制于材料与工艺,至今难以全彩量产。
硅基 OLED 是当前唯一可同时量产用于 AR 和 VR 的显示技术。这正是它的核心卖点:在 VR 领域,它正快速取代 Fast-LCD;在 AR 领域,它凭超轻薄、高亮度的优势成为高端眼镜的首选。一句话 —— 谁掌握了高性能硅基 OLED,谁就握住了下一代智能终端的 "入场券"。
看懂公司,先看懂赛道。XR 设备不仅是生成式 AI 内容的理想载体,更是代理型 AI 和物理智能的关键端侧硬件,被业界视为有望替代智能手机、电脑的下一代智能终端。
第三方机构弗若斯特沙利文给出了极其陡峭的增长曲线:
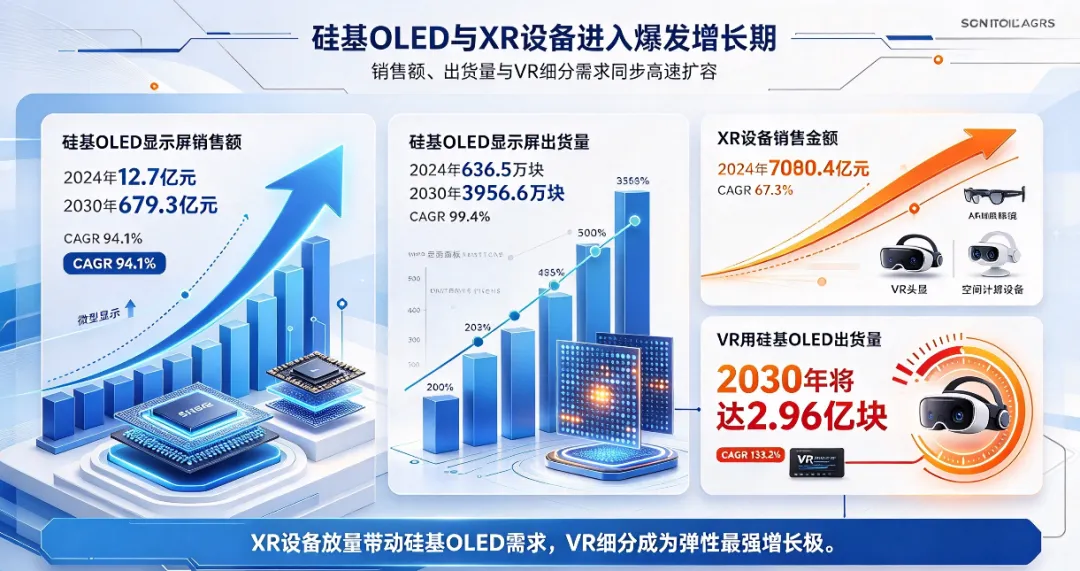
硅基 OLED 显示屏销售额:2024 年 12.7 亿元 → 2030 年 679.3 亿元,CAGR 94.1%;
出货量:2024 年 636.5 万块 → 2030 年 39956.6 万块,CAGR 99.4%;
XR 设备销售金额:2024 年 318.9 亿元 → 2030 年 7000.4 亿元,CAGR 67.3%;
其中VR 用硅基 OLED 出货量 2030 年将达 2.96 亿块,CAGR 高达 133.2%。
更关键的是结构变化:XR 在硅基 OLED 下游的占比,将从 2024 年的 50.4% 一路升至 2030 年的 98.6%—— 这意味着,XR 就是硅基 OLED 的主战场,而视涯科技恰恰是这条主战线上最前面的中国选手。
视涯科技是全球领先的微显示整体解决方案提供商,核心产品为硅基 OLED 微型显示屏。它的护城河,可以浓缩成四个 "唯一":
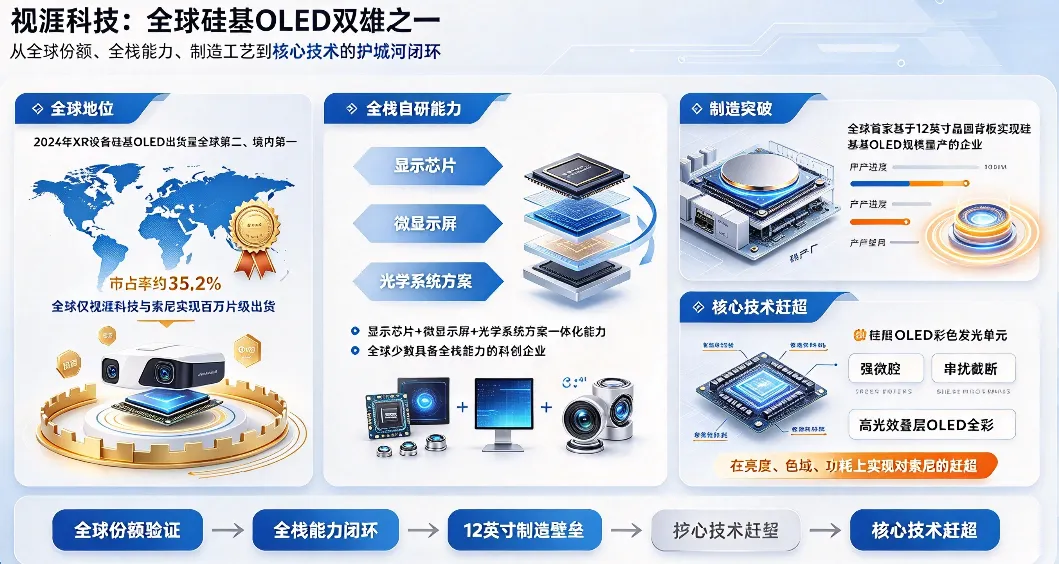
1. 全球地位。据弗若斯特沙利文报告,2024 年视涯科技 XR 设备硅基 OLED 出货量全球第二、境内第一,市占率约 35.2%—— 全球仅它和索尼两家实现了百万片级出货,打破了索尼在高端微显示领域长达数十年的垄断。
2. 全栈自研。公司具备 "显示芯片 + 微显示屏 + 光学系统方案" 一体化能力,是全球少数能做到这一点的科创企业。
3. 产线先发。它是全球首家基于 12 英寸晶圆背板实现硅基 OLED 规模量产的企业,成本与良率优势显著。
4. 技术壁垒。公司同时攻克了强微腔、串扰截断、高光效叠层 OLED 全彩三大核心技术,在亮度、色域、功耗上实现对索尼的赶超。
更值得玩味的是它的产业生态:歌尔股份、字节跳动、影石创新、雷鸟、联想都是战略客户;歌尔、大疆、小米直接或间接持股 ——客户与股东深度绑定,订单天然具有稳定性。实控人顾铁旗下还有国产 X 线探测器龙头奕瑞科技,因背板与 CMOS 工艺通用,奕瑞拟投 18 亿元建设背板产线,为视涯供应上游,全链协同。
视涯科技的 AI 应用版图,正在从 XR 消费市场向专业场景纵深扩张。
消费级(主战场):AR 眼镜与 VR 头显是最大的增长引擎。公司已深度绑定字节(PICO 生态)、雷鸟、影石等一线厂商,并在 2026 年 5 月与歌尔光学香港签下价值约 16 亿元的硅基 OLED 微显示屏销售合同,锁定未来业绩。
专业级(高毛利):硅基 OLED 正快速替代传统 LCoS,渗透进红外热像仪、夜视仪和电子取景器。据弗若斯特沙利文预测,到 2030 年硅基 OLED 在红外热像仪 / 夜视仪市场渗透率将达 57.1%,在电子取景器领域达 65.3%。这些场景毛利更高、竞争更少,是公司第二增长曲线。
供给端:IPO 募资 20.15 亿元,其中 16.09 亿元投向 12 英寸产线扩建,年产能将提升至 1080 万块屏,为 AI+XR 需求的爆发提前备足弹药。
回到开头的三季报。视涯科技 2026 年 10 月 21 日发布三季报,业绩拐点正式确认:
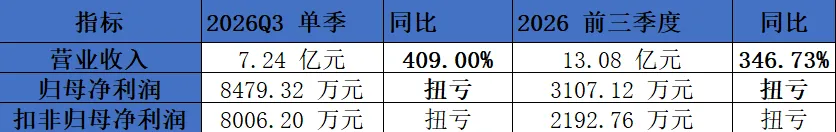
公司表示,扭亏为盈主要系出货量增长带动营业收入大幅增长—— 这恰好验证了 AI+XR 需求正在从 "故事" 走向 "真金白银"。参考中航证券 2026 年 6 月的预测(全年营收 19.83 亿元、归母 0.77 亿元),前三季度已实现 13.08 亿元营收,Q4 只需 6.75 亿元即可兑现全年预期,兑现概率较高。
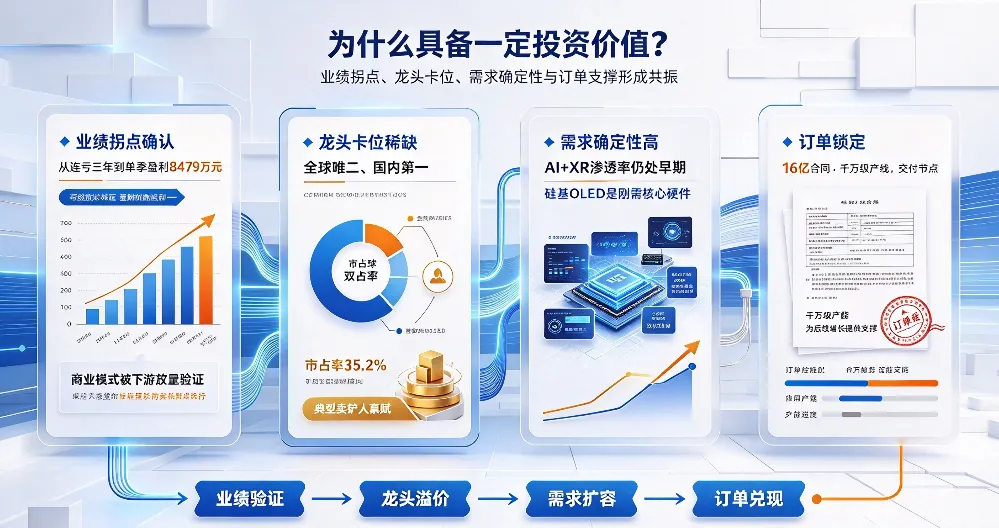
为什么说具备一定投资价值?
1. 业绩拐点确认:从连亏三年到单季盈利 8479 万,商业模式已被下游放量验证;
2. 龙头卡位稀缺:全球唯二、国内第一,市占 35.2%,具备典型 "卖铲人" 禀赋;
3. 需求确定性高:AI+XR 渗透率仍处早期,硅基 OLED 是刚需核心硬件;
4. 订单锁定:16 亿合同 + 千万级产能,为后续增长提供支撑。
当然也要客观提示风险:前三季度经营现金流约 -2.01 亿元、扣非利润仍偏薄,且当前估值已计入较高成长预期(市净率超过 12 倍)。拐点确认不等于高枕无忧,技术路线迭代、客户集中、订单兑现都是变量。


免责声明:本文全部数据来自公开新闻、企业公开披露、行业公开资料,仅做产业科普分析,不构成任何投资建议。股市有风险,入市需谨慎。
文章参考:
中航证券——视涯科技(688781)硅基OLED领军者,拥抱AI+XR时代浪潮
华金证券新股覆盖
(文末互动:关注本号,持续拆解国产算力、AIPC、光芯片赛道等先进制造小巨人深度投研拆解,及时把握产业拐点机会)