ARTICLE · 1239193
王兴兴说物理AI看到了被击穿的苗头,具身智能正在等自己的ChatGPT时刻
主笔 | 林一 · 出品 | 安芯元
「2026世界物理AI大会暨宇树合作伙伴生态大会」上,宇树科技创始人王兴兴给出一个罕见的判断:随着GPT-6发布,物理AI已经看到被击穿的苗头。这不是一场发布会式的乐观表态,是头部公司第一次公开承认,物理AI的临界点可能比所有人的计划表都来得早。在同一个场合,他把具身智能迈过「ChatGPT时刻」的核心挑战,指向了一个此前很少被放在聚光灯下的位置:AI模型的输入输出,与真实机器人之间的对齐。全世界几乎所有人对AI的重视程度和信仰都还不够,包括他自己。这句话从一个把四足机器人卖到全球市占率第一、把人形机器人推上量产线的人嘴里说出来,分量和公关稿完全不同。
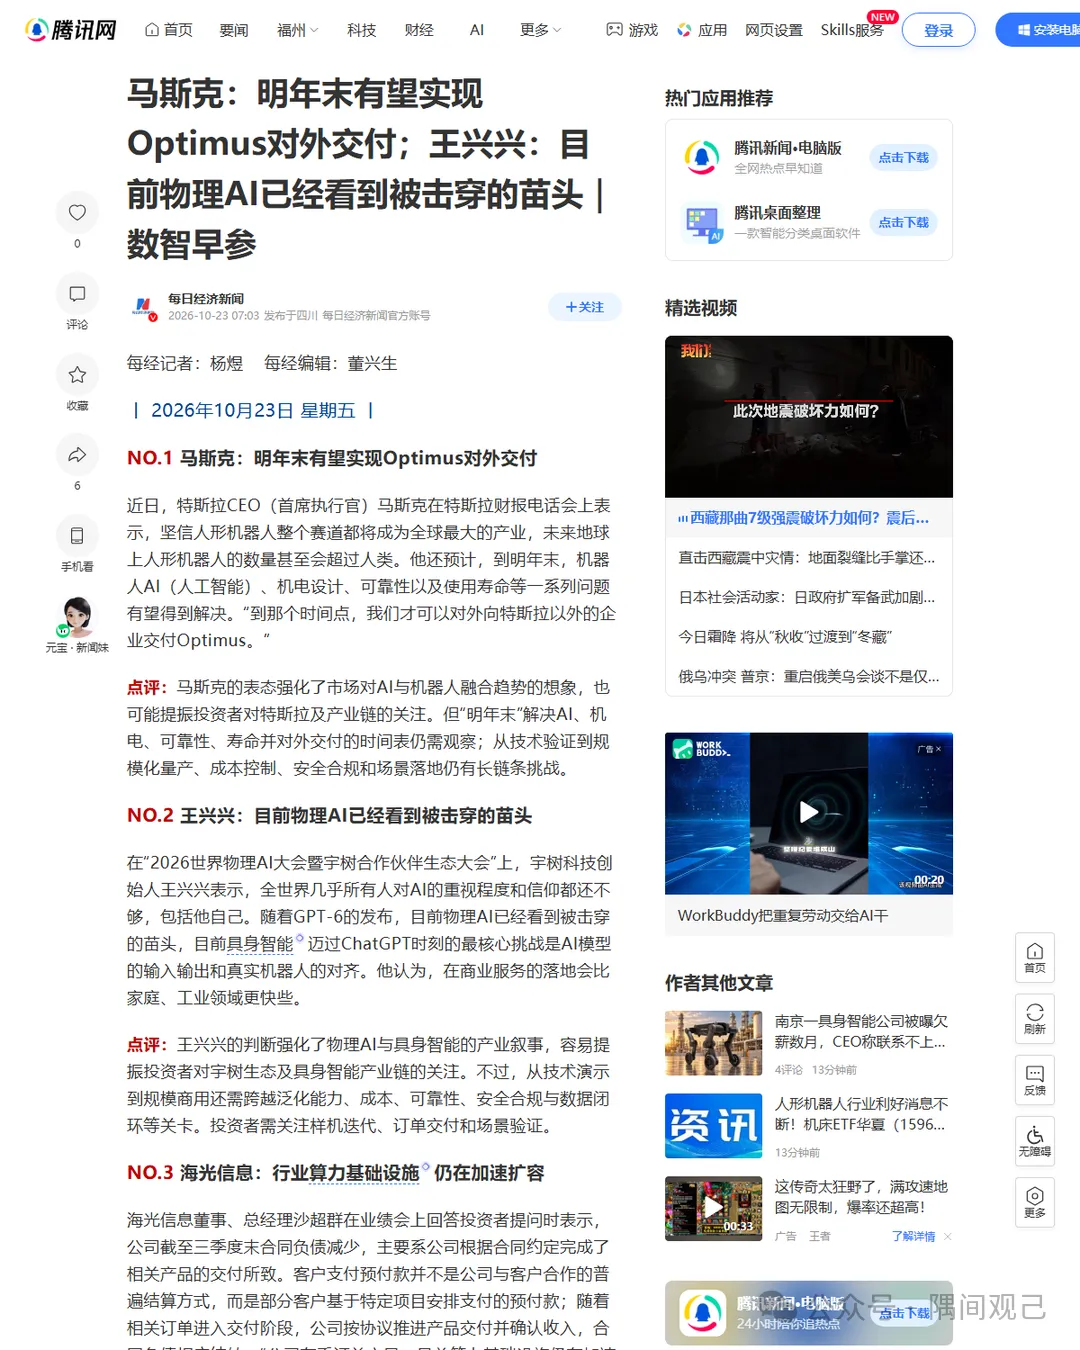
▲ 来源:腾讯新闻数智早参(2026-10-23) · 王兴兴:物理AI已经看到被击穿的苗头
一、「被击穿」三个字,说的是什么
先拆这个词。王兴兴说的「击穿」,指的是AI能力对物理世界任务的渗透从量变走到质变的那个瞬间。
语言模型领域经历过一次:ChatGPT发布前后,对话能力从「能用」跳到「好用」,用户量在两个月里翻了一个数量级。
物理AI至今没有跨过这条线,机器人在演示视频里能翻能跳,到了真实家庭和工厂里,完成率、稳定性和泛化能力都还差着关键的几步。
他的依据是GPT-6。这一代模型把多模态推理推到了新高度,对物理空间的理解、对连续视频流中物体的状态追踪、对操作任务的长程规划,都出现了实质性的跃迁。
大模型侧的能力第一次逼近了机器人侧的需求门槛。当大脑侧的供给足够强,躯干侧的短板就被单独暴露出来,这才是「击穿苗头」的真正含义:瓶颈从模型侧转移到了本体侧。
物理AI的下一步,比的不再是谁的模型更强,是谁的机器人先跟上。
「击穿」的另一种理解是成本曲线的交叉。大模型的推理成本按季度在降,机器人本体的价格也在降,两条曲线终将交叉在某个点:让一台机器人全年无休干活的总成本,低于雇一个人的总成本。
语言模型的击穿点是「比人写得好还不要钱」,物理AI的击穿点就是「比人干得稳还更便宜」。
王兴兴看到的苗头,是这两条曲线的逼近速度超出了行业此前的估计,GPT-6把模型侧的能力抬上去之后,剩下的问题变成了本体降价和数据积累的速度,而这两件事,恰恰是宇树最擅长推进的部分。
▲ 来源:宇树科技官网 · 四足到人形,本体厂商的产品线正在快速铺开
这个判断和马斯克在同一周的表态形成了呼应。特斯拉财报电话会上,马斯克说预计到明年末,机器人AI、机电设计、可靠性和使用寿命等一系列问题有望得到解决,到那个时间点特斯拉才可以对外向非特斯拉企业交付Optimus。两家头部公司一个谈临界点、一个谈交付时间表,时间窗口指向了同一段:未来十五到二十四个月。
二、对齐难题:模型和机器人说的是两套语言
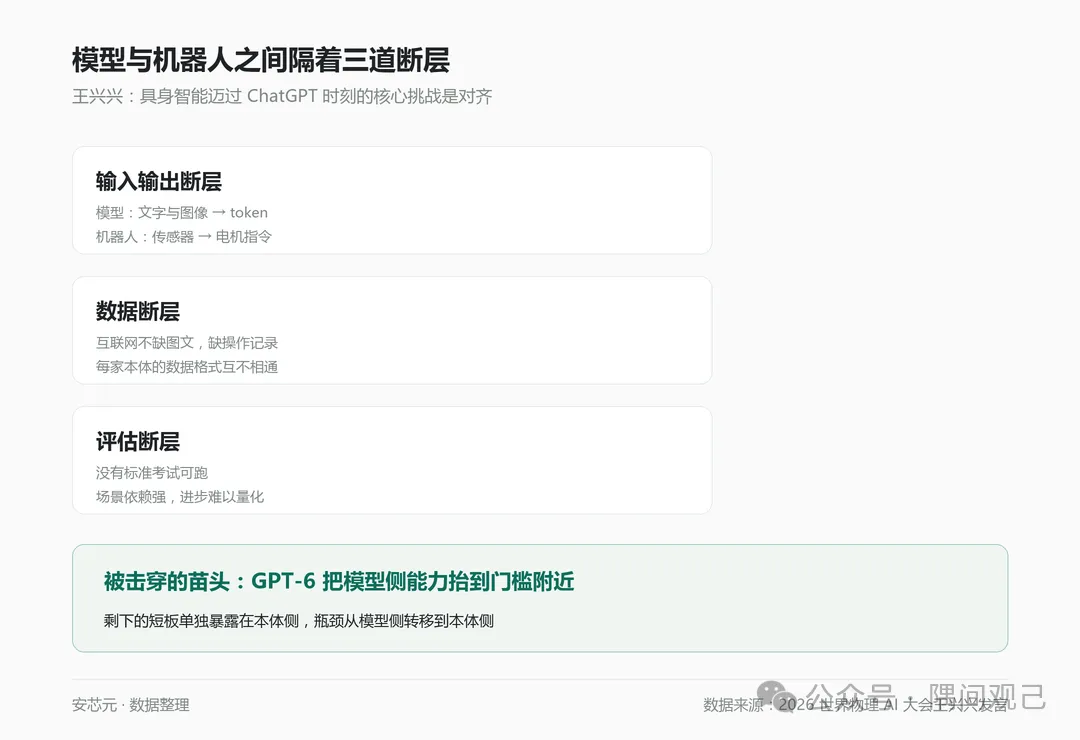
王兴兴把核心挑战讲得很具体:AI模型的输入输出,和真实机器人的对齐。这句话值得展开。
大模型的输入是文字和图像,输出是token;机器人的输入是摄像头、力矩传感器、关节编码器,输出是电机指令。两边的数据格式、时间尺度和误差容忍度完全不同。
模型规划出「拿起桌上的杯子」这样一个动作,落到机器人身上要拆成上百毫秒级的关节轨迹,中间任何一环的噪声和延迟都会让任务失败。
数据是第二个断层。互联网上不缺文本和图片,缺的是高质量的操作数据,也就是「手」在真实环境里完成任务的记录。每一台机器人每天产生的数据是海量且非标的,一家一个格式,一家一个本体。
没有统一的数据底座,模型的物理理解就只能在仿真里练,而仿真到现实的落差(业内叫sim-to-real gap)恰恰是过去十年机器人学习的最大堵点。
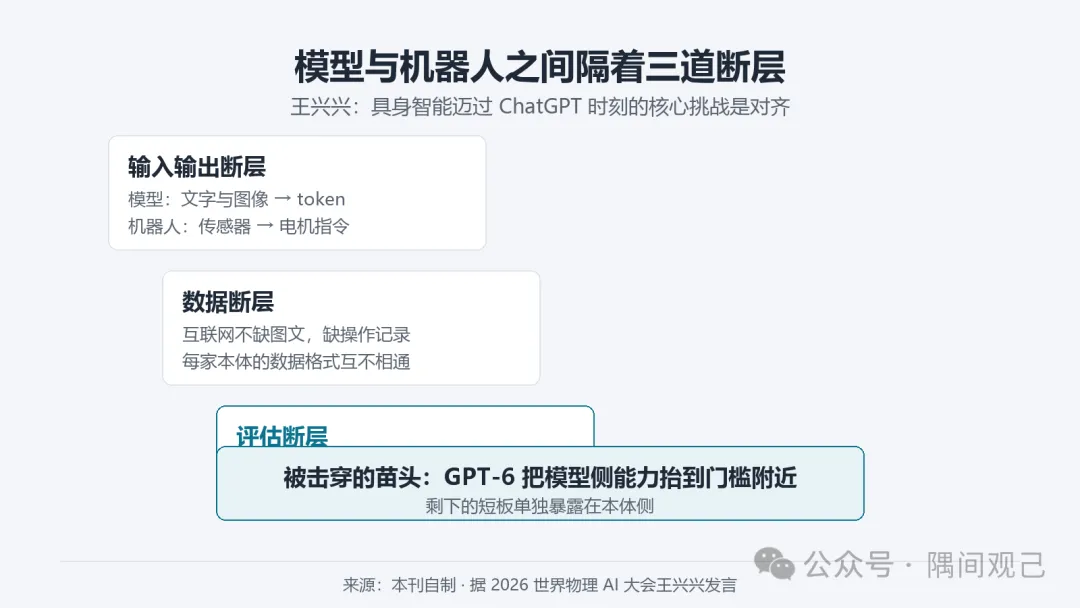
▲ 来源:本刊自制 · 模型与真实机器人之间的三道断层
第三层对齐是评估。语言模型有标准考试,跑一遍benchmark就能横向比较。机器人没有。同样一台设备,在实验室的木地板上行走是满分,到了南方潮湿的瓷砖地面上可能直接打滑。
物理AI的能力评估天然依赖场景,这让「进步了多少」这件事本身都难以量化。行业需要一个类似MMLU的公共基准,把不同本体的操作能力放进同一把尺子。
评估体系的缺位还有一层后果:资本无法定价。看不懂哪家公司真的领先,资金就只能跟着叙事走,整个板块的波动就会放大。
宇树上周的异常波动公告就是这个问题的缩影,基本面没有变化,仅仅因为流动性追捧,股价三天涨了三成。
如果行业能建起公开的物理AI基准,把每家公司的真实任务完成率定期晒出来,二级市场的定价会理性得多。标准化测评这件事,短期看是技术基建,长期看是整个赛道的定价基建。这个尺子没出现之前,所谓「击穿」的验证都只能靠订单说话。
没有统一的物理基准,行业的进步就只能靠财报和股价倒推。
三、商业落地次序:商业服务跑在家庭和工业前面
王兴兴在会上还给出了落地次序的判断:商业服务的落地会比家庭、工业领域更快。这个排序和大多数人的直觉相反,但逻辑是通的。商业服务场景有三个特征:任务半结构化、环境相对可控、有明确的付费方。
商场导览、酒店配送、展馆讲解,这些场景里机器人出错的社会成本低,试错空间大,而且客户买的是「服务能力+品牌曝光」的组合,账算得过来。
家庭场景相反。家庭是非结构化环境的极致,每户的户型、动线、物品摆放都不同,老人小孩与机器人共处的安全要求接近于零容忍。
工业场景则卡在可靠性和节拍上:产线要的是百分之九十九点九的稳定性,今天的机器人离这个数字还有距离,一旦宕机损失按分钟计价。
▲ 来源:Wikimedia Commons,摄影 DGtal,CC BY 3.0 · 对齐打通之前,人形机器人离家庭还隔着一个ChatGPT时刻
这意味着具身智能的商业化路径大概率是一条折线:先在商业服务里跑出规模和现金流,用真实场景的数据反哺模型,等对齐问题被数据喂透之后,再向家庭和工业两头渗透。
王兴兴说商业服务跑得更快,等于给行业的融资叙事和创业方向划了重点:谁能先在商业服务场景里做出可复制的订单,谁就能在下一阶段的比赛中拿到数据优势。
落到具体生意上,商业服务场景的订单已经开始兑现。展会接待、园区巡检、楼宇配送这些场景的机器人租赁模式已经跑通,按月收费的定价方式把一次性采购的门槛拆掉了,客户不需要为「未来可能性」付溢价,只为看得见的月度服务付费。这种模式下,机器人公司的收入从「卖设备」变成「卖服务」,收入曲线更平滑,数据回流也更持续,等于把宇树自己的资源投放重心也讲了一遍。
先赚到的每一笔服务费,都会变成下一代模型的数据燃料。
四、信仰问题:行业最大的风险是共识不足
「全世界几乎所有人对AI的重视程度和信仰都还不够,包括我自己。」王兴兴这句自嘲式的发言,说出了物理AI产业当前最真实的约束。
技术路线在收敛,本体成本在下降,模型能力在爬坡,卡住行业的是投入的决心:数据要靠真实部署去换,部署要靠客户信任去换,信任要靠一次次的成功交付去换。这个循环的每一环都比大模型行业的烧钱逻辑更慢,更需要长期资本和耐心。
对产业链来说,这次大会的价值不在于发布某一款新品,而在于头部公司把行业的「真问题」摆上了台面:不是机器人不够炫,是模型和物理世界的对齐还没打通。
这个问题不解决,量产线开得再满也只是昂贵的展品。这个问题一旦解决,从家庭服务到工业制造,所有的场景都是敞开的。
▲ 来源:宇树科技官网产品区 · 商业服务场景被放在了落地次序的第一位
资本市场的反应也已经说明预期在变。就在几天前,宇树股价的异常波动公告刚给过热的情绪泼过冷水,市盈率被公司自己写进了风险提示。一冷一热之间,产业的真实进度和二级市场的定价在互相校准。
物理AI的ChatGPT时刻如果真的在逼近,它到来的方式不会是一场发布会,而是一批订单、一批数据、一批真实场景里的稳定运行悄悄完成积累之后的某一天。
值得记录的还有一个细节:这次大会的全称里有「合作伙伴生态」五个字。宇树在把供应链、算法公司、场景客户拉到同一张桌子上,这种生态大会的形式本身就在加速对齐问题的解决,本体厂商、模型厂商、场景运营方各自握着一块拼图,把拼图拼起来的最快方式就是让三方面对面。物理AI的ChatGPT时刻需要的不是单点技术突破,是整条链路的咬合,生态大会就是在做咬合的功夫。
具身智能的临界点从不靠宣言宣布,它会在第一批真实订单的数据里先露头。
信息源
2026世界物理AI大会暨宇树合作伙伴生态大会 · 腾讯新闻数智早参 · 宇树科技官网(事实数据已交叉核对)
安芯元
把科技的噪音,翻译成信号。
关注我,下一条信号正在译码中。