ARTICLE · 1250585
从卖软件到卖算力!赛意信息这家A股公司签下83亿大单,三季报净利暴增342%
一家卖企业管理软件的公司,最赚钱的业务,突然变成了“出租算力”。这不是简单的跨界,是换了一条赛道。
当AI算力比黄金还贵,当企业排队抢着租算力跑大模型,一批“卖软件”的老玩家,正被逼出第二条增长曲线。赛意信息,就是冲在最前面的那个。
你有没有想过:那些千亿参数的大模型疯狂烧GPU,那些中小企业抢着买算力做AI——算力设备,到底是谁在背后买单、运营、再转手赚差价?
三季报揭开了答案:2026年前三季度,公司净利润1.22亿元,同比暴增342.87%;累计签下的算力运营销售合同总额,已经超过83亿元。
更炸裂的是,这家传统软件公司,为了抢算力,把总资产从41亿干到了86亿,把短期借款从3亿加到25亿。你没看错,是“借来的钱”,在赌一个更大的未来。
先说清楚一个反差:赛意信息的老本行,是给企业做数字化规划、管理软件、智能制造解决方案,典型的“卖软件”生意,靠项目收钱,一次性交付。而它现在干的,是“卖算力”——把服务器买来、部署成算力集群、再按合同租给客户收服务费。
前者的角色,是乙方;后者的角色,是“算力包租公”。一个是一次性买卖,一个是长期收租。
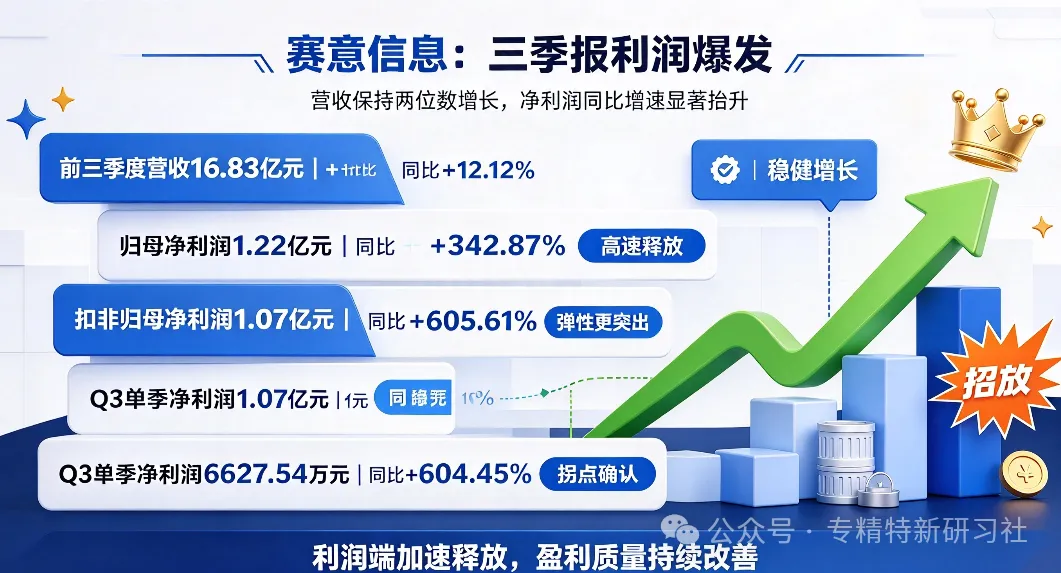
业绩已经在为这次转身背书。三季报显示:前三季度营收16.83亿元,同比+12.12%;归母净利润1.22亿元,同比+342.87%;扣非归母净利润1.07亿元,同比增幅更高,达605.61%。其中第三季度单季净利润6627.54万元,同比暴增604.45%。
需要客观补充一句:这组增速有“去年同期基数偏低”的因素,也含约1866万元的政府补助,但把软件主业和算力业务分开看,趋势依然成立——传统数字化服务新签订单同比+10.35%,主业在修复,算力在放量。
一句话:不是软件不赚钱了,而是算力比软件更赚钱。当AI把“算力”从基础设施变成稀缺商品,最先吃螃蟹的软件公司,反而抢到了先发红利。
算力业务做到什么程度了?公司披露,首个高吞吐先进算力集群已完成全部部署,正式商用收费,本季度已经开始贡献收入和利润。
什么叫“高吞吐先进算力集群”?可以理解成一套专门为训练、推理大模型优化的“算力高速公路”,把成千上万颗GPU高效连起来,按需出租给企业。它是AI时代的“新基础设施”,谁拥有、谁能运营,谁就能稳定收租。
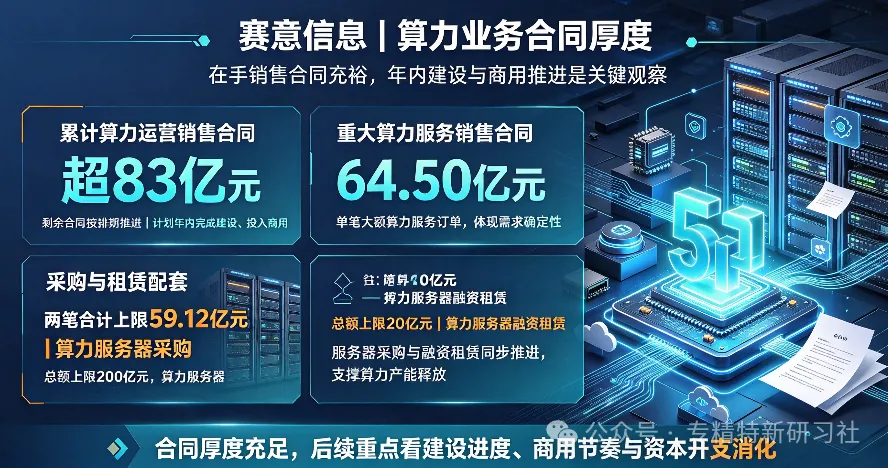
合同盘子已经铺开:截至三季报披露,累计算力运营销售合同总金额超83亿元,剩余合同按排期推进,计划年内完成建设、投入商用。此前公司还公告过一笔64.50亿元的算力服务销售合同、两笔合计上限59.12亿元的算力服务器采购,以及拟开展总额上限200亿元的算力服务器融资租赁业务。
这一连串数字背后,是商业模式的彻底切换:过去卖软件,靠一个项目赚一笔;现在卖算力,靠一台服务器、一张租赁合同,换来的是未来几年稳定的服务费。
归因也很直白——公司管理层明说:算力运营带来长期稳定服务收入,正是为了对冲传统软件项目业务的周期性波动。把“一次性收入”换“经常性收入”,是这次转型最核心的生意逻辑。
但请注意,这不是简单的“量增”,而是“模式换挡”:资产、负债、现金流一起被重写。这就要说到算力狂欢背后的代价。
任何高速扩张都有代价,算力生意的代价,全都写在资产负债表里。把它拆成三把火看。
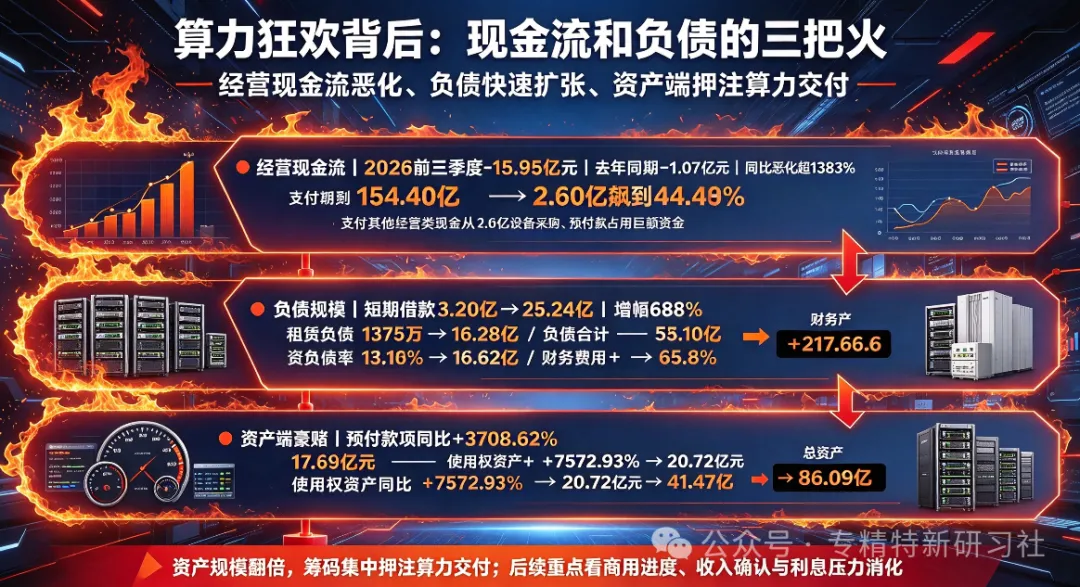
第一把火,是经营现金流。2026年前三季度,公司经营活动现金流净额为-15.95亿元,去年同期是-1.07亿元,同比恶化超1383%。钱去哪了?主要是“支付其他经营类现金”从2.60亿飙到44.40亿——算力设备采购、预付款占用了巨额资金。现金不是没有进账,而是大规模资本开支把现金流“烧”成了负债。
第二把火,是负债规模。短期借款从3.20亿加到25.24亿,增幅688%;租赁负债从1375万涨到16.28亿;负债合计从13.10亿抬升到56.62亿,资产负债率从约31.6%升至65.8%。随之而来的是财务费用同比增长217.64%,利息负担已经开始侵蚀利润。
第三把火,是资产端的“豪赌”。预付款项(预付算力设备货款)同比暴增3708.62%,达17.69亿元;使用权资产(服务器租赁)增长7572.93%,达20.72亿元;总资产从41.47亿翻到86.09亿。资产规模翻倍的背后,是公司把筹码几乎全部押在了算力交付上。
这三把火说明一件事:算力是重资产、高杠杆的生意,赚的是“长钱”,花的是“大钱”。它的真实含金量,取决于83亿元合同能否顺利交付、验收、回款——而不是签约数字本身。
用一句话概括这套“推力+拉力”:拉力是AI算力市场爆发、毛利率诱人;推力是传统软件主业增长放缓、需要第二曲线。两股力量共同把一家软件公司,推到了重资产的算力牌桌上。
看一家“变形”中的公司,不能只看一边。赛意信息现在跑的是“双轮驱动”,两条腿都要看清。
传统主业这一轮,是“稳中带AI”。2026年上半年,ERP实施业务收入5.87亿元、同比+11.29%,智能制造业务收入3.04亿元、同比+17.33%。公司自研“善谋GPT”企业级AI中台,累计交付含AI的项目255个、占全部交付项目20%以上,AI能力已嵌入供应链订单可视、计划协同、采购合规、物流调度等30多个业务场景。这层是公司的“现金牛”和客户基本盘。
算力运营这一轮,是“放量拐点”。首个算力集群正式商用收费,83亿元合同按排期推进,管理层计划年内完成建设。这一层决定公司的想象空间,也决定未来的利润率能否扛住折旧、租赁和利息。
太平洋证券在9月给出的盈利预测是:2026-2028年归母净利润预计为1.27亿、1.84亿、2.82亿元,对应当前PE约92.75、63.64、41.57倍。给的是“买入”评级——但也要看到,这份预测建立在算力业务顺利落地的假设上。
收尾说透一点:这轮转型的胜负手,不是它签了多少合同,而是它能不能把“重资产算力”真正跑成“稳定的经常性收入”,并消化掉天量负债。如果做到,赛意信息就不是一家软件公司,而是一个算力运营的新样本。

赛意信息的故事,把一个变化讲得很典型:当AI把算力变成最稀缺的商品,一批软件公司被推着从“卖软件”转向“卖算力”。三季报的342.87%净利增速、83亿合同、200亿融资租赁,共同拼出这张激进的转型棋谱。
往后盯它,只需盯三件事:一是83亿算力合同能否按时交付、验收、回款;二是经营现金流和资产负债率能否随着集群商用而改善;三是传统软件主业的AI变现能否接住算力业务的财务压力。
算力赛道空间真实,但这是一场高杠杆的豪赌——看得懂现金流,才算真正看懂了这份三季报。

免责声明:本文全部数据来自公开新闻、企业公开披露、行业公开资料,仅做产业科普分析,不构成任何投资建议。股市有风险,入市需谨慎。
文章参考:
深圳商报——赛意信息前三季度净利大增近343%,算力业务成第二增长极
太平洋证券——业绩符合预期,算力领域拓展显著
金圆统一证券——AI驱动下的电子行业新周期
(文末互动:关注本号,持续拆解国产算力、AIPC、光芯片赛道等先进制造小巨人深度投研拆解,及时把握产业拐点机会)