ARTICLE · 1256703
AI Agent行业全对比:验证元年,谁能兑现
AI Agent行业全对比:验证元年,谁能兑现
山海汇 Nicho FAN
2026年10月
《格物致知》系列 · 原文完整版
##——大模型讲完了故事,财报季开始对账:把A股港股能买到的Agent资产全部摊开,横向选出真龙头
写这篇稿子的当天下午,A股的AI Agent板块正在集体上涨——鼎捷数智涨近14%,同花顺涨12%,税友股份涨停,汉得信息涨8%。行情热闹,但问题还是那个老问题:这波上涨里,谁的AI收入是真的,谁只是概念。
今天把话说透。从OpenAI、Anthropic到金山办公、同花顺、税友、汉得、恒生,再到港股的智谱,全部摊开放在同一张桌上,用同一把尺子量。
先说结论:验证元年,龙头是金山办公和同花顺,一个是入口最硬,一个是变现最狠;最诚实的披露来自税友;智谱单列裁决——那是另一个定价世界的故事。
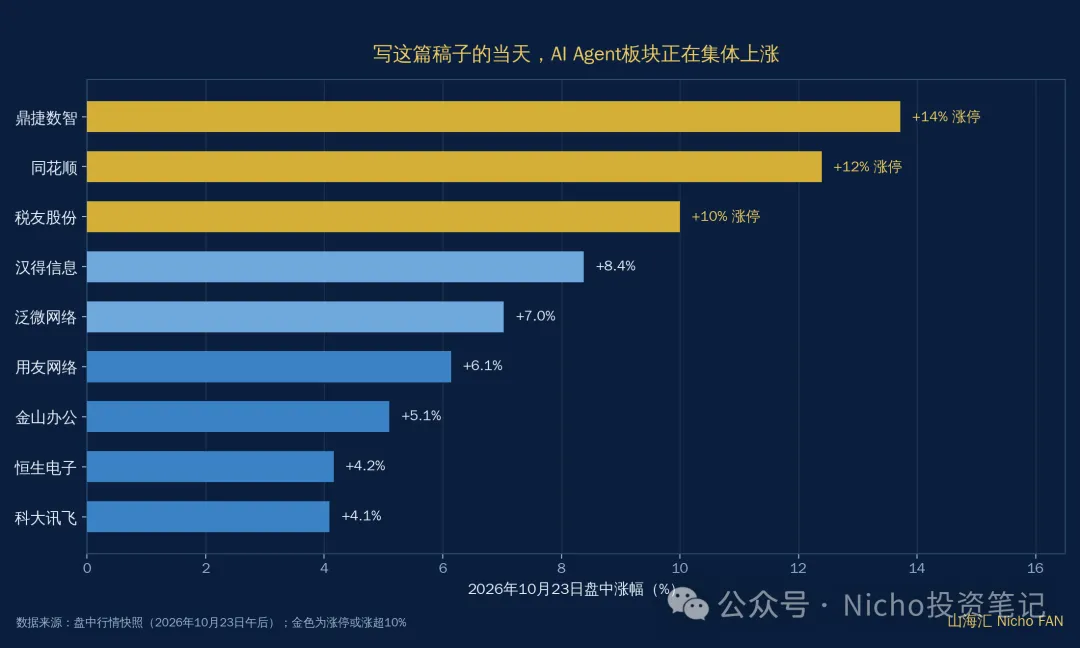
图2
图2:A股Agent映射标的当日涨幅,板块情绪与基本面兑现的温差正是本文要拆解的问题
一、量级断层:650亿与25亿之间隔着什么
先看全球。这是Agent行业最诚实的一张图——
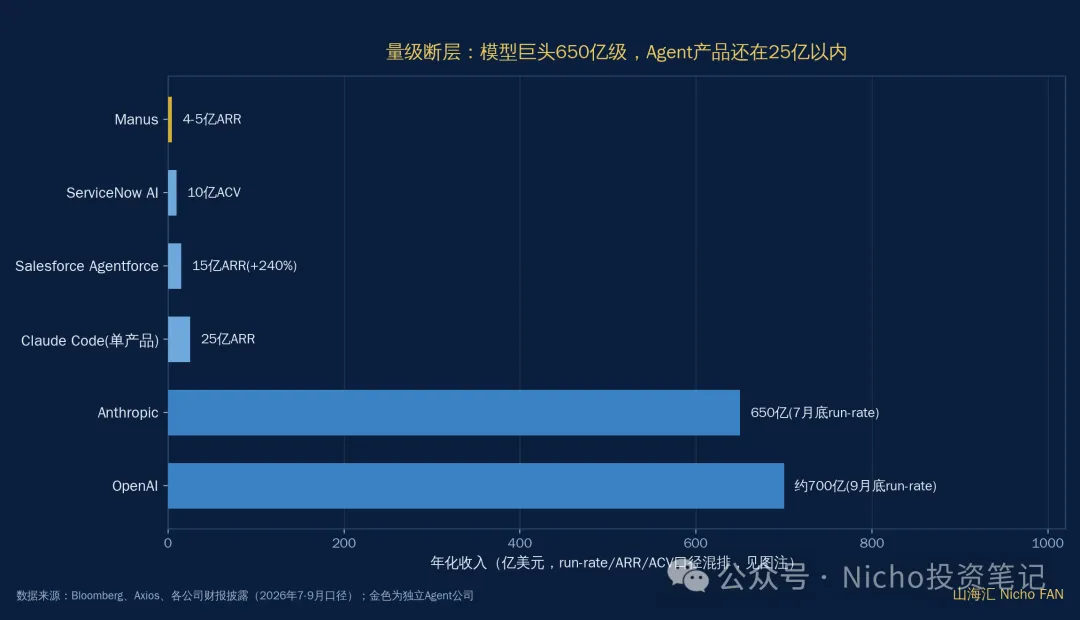
图1
图1:全球Agent相关收入量级对比,模型巨头与Agent产品之间存在数量级断层
OpenAI年化收入约700亿美元(9月底口径),Anthropic约650亿(7月底)。而被称为Agent标杆的Salesforce Agentforce,ARR刚过15亿美元;ServiceNow的AI业务ACV刚破10亿;被Meta开出40亿美元收购价的Manus,ARR在4-5亿美元。
什么意思?模型公司赚的是"智力批发"的钱,Agent产品赚的是"劳动力零售"的钱,前者已经跑到650亿,后者还在25亿以内。中间隔着25倍的量级差。
这个断层本身就是本篇的第一条判断:Agent的收入验证刚刚开始,远没到终局。Claude Code单产品做到25亿美元ARR(Anthropic的招牌),编程Agent是唯一接近验证的场景——因为代码的结果可以自动测试,付费方是公司不是个人,预算从外包口袋里出。
再看中国侧的资本热度:三季度全球风险资本1020亿美元里,64%流向了AI。但这笔钱绝大多数去了一级市场——行业最核心的资产(OpenAI、Anthropic、Manus、Cursor)没有一个是二级市场能买到的。二级投资者能买到的,全是"映射"。
映射怎么定价,就是这篇的全部。
二、四层技术栈:钱验证到了哪一层
Agent产业分四层:基础模型层(智力上限)→数据治理层(企业数据、权限、流程进生产系统)→工作流编排层(实施与集成)→垂直Agent层(财税、办公、编程、金融的专用Agent)。
2026年财报季给出的分层验证结论很清晰:
第二层最先兑现。ServiceNow、Salesforce、Workday这三家掌握企业数据和流程的平台,AI口径收入全部进入亿级:ServiceNow AI ACV破10亿、Agent部署量九个月增长9倍;Salesforce Agentforce ARR超15亿、同比+240%;Workday的AI占新增ACV超25%。为什么是它们?因为企业买Agent,第一关是把数据、身份、权限交给谁——天然交给已经管着这些的平台。
第四层弹性最大。垂直Agent直接对标人工工时,ROI好算。A股的兑现故事基本都发生在这一层和第三层。
A股的位置在第三、四层。中国没有自己的ServiceNow(第二层空白),A股公司主要做实施集成(汉得、鼎捷)和垂直场景(税友、同花顺、金山)。这决定了兑现节奏天然慢于美股——不是能力问题,是卡位问题。
三、中国格局:四阵营座次与一次IPO退潮
中国Agent市场的四个阵营,座次基本清楚了:
▪大厂生态:字节的扣子Coze、阿里的QwenWork+钉钉、腾讯的微信嵌入式智能体、百度文心。大厂做生态不做单品。
▪模型系上市军:智谱(大模型第一股)、MiniMax(市值回撤80%的活教材)、月之暗面(K3开源登顶、最快2027年港股)。
▪通用独立派:Manus(40亿美元估值、Meta收购被叫停后独立运营)、Lovart。
▪系统级:华为鸿蒙小艺HMAF、阶跃星辰桌面办公。
今年最重要的行业事件是Anthropic的IPO:11月中旬上市,估值约1.5万亿美元,上半年营收163亿美元(去年同期11亿),调整后盈利、现金流为正。但注意——它上半年净亏损807亿美元,其中720亿是可转债会计估值变动,读S-1必须剥离会计项,真亏损比标题数字小两个量级。
更值得玩味的是IPO窗口的分裂:Anthropic独闯11月窗口的同时,AI基建公司集体退潮——Switch、Nscale、SB Energy推迟上市,AirTrunk、Firmus直接撤回。市场对"有收入的AI"和"有支出的AI"已经给出两种定价。这是全篇估值讨论的基准背景。
四、标的池全景:A股港股能买到什么
回到能买的东西。我把A股港股的Agent映射标的分成四类,逐家过:
A类·办公入口型
金山办公:WPS 365收入连续六个季度60%+增长,灵犀+WPS Comate双产品线,全球月活设备6.72亿。中报营收33.13亿元(+24.69%),归母净利+200%——但要泼一盆冷水:这200%里有大额投资收益,剔除后才是真实经营增速。A股兑现度最高的Agent标的,没有之一,但看数据要戴手套。
B类·垂直场景型
同花顺:刚发三季报(10月22日)——前三季营收47.94亿(+47.01%),归母净利20.37亿(+68.86%),ROE高达23.69%。问财从问答工具升级为智能投研Agent,机构端iFinD MCP把投研数据能力接进客户的本地AI环境。AI在这里不是概念,是产品力本身——中报净利+89.76%背后,是AI提升付费转化和广告变现的双重贡献。
税友股份:今天涨停的那家。AI产品回款占数智财税回款的33%(高于2025全年的28%),扣非+44%。回款口径的AI收入披露,是全A股最诚实的姿势——确认收入可以调节,回款很难造假。
恒生电子:中报营收21.44亿(-11.65%)但扣非+8.37%,订阅收入+14.57%,数据服务+9.82%(AI带动的数据采购需求)。UF3.0累计签约25家券商、大模型赋能经纪业务签约20家。转型阵痛期的金融IT垄断者——收入在收缩,结构在变好。
C类·企业实施型
汉得信息:AI收入2.2亿元,同比+100%以上,Q2单季1.4亿环比还在加速。DataClaw灵舟数字员工平台已商用。问题:AI收入占总营收约13%,且实施型商业模式的毛利天花板存疑。弹性标的,不是龙头标的。
用友网络:还在亏损(PE为负),转型阵痛最重的一家。
科大讯飞:开放平台收入37.05亿(+36.01%),但归母还在亏损、PE近99倍。GBC三条线的摊子太大,单点突破被稀释。
D类·港股模型系
智谱:单列,见第七章。
五、五维横向解剖
评分模型沿用我在保险、证券全对比里的框架,但权重按这个行业重配:兑现度25%+卡位20%+盈利质量20%+估值20%+成长15%。逻辑很简单——这个行业最稀缺的不是故事,是可验证的收入。
5.1 兑现度:证据链的强度分层
兑现度的分水岭不在增速,在口径。同样是"AI收入",回款口径(税友)>订阅口径(金山)>产品线口径(汉得)>融合口径(同花顺,AI无法从主业拆出)。做横向对比时,口径不可比就不强行排名——这是这个行业数据工作的第一纪律。
5.2 盈利质量:ROE说话
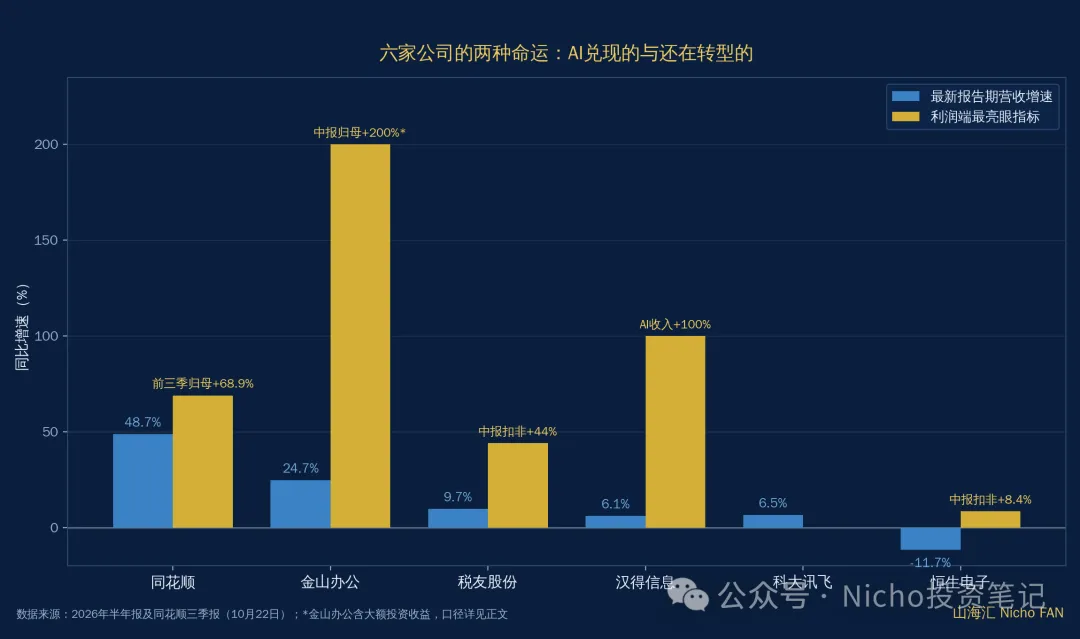
图3
图3:六家代表公司最新报告期业绩对比,营收与利润端呈现明显分化
同花顺前三季ROE 23.69%、毛利率86%+、经营现金流22亿(超过净利润)——A股软件公司里罕见的"现金流比利润还多"的体质。恒生研发投入占营收46.78%,是转型期的重投入。汉得、用友的利润被实施人力成本压着,这是商业模式的宿命。
5.3 估值:智谱是另一颗星球
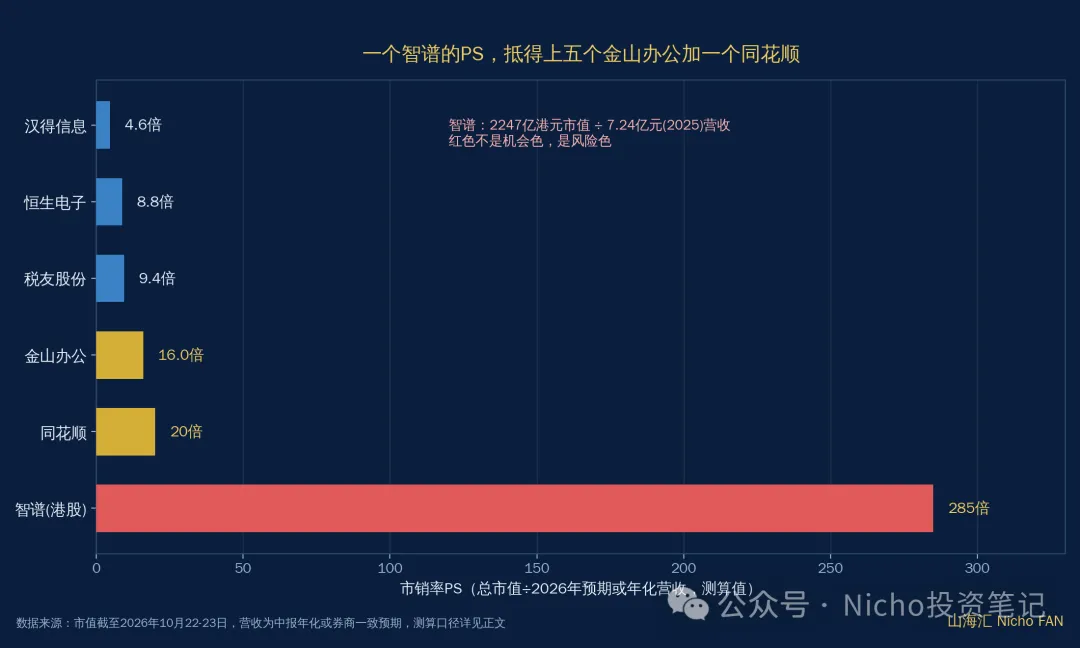
图4
图4:标的池PS对比(测算值),智谱与其他标的之间存在估值数量级差异
按总市值÷2026年预期营收测算:汉得约4.6倍、恒生约8.8倍、税友约9.4倍、金山办公约16倍、同花顺约20倍——智谱约285倍。
一个智谱的PS,抵得上五个金山办公加一个同花顺。这个数字本身没有意义,有意义的是它背后的定价逻辑:智谱卖的不是现在的收入,是"中国大模型第一股+GLM-5.3海外分成"的期权。期权可以买,但要知道自己在买期权。
5.4 卡位与成长
卡位排序:金山办公(6.72亿设备的文档入口,天然Agent载体)>同花顺(C端金融流量+数据壁垒)>恒生(金融IT的垄断位置)>税友(财税垂直深耕)>汉得/鼎捷(寄生ERP生态)。
成长斜率:汉得AI收入Q2环比加速、同花顺问财Agent升级、智谱AWS分成模式刚开闸——斜率最陡的都在早期。
六、龙头裁决
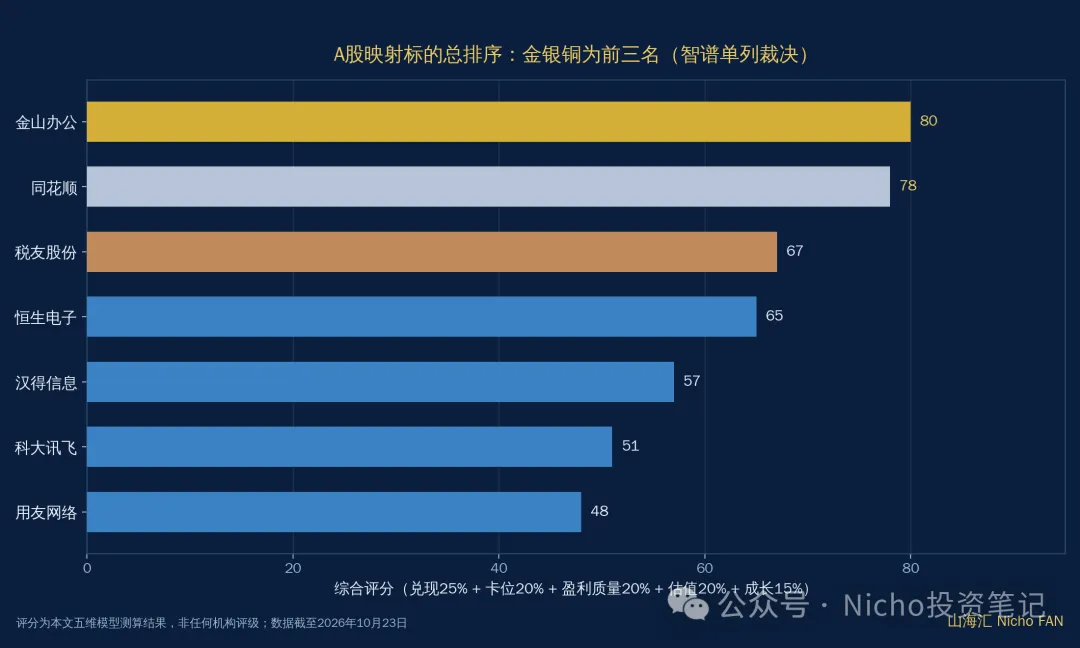
图5
图5:A股Agent映射标的五维综合评分排序,前三名为金、银、铜
综合评分:金山办公80分、同花顺78分、税友67分、恒生65分、汉得57分、科大讯飞51分、用友48分。
三类龙头各归其位:
兑现龙头——金山办公。WPS 365连续六个季度60%+,是中国版"办公Agent订阅"唯一被时间验证的样本。文档是AI改造办公的天然入口,6.72亿设备月活是任何竞对买不来的存量。80分里扣掉的部分:投资收益美化利润、WPS 365绝对值未单独披露。
盈利质量龙头——同花顺。ROE 23.69%、净利+68.86%、现金流超净利——这个行业里唯一"AI兑现+盈利兑现"双达标的公司。78分输在估值(动态PE近60倍):好公司,价格不便宜,等待比追逐更需要耐心。
诚实度标杆——税友股份。回款口径披露是全A股的良心,今天涨停说明市场开始为"诚实"付溢价。67分的上限:财税垂直场景的天花板和123倍PE。
弹性标的——汉得信息。AI收入翻倍但占比13%、实施模式毛利承压。适合跟踪验证,不适合当龙头。
港股独立裁决——智谱。单独说。
七、智谱:信仰定价的两面
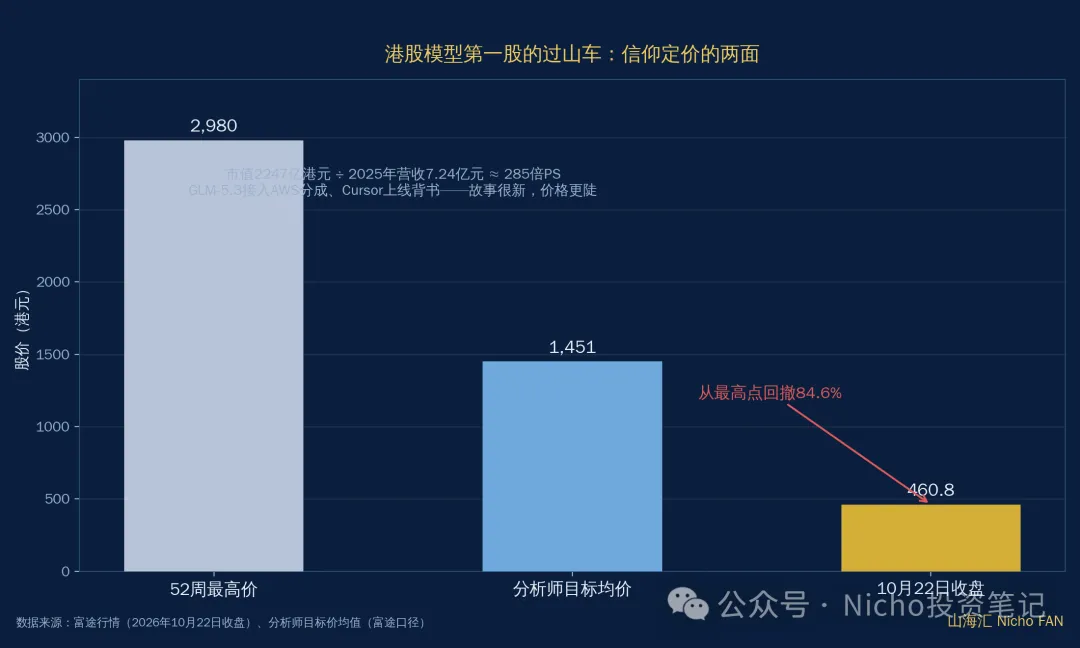
图6
图6:智谱52周股价区间与分析师目标价,从最高点已回撤84.6%
智谱(02513.HK)现在的状态:市值2247亿港元,52周最高2980港元,10月22日收盘460.8港元——回撤84.6%,比MiniMax的80%还惨烈。
但同一个智谱,过去三周发生了这些事:GLM-5.3接入亚马逊AWS Bedrock并按调用量收入分成(阿里云、华为云跟进);编程工具Cursor上线GLM-5.3,在自有评测里拿了开放权重模型最高分;9月获南向资金净买入近80亿港元;分析师目标价均值1450港元,是现价的三倍。
这就是信仰定价的两面:看2025年营收7.24亿元,285倍PS荒谬;看"中国大模型第一股+海外分成新模式+回A预期",460港元又可能是黄金坑。两种算法都有道理,风险偏好不同答案不同。我的裁决只有一条:智谱属于模型层定价体系,不要拿它和A股应用层标的做性价比比较——那是在两个平行宇宙里比价格。
八、结语:买Agent,买的是出勤记录
回到开头那个问题:今天涨停的、大涨的,谁的AI收入是真的?
答案已经在数据里:金山办公的六季度曲线、同花顺的三季报、税友的回款占比、汉得的2.2亿——这四家的AI收入是真的,且可验证。鼎捷、泛微们的涨停更多是映射情绪,等中报口径披露再校准不迟。
最后说透这个行业的研究方法:买Agent,本质是买"数字劳动力的工资单"。但2026年这一课的增量认知是——工资单要看出勤记录(真实任务完成量、回款、订阅续费),不能只看自我介绍(发布会叙事、概念标签、涨停板)。
MIT有个口径:95%的企业AI试点没有实际回报。如果2027年企业付费退潮,整个估值体系会重新收缩;如果出勤记录继续走好,现在的分歧就是机会。证伪信号我列在文末,每季财报对着打勾就行。
一句话收尾:验证元年,别为故事付全款,只为出勤记录付溢价。
图注口径说明:图1为run-rate/ARR/ACV混合口径,量级对比仅作断层展示;图4 PS为总市值÷2026年预期营收测算值;图5评分为本文五维模型测算,非机构评级。
致谢:本文数据来自各公司2026年半年报及三季报、Bloomberg、Axios、富途行情、证券时报、信通院与Gartner公开报告,以及华泰研究、国信证券等卖方研报的公开披露口径。本文为《格物致知穿越周期的投资逻辑》部分内容,只做行业与基本面分析,不构成任何投资建议。
(本文为《格物致知穿越周期的投资逻辑》部分内容素材,所涉标的仅作基本面与认知框架讨论,不构成任何投资建议、收益承诺或操作指令。)
本文为《格物致知穿越周期的投资逻辑》部分内容,完整版请关注书籍信息。