ARTICLE · 1274286
时间都去哪了?红果短剧成国内第四大APP的背后
时间都去哪了?红果短剧成国内第四大APP的背后2026年7月,有1.68亿人每天打开同一个App。 同一个月,腾讯视频日活约5000万,爱奇艺约4500万,优酷和芒果TV各约3000万。 四家加起来,1.55亿。 比那一个App,少了1300万。 这个App叫红果短剧,2023年8月上线。 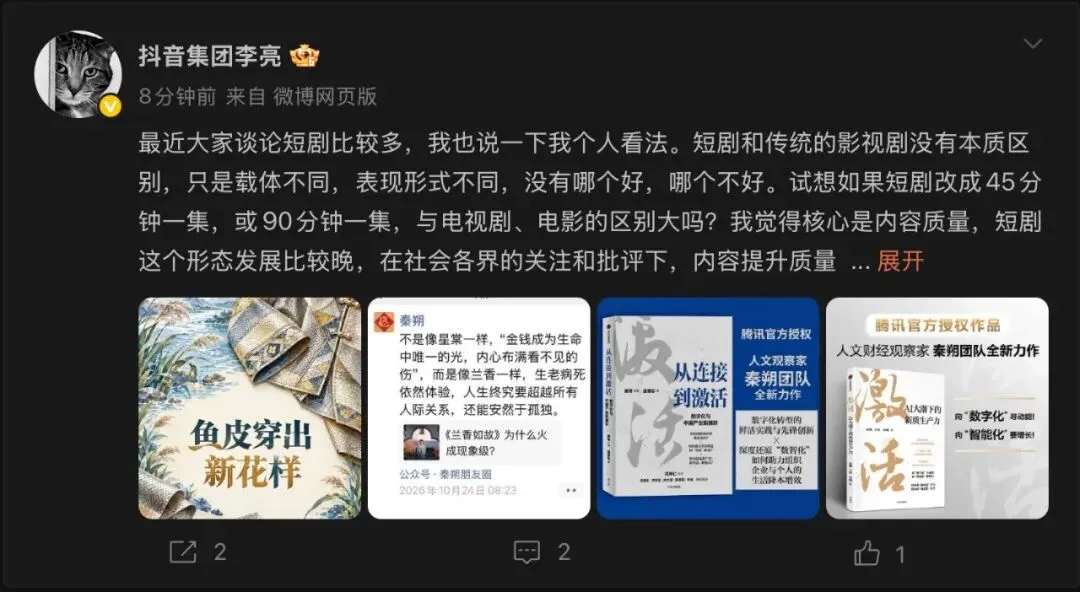
再看两个维度。 2026年5月,红果月活3.56亿,同比增长79.1%。 人均单日使用时长125分钟。抖音112到120分钟,微信82到85分钟。 按用户总使用时长计算,红果已经是国内第四大App,前面只有抖音、微信、抖音极速版。 注意这个排名。前三名里两个是短视频,一个是社交。红果是第一个挤进前四的剧类应用。 而它超过的那四家,做了十几年。 它凭什么? 答案不是内容更好,是把门票撕了。 短剧最早的做法是付费解锁:前几集免费,看到账户逆袭、豪门认亲、总裁追妻的关键节点,开始收费。一部剧几十上百集,每集几毛到几块,一路充下去。 红果把这道题改了。 用户不付钱。剧中间插广告,广告主替观众买单。 这套逻辑在番茄小说身上已经跑通过一遍:内容不要钱,用户只交出观看时间。平台把时长打包卖给广告主,再把广告收入按播放量和互动数据分给创作者。 2025年,红果相关收入超过150亿,广告收入约200亿。每月分给内容方的钱超过5亿。 分账比例是这样的:平台拿60%到70%,创作者拿30%到40%。独家精品真人剧接近50%,普通AI漫剧只有20%左右。 对用户来说,这个模式解决了一个最实际的问题:不用做决定。 一部长剧要会员,一部电影要单独付费,你得先判断值不值。红果不用判断,打开就能看,看到一半不好看划走,零成本。 对价格敏感的下沉市场,这一条就够了。 
但免费只是入口,真正让它跑起来的是闭环。 番茄小说提供IP。它有超过150万部版权内容、60万签约作家。2025年,番茄有6700多部作品进入短剧改编流程,番茄IP改编微短剧的授权收入比上年增长800%。 抖音提供流量。红果超过一半的新用户来自抖音导流,用户刷到一个片段,点一下跳转,就进了红果。 红果提供容器。它承接这些用户,把观看时长换成广告库存。 巨量引擎收投流费。短剧行业投流费用通常占充值流水的70%到90%,巨量引擎一家占约73%的份额。 四个环节,全在一个集团内部。 内容、流量、变现、广告,没有任何一环需要跟外部谈判。 这就是为什么其他平台追不上。腾讯有微信,但没有番茄那样的IP池;爱奇艺有内容,但没有抖音那样的流量入口;快手有可灵AI,但分发体量不在一个量级。 然后是供给。 2026年前8个月,全网上线微短剧43万部,是2025年全年的13倍。 其中AI剧占九成以上。 2026年一季度上线12.8万部,AI微短剧占比超过95%。 AI把成本打下来了。一部精品AI仿真人短剧,制作成本控制在20万以内,是同类真人精品剧的十分之一。一部100集的AI短剧,全流程三天做完。 常规AI短剧的制作报价,从每分钟5000元跌到几百元,已经逼近成本线。 红果日均上新超过200部。 这个供给量,传统影视行业无法想象。一部电视剧从立项到播出要两三年,剧组上百人,投入几亿元。短剧是几个人、几十万、几天。 两三年对几天。上百人对三五个。几个亿对几十万。 量级差得不是一点。 
但繁荣的背面,是另一组数字。 爆款率0.16%。 全行业只有2%的参与者盈利。 2026年上半年新上线及更名的微短剧超过36万部,约九成项目亏损。 产量涨了13倍,市场规模只涨8%。2026年免费微短剧市场约573亿元,同比增8%,报告给这个阶段的定义是:平稳增长期。 翻译一下:东西越做越多,钱没多赚。 钱去哪了? 投流。一部充值过亿的爆款剧,投流成本往往在6000万到8000万。扣掉制作和分成,实际利润可能只剩几百万。 行业里有句话:AI把制作成本打到1000块,为了让观众看见,得花5000块买流量。 真正稀缺的东西,已经从能不能做出来,变成了能不能被看见。 而掌握"被看见"的那一环,是平台。 长视频这边,读数完全是反的。 2026年6月,腾讯视频3.19亿月活,爱奇艺2.91亿,芒果TV 2.43亿,优酷1.61亿。 四家同比全线下滑,无一增长。 会员收入同步收缩。爱奇艺第二季度会员收入40亿,同比降2%;营收62.9亿,降5.1%;净亏2.8亿。芒果超媒上半年会员收入19.33亿,降22.6%;净利润2.02亿,暴跌73.58%。腾讯只披露了一句:长视频订阅收入第二季度同比下降6%。 爱奇艺的股价跌破1美元,2000亿市值蒸发。 使用时长更直接。野村证券8月的数据:芒果TV、爱奇艺、腾讯视频、优酷的月度使用时长同比分别下滑24%、27%、31%和47%。 而红果同期增长157%。 广告投放的对比更刺眼。截至今年8月,短视频占到整体投放的38.8%,在线视频只剩3.1%。 十二倍的差距。 这已经不能简单归为"内容不好"的问题了。这些平台做出过《狂飙》,做出过《漫长的季节》,内容能力并不缺。 缺的是,用户的时间。 一个人的娱乐时间是有限的。他在通勤路上刷了20分钟短剧,就不会再花40分钟看一集电视剧。 这是零和。 有意思的是,平台自己也在动手清理。 广电总局披露,今年以来全网下架违规微短剧6.8万部,处置违规账号1200多个,其中九成以上是AI剧。 红果自己也承认了问题。截至2026年10月27日,它集中处置了存在低质和同质化问题的微短剧20426部。整治重点是过度情绪渲染,以及对剧情结构、核心设定、关键桥段、人物关系的同质化使用。 两万部。 这个数字说明一件事:供给爆炸的代价,是大量内容根本不合格。AI让所有人都能生产,但生产出来的东西,大部分没人愿意看,或者看了也记不住。 红果宣布,2026年12月底前全面下线"看剧赚金币"功能,11月1日起新用户不再开放。 这个动作很关键。 看剧赚金币,是补贴拉新的手段。用户为了签到、领金币打开App,QuestMobile的日活统计里就多了一个人头。 但这类用户和真正追剧的用户,商业价值不一样。 下线这个功能,等于承认:过去的日活里,有水分。 10月29日,抖音集团副总裁李亮发了一段话。他说,短剧与传统影视剧没有本质区别,主要差异在载体和表现形式,不存在孰优孰劣。如果短剧改成45分钟或90分钟一集,跟电视剧、电影的区别并不大,核心还是内容质量。 “短剧和影视剧没有本质区别,核心还是内容质量。” 这句话说得对,但它也暴露了一件事:这套体系需要正当性。 如果短剧只是形式,那它就该被当成正经内容看待。如果不只是形式,那它就是个工业产品,靠规模和算法取胜,跟内容艺术没什么关系。 李亮的表态,是在争取前一种解释。 他还提了一条:AI能降低成本,呈现传统制作难以实现的场景,尤其在历史和科幻题材上。他看好短剧向好莱坞大片的制作水准靠近。 这句话的意思更深一层。 短剧不再是"低成本爽文视频"的代名词,它要往精品走。而精品的对手,就是长视频和电影。 往后看四件事。 一是红果的日活还能不能涨。1.68亿已经很大,再往上就要跟抖音自己抢时间。字节系产品已经占中国网民上网时长的四成以上,内部的天花板快到了。 二是AI剧的质量能不能提上来。现在95%是AI,但九成违规内容是AI,两万部下架也是同质化。这个比例如果不改,监管压力会越来越大。 三是钱怎么分。平台拿六七成,创作者拿三四成,AI漫剧只有两成。这个分配结构下,制作方赚不到钱,长期看供给质量上不去。 四是长视频会不会被逼到墙角。腾讯把短剧搬进了微信,爱奇艺推千部计划,优酷成立独立微短剧中心,芒果做了AI剧集。四家都在转身,但转身的前提是承认自己原来那套不灵了。 一个上线三年的App,日活超过了四家干了十几年的平台。 这件事的意义不在红果,在于它证明了:在中国,内容生意的胜负手不是内容,是分发和门槛。 谁能把门票撕掉,谁就能把人都装进来。 装进来之后,再慢慢想怎么收钱。 这套打法,抖音验证过一次,番茄小说验证过一次,红果验证了第三次。 而门票撕掉容易,粘回去难。
1
2
3
4