ARTICLE · 1294056
我为什么认为,我们离 AI 泡沫的破灭还有距离
一、泡沫破灭之后的硅谷,究竟是什么样子
这几天大家都在谈 AI 泡沫的破灭何时到来。泡沫长啥样,想必大家都很好奇。2000 年 3/10 日,纳斯达克登顶,第一次互联网泡沫破灭拉开序幕。我刚搬到美国 3 年,正在硅谷。
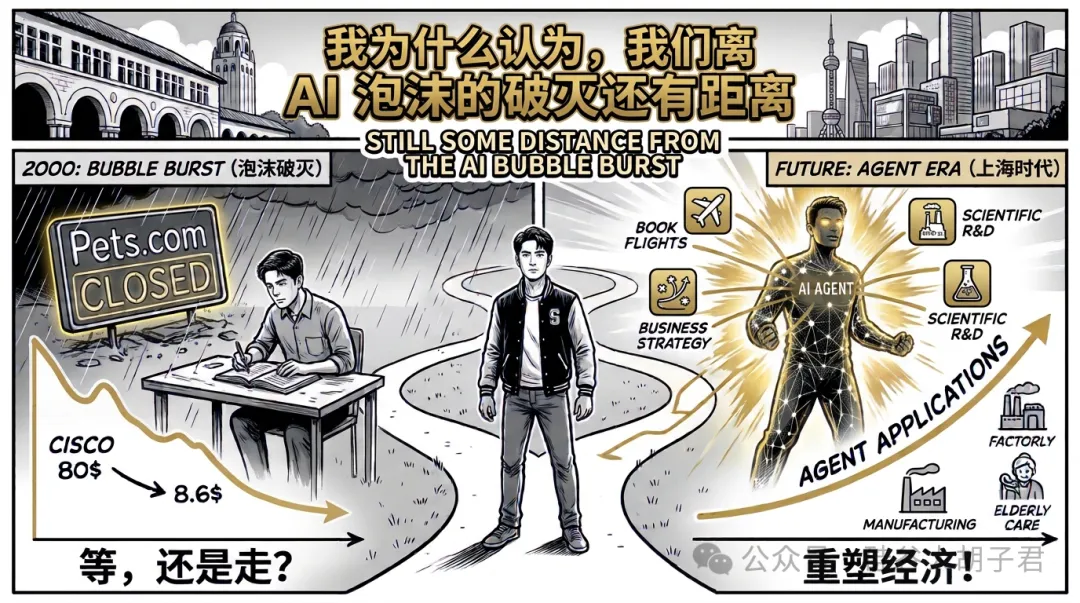
在随后的 2 年半时间,纳斯达克一路震荡阴跌,跌至 2002 年 10 月才触底,较高点下跌约 78%;这一轮科技股崩盘,蒸发市值约 5 万亿美元。思科 (Cisco) 作为传统科技硬件巨头和互联网卖铲人,股价从 3/27 的收盘高点约 80美元,然后一泻千里到 2002 年10 月暴跌至 8.6 美元,跌幅接近 90%。宠物用品电商 Pets.com 作为纯互联网概念股,2000 年 2 月刚完成 IPO,短短 9 个月后的 11 月便开始关停清算,成为了互联网投机泡沫破灭最具讽刺意味的标本。
当时的我,还是斯坦福大学靠奖学金度日的学生,从未买过一支股票。记忆中,崩盘开始的那一天天上也并没有响起惊雷。我在 Green Library 顶楼研读人体免疫学和整数规划(Integer Programming)。Main Quad, Campus Drive, University Ave, El Camino Real, Sand Hill Road, Palo Alto, Central Expressway, Highway 101……一切都一如既往地平静,仿佛什么都没有发生。
太平静了。
但一夜之间,来校园招聘的公司数量骤降。即便来的那些,也再没有任何一家敢说自己和互联网有关系,没人敢提自己是 startup。而仅仅几个月前,他们还迫不及待地向每一个斯坦福学生介绍自己是一家 Pre-IPO 的高科技创业公司。
时间迅速来到 2001 年,行情更加惨淡且不见任何好转。班上几乎所有的国际生都因找不到工作而陆续回国。我是留下来硬撑的人之一。
遥想泡沫破灭前夜,我刚拒掉了一堆年薪近 10 万美元的咨询公司和投行 Offer,觉得给得太少,How naive!Bubble burst 半年后,刚毕业的我被迫在学生签证宝贵的 OPT 期间,给富裕家庭的孩子做家教和兼职保姆,每小时 20 美元!斯坦福的学历还在,找不到工作也是真的。接着又遇上“9·11”。那段日子里,没有人能告诉你,这种情况究竟还要持续多久。
然而,几个月后迎来了转机。当时只有一百多人的 Google 打破常规,秘密来到一个文科系招博士生。我虽然属于工程学院,但运气不错被录用了。外面的硅谷一片萧条,Google 在 Shoreline blvd 终端的唯一一栋 Office 大楼里面,却是另一番热气腾腾的景象:每天 HR 部门光打印出来的求职简历就能堆到一人高!
那种反差令人难忘——我刚刚从一个大家都在想办法活下去的世界,走进了另一个还在迅速生长的世界。后来翻看 Google 的上市文件,它首次实现全年盈利恰好就在 2001 年。当很多人已经不愿意再听互联网故事的时候,这家公司的商业模式真正成立了。
所以,每次听到“泡沫要破了”,我脑子里浮现的都不只是股票走势图。而是那些离开硅谷的同学,是突然消失的工作机会,是前一年还觉得可以随便挑选未来的自己。而 Google 也一直留在那幅画面里:泡沫破了,许多公司没了,但最初让我们兴奋的那些可能性并没有跟着消失。只是有的人没能等到,有的人恰好在那时找到了自己的位置。
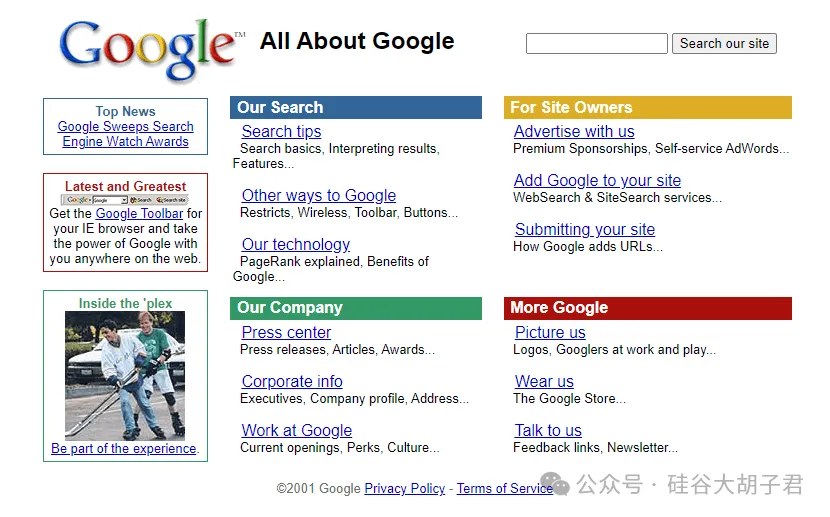
这是 2000 年的 Google 官网,员工在停车场打冰球,程序员在办公室弹钢琴,都是我们 Googler 当时的常态,但绝对是当时硅谷的另类。
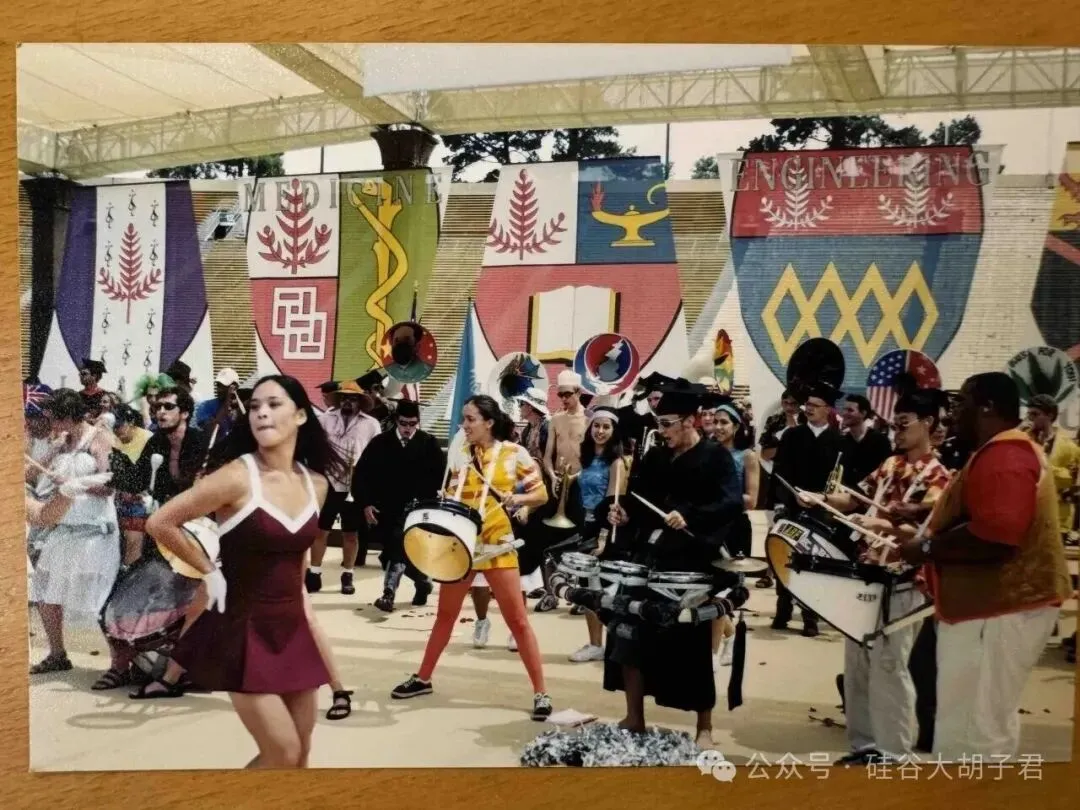
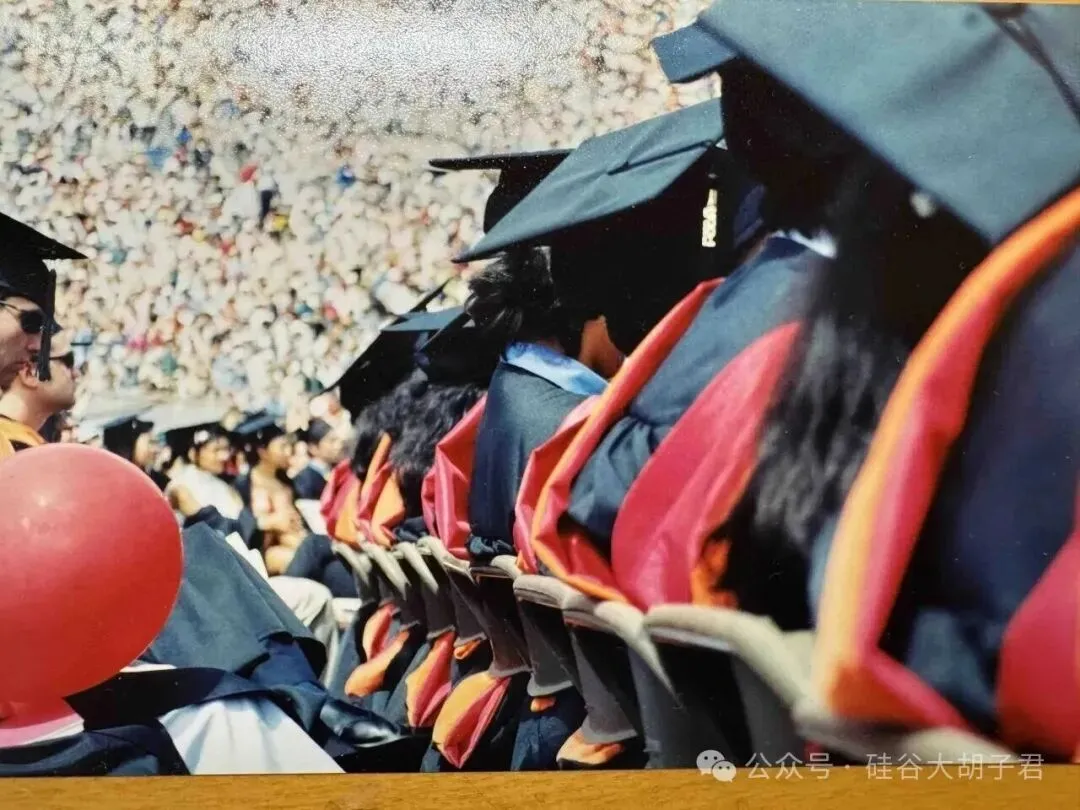
以上两图均为来自我拍摄的斯坦福毕业典礼的当日照片,2001 年 6 月。数万人的体育场,来出席女儿毕业典礼的克灵顿总统,在图片背景中的某处。你感受到了场外正在破灭中的互联网泡沫了吗?
二、我们离第一次 AI 泡沫破灭,到底还有多远
2026 年的 10 月,我们是不是又到了那个时刻?我的判断是,还没有那么近。
本文写的,不是一篇财务金融分析。我从 1995 年开始做软件,1997 年来到美国,后来到斯坦福读书、进入谷歌工作,在最疯狂的日子呆在了最疯狂的地方:经历了互联网的狂热、破灭和后来的生长。三十年后,我想在本文讨论的是,今天的 AI 正在走到哪一步,我们应该怎样参与接下来的变化。
今天,市场的担心当然有理由。10 月下旬,Meta 当季自由现金流转负 (-21.2 亿美元),公司上市后的头一回!Intel 在 10/30 单日暴跌近 30%;谷歌母公司 Alphabet 当季自由现金流约 -91亿美金,连续第二个季度为负,A 类股在 10/29 单日暴跌约 13%。亚马逊截至 9 月底的过去十二个月,自由现金流降至负424亿美元,股票被抛售。
这些巨头,原本是 AI 最大的受益者,今天这都是怎么了?原来的生意仍在大量产生现金,但建设速度却已经超过了这部分现金流。这些钱什么时候赚回来?
当年,市场也在追问同样的问题,纳斯达克随后陷入 2 年多的熊市, 跌去了超过四分之三的价值。然而,理解那些公司为什么会走到那里,还得把时间再往前拨。
1996 年,我在一家台资企业的南京分公司实习。台上站着戴银边眼镜、面容严肃的蔡总经理,他直白地告诉全公司:从此刻起要彻底拥抱互联网。那时我们刚开始接触拨号上网,大家好奇地围在唯一一台连了网的 IT 管理员电脑前,看 Yahoo 首页长什么样。全面拥抱互联网究竟是什么意思?当时谁也说不清。我只知道,大洋彼岸一定正在发生什么,值得过去看看。
1999 年,初到斯坦福的我,几乎是以朝圣的心情冲进了学校的机房。我至今仍记得 Sweet Hall 二楼排满 Sun 工作站、象征着 Unix 顶峰的震撼场景。但作为 CS 106X 的学生,我的主战场更多是在那些摆满苹果 Macintosh 的教学实验室里,在 Mac 独特的界面下敲击着改变未来的代码。
当时斯坦福的空气中,到处飘荡着创新的躁动:就在不久前,拉里·佩奇和谢尔盖·布林刚把 Google 的服务器从 Gates Building 360 号房间搬走,校园里所有人都在交头接耳地讨论这个比 AltaVista 好用一百倍的神奇搜索引擎。这种既硬核又充满反叛、敢于全面拥抱小众科技的校园生态,也许就是 Stanford 的魔力所在——那些颠覆世界的新造物,注定要在这里发芽。
于是,还没全搞明白 CS 106X 编程作业的我,因为斯坦福的名气,早早成为了那场热潮的一小部分:2000 年夏天,一家由麦肯锡高管创立的 To B 采购 Marketplace 创业公司,给我这个完全不懂商业的学生开出了每月一万美元的“商业分析师”实习工资。
然而,刚领了两个月工资,公司就在破灭的泡沫中倒下了。我带着刚挣到的两万美元,灰头土脸地回到了校园。
当时的两万美元是真的,大家对未来的相信也是真的。只是相信未来的人,未必知道自己要花多少钱、等多少年才能等到那个未来。不只是创业公司在烧钱。美联储后来回顾,1998 年到 2001 年间,全球电信企业的借款超过一万亿美元,大规模光纤建设和通信牌照投资给整个融资体系带来了巨大压力。
我一直好奇:那么多人同时往前跑,花出去的钱已经变成了设备、工资和研发。假如客户还没有来,收入还没有跟上,原来的钱又快花完了,下一笔钱从哪里来?这也是我用来理解今天 AI 泡沫何时到来的核心视角。
三、这一轮建设,正在从模型,加速走向 Agent
如果从 2023 年算起,这轮 AI 热潮已经持续了几年。但在我的感受里,真正让我开始相信“可以把一件完整工作交给 AI”的变化,是从 2025 年才明显加速,到了 2026 年更是进入了各行各业的飞速采纳阶段。
Manus 是当之无愧的、世界级的巨大变量!它让人们第一次具体地看见,Agent 可以怎样深入工作流,而不只是停留在对话框里。
一个人让 Agent 持续做事,比一个人问模型问题的 Token 消耗量往往高得多。要满足不断扩大的 Agent 需求,AI 巨头需要加大算力和基础设施投入——今天部分巨头的负自由现金流,已经让这轮建设的资金压力浮出水面!
所以我看观猹大会上那些做运行框架、长期记忆、工具连接和评测的团队,会觉得他们正在建设一个类似于互联网时代 1999 年的早期且极为关键的市场。大模型的能力已经让人们兴奋了几年,但围绕 Agent 的使用范式,仍然有大量基础设施尚未定型。我不认为可以把这两段时间简单加在一起然后下结论说:“AI 已经热了这么久,该结束了。”
当年,网络和光纤越铺越多,并不意味着所有公司已经通过互联网做成了生意。今天同样需要问:越来越多的 Token,最后在替谁做什么?除了让提供模型和算力的公司获得收入,它有没有真正进入购买者自己的核心业务?
Apollo 首席经济学家 Torsten Slok 最近把这个问题说得很尖锐。他指出,七巨头的人均收入和利润率在改善,但标普 500 中其余 493 家公司却没有出现同样的变化,甚至把科技行业之外的 AI 财务回报称为“零”。
“零”这个断言我觉得有些偏激,整体利润率没动不能说明每一家企业都没有受益。但他指出的这种断层我高度认同:模型已经很强,Agent 也开始能干活了,但大量企业还没有因此获得全新的盈利能力。
我看到的机会,恰恰存在于这段距离之中。让 Agent 跑起来只是开始;让一家制药公司因此找到新药,让一家传统企业因此做成以前做不成的生意,才是我期待的下一步。
四、基础设施建好了,人的经济行为什么时候改变
拿订机票来说,这件事最容易想明白。假设一个 Agent 已经能替你查航班、比价、填信息并完成支付。技术上完全可行,公司也准备好了服务海量用户,但你下次出差时,大概率还是会顺手打开原来的 App。
也许你还不习惯把付款权限交给它,也许你担心退改签时不好处理,也许原来的平台并不愿意让外部 Agent 调用自己的接口。甚至不需要什么复杂的原因,仅仅是因为你觉得“自己买也没多麻烦”。
对普通用户来说,晚一年再用没什么损失。但对已经投入巨额资金、急需带来全新利润增长的公司来说(比如 Meta 的 Muse 级投入),这一年却极其漫长。公司原本以为只要产品做出来用户就会涌入,后来才发现,先过来的只有一小批极客。要让大众改变习惯,可能还需要一年甚至两年。与此同时,员工工资要发,服务器要运行,产品还要持续迭代。
在这段过渡期里,谁来买单?投资人能等多久?公司本身的现金流能撑多久?这才是我最关心的。技术的进步可以非常快,上个月做不到的功能下个月可能就突破了;然而,人的消费习惯、企业的组织流程以及平台间的利益博弈,绝不会因为技术迭代了一次就立刻改变。
如果一家公司的资金能够支撑它度过这段探索期,等到用户规模增长、收入跟上,那么早期的投入就能被后续的商业价值接住。中间有波动、有公司倒下都不奇怪。但最糟糕的情景是:一两年过去了,东西做得很完美,愿意持续付费的用户却依然寥寥无几。支出没有停止,盈利的节点却被一再延后。
因此,我不会因为单季度的自由现金流转负就认定 AI 的未来失败了。但如果负现金流持续多个季度、资本投入不断追加,而真正用它做生意的企业却没有显著增加,逻辑就会越来越难自洽。所谓的泡沫破灭,看的就是资本能不能撑到人类经济行为真正发生改变的那一天。
五、我理解的泡沫破灭,是信心、回撤与融资之间的连锁反应
人们对未来的信心,往往随着自己的资产账户波动。刚开始下跌时,有人觉得是抄底机会;再跌一点,可能还会加仓。但是,如果被深度套牢一两年,账户迟迟无法解套,原本相信的故事又没有兑现,人就会开始怀疑:我还要等多久?剩下的钱是不是该先拿回来?
这里最值得关注的信号是“赎回”。回撤是账户从高点下跌的幅度,而赎回是投资者真正要求提取现金。单个投资者继续持有,与大量资金同时要求退出,给资产管理者带来的压力是天壤之别。这让我想起 2023 年的硅谷银行——当时发生的是存款挤兑而非基金赎回,但它非常直观地展示了:当人群同时要求兑现时,原本充裕的时间窗口会在瞬间坍塌。
今天的市场仍然存在明显的分歧。高盛主经纪商的数据显示,截至 10 月中旬,对冲基金在大幅减持科技股;而摩根大通的统计却显示,同一时期散户购买科技个股的力度达到了 7 月以来的最高点,科技类 ETF 的单周资金流入甚至创下历史第二高。我自己也是这些散户之一,上周五我还逆势加仓了 Meta 和 Tesla。
有人开始恐惧,有人觉得终于便宜了。我把散户的买入看作一部分人依然愿意等待的信号。但这并不构成安全垫:2000 年 3 月科技股见顶回落时,同样出现过机构坚决出货、散户加速接盘的情况。
我会持续观察:如果漫长的等待消耗掉了最后的耐心,这批买入的人会不会也放弃?如果赎回潮爆发,基金面临兑现压力,新基金募集维艰,那些尚未实现自我造血的 AI 创业公司就会感受到寒意。钱不会直接从散户的券商账户流向创业公司,VC 的长期封闭资金也不能随时赎回,但当二级市场的退出渠道收紧、募资变得困难、投资人趋于保守时,压力最终会传导为一句残酷的话:“下一轮,我们不跟了。”
这时,最可惜的往往不是那些纯靠 PPT 讲故事的公司,而是一个正在认真用 Agent 重构具体业务的实干团队。他们的产品已经迭代得不错,客户也开始付费尝试,也许再给他们半年时间就能实现盈利。但由于当前的收入规模还太小,上一轮融资即将耗尽,而原本承诺支持的投资人已经自顾不暇。团队没有变笨,技术没有失效,仅仅是资金链断了。
如果大量公司同时陷入这种境地——招聘冻结、研发收缩、项目终止、生态解体,硅谷当年那一幕就会重演。这就是我试图提醒的终极危险:新的经济行为尚未成长为足够强大的造血系统,而背后的支持者已经不愿意再等了。
六、现在应该继续建设,但必须找对经济行为
正是基于这样的思考,我认为当下该做的事情反而清晰了。我们还有大量值得探索的 Agent 能力,也有无数尚未被 AI 重构的工作与商业场景。现在选择退缩显然为时过早;但如果只是拿着融资盲目堆砌功能、频繁演示“我们又能做这个了”,同样是在挥霍宝贵的时间。
我想要寻找的,是那些在今天就值得被重塑的经济行为。一家企业每天的核心业务流程是什么?其中哪一个环节构成了高昂的成本,或者长期因为技术限制而被迫放弃?有了 Agent 以后,能否以一种企业完全接受的方式把这件事做得更好?这里的“愿意接受”至关重要。就像订机票,技术跑在了前面,用户并不急于跟进;但很多企业可能已被某个行业痛点折磨多年,只要有人能解决,他们立刻愿意买单。找到后者,与漫无目的地向所有人宣讲 AI,是完全不同的两件事。
在过去的大半年里,国内许多传统企业和行业巨头找到我,渴望通过 Agent 寻找新的利润增长点,其中不乏已经拿出真金白银与我们展开深度合作的企业。这是市场愿意尝试的最真实信号。对此我既充满感激,更感到强烈的紧迫感:但这还不够,最关键的是验证这种 Agent Native 的合作能否持续为企业创造可计量的价值。
当大多数创业者和投资人把目光局限在海外出海时,我反而认为,中国庞大的产业链——无论是日常经营还是跨越式的科学研究——都蕴含着极大的 Agent 落地机会。例如,一家企业积累了多年的实验数据,那些失败的记录能否通过 Agent 转化为重新决策的依据?某种材料的性能陷入瓶颈,Agent 能否协助科研人员提出全新的验证方案?
我尤其希望这些探索能够延伸至科学发现领域。我们不必把 Agent 的想象力局限在“降本增效”。能不能用 Agent 辅助研发癌症的新疗法?能不能合成出全新的环保材料让塑料污染成为历史?能不能打造一种全新的普惠服务,让偏远村庄的留守儿童享受到与一线城市孩子同等优质的教育?能不能通过智能护理方案,让丧失行动能力的老人摆脱卧床、肺炎与痛苦,带着尊严度过晚年?……有太多的宏大命题,都值得被转化为具体的“经济行为”去攻克。
寻找正确的经济行为,也意味着寻找愿意共同承担探索风险的企业与资金。我们不奢求每一件事都能迅速变现,但至少要清楚我们在等待什么,以及谁愿意陪我们一起走过这段路。
当年蔡总经理说“必须拥抱互联网”。今天我同样认为,各行各业都应该重新思考自己进入 AI 时代的方式。这不要求每家公司都去训练大模型,而是要求大家认领属于自己的“经济问题”:我的客户、我的业务、我的研发,究竟有什么环节值得用全新的 Agent 架构重做一遍?在科技七巨头之外,中国那些拥有真实经营场景、丰富行业经验的企业、实验室与研究所,正是最应该坐下来共同探讨这件事的伙伴。
七、哪些投资人的回撤可能成为信号
在推进建设的同时,我也会密切观察支撑这一轮 AI 浪潮的资金链动态。我会重点关注那些将重仓押注在 AI 科技变革上的投资人。比如,我会留意东方港湾但斌的持仓变化。我关注的不是他发表了多么乐观或悲观的言论,而是其组合在三季度重仓 Google、英伟达、Intel 等 AI 巨头后的真实表现,以及他是否依然选择坚守。
同样是 30% 的回撤,有人投入的只是闲钱,有人却已伤及根基;有人可以泰然长期持有,有人则面临挤兑般的赎回压力。同一个回撤数字背后,是截然不同的处境。因此,必须将持仓表现与资金进出结合来看。有人亏损了依然选择加码,有人账面盈利却已决定离场。回撤之所以重要,是因为它会改变后续的资本行为,并没有适用于所有人的绝对安全指标。
如果一批原本坚定的 AI 长期支持者开始遭遇持续的资金撤出,新基金募资阻力重重,而初创公司普遍无法完成下一轮融资,那将比任何行业大佬的警告都更值得警惕。在这些宏观信号之外,最终还是要落回最初的问题:使用 Agent 的企业,是否开始产生真正的商业收入?是否取得了值得继续投入的突破?只要越来越多的公司能够依靠客户付费活下来,融资环境变冷对它们的影响就会被大大稀释。
我说“AI 泡沫还远没有到来”,这是基于当前事实的理性判断。我会持续观测这些关键变量,而不是在市场环境发生质变时,依然用过去的经验为偏见辩护。
八、11 月 6 日,先来直播聊聊
正如前面所说,AI 基础设施已经铺就,现在最核心的矛盾是:让具体的“经济行为”与顶尖的“Agent 建设者”精准对接。
在接下来的一个多月里,我准备举办一系列直播,为我们在 12月中下旬举办的首届 Agent 落地链接盛会预热。文章写得再深,不如大家面对面碰撞一次。
📅 第一场预热直播信息
直播时间:11 月 6 日(周五)晚 20:00 - 21:30
多主题直播:《泡沫破灭前后的斯坦福、Google 和硅谷》和《AI 巨头现金流转负,Agent 创业者该如何活过“泡沫前夜”?》
主讲人:Grant(Agentbase 创始人🐶 / 斯坦福硕士🎓 / 前Google早期🙎 / 中美两地连续创业人🇨🇳🇺🇸)
💡 这场直播我们将聊聊:
2000 年的斯坦福、谷歌、硅谷,聊聊后来硅谷的这 20 多年变迁。聊聊我回国后创业的经历,以及这两年我从 AI 发展中看到的趋势。我为什么觉得 AI 泡沫还没有那么近,又在担心什么?哪些变化值得现在参与,哪些地方可能走得太快了?另外,我还想在直播里试一件事:邀请几位带着真实问题的企业朋友,再找几位做 Agent 产品的朋友,留出些时间,一起聊同一件事。感兴趣加入的同学,加我微信!
十二月,我还在筹备一场线下相聚,11 月 8 日再和大家细说。这一周,我们先在直播里见一面。