ARTICLE · 1295876
AI Agent 产业机会三部曲(中)-巨头三月复制功能,三年也复制不了行业-【藏山产研院】
中篇· 壁垒之辨
被巨头Copy的恐惧是真实的——但它有一条清晰的边界
文|藏山产业资本研究院· 行业观察三部曲(中)
数据截至2026年9月
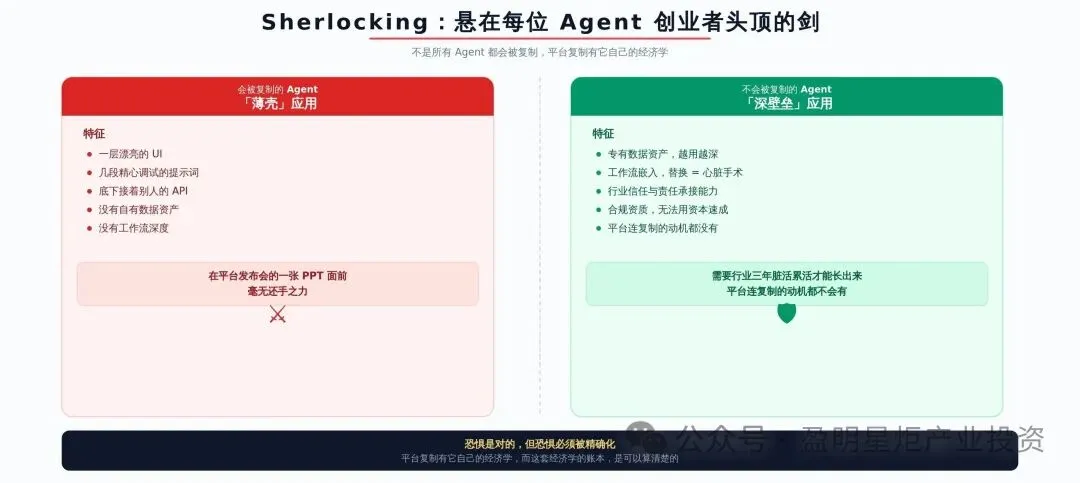
如果你的Agent能被一句提示词描述完,它确实会被复制;如果它需要一个行业三年的脏活累活才能长出来,平台连复制的动机都不会有。
Sherlocking:悬在每位Agent创业者头顶的剑
“我辛辛苦苦做出来的Agent,会不会被它脚下的平台一夜之间抄走,然后一文不值?”——这是我在过去一年里听到的所有关于AI Agent的提问中,质量最高、也最值得正面回答的一个。
这种恐惧有名字。行业里称之为Sherlocking:十几年前,苹果在macOS里内置了搜索工具Sherlock的最新版本,直接把第三方明星应用Watson逼入绝境。此后每当平台亲自下场做某件事,第三方开发者就说自己“被Sherlock了”。2025到2026年,这把剑确实落了下去——它砍掉的,是那些没有自有数据资产、没有工作流深度的“薄壳”应用:一层漂亮的UI、几段精心调试的提示词、底下接着别人的API。这类产品在平台发布会的一张PPT面前,毫无还手之力。
所以我不打算安慰你,恐惧是对的。但恐惧必须被精确化:不是所有Agent都会被复制,平台复制有它自己的经济学,而这套经济学的账本,是可以算清楚的。
三个案例:同一座法庭,三种判决
看三个2025至2026年真实发生的案例,它们比任何理论都更有说服力。
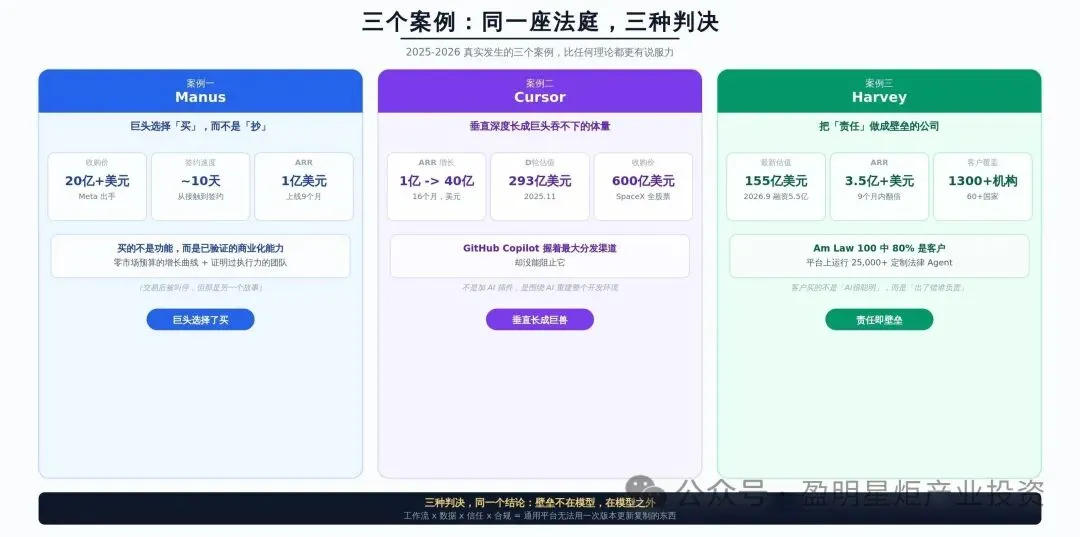
案例一:Manus——巨头选择了“买”,而不是“抄”。2025年12月30日,Meta宣布以超过20亿美元收购中国团队创立的通用Agent公司Manus,这笔交易从接触到签约只用了约十天。一个值得玩味的细节是:Meta在AI上每年投入数百亿美元,养着全球最顶尖的模型团队,它完全有能力“复制”一个Manus——但它最终选择掏出20亿美元。因为它要买的不是一个功能,而是已被验证的商业化能力:上线九个月ARR突破1亿美元、零市场预算的增长曲线、一支证明过执行力的团队。(虽然这笔交易最后被叫停,但那是另一个故事)
案例二:Cursor——垂直深度长成了巨头也吞不下的体量。编程Agent公司Anysphere旗下的Cursor,把“写代码”这条工作流重做了一遍:不是给编辑器加一个AI插件,而是围绕AI重建整个开发环境。结果是软件史上最快的收入增长——年化收入从2025年1月的约1亿美元,冲到2026年5月的约40亿美元。2025年11月它以293亿美元估值完成D轮融资;2026年6月,SpaceX宣布以约600亿美元全股票收购Anysphere,交易于8月14日完成交割,创下创业公司并购史上的纪录。请注意:在它面前,微软的GitHub Copilot握着全世界最大的开发者分发渠道,却没能阻止它。
案例三:Harvey——把“责任”做成壁垒的公司。法律AI公司Harvey服务的是全世界最挑剔的客户群:大型律所。2026年9月9日,它完成5.5亿美元融资,估值155亿美元——而就在九个月前,这个数字还是80亿。它的年化收入从2026年1月的1.9亿美元增至8月的3.5亿美元以上,客户覆盖60多个国家的1300多家机构,美国Am Law 100律所中80%是它的用户,平台上运行着超过2.5万个定制法律Agent。法律客户买的从来不是“AI很聪明”,而是“出了错谁负责”。这种信任与责任承接能力,没有一家通用平台能用一次版本更新复制出来。
三个案例指向同一个结论:平台可以复制功能,但复制不了“功能+数据+流程+信任”长在一起的那个整体。当这个整体足够大,巨头的最优解就不是Copy,而是开支票。
平台复制的经济学:一张生死分界表
把2025至2026年的市场事实摊开,被复制杀死的与复制不动的产品,特征泾渭分明:
会被平台复制杀死的 | 平台复制不动的 |
薄壳包装:提示词+UI套API,价值等于模型能力本身 | 深度嵌入客户工作流,业务跑在你的Agent上,替换成本极高 |
通用能力:翻译、摘要、通用问答——平台“顺手就做” | 垂直行业Know-how:法律、医疗、工业、金融的深水区 |
价值可被一句提示词完整描述 | 价值=私有数据+流程闭环+责任承接的复合体 |
平台下场只需一个季度的开发排期 | 平台下场需要重造一整个行业的数据与服务体系 |
资料来源:藏山产业资本研究院根据2025—2026年公开市场案例整理
这张表可以浓缩成一个检验标准,我建议每位创业者把它贴在墙上:把你的Agent的一句话描述,想象成出现在OpenAI或字节下一场发布会的PPT里——如果它可能出现,就别做;如果对方要做它,得先收购一个行业,那就值得做。
四重护城河:都在AI之外
那么,AI Agent真正的壁垒究竟在哪里?我的回答是:恰恰不在AI里面。这个时代的创业壁垒,是“旧经济的壁垒”乘以“AI的杠杆”。按强度排序,一共四重。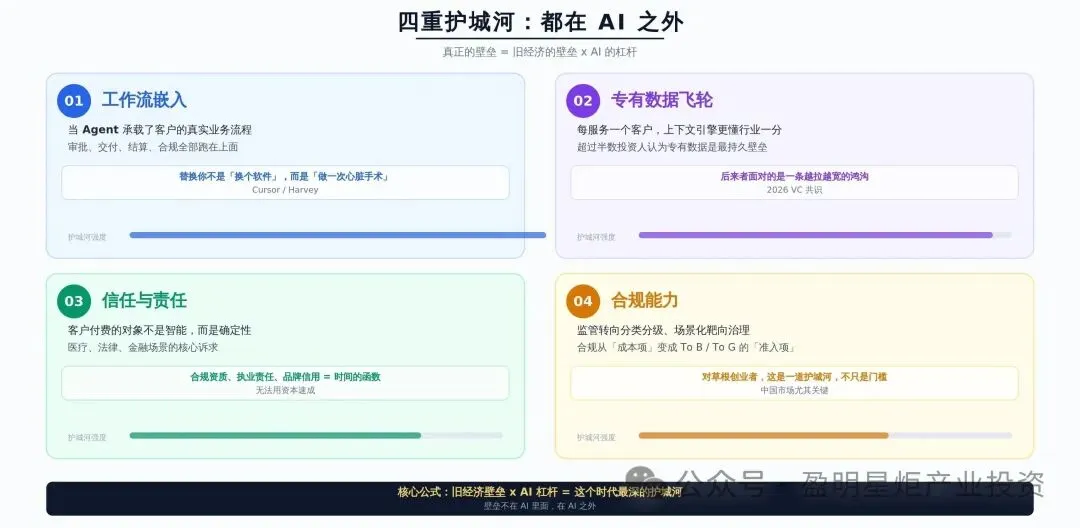
第一重,工作流嵌入。当你的Agent承载了客户的真实业务流程——审批、交付、结算、合规——替换你就不再是“换个软件”,而是“做一次心脏手术”。Cursor对开发者、Harvey对律所做的都是这件事。
第二重,专有数据飞轮。2026年风险投资的共识已经转向:超过半数投资人认为专有数据是AI创业公司最持久的壁垒。你的Agent每服务一个客户,上下文引擎就更懂这个行业一分,后来者面对的是一条越拉越宽的鸿沟。
第三重,信任与责任。在医疗、法律、金融这些场景,客户付费的对象不是智能,而是确定性。合规资质、执业责任、品牌信用,全部是时间的函数,无法用资本速成。
第四重,合规能力。这一点在中国尤其值得强调:2026年以来,监管口径转向分类分级、场景化的靶向治理,合规能力正在从“成本项”变成To B、To G市场的“准入项”。对草根创业者,这是一道护城河,而不只是一道门槛。
最后是一个必须敬畏的时间变量:模型能力还在快速进步,今年需要工程深度才能做的事,明年可能变成平台的一个默认功能。所以选择方向时,要挑那些“模型越强、你越强”的事——数据飞轮和行业纵深会随着底座升级而增值;回避所有“模型变强、你就消失”的事——一切靠弥合模型缺陷生存的中间件,都活在别人的版本更新日志里。
移动互联网时代的机会公式是“新入口×旧需求”;AI Agent时代的机会公式是“旧行业的脏活累活×智能杠杆”。巨头看得上入口,看不上脏活——而脏活里长出来的数据和信任,是唯一复制不走的东西。
藏山产研院视角
在藏山产业资本研究院看来,“壁垒”这个词在AI时代正在回归它的古典含义:不是技术领先几个月,而是客户、数据、责任与时间共同浇筑的结构。这与盈明星炬集团服务实体产业时秉持的长期主义一脉相承——真正经得起资本市场检验的价值,从来都长在流程里、关系里、合规里,而不是长在风口上。
【盈明星炬集团】Evenstar Capital
专注境外资本市场(主板IPO、借壳、SPAC)业务,近年来增长速度最快的国际投行。美国证监会成员,具备美股经纪商与投资顾问权限。累计主导和参与了30家北美资本市场上市公司工作。
【藏山】产业资本研究院 | 【元启】IPO孵化产业园 | 跨境IPO投行
免责声明
本文基于公开新闻与产业研究撰写,仅供产业资本研究参考与商业思维交流,不构成任何投资建议、上市承诺或财务咨询意见。文中涉及的市场分析、估值逻辑及战略观点,仅代表公司基于公开信息的学术性解读,不代表对任何特定企业、项目或证券的推荐。读者应独立判断并咨询专业投资顾问,据此操作风险自担。