ARTICLE · 1298741
AI传媒(长剧短剧)机构交流核心观点汇总
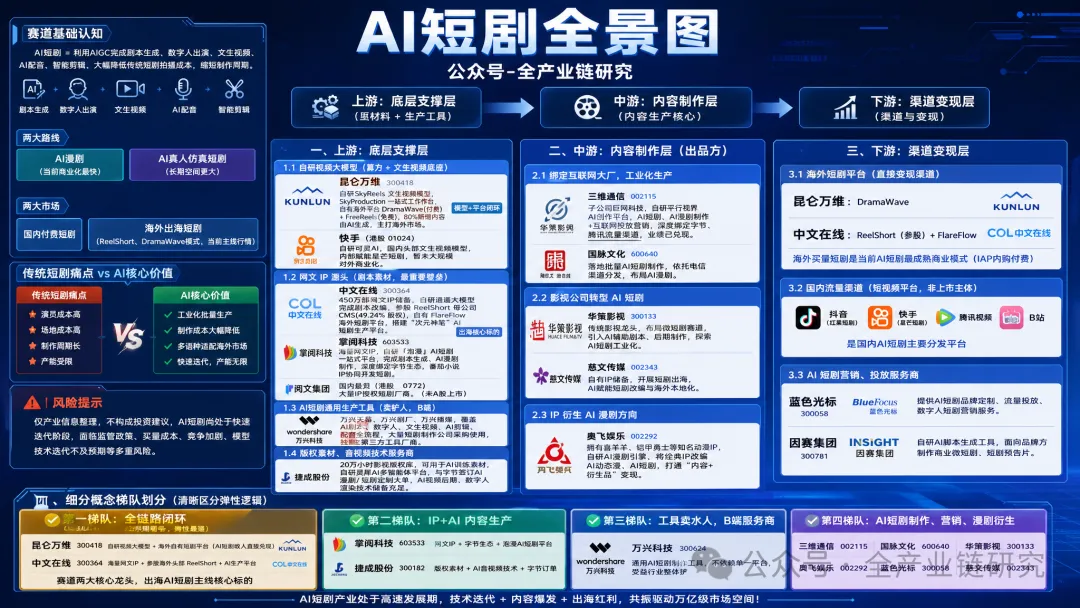
AI传媒(长剧短剧)机构交流核心观点汇总1、AI影视板块投资核心逻辑 ·AI影视行情催化因素:AI影视板块大涨的直接催化来自央视财经早盘报道的AI短剧、漫剧出海相关数据。当前国内已有10家厂商搭建海外短剧平台,10余个出海APP上线AI漫剧专区,海外AI漫剧活跃用户超过1.5亿,海外付费短剧TOP10中中国厂商占据9席。机构测算2026年海外微短剧规模有望达到60亿美金,其中AI漫剧规模达40亿美金,同比高速增长,出海商业化闭环已得到公开验证。供给端来看,AI工具大幅压缩制作与译制成本,漫剧工业化量产能力持续兑现。相关报道经周末持续发酵扩散后,AI影视板块迎来二次爆发,盘面呈现大涨走势。 ·AI影视板块交易逻辑:从历史规律来看,三季报后到次年年初属于全年业绩真空期,复盘历史上四季度到次年一季度的A股主题投资表现,该阶段是主题投资活跃度最高、弹性最强的阶段。当前市场暂无统领行情的绝对核心主线,主题板块轮动加快,资金偏好高景气度、筹码和股价位置相对较低的方向。传媒板块当前整体估值处于历史相对低位,机构仓位处于低配状态,在主题行情占优的阶段,板块整体具备充足的反弹与修复空间,是资金通过逻辑筛选出的优质布局方向。 ·AI应用核心投资方向:当前AI应用端可重点布局三大高景气赛道: AI影视赛道:当前产业链维持超高景气度,头部短剧平台MDU、用户时长维持高双位数甚至更快增长,AI在影视领域渗透率快速提升,应用范畴从短剧、漫剧逐步延伸至AI中长剧、AI院线电影、AI互动影游、AI综艺等多元形态,后续世界模型技术迭代下,AI实时交互、沉浸式影游、AI互动剧等方向将迎来重点催化,核心受益标的包括芒果传媒、中文在线、上海电影、华策影视、德才股份、华视科技、中国电影等,延伸至互动影游方向的标的包括盛天网络、宝通科技、风语筑等; 物理AI数据采集赛道:随着世界模型、具身智能技术迭代,AI向空间场景、物理世界仿真应用渗透的背景下,3D场景资产、实景数据、人类行为数据、合成数据需求将明显增长,相关产业价值有望迎来重估,核心标的包括风语筑、宝通科技、凡拓数创等; 游戏赛道:当前板块处于估值洼地,随着传媒AI主题应用行情扩散,后续AI+游戏产品落地有望带动板块情绪联动,推动估值修复,同时互动影游方向也将向游戏赛道渗透,存在低位游戏龙头补涨机会。 2、AI视频生成工具端产业分析 ·视频生成模型技术迭代:2026年以来视频生成模型迭代主要集中在多模态融合、镜头控制、生产效率三大方向,多模态参考容量显著提升。代表模型功能升级亮点突出:CD2.5支持单次最多50个参考素材,可充分指定人物、场景、动作、声音等要素,同时新增draft样片预览模式,确认prompt无误后再生成高质量成片,大幅降低试错消耗;可林4.0支持原声30秒生成以及最多10张关键帧控制,进一步增强连续叙事与镜头编排能力。技术迭代直接支撑下游应用规模化落地,2026年春节后AI短剧爆发上量,95%以上新增剧集均为AI制作,为短剧规模化生产、中长内容制作提供了良好基础。产品层面视频生成能力正加速融入实际创作流程,企业可自主接入AI模型享受迭代红利,同时涌现出liblib、德才股份等工具类平台,专业创作者可在平台完成剧本解析、角色设定、分镜、素材生成、剪辑全流程,直接产出完整作品。生态层面minimax等厂商开放部分模型权重,支持开发者定制优化,为产业生态提供有效赋能。 ·视频生成模型市场空间:经测算,2030年视频生成模型下游可渗透TAM约3000亿美金,对应视频模型潜在收入约400亿美金,该测算仅覆盖现有应用领域,未包含世界模型相关实业应用,若后者起量市场空间将更为可观。各细分领域规模测算如下: 微短剧领域:去年微短剧市场规模约1000亿人民币,今年预计同比增长20%至1200亿,其中内容生产环节占产业链价值比重为10%-15%,该环节未来AI渗透率可达70%-80%,对应视频生成模型潜在收入约60-70亿美金; 广告视频制作领域:2030年全球广告视频制作市场规模约9900亿美金,AI渗透率约40%,对应视频生成模型潜在收入约300亿美金; 专业影视领域:2030年全球影视内容投入约2000亿美金,可被AI替代的制作环节价值占比较低,AI渗透率约2%,对应视频生成模型潜在收入约40亿美金。 ·竞争格局与投资机会:国内视频生成模型效果显著优于海外,核心壁垒为数据壁垒,国内短视频数据的积累数量、质量以及视频生态均优于海外,抖音、快手等平台长期深耕视频标注、分发推荐领域,视频数据标注精度极高,支撑国内模型竞争力领先。国内市场竞争格局高度集中:字节CD市占率超70%,稳居行业SOTA位置;可林市占率达10%以上;其余厂商市占率均为低个位数。投资机会方面,工具端投资弹性有限,头部模型厂商中字节未上市,其他头部厂商或主业面临增长压力、或其他业务占比过高,多模态业务对整体业绩贡献较小,核心投资机会集中于下游应用端。 3、AI短剧漫剧行业发展现状 ·国内市场运行数据:今年全年国内微短剧、漫剧市场规模同比增长约20%,AI漫剧市场规模增速超100%,增速显著更高。供给端,今年1-8月新上微短剧中90%以上为AI制作;需求端用户对AI制作的短剧漫剧接受度较高,抖音原声AI剧热播百强榜作品单月播放量环比持续高速增长,供给放量同时头部AI内容消费热度明显提升。平台数据方面,红果短剧9月MAU达4.3亿,同比增长82%,今年以来同比增速维持70%-80%区间无明显放缓;9月DAU超2亿,高于爱优腾芒四家长视频平台总和,同比增长120%以上;9月人均单日使用时长166分钟,显著高于主流长视频平台。腾讯旗下绿泡泡短剧小程序表现亮眼,当前MAU超1.4亿,10月首周周活达9000万,较9月首周增长40%以上,新平台入口扩展有望为内容生产方带来更多发行及变现机会,其后续发展值得关注,或推动国内微短剧产业链价值重新分配。 ·海外市场运行数据:海外短剧市场更具投资价值。流水数据方面,9月Real short、Drama box、Short max、Drama wave等5家头部海外短剧平台合计流水超1亿美金,同比保持中个位数增长;今年Q3五家平台合计净流水达3.4亿美金,环比二季度增长20%左右,不同平台表现分化:Drama Box9月流水3600万美金,同比增长15%;Drama Wave9月流水2300万美金,同比增长54%;Short max9月流水约1000万美金,同比增长超40%;Real short今年一季度已实现盈利,当前经营侧重向利润端倾斜。用户数据方面,9月Real short、Drama Box MAU均约8000万,同比分别增长80%、17%;Drama Wave MAU约5600万,同比增速较高,今年以来流水及用户规模均增长较快。AI对出海业务赋能覆盖全链路:制作端可增加题材供给,本土化环节可辅助翻译配音及素材适配,运营端可加快不同版本推广内容筹备,有效提升测试效率,但故事内容是否符合海外当地用户偏好仍需专业内容团队判断,行业know-how积累是平台核心竞争要素。 ·短剧赛道核心标的:短剧赛道核心选股逻辑为同时具备上游IP储备与出海渠道平台优势,建议关注符合该标准的相关标的。 4、AI中长影视内容布局进展 头部公司中长内容布局:当前短剧行业厂商普遍向中长内容方向延伸布局,代表项目进展包括:中文在线AI中剧《魔皇大管家》已上线,自有IP《猎人》正在推进中剧定制合作;掌阅科技预计将于2027年推出AI院线电影,全行业向中长内容拓展的趋势明确。 芒果超媒内容进展:芒果作为长内容领域稀缺平台,各板块业务进展如下: 综艺板块:拥有成熟的内容制作团队与IP运营经验,今年上半年综艺累计有效播放量居行业首位,《乘风2026》《大侦探》《你好,星期六》包揽上新主播综艺有效播放前三。新综艺《后会有期》聚焦成年人友情差异化题材,10月22日上线首日新综榜市占率达35%,10月29日升至70%以上,10月30日进一步接近80%(以上数据为新综榜口径),热度表现亮眼;四季度可关注成熟音综IP《生生不息》新一季,流出阵容较为强大。 传统长剧板块:近期上线的《遇见秋》虽无豪华明星阵容,未被定位为S+级,但播出效果达S+级,10月26日实时收视峰值最高达0.7%,取得省级卫视同时段收视11连冠;后续储备有《美少女长生》《不同州度》两个S+级定位项目。 AI内容板块:为最值得关注的新增方向,依托芒果AI内容生产平台推动AI融入策划、创制、生产全流程,已有产品级验证:8月上线的AI剧《后西游记》登陆卫视黄金档,播出效果理想;后续拓展精品女频中长剧、国风经典IP、少儿动画等方向,四季度待上线AI剧《同行相亲》由《装腔启示录》导演执导,题材与爆款剧《早春晴朗》类似,值得期待。芒果拥有成熟的内容分发、用户运营团队支持AI项目,作品上线后可基于用户观看行为反馈迭代后续开发,在AI长内容领域具备稀缺性。 ·AI电影布局进展:当前AI电影已有落地项目,博纳影业AI院线长篇《三星堆》于9月23日上映,后续项目《计划外》《广寒行动》已于10月开机。产业发展节奏方面,2026年AI电影布局以尝试性举措为主,重磅产品落地、产业端出现明显变化预计将在2027年呈现。 5、AI互动内容赛道发展前景 ·赛道核心催化因素:当前互动内容赛道有多维度催化支撑产业落地:技术端,10月27日谷歌发布Genie4世界模型,进一步提升实时场景交互、人物动作与物理模拟能力,支持原生音频生成,用户可通过操作、语言改变场景,模型对应生成环境变化,为用户探索场景、影响事件发展提供技术基础;字节跳动世界模型预计2026年12月12日发布,后续有望带动爆款互动剧、互动影游出现。平台端,10月19日抖音启动互动剧、互动影游合作征集,面向真人与AI内容开放联合发行、联合出资、IP联合开发模式,平台直接参与内容供给、发行与运营变现,可帮助上游制作方解决发行入口、用户触达问题。端侧,Pico新一代旗舰头显Space Pro预计2026年四季度发布,其发布节奏与内容生态进展值得重点关注。 ·代表产品表现情况:当前互动内容已有多个产品落地验证,用户付费意愿得到确认: 字节旗下《不问凡尘》9月在Steam开启抢先体验,融合AI角色对话、休闲养成与回合制战斗玩法,玩家可与NPC交流获取线索、参与成长与任务选择,上线3周销量超26万份,验证了用户对互动内容的付费意愿; 上海电影联合出品的双人互动影游《新世界:暗影成双》9月上线,以1941年上海为背景,采用双人协作推动剧情模式,在影视叙事基础上增加社交互动属性,上线首日登顶App Store付费APP排行榜,为行业提供差异化产品方向; 同IP下VR互动电影《新世界:浮沉暗涌》9月杀青,采用真人实拍、VR互动、多结局分支叙事模式,探索影院及沉浸式体验场景; 奇想无限的《0号档案:降临》依托原有AI剧集正版版权,在悬疑叙事基础上加入选择、任务、探索玩法,探索已有内容IP向互动产品延伸的路径。 ·赛道投资方向:当前多家内容公司已布局互动内容赛道,中文在线、阅文集团、华策影视等均有相关项目在推进,后续可重点观察不同题材与互动机制的适配性,短期遵循爆款逻辑,关注表现超预期的产品。赛道核心标的覆盖多类布局主体:短剧漫剧相关标的包括中文在线、掌阅科技、昆仑万维;长剧相关标的包括芒果超媒、华策影视;电影相关标的包括上海电影、博纳影业;此外游戏类公司、AI互动剧相关标的也值得关注。四季度世界模型发布、Pico新头显发行的催化有望带动互动剧、互动影游相关行情。 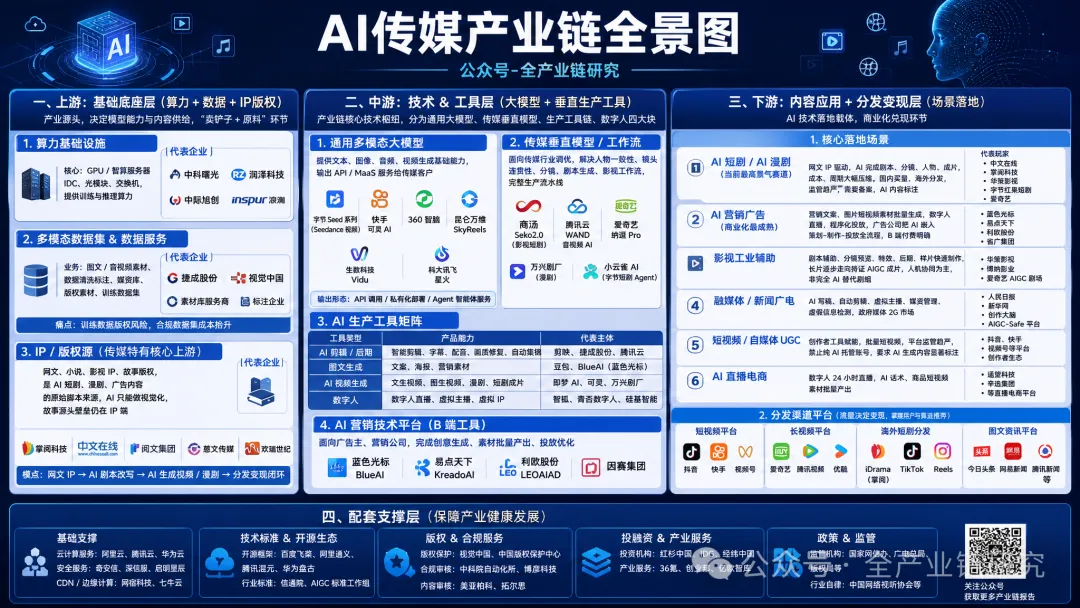
防失联,朋友们可关注同名知识xingqiu (及时分享盘中热点资讯、纪要)