ARTICLE · 1305607
登临科技来了!企业级AI算力“真香”时刻:国产GPGPU的“务实派”港股IPO保卫战突围!
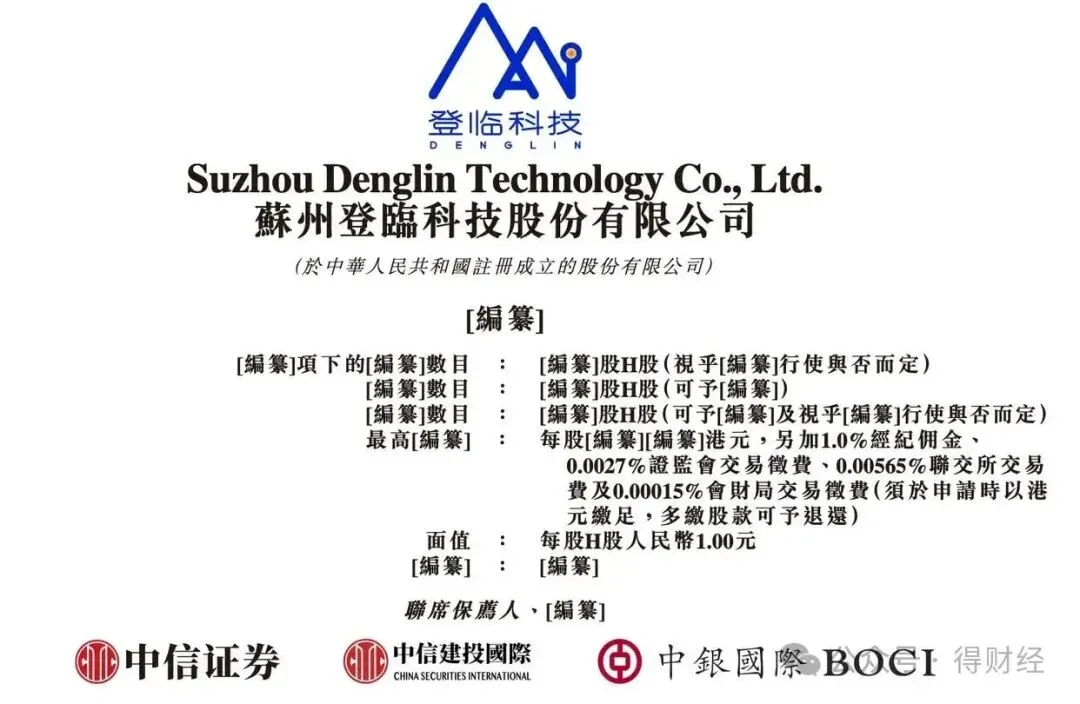
登临科技-P(09917.HK)10月30日以18C章开启招股,拟全球发售612.5万股H股,发售价区间231至288港元,每手25股,入场费约7272.6港元,中信证券、中信建投国际及中银国际联席保荐,华圆、中方财团、光大理财等基石合计认购约6.46亿港元,占发售股份约40.66%。 真正让这份招股书脱离“又一单18C”叙事的,是藏在财务表里的斜率:2026年前四个月营收2.00亿元,直接越过了2025年全年的1.71亿元;同期GPGPU出货10,344片,逼近2025年全年12,144片的水平;剔除股份支付及上市费用后,经调整净利润录得2,057.9万元,首次转正。按弗若斯特沙利文口径,以2025年收入计,登临科技在中国企业AI GPGPU市场排名第三。一家做了七年GPGPU的公司,收入曲线在第四年陡然变陡,这件事本身就比“国产替代”四个字更有信息量。
这条陡峭的曲线不是凭空出现的。 登临科技2017年11月成立于苏州,初始注册资本仅25万元,创始团队中王平、李建文出自清华微电子与光刻制程背景,王晨辉则有嵌入式GPU IP公司的工程履历。公司自2018年起经历了多轮融资,累计筹集超过15亿元,2026年1月完成D2+++轮后估值71.9亿元,股东名单里站着高通中国、中国互联网投资基金、元禾璞华、海康基金等产业资本与国资力量。技术底座是自主的GPU+(Minsky)异构架构,产品从Goldwasser I、Goldwasser II迭代到KS系列,应用重心也从早期的智慧城市,迁移到了企业私有云——2026年前四个月,KS系列贡献了总收入的82.9%,企业私有云占GPGPU产品收入的83.0%。从25万元注册资本到72亿估值,从样卡验证到四个月万片出货,登临科技递到港交所面前的,是一份关于“国产GPGPU能不能批量卖出去”的阶段性答卷——至于这份答卷的分数,市场会在11月10日挂牌之后开始逐项打分。
一、一家“已经卖出芯片”的GPU公司
18C章特专科技公司的标签,很容易让人联想到“烧钱、亏损、PPT芯片”。登临科技的数据给出了相反的答案。
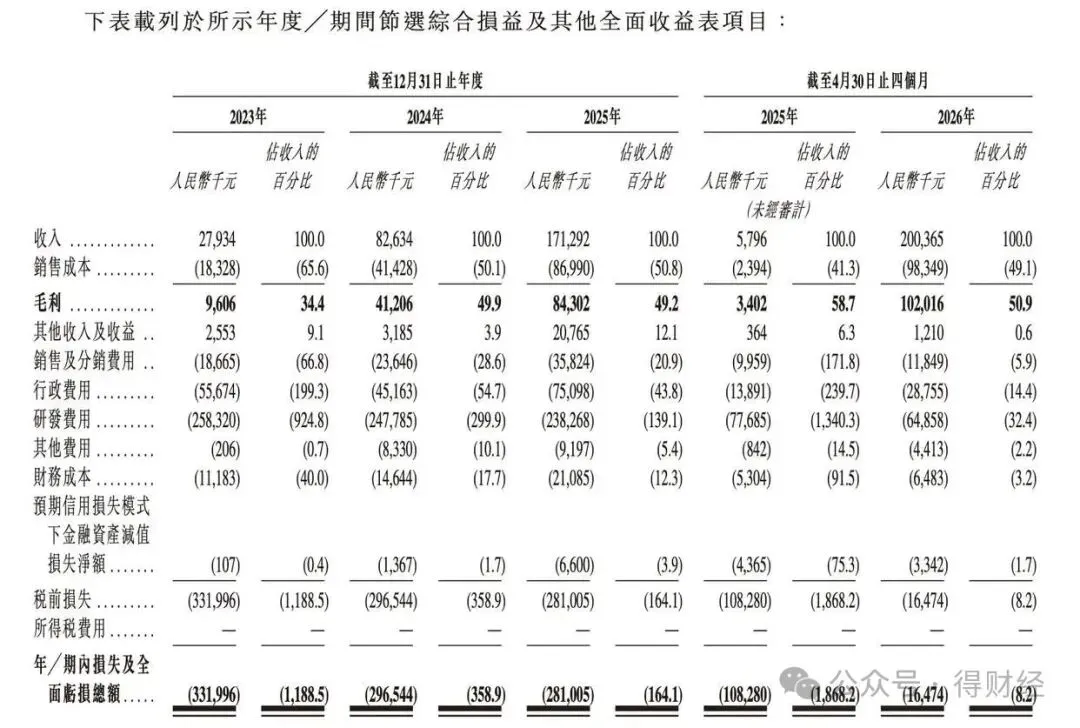
2026年前四个月,登临科技售出10,344片GPGPU产品,产品收入1.667亿元,叠加技术服务收入3,361万元,同期总营收2.003亿元。这个数字已经超过了2025年全年的1.71亿元。更关键的是盈利拐点:2026年前四个月经调整净利润为2,058万元,经调整利润首次转正。
一家芯片设计公司,在营收刚过2亿的体量上做到经调整盈利,说明它的产品不是在实验室里等流片,而是在客户的服务器里跑推理任务。
单卡均价约1.61万元人民币,功耗覆盖55W到130W三档。这个价格带和功耗水平,恰好卡在了一个被英伟达忽视的缝隙里:大量企业私有云、智慧城市、工业质检的存量服务器,机房配电和散热条件有限,上不了高功耗训练卡,但又需要跑得动视频结构化、缺陷检测和LLM推理。登临的GPGPU吃下的就是这块“够用就好、必须国产、必须能落地”的蛋糕。
场景迁移的数据更能说明商业化的成熟度:2023年八成收入来自智慧城市,到2026年前四个月,企业私有云占比已经拉到83.0%,智慧城市降至12.2%。收入结构的切换,意味着客户不再只是试点采购,而是在私有云基础设施里做了批量部署。
二、股东名单里的“产业底色”
登临科技IPO前的股东阵容,是一份不需要额外解释的信用背书。
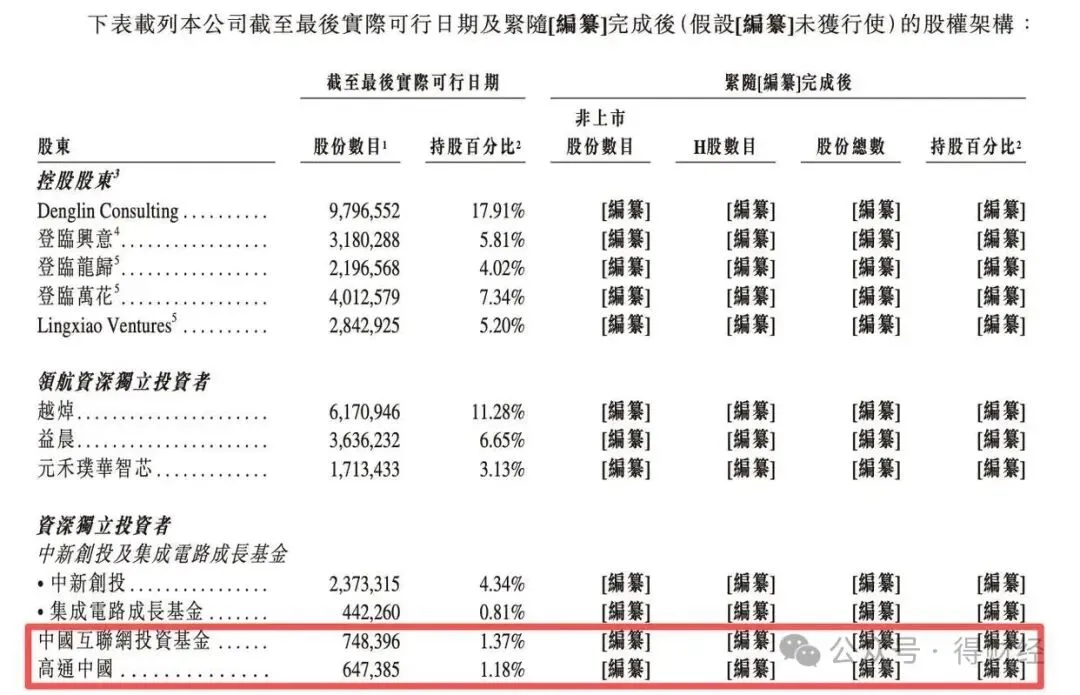
中国互联网投资基金持股1.37%,高通中国持股1.18%,海康基金、东微半导体、元禾璞华、中电科投等产业资本和国家级基金均在列。高通投一家中国GPU公司,海康的基金出现在股东名单里,逻辑是通的:它们不是来赌估值的,它们是来看技术路线和生态卡位的。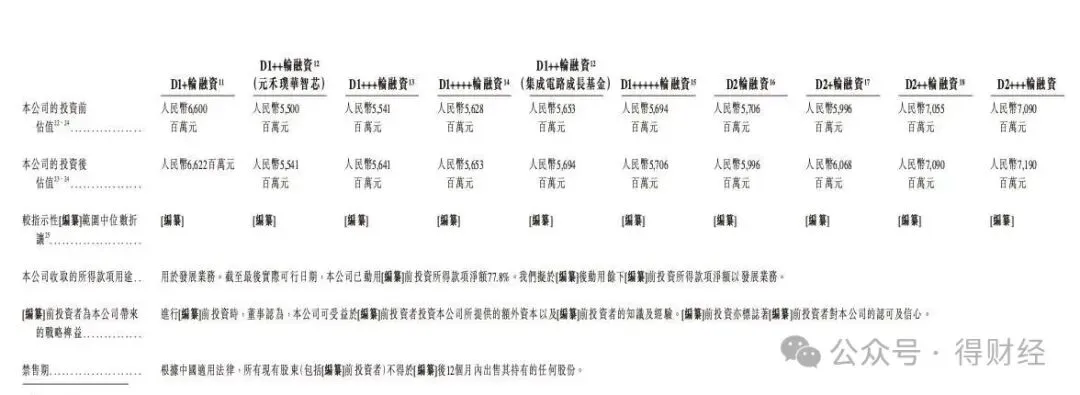
登临的GPU+(MinSky)架构采用软件定义的片内异构设计,兼容CUDA生态。对于企业客户而言,“兼容CUDA”四个字意味着迁移成本的大幅降低;对于投资人而言,它意味着登临不需要从零搭建一个开发者生态,就能切入英伟达已经教育了十几年的市场。
联席保荐人中信证券+中信建投国际+中银国际的组合,在18C项目中并不常见。这套班底通常出现在有明确产业逻辑和长线资金对接需求的项目上,而不是纯粹的“搏一把发行窗口”的标的。
三、为什么登临的“正向叙事”是成立的
在港股打新情绪剧烈摇摆的当下,登临科技吸引投资人的逻辑,不是“暗盘会不会涨”,而是它站在一个不需要靠情绪定价的位置上。
第一,它已经跨过了“从0到1”的商业化门槛。卖出一万片芯片、经调整利润转正、企业私有云成为主力收入来源,这三件事同时发生在2026年前四个月,说明公司的产品定义和销售通路已经跑通。后续的营收增长,是在已有客户基础和场景上做乘法,而不是从零找需求。
第二,企业级AI推理是一个被低估的增量市场。训练卡的叙事已经被英伟达和几家头部国产厂商占据,但企业私有云、行业大模型部署、边缘推理这些场景的芯片需求,才刚刚开始放量。登临在这个细分赛道里以1.0%的份额排名中国企业AI GPGPU市场第三——份额数字不大,但位置是对的,而赛道本身在快速变宽。
第三,18C章的身份给了它一张“制度通行证”。对于尚未盈利但具备特专科技属性的公司,港股18C提供了一个公开市场融资通道。登临已经用经调整盈利证明了自己不是“纯烧钱”的18C公司,这在同类标的中是稀缺的。
四、登临科技IPO要素一览
| 上市状态 | |
| 上市规则 | |
| 联席保荐人 | |
| 募资规模 | |
| IPO前估值 | |
| 招股价区间 | |
| 孖展/公开发售数据 | |
| 核心股东阵容 | |
| 2026年前4月营收 | |
| 2026年前4月经调整净利 | |
| 前4月GPGPU销量 | |
| 单卡均价 | |
| 市场地位 |
数据来源:港交所披露、招股书及公开市场信息
东山精密的暗盘下跌,教会我们的是“100%中签率不一定是礼物”。登临科技的故事则指向另一个方向:当一家芯片公司已经把产品卖进客户的私有云、把经调整利润做到转正、把高通和海康的基金留在股东名单里,它需要的不是打新情绪的短暂脉冲,而是一个愿意陪它跑完企业AI推理这条长坡厚雪赛道的定价窗口。
18C章的钟声敲响时,市场会自己做出选择。
(该项目目前正在紧锣密鼓路演中,对该项目感兴趣的,可以文末操作联系)