ARTICLE · 1305770
营销办法满月,8款App栽在低门槛

一份通报,8款App,一个词。第一批名单出来了。
11月2日,中国互联网金融协会发布《金融产品网络营销违规活动自律通报(第1期)》,8款金融类App被点名。名单是耀享花、有道分期、小象钱包、天下分期、榕树借条、众安贷、通通分期、58好借。通报表格里“违规事实”那一栏,8行写的是同一句话:违规使用“低门槛”宣传用语。
这是《金融产品网络营销管理办法》9月30日施行后,自律组织发布的第一份专项通报。通报给的时限是15个工作日,从发布之日起算,整改情况要报回协会。到期没改完,或者改得不彻底,协会会先上自律管理措施,再把线索移送金融管理部门。
CLAUSE
这一条写得很死
规则不是协会定的。办法由中国人民银行、工业和信息化部、市场监管总局、金融监管总局、中国证监会、国家知识产权局、国家网信办、国家外汇局八部门联合发布,公告〔2026〕第9号,今年4月21日成文,9月30日起施行。第十条第七款列了六个词——低风险、低门槛、秒到账、高收益、低利率、无成本,制作网络营销内容时都用不得。
六个词里,这批全部落在第二个上。协会动手的依据是第三十一条:行业协会要配合监管做日常监测,发现问题线索及时移送,还要实施自律惩戒。这份通报,就是按这一条组织的专项监测结果。
要分清的是,它属于自律层面的处置,不是行政处罚。办法第三十四条规定,违反第十条的由金融、市场监管和网信部门按职责核查处置,涉嫌犯罪的移送司法机关。那是另一条路径。眼下这8款App面对的是15个工作日的整改期,还没有进入行政处罚的程序。
“六个禁用词,第一期通报只落在其中一个上。”
WHO
8款里7家是小贷
从登记开发者看,8款里有7家是小额贷款公司或互联网小额贷款公司,剩下1家是农村商业银行。分发渠道上,5款上架App Store,应用宝和豌豆荚各2款。
这个构成不难理解。小贷公司大多不设网点,也没有本地品牌,获客主要靠应用市场投放。从点开图标到看见额度只有几屏,落地页第一屏必须放一句立刻能促成点击的话。“低门槛”是这类页面上最省事的一句:它不承诺利率,不承诺额度,只说条件宽松,正好绕开那些需要拿数据支撑的表述。
但这份名单不能反过来读成“行业违规就这8家”。通报没写这轮监测覆盖了多少家机构、抽了多少样本、按什么标准判定。它也没有说明,除这8款之外是否还有其他App在监测中被发现问题。第一期的样本量,还不足以支撑关于行业整体合规水平的结论。
8款
第一期自律通报点名的App数量
7家
其中登记为小贷或网络小贷公司的数量
1家
其中登记为农村商业银行的数量
WORDING
词在退化,但没有消失
办法实施一个多月,第十条第七款点名的那些用语已经有明显改善。但总则性条款不可能把所有话术穷举完,而互联网产品的特性就是不断换词。业内的一种说法是,把“秒到账”说成“一分钟到账”,算是往前挪了一小步,离理想状态还远。
8款App全部栽在同一个词上,这一轮监测盯的是能直接对照禁用词表的表述,先把最好识别的一个查了。至于页面整体是不是在诱导,这一期通报没有回答,它只处理了词。
有分析人士的判断是,这份通报的意义大于个案惩戒,被点名的多是中小金融机构的App,合规管理正从事后处罚转向事前警示。这个判断和名单本身对得上:8款里没有一家大行或股份行的产品。
““秒到账”和“一分钟到账”,说的是同一件事。”
DEADLINE
整改怎么算
对助贷和消金机构,这份通报有三处细节值得记下来。
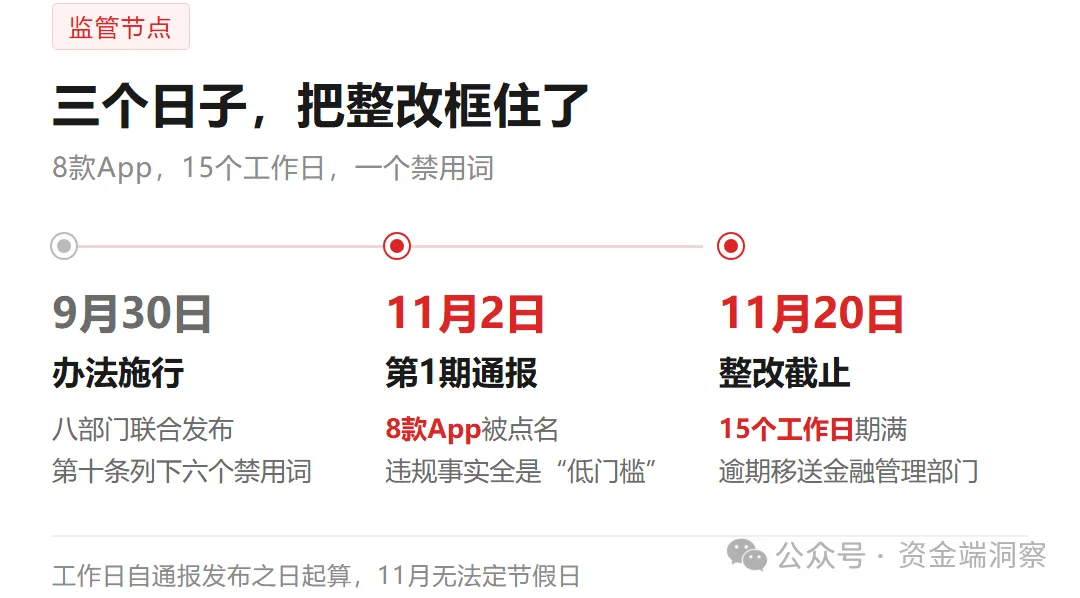
— 从办法施行到整改截止:三个日期,15个工作日
一是时限的起算点。15个工作日从通报发布之日起算,不是从机构看到通知、或者内部转发到合规部门那天起算,11月2日往后推15个工作日,落在11月20日。
二是责任主体。被点名的是App,责任落在通报里列的运营者,也就是开发者那一栏登记的公司,不是分发它的应用市场。
三是依据不止一条。2025年1月金融监管总局发布的《小额贷款公司监督管理暂行办法》已经写明,小额贷款公司开展营销宣传、发放贷款时,不得“以欺诈或引人误解的方式进行营销宣传,片面宣传低门槛、低利率、高额度等,诱导借款人过度负债、多头借贷”。这次是这条要求第一次落到公开点名的名单上。
真正的变化发生在机构把“低门槛”从落地页上拿掉之后——用什么词补上那个位置,决定了下一期名单有多长。如果补上去的只是又一个“一分钟到账”式的换词,名单只会更长。
往期回顾