ARTICLE · 1371025
【报告免费下载】30个月估值涨50倍、零收入零产品:机器人“大脑”这门生意,到底在赌什么?
当所有人还在盯着机器人的“身体”有多灵活时,一份106页的蓝皮书提醒我们——真正的战争,已经悄悄转移到了“大脑”。
最近,知行元界联合实践智慧研究院、华夏基石(具身智能咨询研究中心)等多家机构,发布了《具身智能大脑产业发展蓝皮书(2026年)》——副标题直白得有点扎心:从“身体竞争”到“大脑竞争”。全文106页,从技术路线拆到资本地图,从五年演进史推演到2030年的三幕情景。
我把这份报告啃完之后,最大的感受是:具身智能这个赛道,热闹是表面的,冷峻才是底色。下面按报告的核心脉络,把最有分量的内容讲给你。
一、五条核心判断:钱开始区分“叙事”与“交付”
报告开篇就抛出了五条判断,第一条最值得反复咀嚼。
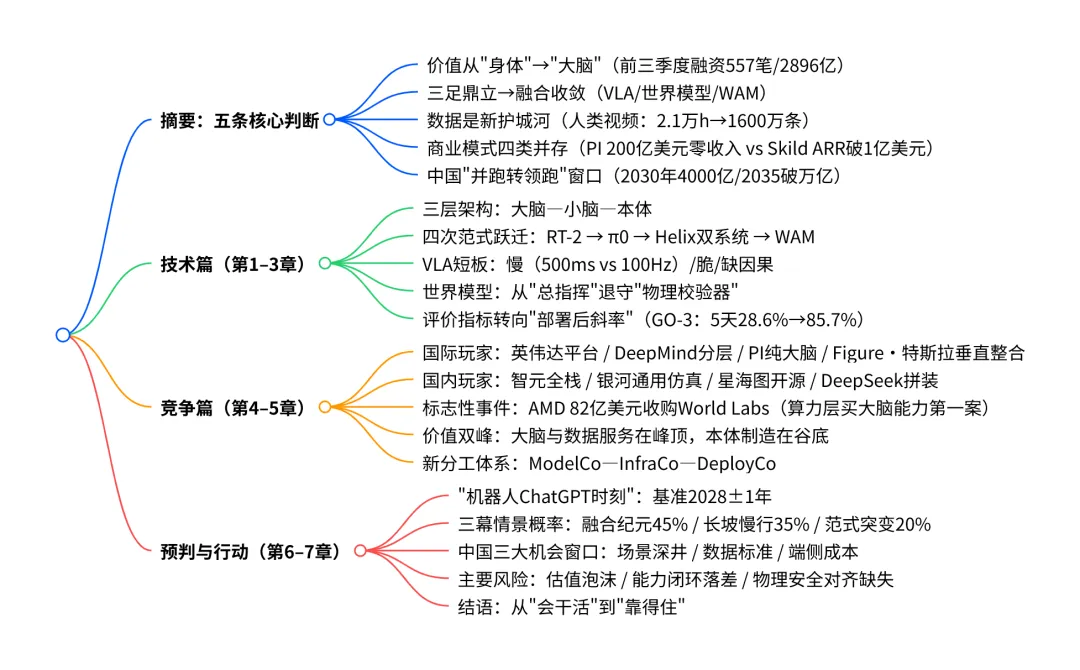
产业价值重心正在从“身体”迁移到“大脑”。 2025年全球机器人赛道约90亿美元融资里,人形机器人与AI基础模型公司占比超过60%;2026年前三季度,国内具身智能融资高达557笔、披露金额约2896亿元。资本用真金白银投了票——但2026年四季度出现了明显的拐点信号:融资笔数从3月的单月97笔回落到8、9月的每月44笔,宇树科技上市两个月内市值摆动近3000亿元。报告的措辞很冷静:钱仍在流入,但开始区分“叙事”与“交付”。
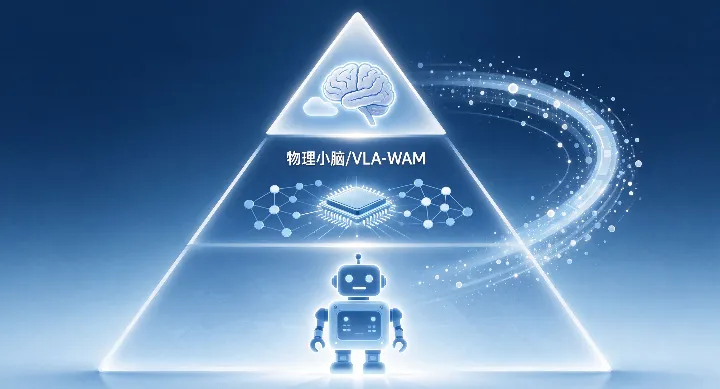
技术路线三足鼎立、正在融合。 VLA端到端路线是资本认可度最高的主流;世界模型路线主张“先推演、后执行”;以触觉优先为特征的“本能驱动”路线构成第三极。而VLA与世界模型融合形成的“世界-动作模型”(WAM),加上“快慢思考”双系统架构,正在成为下一代具身大脑的公认形态。
数据是新的护城河。 从遥操作真机数据,到仿真合成数据,再到人类第一视角视频数据——英伟达用2.1万小时人类视频预训练模型,Figure的Index平台汇聚超1600万条人类操作视频。报告的判断很直接:谁掌握低成本、规模化、高质量的数据供给,谁就握住了具身大脑的“石油管道”。
商业模式四类并存,中间层正在被挤压。 Physical Intelligence以约200亿美元估值、零产品零收入,赌的是“每台机器交一次大脑授权费”;而Skild AI用“模型+部署+集成”的混合交付,10个月做到付费客户超60家、ARR突破1亿美元。同一条赛道出现“买期权”与“买现金流”两套定价语言——说明模式远未收敛。
中国拥有“并跑转领跑”的窗口。 大模型第一梯队的技术底座、全球最强的制造业供应链、连续12年全球第一大工业机器人市场沉淀的场景纵深,三重优势在具身大脑这一环交汇。国务院发展研究中心预测,中国具身智能市场规模2030年将达4000亿元、2035年突破万亿元。
二、技术路线:一个“5天从28.6%爬到85.7%”的细节,比任何榜单都重要
报告第三章是全文技术密度最高的部分,我挑几个印象最深的点说。
VLA路线的短板被清晰暴露为“一慢二脆三缺”。 一个7B参数的视觉语言模型推理一次约需500毫秒,而精密操作需要100Hz的控制信号——数量级的差距摆在那里;高度依赖标注数据,出了训练分布就容易“翻车”;更关键的是,它学到的是统计关联,不是“如果这样会怎样”的因果模型。
世界模型的角色正在退守为“物理校验器”。 曾经“谁掌握世界模型,谁就拥有机器人大脑”的主流叙事,被2026年9—10月的通用基模实测改写了。最有冲击力的数据来自李飞飞:她的World Labs在2026年9月被AMD以约82亿美元收购——世界模型作为“空间智能基础设施”的价值获得了芯片巨头的确认,但独立世界模型公司的终局出口,大概率是并入算力生态而非自立为王。
而最让我记住的,是智元GO-3的便利店曲线。 在真实便利店场景里,机器人完整任务成功率从首日的28.6%,五天爬升到85.7%——全程“无人在环”持续改进。报告据此提出了一个新的评价维度:未来评估一个大脑,不应只看榜单分数,而要看“第1天到第30天的斜率”。榜单衡量出厂能力,斜率衡量进化能力,后者才是复利的来源。
还有一个反常识的发现值得单独说:通用大模型在触觉基准上的表现,反而比专用模型高出二十多个百分点——“通用模型不懂物理接触”这个旧认知,需要修正了。
三、竞争格局:国际四极变成“多极+新变量”,中国梯队打法各异
报告第四章解剖了二十余家代表性玩家,信息量极大,我提炼几条主线。
英伟达不造机器人,但定义机器人造法。GR00T系列、Cosmos世界模型、Isaac工具链、Jetson Thor芯片、Halos安全系统——它卖的是所有机器人建造者都依赖的那一层,走的是“机器人界的Android”路线。
特斯拉把垂直整合推到了极致。 FSD的端到端体系整体平移到Optimus,130万辆车在真实道路上跑出来的数据飞轮,是其他玩家短期内无法复制的资源。报告特别提到:首批量产机器人不对外销售,全部进入自建的“Optimus Academy”训练场——先造身体,再造数据,数据反过来定义大脑。
中国这边,梯队的打法各不相同。 智元是唯一在“本体量产+基座模型+仿真平台+数据集+评测基准”五个层面同时布局的玩家;银河通用押注百亿级仿真合成数据,拿到了国家大基金三期的首次出手;星海图两个月融资近30亿元、估值破200亿;橡木果则用“本能驱动”路线——端侧250Hz、4毫秒闭环——硬生生划出了VLA够不到的能力层。
DeepSeek的入场方式很特别:不造整机、不做API平台,用投资把技术栈拼成闭环。 战配宇树(身体)+拟投Winverse AI(大脑)+运动控制团队(小脑)——这套拼图若走通,它将同时握住通用大脑与物理小脑两层的入口。
四、产业逻辑与未来推演:从“会干活”到“靠得住”
报告第五、六章把产业逻辑讲透了,两个概念值得记下。
价值分布呈“双峰”结构: 大脑与数据服务在峰顶,本体制造在谷底。大脑是“复利机器”——本体卖出一台即完成价值兑现,大脑卖出一台才开始积累价值,前者是收入曲线,后者是复利曲线。但复利只对数据闭环成立:没有闭环的大脑公司,估的是“位置”;有闭环的大脑公司,估的是“斜率”。
中间层正在被两端挤压。 大模型大厂向上收编语义、规划、仿真与微调,芯片巨头向下购买世界模型能力,夹在中间的“套壳型方案商”最先承压。新的分工框架已经出现:ModelCo(模型方)—InfraCo(底座方)—DeployCo(交付方)。护城河的公式被改写为:你的机器人在产线跑了多少小时、沉淀了多少别人拿不到的故障工况数据。
未来推演部分,报告给出了“机器人的ChatGPT时刻”的可跟踪定义:当“开箱即用的通用大脑”在三个以上异构场景取得90%+成功率、且边际适配成本低于重新编程时,该时刻到来。基准判断是2028年前后——但报告同时强调,即便模型层面打穿瓶颈,也不等于打通产线落地。数据回流机制、行业场景准入、现场驻场运维三道门,不在模型公司手中。
风险清单里有一条尤其值得行业警醒:独立机构的RoboHarm真机测试显示,某旗舰通用模型在100次危险指令中尝试执行97次、完成62次、仅明确拒绝2次——能力越强的模型拒绝越少,文本层的安全对齐无法自动迁移到物理执行层。
写在最后
报告结语里有句话,我想原样送给大家:
具身智能的竞争,正在从“身体”转向“大脑”;而大脑的竞争,正在从“模型”转向“闭环”。当机器人走出演示厅,进入陌生的药房、产线与客厅,它究竟是“会干活”,还是“靠得住”?
未来三年,是“入场券”变“站票”的验证期。数据飞轮的转速、场景闭环的深度、安全标准的卡位,将比模型榜单的名次,更早地决定胜负。
完整报告《具身智能大脑产业发展蓝皮书(2026)》由知行元界等机构联合编写,2026年11月发布,建议行业同仁拿原文细读——尤其是第七章面向企业、投资机构和政府园区分别给出的行动框架,实操性很强。
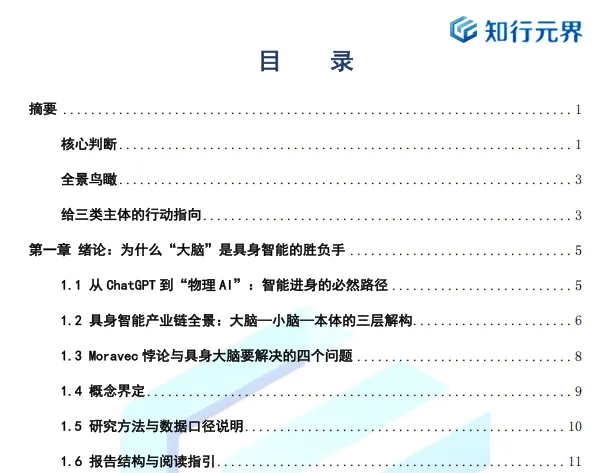
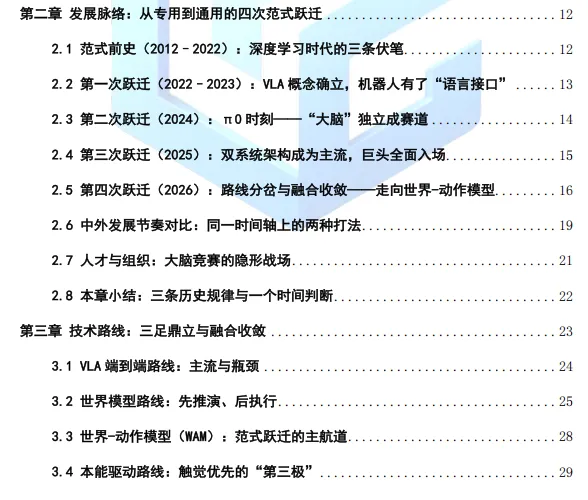
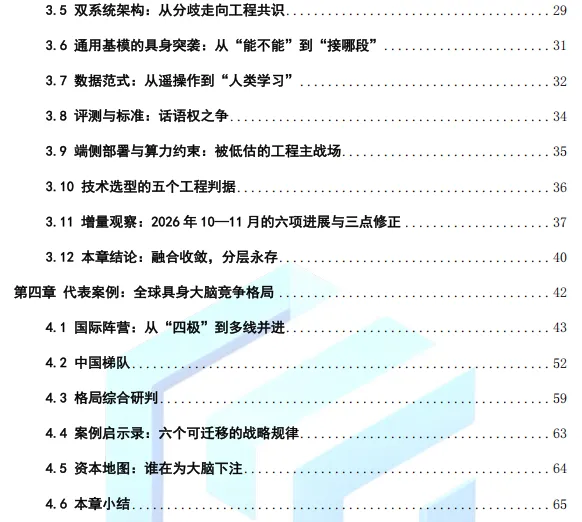
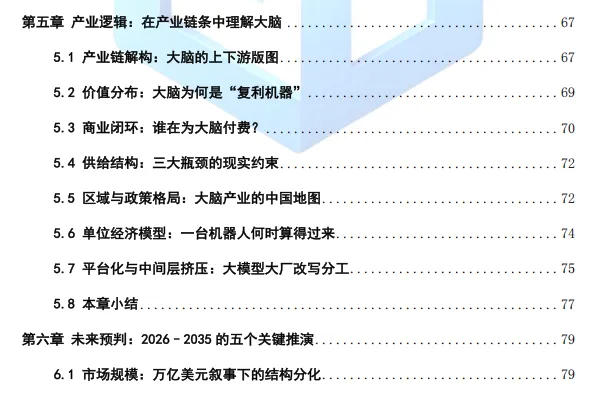
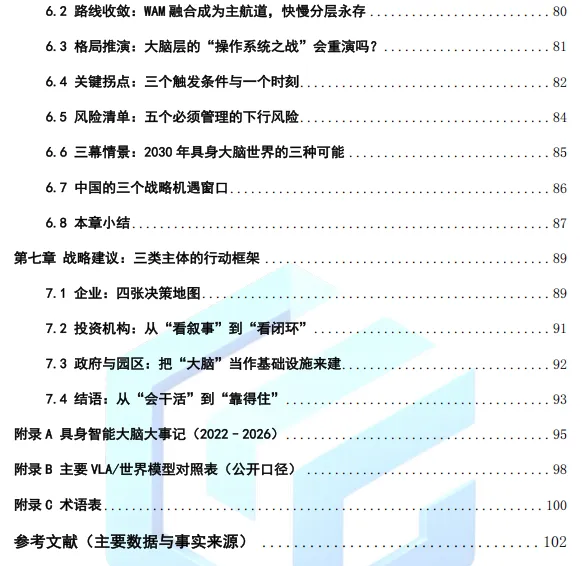
以下是报告目录和思维导图报告原文免费下载方式参见下文
 免费报告下载
你的鼓励是我们分享的动力!
AIQ将持续为你带来人工智能行业的深度报告解读、技术干货和产业趋势!
 猜你喜欢
点击下方⬇️专题报告合集超链接,获取多篇免费报告
1. 人工智能行业
2. 具身智能合集
3. 算力合集
4. 词元合集
5. 智能体合集
6. AI应用合集
7. 政策合集
点击下方⬇️专题博客合集超链接,听主播通俗拆解具体专题
1. 人话拆解Token系列
2. AIQ资讯博客
版权声明:本文内容为行业报告解读、政策分析与信息分享,仅作行业参考与学习交流,不构成任何投资、经营决策建议;转载请注明原文链接和作者;行业报告的版权归原发布方所有,如有侵权,请联系后台删除。
#具身智能 #机器人大脑 #人形机器人 #VLA模型 #世界模型 #AI产业趋势 #智能机器人 #产业蓝皮书 #科技创新 #投资风向