ARTICLE · 1400327
AI开始免费干完付费的活,WPS的会员生意还能撑多久?
这轮围剿不是抢增量,而是直接对准金山的基本盘。
作者:鸿儒
AI办公产品的涌现,对于金山WPS来说,将会是一场不能输掉的“战争”。
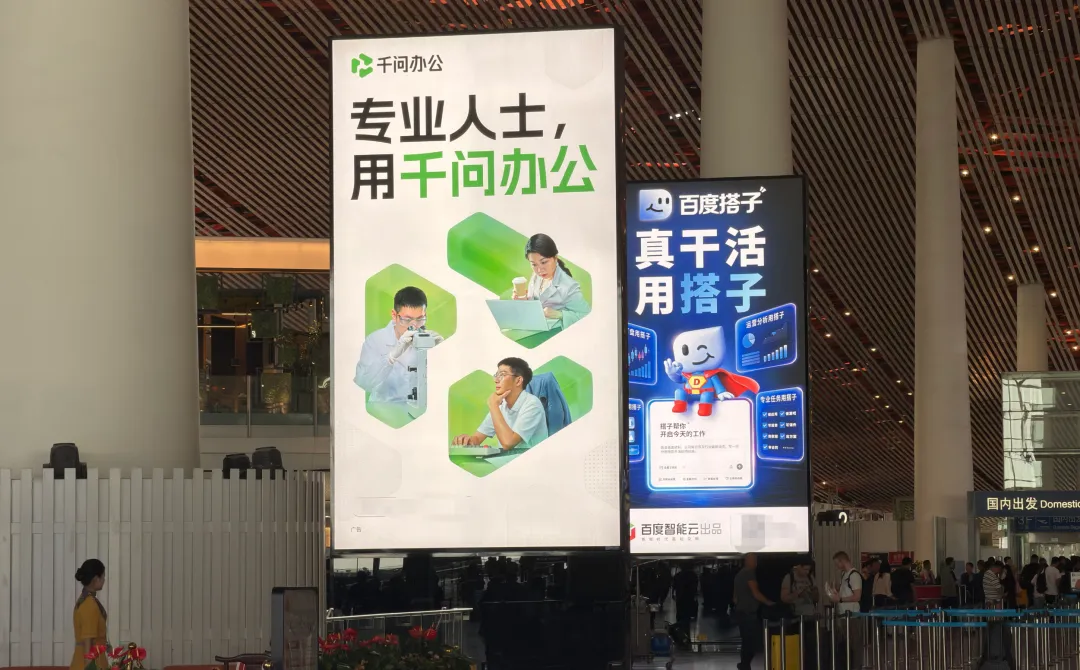
相信出差党应该明显察觉,近几个月大多数机场的AI广告都更新了一遍,AI办公成为了主角。
千问办公、百度搭子、字节飞书、腾讯WorkBuddy已经成为了大厂们的主力AI产品。
2026年AI行业的动作基本都围绕效率展开,从年初的龙虾到近期大热的AI办公,正在改变很多职场人的工作方式。
当职场人逐渐把AI产品当作主力办公工具,传统付费产品将受到巨大冲击。
飞书与钉钉已经进行了架构重组,这种提前的布局,一定程度上彰显出了这波AI办公带来的影响。
这些新玩家,它们的目标其实很明确:就是那个在电脑右下角盘踞了几十年、如今正在把AI塞进文档里的金山WPS。
就在这场围剿打得最凶的时候,被围剿的金山却交出一份优秀的成绩单。
金山办公2026年三季度财报显示:营收17.66亿元,同比增长16.11%;经调整归母净利润为5.39亿元,同比增长 8.44%。
单看这两个数字,增长还算稳。金山WPS赚钱能力极强;但这次围上来的对手,比过去任何一次都多、都强、都近。
从营收来看,金山办公的体量并不大,尤其和互联网巨头相比,但是它的用户量盘子很大,国内累计年度付费用户4825万,月活设备数以亿计,是名副其实的"国民级办公软件"。
这也是巨头盯上AI办公的重要原因:职场AI变现的难度更低。
AI办公大热,入局者越来越多
在2026年的AI赛道上,有两类产品先后爆火,首先是养“龙虾”,随后是AI办公。
目前养“龙虾”热度已经消退,AI办公成为了新宠。
龙虾的产品逻辑是"全权限接管电脑",这是它最吸引用户的点,也是最致命的地方。能力边界无限大,意味着绝大多数能力对绝大多数人都是冗余。
数据不会说谎,AI办公已经成为了AI赛道增长最快的一个场景。
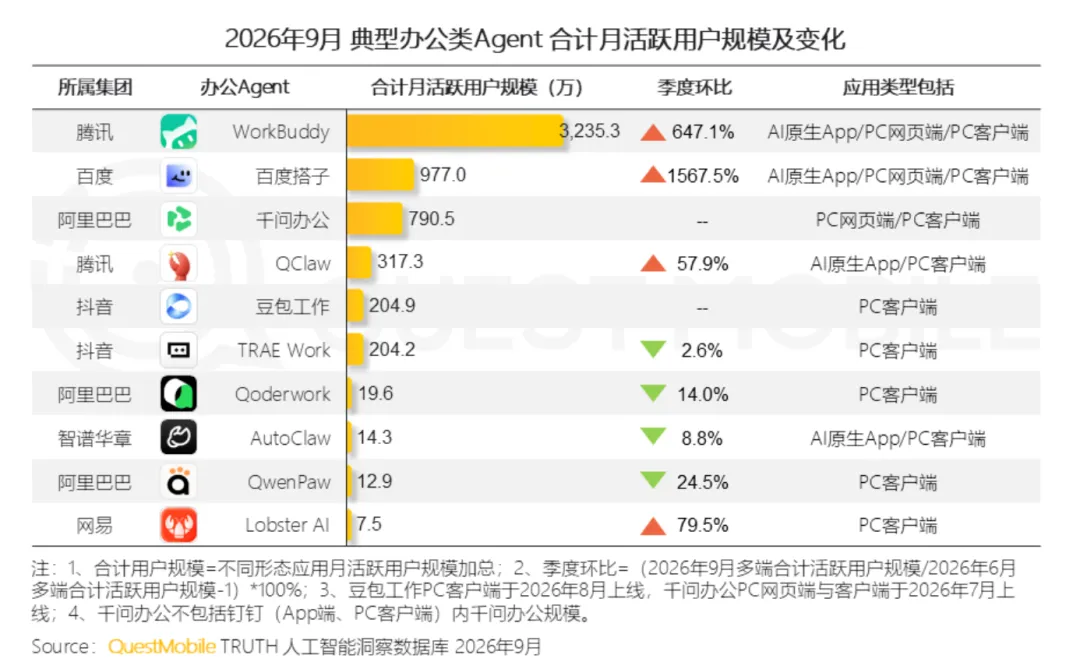
QuestMobile数据显示,截至2026年9月,AI办公月活规模已经达到1.42亿,同比增长50.6%,其中WorkBuddy、百度搭子、千问办公规模分别为3235.3万、977万、790.5万。
AI办公能够越来越受欢迎,本质上是把龙虾的能力拆碎重做了。
同样是"替你干活",龙虾交付的是一台能操控的电脑,AI办公交付的是一段已被验证的工作流。
同时AI办公的权限收敛在应用内而非整个系统,场景收窄到文档、表格、会议纪要、财报分析这类高频刚需,成本也降低了很多。
尤其腾讯、阿里、字节深耕办公赛道多年,能快速把AI办公产品与企业微信、钉钉、飞书打通。
过去两年,AI大厂用免费对话把用户喂成了习惯:问个问题、写段文案、总结一篇文章,统统不要钱。
可免费对话有个致命的商业缺陷,模型推理每跑一次都在烧钱,却几乎没有人愿意为"聊天"付费。
烧了上千亿,总要找一个能收钱的地方,这也是去年AI产品陆续尝试购物打车等场景的核心原因,而"办公"是离钱最近的场景。
对话不收钱,那什么能收钱?答案是"交付"。
一篇写好的周报、一份排好版的PPT、一张算完数的表格,这些是可验证、可交付、可定价的成果。
办公任务比开放式聊天有清晰得多的经济逻辑,于是大厂们不约而同地把枪口从"聊天机器人"转向"办公智能体",从"陪聊"转向"替你干活"。
更深一层看,大厂盯上办公,还因为它是移动互联网之后仅存的几个"超级入口"之一。
搜索、社交、电商、本地生活,能占的入口早已被瓜分完毕,唯独"工作场景"还是一块相对开放的高地:用户每天停留时间最长、付费意愿最稳定、数据价值最密集。
谁拿下"上班打开的第一个软件",谁就同时拿下了用户一天里质量最高的八个小时,以及背后整个企业的软件采购预算。入口的诱惑如此之大,阿里腾讯百度们没有理由不梭哈。
金山WPS的挑战才刚刚开始
大厂们的重金投入,对于金山WPS显然是个巨大的挑战。
未来办公赛道的入口,大概率会被重塑,在对话中完成办公成为主流后,WPS将会失去很多用户。
过去金山面对的主要是微软Office这一个外部强敌。
而现在,互联网巨头的AI办公产品从个人文档、云端协作、企业协同、政企交付四个层面同时压上来。
字节、阿里、腾讯、百度任何一家的体量都远超金山办公。
2026年上半年,金山办公全部营收33.13亿元,而这几家的年营收都是以千亿、万亿计的。
虽然说市场很小,但是在AI的加持下,办公市场的规模极有可能呈指数级的增长,这也是AI办公最大的魅力。
更关键的是这轮围剿不是抢增量,而是直接对准金山的基本盘。
个人文档场景里,豆包、千问、元宝都能"一句话生成PPT大纲、总结50页研报";
企业协同场景里,飞书、钉钉、腾讯文档早就不是文档工具,而是组织操作系统;
政企市场里,大厂也在借AI方案切入原本属于信创软件的领地。
金山的每一条产品线,都找到了对应的"围剿部队"。
当然金山也不是毫无准备,灵犀专业版已经正式亮相。
但是光有产品还远远不够。这场围剿最凶险的地方在于,它不是"产品对产品"的竞争,而是"生态对产品"的碾压。
字节手里有3.8亿月活的免费流量入口,腾讯手里有微信和企业微信的国民级关系链,阿里手里有钉钉绑定的数百万企业组织,百度手里有文库网盘的存量文档。
这些附加价值,都是WPS单独给不了用户的。围剿才刚开始,真正的苦战还在后头。
WPS部分付费功能,AI已可免费实现
如果说"对手越来越多"是外部的压力,那么金山还有一个急需解决的大问题:当免费AI就能实现部分付费功能,用户凭什么还要为WPS的会员掏钱?
随便打开一个AI工具评测号,都能看到类似的清单:写周报找豆包,基础版永久免费;逻辑分析找DeepSeek,网页端直接可用;读论文、啃研报、总结PDF找Kimi,免费;长文本总结找通义千问,免费。
不夸张的说,普通人90%的日常办公需求,免费工具早就够用了。
拿最简单的PDF转Word和文档校对,市面上很多AI产品都能够免费实现。
对于打工人来说,WPS依然装在电脑里,但"WPS的付费墙"已经开始从日常开支里逐步消失。
这种"软件还在、付费没了"的状态,比用户直接卸载更值得警惕。
过去几年,WPS超级会员卖的是什么?PDF转Word、图片转文字、文档校对、模板下载、云存储扩容、AI写作额度……这些功能在AI出现之前是硬需求,用户乖乖掏钱。
可现在呢?PDF转文字,豆包、通义几秒钟就能干完;文档总结、润色、改写,免费AI做得不比会员功能差;连PPT这种"高端功能",DeepSeek加个免费模板工具就能搭出个七七八八。
其实冲击已经写进了财报。2026年上半年,WPS个人业务收入20.14亿元,同比增长15.20%,增速看着还行,但仔细拆开就发现了隐忧:国内累计年度付费用户达到4825万,同比增长15.44%,用户还在涨;可国内个人业务每用户平均收入却下降了。
也就是说,金山是靠更多的用户、更低的单价,才把个人业务增速撑到15%。打折促销是一部分原因,但"免费AI平替"带来的心理定价压力,同样是悬在头顶的利剑:当用户心里给"AI办公"的定价是0元时,任何涨价的动作都会引来"凭什么"的质疑。
结语
短期来看,金山WPS的营收和付费用户数据都不错,譬如上半年国内4825万年度付费用户,同比增长15.44%,这是在免费AI铺天盖地的2026年上半年实现的增长,说明WPS的核心用户并没有大规模叛逃。
但是巨头们未必需要立刻击垮WPS,它们只要用免费与低价,把"浅层办公用户"一点一点圈走就够了。
办公软件的用户结构很像一座金字塔,塔尖是深度绑定、迁移成本极高的专业用户与政企客户,塔基则是大量只用Word写个通知、用PPT交个作业的轻量用户。
免费AI最先抢走的,一定是塔基:他们对格式没那么讲究,对交付没那么苛刻,谁免费、谁方便就用谁。一旦塔基被抽空,WPS的免费版就失去了"向上转化会员"的漏斗,个人业务的增长叙事会随之瓦解。
所以金山的当务之急,不是跟巨头在塔基上拼价格,而是把塔尖服务做到极致,让专业用户、企业客户离不开它。
换句话说金山WPS要开始重视用户的吐槽,将口碑做到极致,只有这样才能留住付费用户。
办公软件这个行业,从来不是技术的竞赛,而是习惯与信任的竞赛。用户不在乎你的大模型有多少参数,只在乎明天早上九点的会议,那份PPT能不能按时、按格式、按老板的审美出现在屏幕上。
谁能让AI真正把活干完,谁就是下一个时代的Office。
END