夜雨聆风
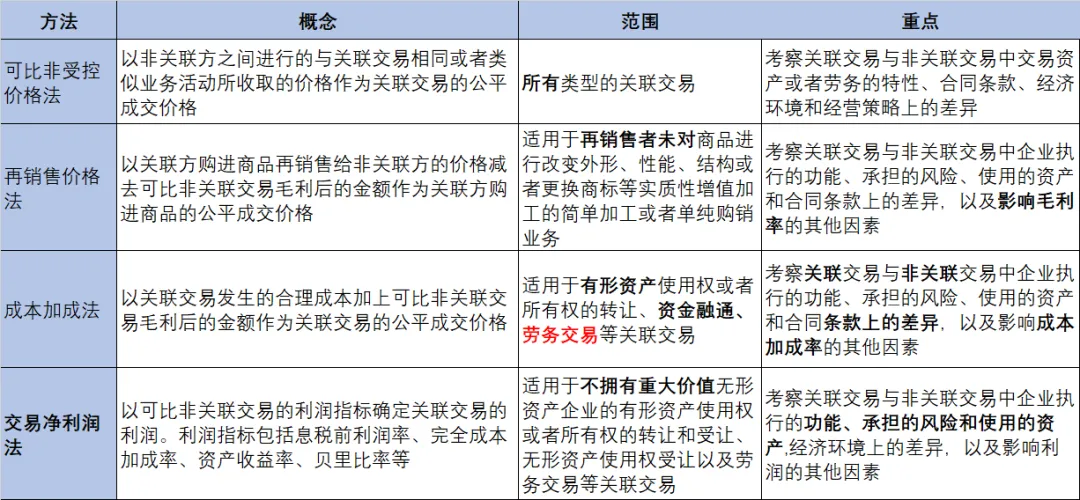
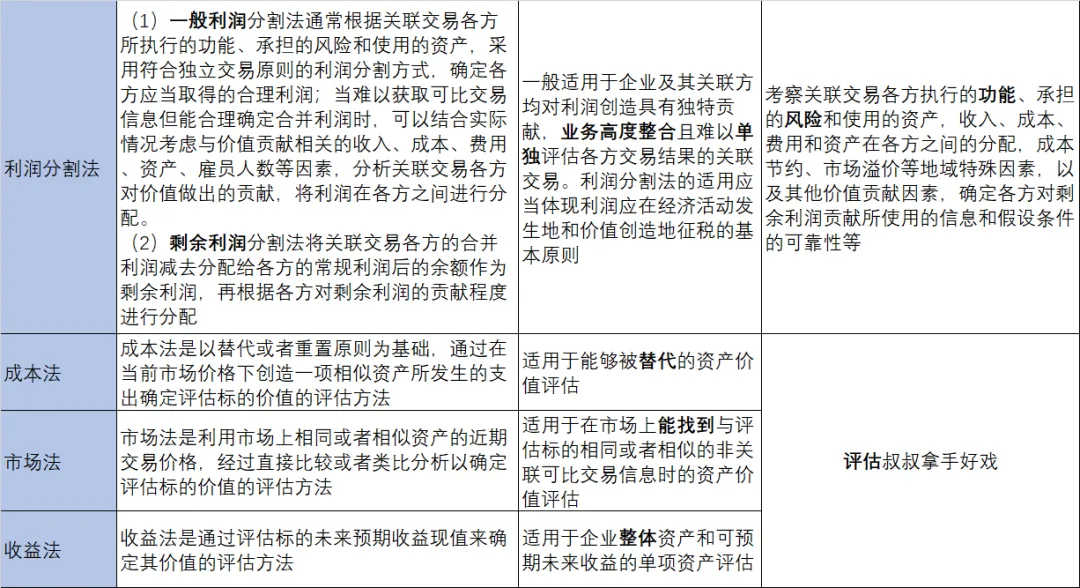
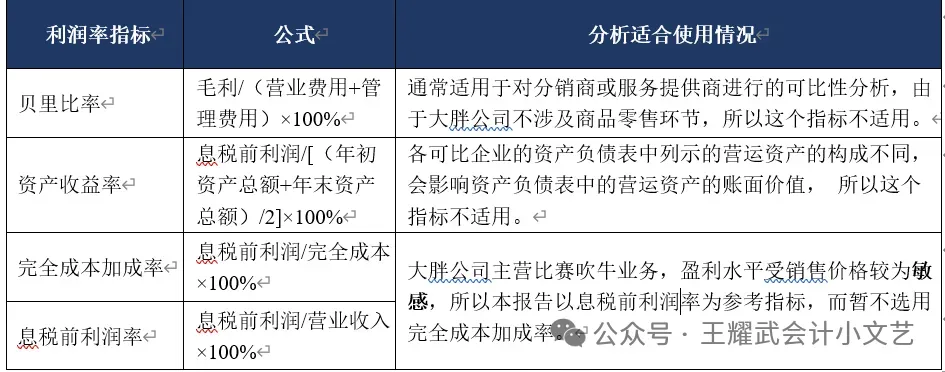
小胖提示3:由于42号公告未对8大金刚的江湖地位进行排名,所以大家都爱选交易净利润法下的4大天王,因为简单好算,至于用哪个指标,主要是
看敏感度,如生产制造企业大多痴迷完全成本加成率,而电商供应链(贸易类)企业则钟情息税前利润率。
三、成语胖揍
1、秋后动笔,诚惶诚恐
造假痕迹一目了然,平时躺平不管,收到预警才诚惶诚恐,妄图改个日期蒙混过关。
2、 循环利用,物是人非
偷懒成瘾,模板年年沿用,业务升级扩张,报告原地不动。
3、既要又要,自相矛盾
功能风险相互矛盾,既要低税负又吹重资产。
功能风险定位是本地文档的内核,偏偏成为重灾区。
企业一边宣称自身只是无技术、无渠道的低端代工,理应赚取微薄加工利润;一边又写明手握专利、独家客源、自主定价权,资产投入庞大。功能、风险、利润三者逻辑撕裂,说辞互相打脸,稳稳坐稳转让定价调查的头号目标。
4、可比筛选,随心所欲
专为贴合利润量身挑选,可比分析做成自娱自乐的空格楼阁,为了让自身利润率落在安全区间,肆意剔除经营状况相近的可比企业,强行找来业态、行业、规模天差地别的公司凑数。
看似图表丰满,数据好看,实则像注册会计师审计独立性、小巷俏佳人吆喝的正规按摩一样,经不起细品.......
5、数据干架,各说各话
多套数据口径打架,账表资料各说各话,本地文档、年度财报、关联业务往来申报表、明细账的数据互不统一。
6、胡乱归类,错误定性
关联交易胡乱归类,定性错误全盘作废,傻傻分不清购销货物、无形资产授权、关联劳务、资金拆借的区别,胡乱划分交易类型。
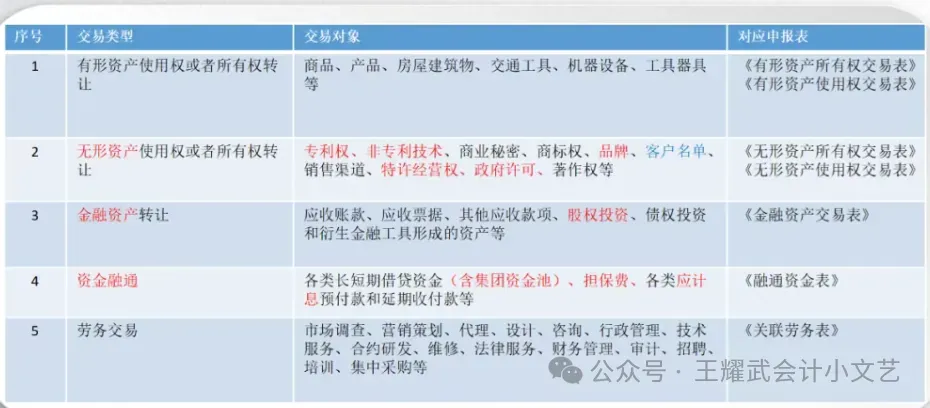
交易定性一旦出错,选用的转让定价方法彻底失效,整篇同期资料地基崩塌,等同于废纸一张。
7、无偿输送,白白输血
境内无形资产无偿输送,白白给关联方输血,只顾记录货物购销这类明面关联交易,无视隐形利益输送。
自家深耕多年的客源、营销体系、本土运营诀窍、自有品牌,免费供给境外关联企业使用,不收费、不披露、不炫耀。
8、坐而论道,比赛吹牛
满篇合规套话,全是纸上谈兵,没有定价支撑逻辑,反复堆砌交易符合独立交易原则空话........
小胖提示:不知道从什么时候起,一些原本不存在的词汇开始越来越多地出现在我们身边:赋能、降维打击、强化认知、抽离透传、深度串联……
毫无疑问,这些词汇显得既高深又有气势。把平淡无奇、简单的逻辑说得高入云端。创造这些黑话的人无形中制造了行业壁垒,不会讲这些“黑话,会被视为不专业、没能力。殊不知、悖离商业的基本逻辑的造词大赛只是一场华丽的比赛吹牛。
我国目前还没有针对牛的性自主选择权的保护,但有些国家认为是虐待动物,是违法行为。
9、杂乱荒芜,形同虚设
文档写完随便存在个人电脑,佐证合同、往来单据、可比数据底稿散落丢失,会计优化直接遗失。
10、拆分交易,规避门槛
自以为能瞒过大数据,抱着侥幸心态卡着准备本地文档的交易限额偷奸耍滑,拆分关联订单隐匿小额关联交易,企图避开同期资料准备义务。
小胖提示:本地文档绝非常年痴迷胡编乱造的小胖作文,是转让定价的保命符,糊弄一时,叔叔找上门时,悔恨断肠。据实编撰,踏实合规,方是行稳致远之道。
四、开始对决

(1)控股公司注册资本偏小,因为老板和老板娘要承担出资义务。
(2)主体公司注册资本可以偏大,利于比赛吹牛、愉快搞钱,还可以以小勃大、因为出资义务是控股公司。
(3)子公司都为小微+小规模组合。
(4)以主体公司作为一般纳税人为采购主体。
(5)以小微+小规模组合公司作为销售主体。
(6)主体公司作为采购主体进行集中采购,以提高议价能力。
(7)以关联交易的形式从采购主体交易至销售主体,再从销售主体对外出售。
(8)化整为零、各个击破。
(9)以企业集团的手法降低税负,以合并报表的形式聚集利润。
(10)要不上市公司都爱玩合并报表,不是故作高冷,而是现实所迫。
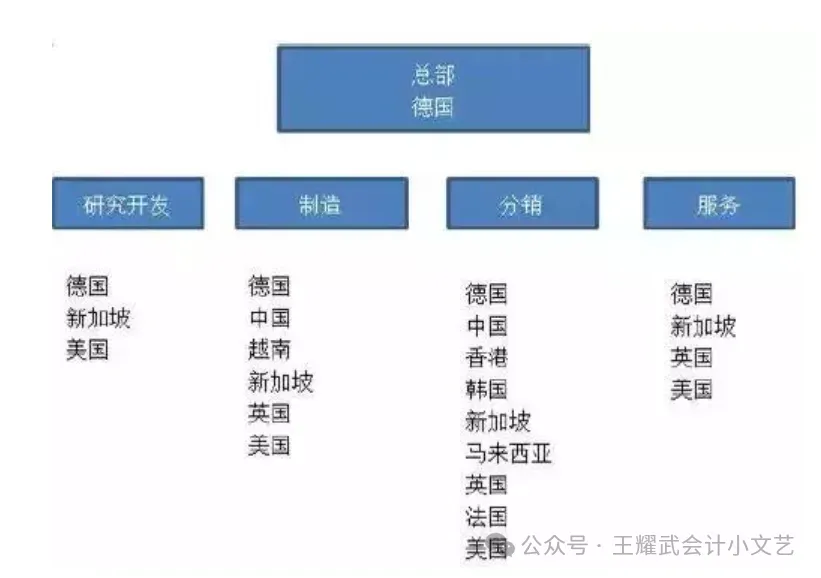
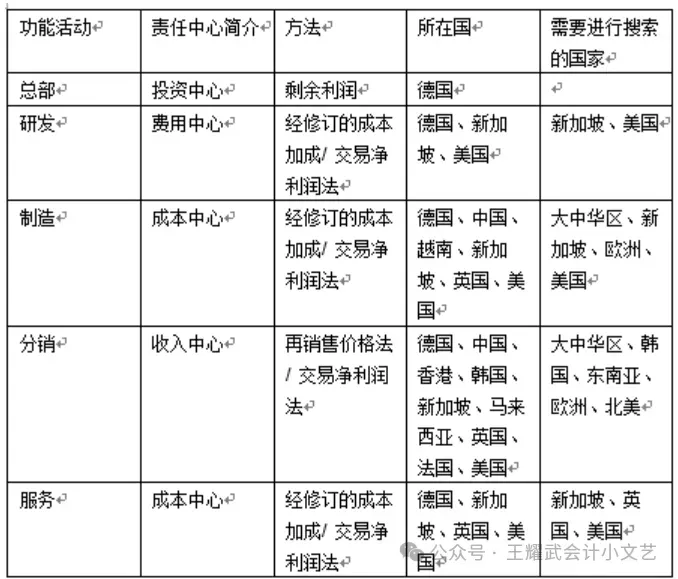
功能分析关注的是每一个主要商业活动,即研究开发、制造、分销和服务,并识别其执行的主要功能、承担的风险、以及集团完成以上商业活动时所使用的有形和无形资产。
主体文档方法对集中化商业模式最具效果,因为该模式下不同税收管辖区的制造公司的商业行为大体相似。
主体文档所需的功能分析通常能通过对总部高级运营管理层的深度采访获得。另外还需要安排执行者确定这些集中收集的功能分析信息的正确性以及与每个实体所执行商业活动的实际情况相符。
一旦对集团内发生的每一个主要商业活动进行了功能分析的信息收集和记录,并且确定每种类型的商业活动在不同地区也是相对一致的,则每种类型的实体就被赋予了一项与责任中心概念相符的功能分类。
如,将制造实体作为利润或成本中心,将进行研究开发的公司作为投资或费用中心等。一旦各实体按照这种方法分类,公司间的业务往来就会按照OECD 转让定价指南进行区分并选取最合适的转让定价方法。
(4)基准分析