第五单元 货币与赋税制度 知识清单
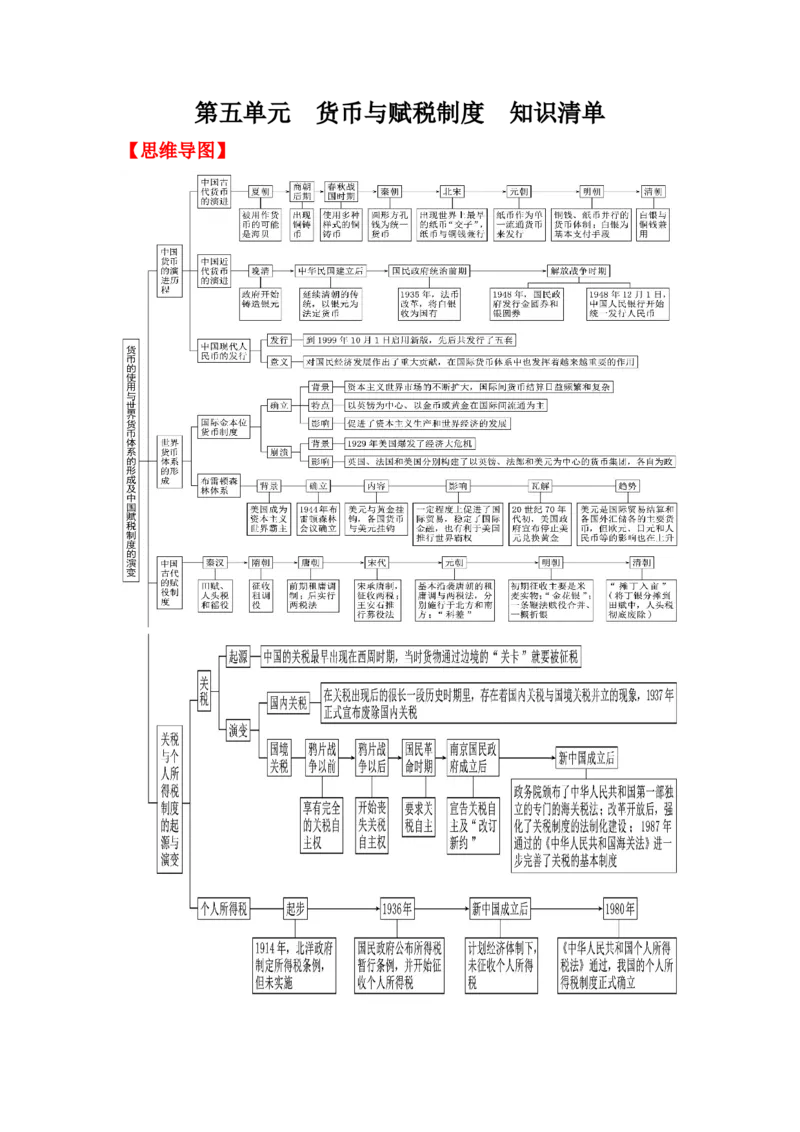
【思维导图】【知识梳理】
一、中国货币的演变历程
时间 货币演变历程
商朝后期 开始出现铜铸币
春秋战国 多种样式的铜铸币
秦朝 圆形方孔钱
西汉 五铢钱
北宋 最早的纸币“交子”,作为辅币,与铜钱兼行
元朝 钞(单一流通纸币)
铜钱、纸币并行;明朝中期起,白银逐渐成为国家财政和民间交易的基本支付
明朝
手段
清朝 白银货币化,与铜钱兼用
晚清政府 开始铸造银元
中华民国 银元为法定货币
南京国民政
1935年法币改革,白银国有;1948年再次进行币制改革,发行金圆券、银圆券
府
解放区 1948年12月1日,华北人民政府开始统一发行人民币
人民币成为中华人民共和国的法定货币。先后共发行五套人民币;形成纸币与
新中国至今
金属币、普通纪念币与贵金属纪念币等多品种、多系列的货币体系
【微点拨】白银货币化产生的原因、影响?
(1)原因:①商品经济发展的需要; ②政府滥发纸币,导致通货膨胀; ③政府进行赋役制
度改革的推动; ④新航路开辟,白银大量流入中国。
(2)影响:
对中国:①推动商品经济的发展;②缓解了通货膨胀;③推动赋役制度的改革;④推动中
国与世界经济的联系。
对世界:①推动白银成为世界货币;②推动世界贸易网络的发展;③推动西欧资本主义的
发展。
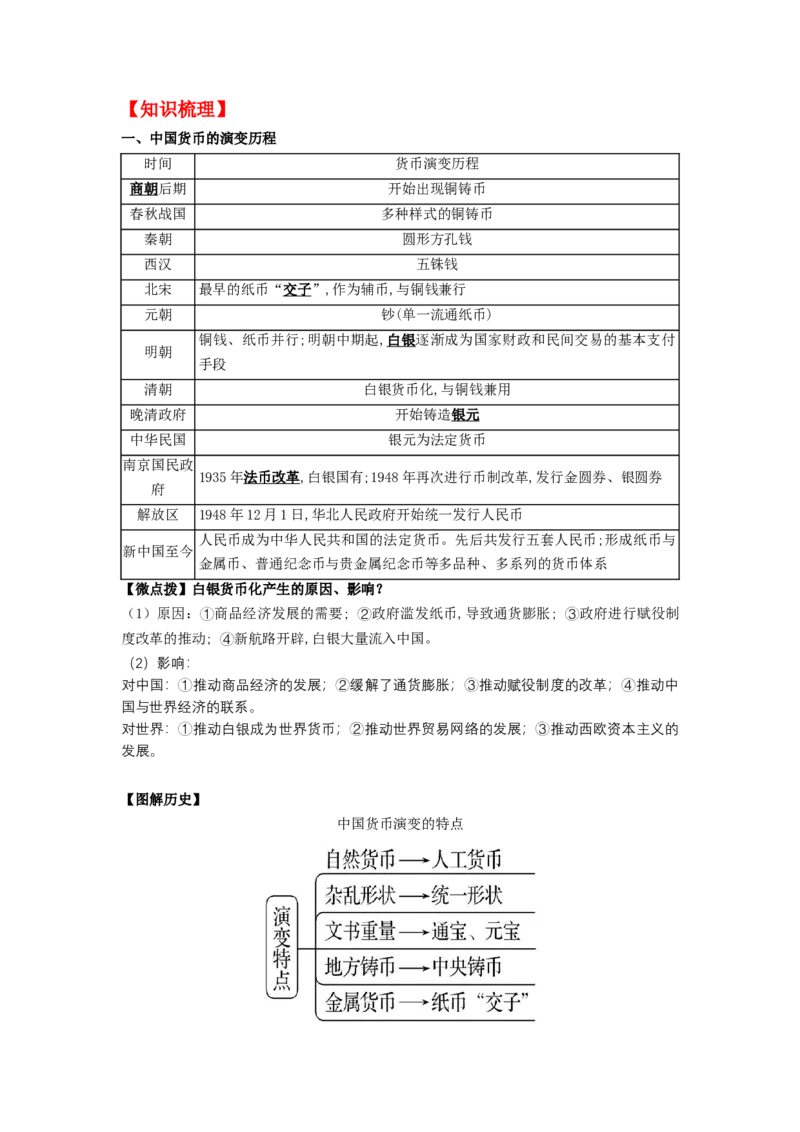
【图解历史】
中国货币演变的特点二、世界货币体系的形成
1.世界货币体系的形成
项目 国际金本位制 布雷顿森林体系
(1)资本主义世界市场
不断扩大 第二次世界大战严重削弱了英国等欧洲国家,美国成为
背景
(2)国际间货币结算日 资本主义世界的霸主
益频繁和复杂
1816年,英国制定法案,
标志 1944年7月,美国布雷顿森林会议
实行金本位制
(1)英镑为中心、以金
币或黄金在国际间流通
(1)以美元为中心
为主;(2)各国的金币具
特征 (2)确定35美元兑换1盎司黄金的固定比值,各国货币
有法定的含金量,金币
与美元挂钩
可以自由流通,而且不
易贬值
(1)美元取得了在资本主义世界货币体系中的霸权地
促进了资本主义生产和 位。
作用
世界经济的发展 (2)一定程度上促进了国际贸易,稳定了国际金融,同时
也为美国推行世界霸权提供了有利条件
2.当代世界货币格局:进入21世纪,美元仍然在国际货币基金组织货币篮子中占据最大权重,
是国际贸易结算和各国外汇储备的主要货币,但欧元、日元和人民币等的影响也在上升。
三、中国古代的赋役制度
1.秦汉时期
(1)秦朝田赋税率极高,史称“收泰半之赋”
田赋
(2)汉初统治者采取“与民休息”的政策,田赋税率大大降低
人头 (1)秦朝征收极重的口赋,即人头税
税 (2)汉朝人头税分口赋、算赋,商人和奴婢的算赋钱还要加倍。汉朝还征收财产税
徭役 秦汉徭役分为更卒、正卒、戍卒
【微点拨】汉代赋税制度的特点
(1)继承性:是对自春秋晚期以来至秦代赋税制度的延续和发展。
(2)现实性:在制定赋役制度时,不仅吸收了前代赋役制度的基本内容,而且又顾及了汉代初
期的现状。
2.隋唐时期
(1)隋朝:废除了前代许多苛捐杂税,主要向民众征收租调役。
(2)唐朝
时间 制度 内容
针对21-59岁之间的成年男子征收。租、调之外的役, 可以用
唐朝前期 租庸调制
“庸”代替,即缴纳一定的绢或布来替代徭役;租庸调制的基础,是国家向成年男子授田的均田制
以国家财政支出确定赋税总额,然后将总额分解到各地,按田亩征
唐朝中期 两税法
收地税,按人丁、资产征收户税,分夏、秋两次征收
【拓展延伸】两税法的影响
(1)积极:①简化了税收名目,减轻了人民负担,缓和了社会矛盾;
②扩大了收税对象,有利于保证国家的财政收入;
③改变了自战国以来以人丁为主的赋税制度,减轻了政府对农民的人身控制;
④以货币为主要征税方式,在一定程度上有助于商品经济的发展。
(2)局限:两税法并未能遏制土地兼并,唐后期土地兼并越来越严重,大地主隐瞒财产转
嫁赋税现象增多,
政府为保证财政又增加捐税,农民负担更加沉重,社会矛盾加剧。
3.宋代
(1)宋承唐制:征收两税,但附加税繁杂多变。
(2)募役法:因为徭役扰民严重,北宋中期王安石推行募役法,官府募人代役。
4.元朝
(1)基本上沿袭唐朝的租庸调与两税法,分别施行于北方和南方。
(2)在税粮外又有前朝没有过的“科差”。
5.明清时期
明朝 (1)明初:赋税分夏税、秋粮两次征收,所征主要是米麦实物
前期 (2)正统年间:江南部分税粮折银征收送赴北京,称“金花银”
明朝 (1)原因:商品经济的发展与白银流通量的增加
后期 (2)内容:实行赋役合并、一概折银,即不但赋税折银征收,而且役也改由丁、田
(一条 共同承担,折成银两,统一征收
鞭法) (3)意义:是中国赋役制度上的重大变革
清朝 (1)过程:1712年,康熙帝规定以前一年的丁银作为定额,不再增加,称“滋生人
前期 丁,永不加赋”;雍正帝即位后,将这笔丁银分摊到田赋中,称 “摊丁入亩”
(摊丁 (2)意义:在中国历史上存在了约2 000年的人头税彻底废除,国家对百姓的人
入亩) 身束缚进一步减弱
【拓展延伸】一条鞭法的背景、内容、特点、影响。
(1)背景:①商品经济的发展;
②白银流通量的增加;
③土地兼并及统治危机的加剧。
(2)内容:①赋役合并,一概折银,统一征收;
②政府所需的役,由政府从税银中拿出一部分统一雇人。
(3)特点:赋役合并;化繁为简;计亩征收;赋役征银。
(4)影响:①简化了征收手续,减轻了农民负担,有利于农业发展;
②赋役征银,农民的人身依附关系松弛,解放了生产力,促进商品经济和资本主义萌芽的
发展;③是古代赋役制度的重大变革,由实物税向货币税转变,增加了国家的财政收入;
④用银缴纳,遭受商人的进一步盘剥。
【能力提升】中国古代赋役制度的演变趋势
朝代 制度 趋势
秦 田赋、丁赋、徭役 ①征收标准:由以人丁为主逐渐向以土地财产
汉 田赋、丁赋、徭役、财产税 为主转变,人头税在赋税中所占的比重越来越
魏晋 租调制(田租户调制) 少,直至废除。(以“两税法”为标志)
隋 租调役 ②征收种类:由繁到简,税种减少。从田租、
初期 租庸调制 人头税、杂税简化为土地税等;随着商品经济
唐
晚期 两税法 的发展,明清时期对商业征收重税。(以“两
宋 方田均税法、募役法 税法”和“一条鞭法”为标志)
③征收形式:由实物地租逐渐向货币地租转
元 租庸调、两税法、“科差”
变,反映了封建社会商品经济的发展。(以
明 “一条鞭法”
“一条鞭法”为标志)
滋生人丁、永不加赋;摊丁
清 ④征收时间:由不定时逐渐发展为基本定时。
入亩
(以“两税法”为标志)
四、关税与个人所得税制度的起源与演变
1.关税的起源与演变
(1)起源:中国的关税最早出现在西周时期,当时货物通过边境的“关卡”就要被征税。
(2)发展演变:
①存在着国内关税与国境关税并立的现象,直到1937年正式宣布废除国内关税,实行统一的
国境关税。
②鸦片战争后,中国开始丧失关税自主权,掌管中国国境关税的海关大权也长期把持在外国
人手中。
③1927年,南京国民政府宣告关税自主,1928年,国民政府发表“改订新约”的对外宣言,
但仍不能完全自主地制定税率。
④中华人民共和国成立后,中国才真正收回关税自主权,统一了全国关税制度。
⑤改革开放后,1985年颁布法律,强化了关税制度的法制化建设;1987年,国务院重新修订发
布了关税条例,进一步完善了关税的基本制度。