文档文本内容
第 16 课 中国赋税制度的演变(导学案)
内容导航
素养目标 课程标准+素养目标,明确学习任务及目的
预习导学 填预习单,梳理基础知识,强化基础概念
探究提升 探究问题,典例 + 训练,逐个击破重难点
体系构建 思维导图,强化整体感知,建立系统思维
分层训练 精选试题,分层强化训练,完成学习闭环
课程标准 学习目标
1.通过阅读教材第一框,以时间轴的形式梳理秦汉时期、隋朝、唐
了解中国古代赋役制度的 宋、明清时期赋税制度的相关史实,提升时空观念;结合史料,理解
中国赋税道路发展的独特性。
演变以及关税、个人所得税制
度在中国的产生和实行。 2.通过阅读教材第二框,能够运用史实,阐述关税与个人所得税制度
的起源,描述近代中国关税主权从丧失到收回的历程。
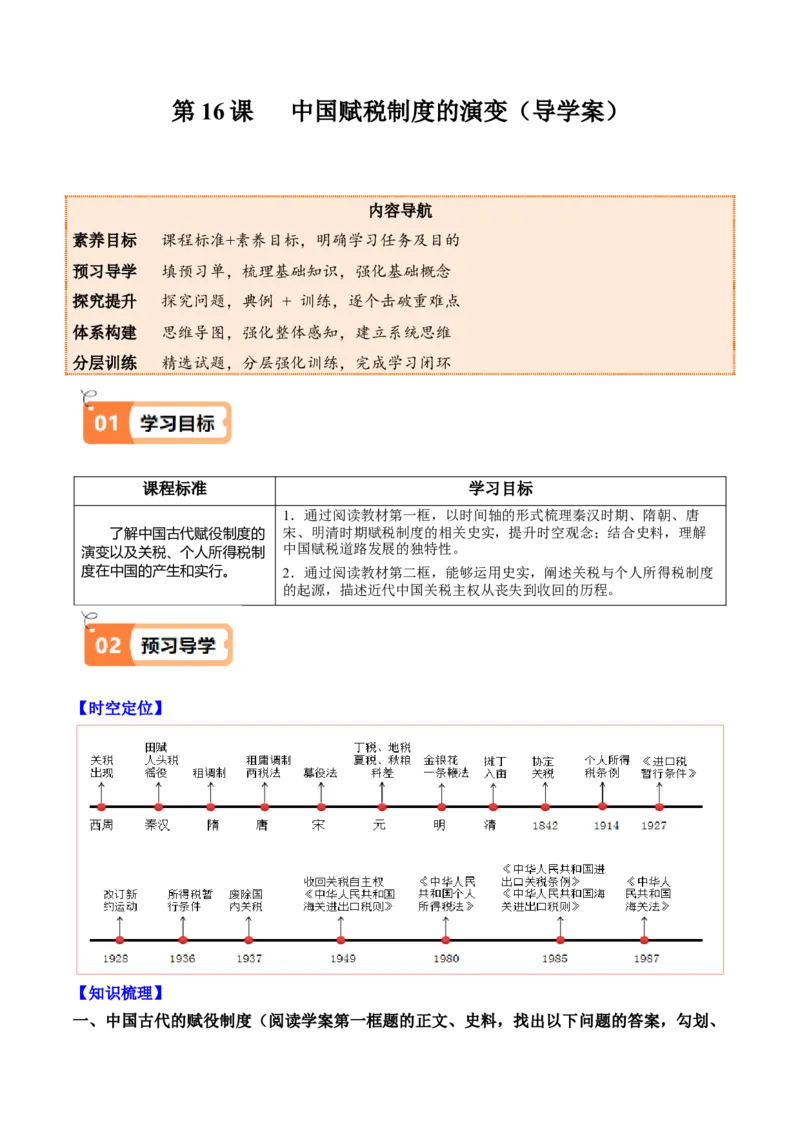
【时空定位】
【知识梳理】
一、中国古代的赋役制度(阅读学案第一框题的正文、史料,找出以下问题的答案,勾划、标注)
问题1:中国古代赋役制度的发展演变
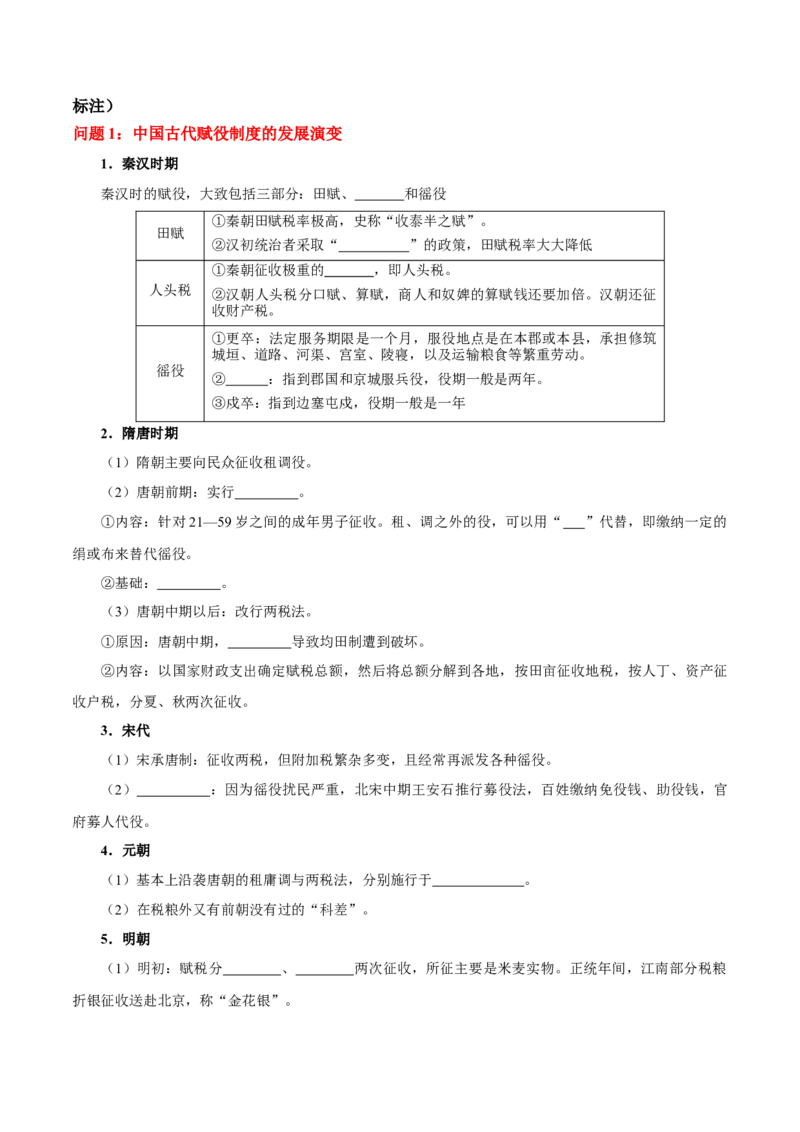
1.秦汉时期
秦汉时的赋役,大致包括三部分:田赋、 和徭役
①秦朝田赋税率极高,史称“收泰半之赋”。
田赋
②汉初统治者采取“ ”的政策,田赋税率大大降低
①秦朝征收极重的 ,即人头税。
人头税 ②汉朝人头税分口赋、算赋,商人和奴婢的算赋钱还要加倍。汉朝还征
收财产税。
①更卒:法定服务期限是一个月,服役地点是在本郡或本县,承担修筑
城垣、道路、河渠、宫室、陵寝,以及运输粮食等繁重劳动。
徭役
② :指到郡国和京城服兵役,役期一般是两年。
③戍卒:指到边塞屯戍,役期一般是一年
2.隋唐时期
(1)隋朝主要向民众征收租调役。
(2)唐朝前期:实行 。
①内容:针对21—59岁之间的成年男子征收。租、调之外的役,可以用“ ”代替,即缴纳一定的
绢或布来替代徭役。
②基础: 。
(3)唐朝中期以后:改行两税法。
①原因:唐朝中期, 导致均田制遭到破坏。
②内容:以国家财政支出确定赋税总额,然后将总额分解到各地,按田亩征收地税,按人丁、资产征
收户税,分夏、秋两次征收。
3.宋代
(1)宋承唐制:征收两税,但附加税繁杂多变,且经常再派发各种徭役。
(2) :因为徭役扰民严重,北宋中期王安石推行募役法,百姓缴纳免役钱、助役钱,官
府募人代役。
4.元朝
(1)基本上沿袭唐朝的租庸调与两税法,分别施行于 。
(2)在税粮外又有前朝没有过的“科差”。
5.明朝
(1)明初:赋税分 、 两次征收,所征主要是米麦实物。正统年间,江南部分税粮
折银征收送赴北京,称“金花银”。(2)一条鞭法
①背景:明朝后期,商品经济的发展与 流通量的增加。
②内容:实行赋役合并、一概折银,即不但赋税折银征收,而且役也改由丁、田共同承担,折成银两,
统一征收。
③意义:一条鞭法是中国赋役制度上的重大变革。
6.清朝
(1)康熙时期:1712年,规定以前一年的丁银作为定额,不再增加,称“滋生人丁,永不加赋”。
(2)
①时间:雍正帝即位后。
②内容:将丁银分摊到田赋中。
③意义:在中国历史上存在了约2000年的 彻底废除,国家对百姓的人身束缚进一步减弱。
二、关税与个人所得税制度的起源于演变(阅读学案第二框题的正文、史料,找出以下问题
的答案,勾划、标注)
问题1.关税制度的具体发展历程
(1)定义:海关依据国家的 政策、税法及进出口税则,代表国家对进出关境的物品征收的税。
(2)起源:中国的关税最早出现在 时期,当时货物通过边境的“关卡”就要被征税。
(3)发展演变
①在关税出现后的很长一段历史时期里,存在着国内关税与国境关税并立的现象,中国直到1937年正
式宣布废除国内关税,实行统一的 关税。
②鸦片战争后,中国开始丧失关税自主权,掌管中国国境关税的海关大权也长期把持在外国人手中。
③南京国民政府宣告关税自主,发表“ ”的对外宣言等,在关税自主权上取得了进展,
但仍不能完全自主地制定税率。
④直到 成立,中国才真正收回关税自主权,政务院颁布了第一部独立的专门的海
关税法——《中华人民共和国海关进出口税则》及其实施条例,统一了全国关税制度。
⑤改革开放后, 年颁布了《中华人民共和国进出口关税条例》和《中华人民共和国海关进出
口税则》,强化了关税制度的法制化建设;1987年,通过了《中华人民共和国海关法》,国务院重新修订
发布了关税条例,进一步完善了关税的基本制度。
问题2.个人所得税的发展历程
(1)定义:以纳税人 取得的各项应税所得为征收对象的税种。
(2)起源与演变
①1914年,北洋政府制定了所得税条例,其中包括征收个人所得税的内容,但并没有实施。
②1936年,国民政府公布了所得税暂行条例,随之开始征收 。③中华人民共和国成立后,在计划经济体制下,没有征收个人所得税。
④1980年,全国人民代表大会通过了《 》,我国的个人所得税制度正式确
立。
⑤此后,《中华人民共和国个人所得税法》经数次修订完善,愈加符合中国社会发展实际,对调节个
人收入和实现社会稳定发挥了积极作用。
【知识拓展】
1.中国古代赋税特征分类(四大税种):
①以人丁为主要征税依据的赋税制度:“人头税”,即丁税。如编户制度、租调制、租庸调制;
②以土地和财产(田亩)为主要征税依据的赋税制度:土地税,即田租。如初税亩、两税法、方田均税法、
一条鞭法;
③征收货币的赋税制度:募役法、一条鞭法、摊丁入亩;
④以户为依据的财产税,即调。
2.摊丁入亩的进步性
(1)首先,摊丁入亩顺应了社会经济发展的必然趋势,使地赋和丁役合二为一,此后劳动人民与封建国
家之间的人身隶属关系有很大松弛,特别是城镇工商业者免除了丁银客观上有利于工商业的发展。
(2)其次,按土地的单一标准收税,即以土地占有和占有多少作为赋税征收的依据,基本上取消了缙绅
地主优免丁银的特权,这对于均平赋税、减轻自耕农和一般无地贫民的负担起到了一定作用。
(3)第三,摊丁入亩取消了按丁和地分别征收赋税的双重标准,进步简化了税收的程序,这不仅可以在
某种程度上防止官吏的贪污舞轻农民的负担,而且对于保证“国赋无亏”也有实际作用。
1.中国古代赋役制度
【典例】唐代初期采用府兵制,征兵对象主要是均田农民,他们平时务农,闲时训练,战时出征,自己携
带粮食和武器。唐玄宗时改行募兵制,由国家招募职业军人,提供军饷和装备,由专门军官训练和指挥,
长期服役。这一变化反映出唐代( )
A.国家治理能力的弱化 B.经济和社会结构的变化
C.农民社会地位的下降 D.外部军事压力不断加剧
【知识点拨】中国古代赋役制度演变的趋势和特点
1.趋势:
(1)征税标准由以人丁为主逐步向以土地财产为主转变(以两税法为标志),直至取消人头税(以摊丁入亩为标志),反映了封建国家对农民的人身控制松弛。
(2)农民由必须服徭役逐渐发展为纳绢代役(以“庸”为标志)。
(3)赋税由实物为主到货币为主转变(以一条鞭法为标志),反映了封建社会商品经济的发展。
(4)征税时间由不定时逐渐发展为基本定时(以两税法为标志)。
(5)税种由繁杂多项逐渐演变为简化单一(以一条鞭法为标志)。
上述演变体现了中国古代经济发展变化的客观规律。这种演变说明,随着历史的发展与进步,封建国家对
农民的人身控制松弛;用银两收税则是封建社会后期商品经济活跃及资本主义萌芽产生的相应反映。
2.特点:
(1)循序性赋役制度改革步步相接、前后相承,很少有移植外国制度而骤然转折的现象,完全根据政治、
经济形势的发展变化而变化。
(2)反复性:赋役制度演变不是直线式的,在某个时期、某一税种方面,尚有消失之后复出的现象,这
是因为社会动乱、军阀割据、少数民族统治者入主中原等造成了旧的赋役制度沉渣泛起、僵而不死。
(3)差异性:中国各地区自然条件差别很大,反映在赋役征纳上就是任土作贡”原则和征纳期限不同;
由于各地区经济发展不平衡,也引出赋役负担不平衡问题。
【变式练】明弘治年间,湖北的地方州县开始对运往京库的部分田赋折银。至嘉靖年间,湖北部分州县,
役的银差与力差已实现全部折银;田赋的征收以“一条鞭”的形式展开;夏税秋粮折银的比重也相应增加,
存留本地的部分已多过起运京师的部分。湖北地方州县的这一举措( )
A.是“一条鞭法”的具体实践 B.反映了白银货币化对赋役制度的冲击
C.减少了中央政府的财政收入 D.是明朝赋役制度自上而下变革的开始
2.关税
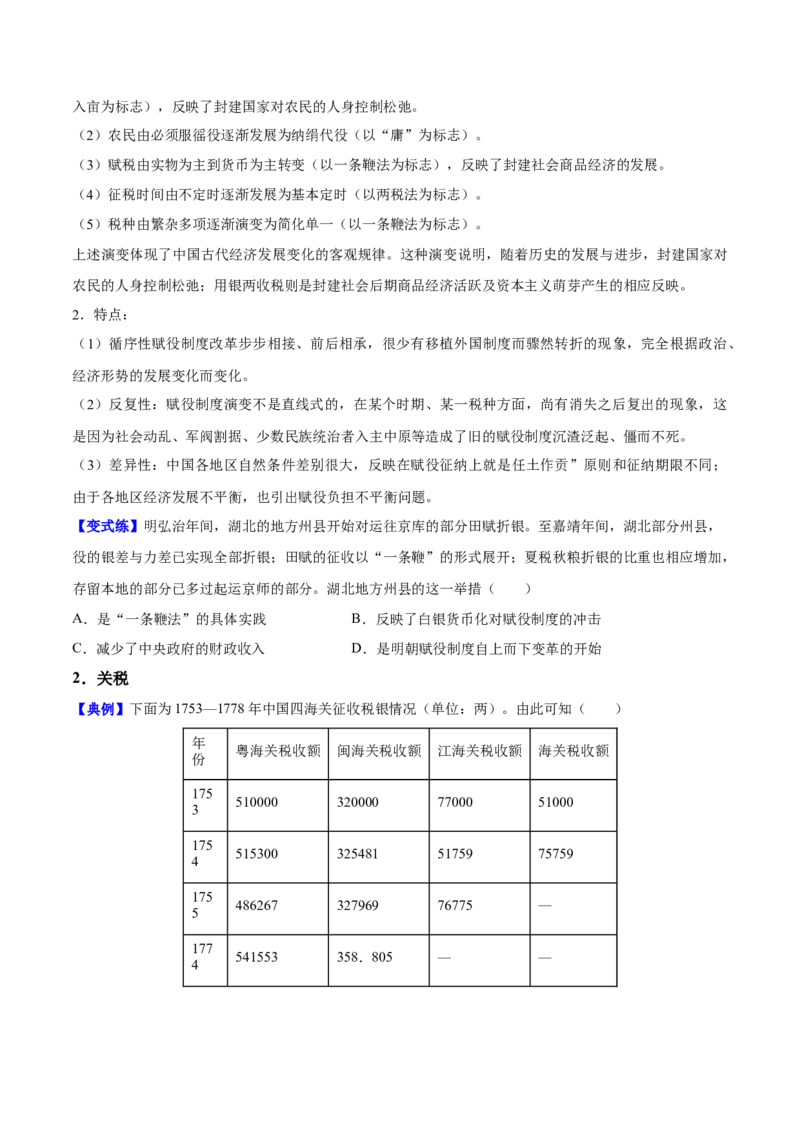
【典例】下面为1753—1778年中国四海关征收税银情况(单位:两)。由此可知( )
年
粤海关税收额 闽海关税收额 江海关税收额 海关税收额
份
175
510000 320000 77000 51000
3
175
515300 325481 51759 75759
4
175
486267 327969 76775 —
5
177
541553 358.805 — —
4177
541863 354297 — —
5
177
588407 352861 62608 —
6
177
588453 368877 72390 53844
7
177
556185 374407 72428 54256
8
A.朝贡贸易逐渐中止 B.闭关锁国政策实施
C.外贸政策发生调整 D.商帮活动范围扩大
【知识点拨】中国近现代收回关税自主权的原因
(1)收回关税自主权的意识不断提高。
(2)群众性收回关税自主权运动不断高涨。
(3)历届政府收回关税自主权的不懈努力。
(4)一战后国际格局有利于中国收回关税自主权。
(5)一战后民族解放运动推动中国收回关税自主权。
(6)美、英、日对华政策的调整客观上有利于中国收回关税自主权。
【变式练】下表是中华人民共和国海关关税制度变化发展简表。
时间 内容
1951年 政务院颁布《中华人民共和国海关进出口税则》及其实施条例,统一了全国关税制度
国务院颁布了《中华人民共和国进出口关税条例》和《中华人民共和国海关进出口税
1985年
则》,强化了关税制度的法制化建设
全国人大常委会通过了《中华人民共和国海关法》,国务院据此重新修订发布了关税条
1987年
例,进一步完善了关税的基本制度
海关关税制度的建立和完善( )
A.实现了国家关税自主权的收回 B.维护了国家主权独立
C.理顺了关税与财政收入的关系 D.确立了市场经济体制
【总结感悟】-构建知识体系
构建要求:(1)理清内容之间的内在联系。(2)全员参与,主动参与,及时巩固基础知识。(3)熟练展示。
【基础必练】
1.汉初约有60万将士因赐爵而获得田宅,军爵的受益面为300万人,约占当时人口的1/5上下。军功受
益阶层被授予了3亿亩耕地和1500万亩的宅地,这一数量相当于全国耕地的40%。这种做法( )
A.影响了国家的财政赋税 B.为抗击匈奴集聚了力量
C.瓦解传统贵族政治体系 D.有助于中央集权的加强
2.《全唐文》中关于两税法有这样一段记载:“自建中元年初定两税,至今四十年矣。当时绢一匹为钱
四千,米一斗为钱二百,税户之输十千者,为绢二匹半而足矣。今税额如故,而绢一匹价不过八百,米一
斗不过五十。”这可用于说明当时( )
A.两税法保障了政府财政收入稳定 B.赋税货币化加重了人民负担
C.税制改革违背了赋税公平的原则 D.两税法促进了商品经济发展
3.下表反映了唐宋税收结构的巨大差异,这可以用来说明宋朝( )
岁入粟 岁入布绢绵
税钱 间接税
时期
实物 折算额 实物 折算额
(万贯) (万贯)
(万石) (万贯) (万匹) (万贯)
唐天宝年
2500 800 2700 1350 20 0
间
宋熙宁十
1788.7 1252.1 267 133.6 564.5 4248.4
年
A.以庸代役的推行 B.赋役征收以实物为主
C.商品经济的繁荣 D.将交子作为主币发行
4.据史料记载,雍正十二年(1734年),嘉定府农税4.92万两,手工业税5040两,商税2.83万两。
嘉庆十七年(1812年),嘉定府征丁条粮银4.53万两,盐税5.17万两,茶税3868两,工商杂税213两。
材料可以佐证这一时期( )
A.经济政策根本转变 B.对外经济贸易发达C.工商业的繁荣发展 D.经济税收结构变化
5.蒋廷黻在《中国近代史》中说:“道光年间的中国人,完全不懂国际公法和国际形势,所以他们争所
不当争,放弃所不当放弃,……在一次不平等条约签订后,清政府内有官员洋洋得意,以为他们的外交成
功了。协定关税后新的税则平均到百分之五(比旧日的自主关税还要略微高一点。”这反映了当时人们(
)
A.国家主权意识淡薄 B.深刻认识到落后的根源
C.固守传统外交政策 D.试图遏制英国侵略势力
6.2018年版的《个人所得税法》规定,现行专项附加扣除制度包含子女教育、继续教育、大病医疗、住
房贷款利息、住房租金和赡养老人、3岁以下婴幼儿照护等七项专项附加扣除项目。这一规定旨在(
)
A.减轻纳税人的生活负担 B.实现社会的公平公正
C.促进社会经济快速发展 D.建立完整的保障制度
【素养提升】
1.针对服兵役和徭役的问题,《秦律杂抄》中规定:“百姓不当老,至老时不用请,敢为酢(作)伪者,
赀(财产刑)二甲(免老制)。”该律条反映了秦朝( )
A.构建社会秩序的灵活性 B.法律特征为轻罪重刑
C.统治策略是“外儒内法” D.继承儒家的礼制思想
2.均田制实施之初,国家对土地类型进行了划分,并按等级授田。农民可通过从国家请田或受田获得土
地的占有权(只针对部分熟地)和使用权。政府对农民在何种土地上种植何种农作物,有相对具体的规定,
违者将被收回土地。这说明均田制的实施( )
A.维系了人身依附关系 B.保证了国家赋役征调
C.缓解了土地兼并问题 D.扩充了自耕农所有制
3.据史书记载,嘉靖二年(1523年),御史黎贯言:“国初夏秋二税,麦四百七十馀万石今少九万;米
二千四百七十馀万石,今少二百五十馀万。……请核祖宗赋额及经费多寡之数,一一区画,则知赋入有限,
而浮费不容不节矣。”于是户部议:“令天下官吏考满迁秩,必严核任内租税,徵解足数,方许给由交
代……。”帝纳之。由此可知( )
A.明朝对外地官员的考察转移至户部 B.考满的对象是外地官员
C.自然灾害使明朝赋税收入大大减少 D.明初赋税征收米麦实物
4.下表为清咸丰同治时期(1851~1874年)主要财政收入趋势表。其中“厘金”一项是清政府为镇压太
平天国,在国内交通要道设立关卡,依商品数量或价值加征约百分之一的税。据此可知( )A.农产品商品化程度提高 B.财政发展呈近代化趋势
C.政府财政危机有所缓解 D.民族工业获得较大发展
5.早在1950年,我国开征个人所得税的具体方案就曾有拟定,但直到1980年才有了新中国第一部个人所
得税法。对此.有人解释说,当时中国个人收入来源较为单一,个人收入分配中存在着一定的供给制成分。
据此,中国长期未能开征个人所得税的主要原因是( )
A.经济发展水平的低下 B.居民贫富差距并不明显
C.计划经济体制的影响 D.家庭经济收入来源有限
6.阅读材料,完成下列要求。
材料 赋税,是人类社会生产力发展到一定历史阶段的产物。到了汉代,一套完整的封建赋税制度
形成了,其中赋是人头税,分算赋、口赋两种。魏晋时期,开始实行租调制,按户征收粮和绢帛。唐初,
除租、调外,男子不去服徭役的可以纳绢或布代役,称为庸。到唐德宗建中元年(公元780年)采纳了宰
相杨炎的建议,正式改租庸调制为两税法,两税法是以地税、户税为基础,以资产多寡为课税标准的税制。
明万历九年(公元1581年)实行“一条鞭法”,这种新税法“总括一县之赋役,量地计丁,一概征银,官
为分解,雇役应付”。到清雍正七年(1729年),除山西、贵州等少数地区以外,其余各省都已实行“摊
丁入地”,将丁银摊入田赋征收,人头税被彻底废除。
——摘编自侯绪庆《中国古代赋税制度演变的基本线索》
阅读上述材料并结合所学,围绕“中国古代赋税制度演变”主题,自拟论题,并进行阐述。(要求:观点
明确,史论结合,逻辑清晰,论述成文)