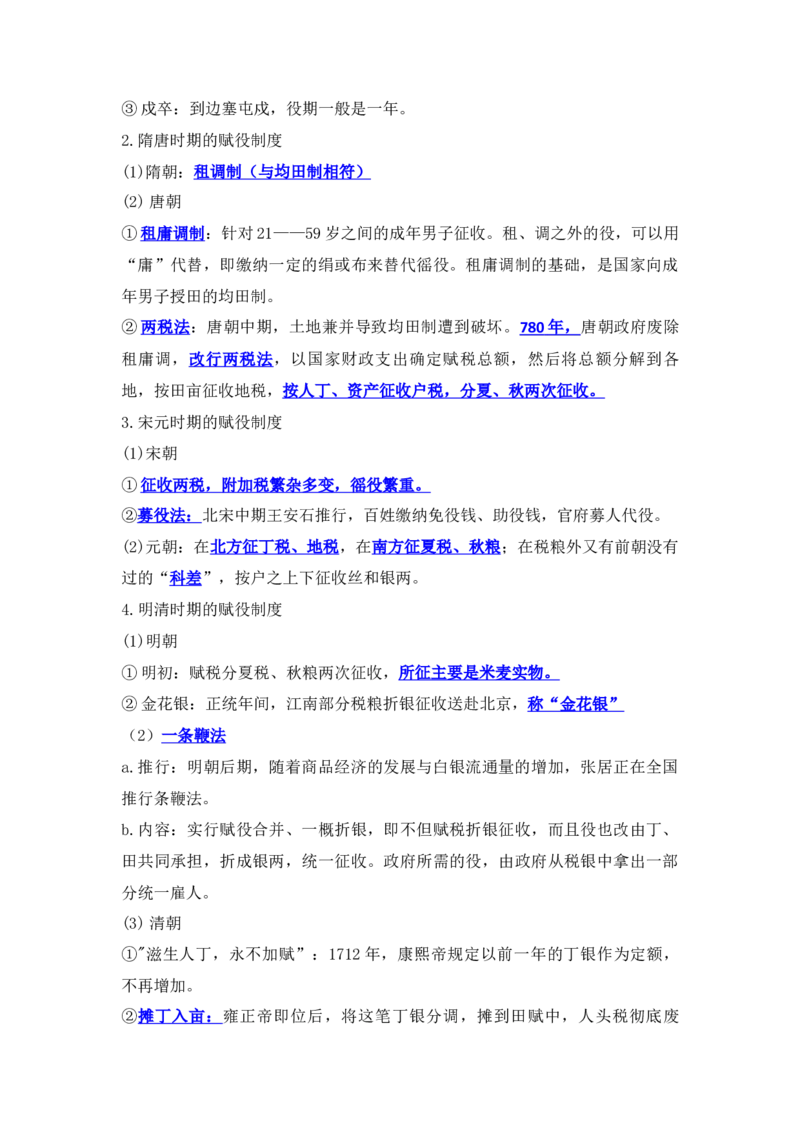文档文本内容
第五单元 货币与赋税制度
第15 课 货币的使用与世界货币体系的形成
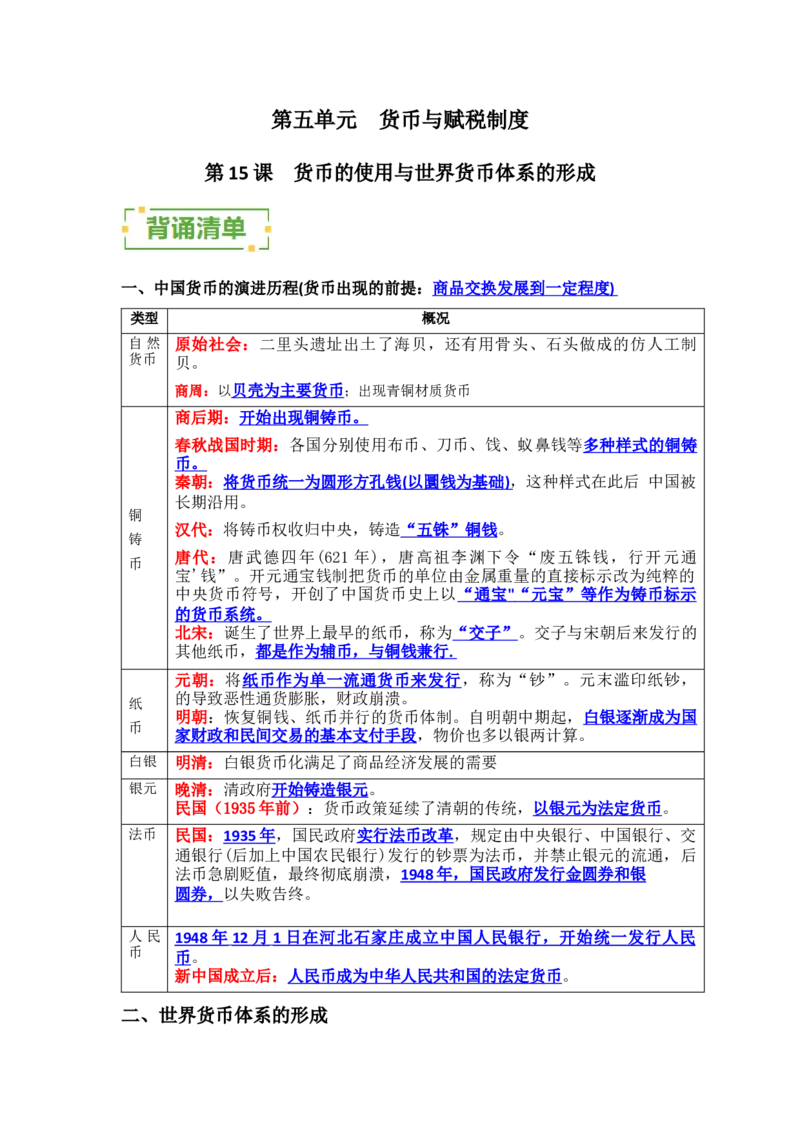
一、中国货币的演进历程(货币出现的前提: 商品交换发展到一定程度 )
类型 概况
自然 原始社会:二里头遗址出土了海贝,还有用骨头、石头做成的仿人工制
货币 贝。
商周:以贝壳为主要货币;出现青铜材质货币
商后期:开始出现铜铸币。
春秋战国时期:各国分别使用布币、刀币、饯、蚁鼻钱等多种样式的铜铸
币。
秦朝: 将货币统一为圆形方孔钱 ( 以圜钱为基础 ),这种样式在此后 中国被
长期沿用。
铜
汉代:将铸币权收归中央,铸造“五铢”铜钱。
铸
唐代:唐武德四年(621 年),唐高祖李渊下令“废五铢钱,行开元通
币
宝'钱”。开元通宝钱制把货币的单位由金属重量的直接标示改为纯粹的
中央货币符号,开创了中国货币史上以 “通宝 " “元宝”等作为铸币标示
的货币系统。
北宋:诞生了世界上最早的纸币,称为“交子”。交子与宋朝后来发行的
其他纸币, 都是作为辅币,与铜钱兼行 .
元朝:将纸币作为单一流通货币来发行,称为“钞”。元末滥印纸钞,
的导致恶性通货膨胀,财政崩溃。
纸
明朝:恢复铜钱、纸币并行的货币体制。自明朝中期起,白银逐渐成为国
币
家财政和民间交易的基本支付手段,物价也多以银两计算。
白银 明清:白银货币化满足了商品经济发展的需要
银元 晚清:清政府开始铸造银元。
民国(1935年前):货币政策延续了清朝的传统,以银元为法定货币。
法币 民国: 1935 年 ,国民政府实行法币改革,规定由中央银行、中国银行、交
通银行(后加上中国农民银行)发行的钞票为法币,并禁止银元的流通,后
法币急剧贬值,最终彻底崩溃, 1948 年,国民政府发行金圆券和银
圆券 , 以失败告终。
人民 1948 年 12 月 1 日在河北石家庄成立中国人民银行,开始统一发行人民
币
币。
新中国成立后:人民币成为中华人民共和国的法定货币。
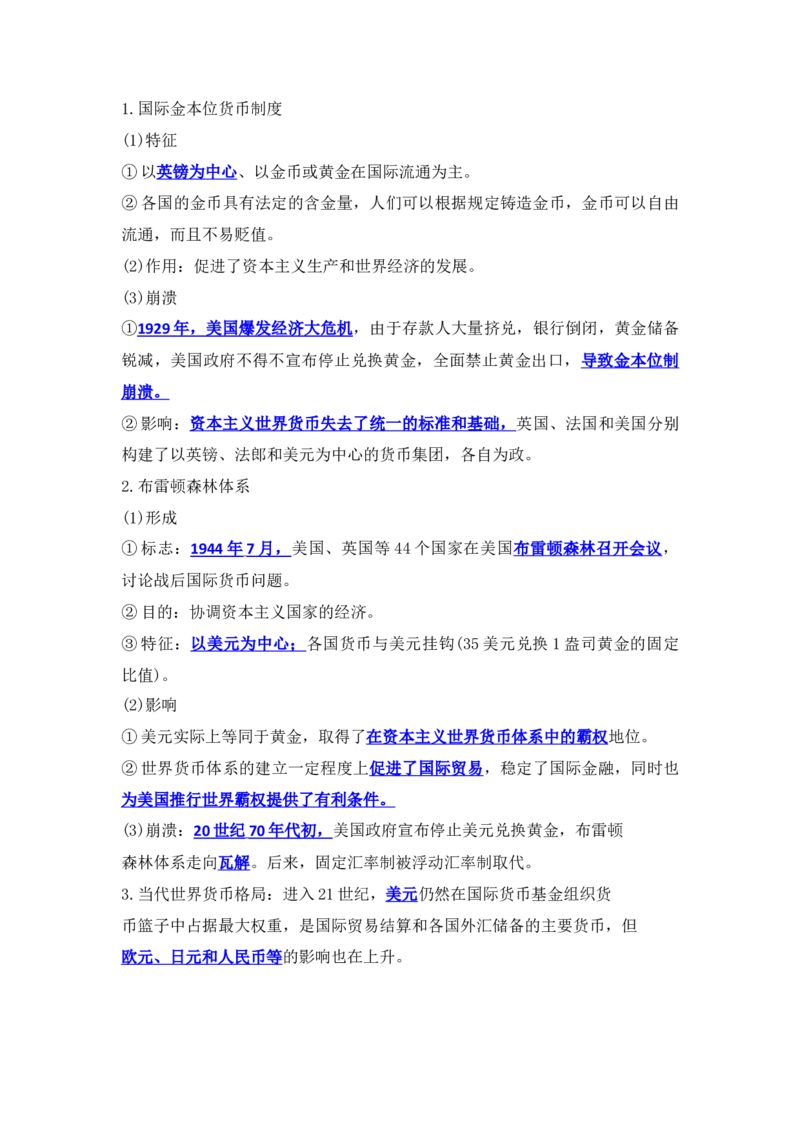
二、世界货币体系的形成1.国际金本位货币制度
(1)特征
①以英镑为中心、以金币或黄金在国际流通为主。
②各国的金币具有法定的含金量,人们可以根据规定铸造金币,金币可以自由
流通,而且不易贬值。
(2)作用:促进了资本主义生产和世界经济的发展。
(3)崩溃
① 1929 年,美国爆发经济大危机 ,由于存款人大量挤兑,银行倒闭,黄金储备
锐减,美国政府不得不宣布停止兑换黄金,全面禁止黄金出口,导致金本位制
崩溃。
②影响:资本主义世界货币失去了统一的标准和基础,英国、法国和美国分别
构建了以英镑、法郎和美元为中心的货币集团,各自为政。
2.布雷顿森林体系
(1)形成
①标志: 1944 年 7 月, 美国、英国等44个国家在美国布雷顿森林召开会议,
讨论战后国际货币问题。
②目的:协调资本主义国家的经济。
③特征:以美元为中心;各国货币与美元挂钩(35美元兑换1盎司黄金的固定
比值)。
(2)影响
①美元实际上等同于黄金,取得了在资本主义世界货币体系中的霸权地位。
②世界货币体系的建立一定程度上促进了国际贸易,稳定了国际金融,同时也
为美国推行世界霸权提供了有利条件。
(3)崩溃: 20 世纪 70 年代初, 美国政府宣布停止美元兑换黄金,布雷顿
森林体系走向瓦解。后来,固定汇率制被浮动汇率制取代。
3.当代世界货币格局:进入21世纪,美元仍然在国际货币基金组织货
币篮子中占据最大权重,是国际贸易结算和各国外汇储备的主要货币,但
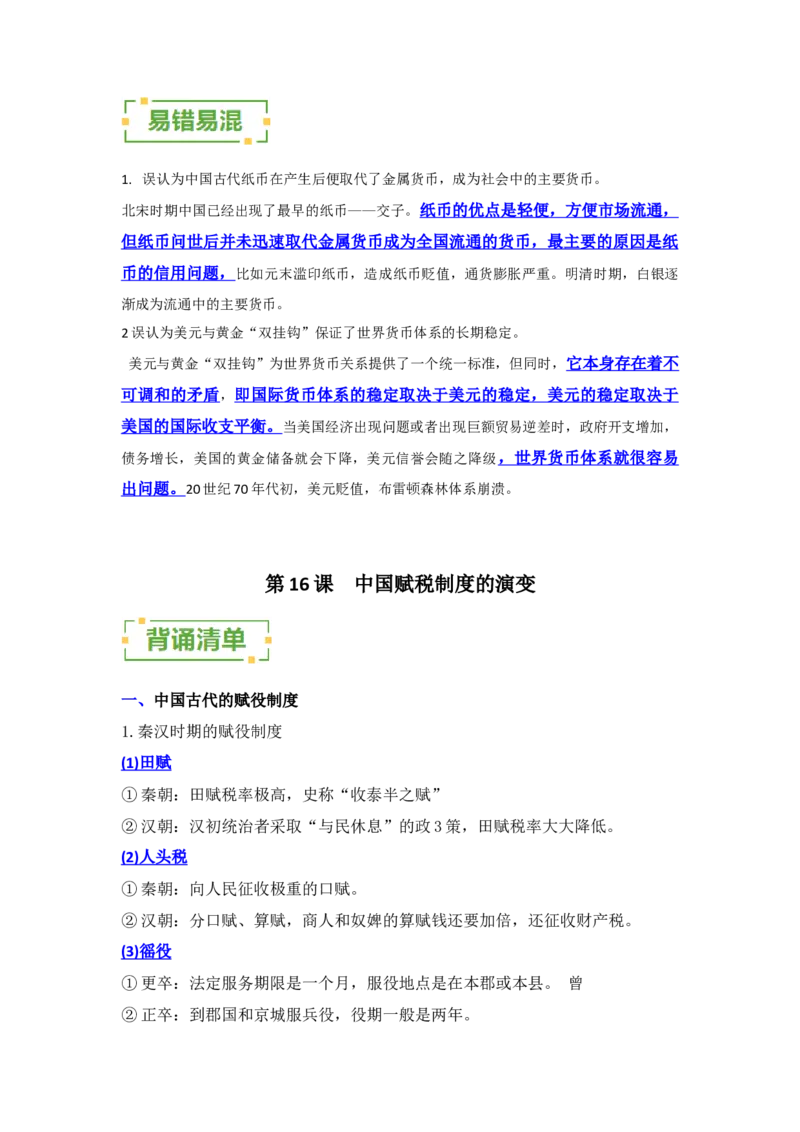
欧元、日元和人民币等的影响也在上升。1. 误认为中国古代纸币在产生后便取代了金属货币,成为社会中的主要货币。
北宋时期中国已经出现了最早的纸币——交子。纸币的优点是轻便,方便市场流通,
但纸币问世后并未迅速取代金属货币成为全国流通的货币,最主要的原因是纸
币的信用问题,比如元末滥印纸币,造成纸币贬值,通货膨胀严重。明清时期,白银逐
渐成为流通中的主要货币。
2误认为美元与黄金“双挂钩”保证了世界货币体系的长期稳定。
美元与黄金“双挂钩”为世界货币关系提供了一个统一标准,但同时,它本身存在着不
可调和的矛盾,即国际货币体系的稳定取决于美元的稳定,美元的稳定取决于
美国的国际收支平衡。当美国经济出现问题或者出现巨额贸易逆差时,政府开支增加,
债务增长,美国的黄金储备就会下降,美元信誉会随之降级,世界货币体系就很容易
出问题。20世纪70年代初,美元贬值,布雷顿森林体系崩溃。
第16 课 中国赋税制度的演变
一、中国古代的赋役制度
1.秦汉时期的赋役制度
(1) 田赋
①秦朝:田赋税率极高,史称“收泰半之赋”
②汉朝:汉初统治者采取“与民休息”的政3策,田赋税率大大降低。
(2) 人头税
①秦朝:向人民征收极重的口赋。
②汉朝:分口赋、算赋,商人和奴婢的算赋钱还要加倍,还征收财产税。
(3) 徭役
①更卒:法定服务期限是一个月,服役地点是在本郡或本县。 曾
②正卒:到郡国和京城服兵役,役期一般是两年。③戍卒:到边塞屯戍,役期一般是一年。
2.隋唐时期的赋役制度
(1)隋朝: 租调制 (与均田制相符)
(2)唐朝
①租庸调制:针对21——59岁之间的成年男子征收。租、调之外的役,可以用
“庸”代替,即缴纳一定的绢或布来替代徭役。租庸调制的基础,是国家向成
年男子授田的均田制。
②两税法:唐朝中期,土地兼并导致均田制遭到破坏。 780 年, 唐朝政府废除
租庸调,改行两税法,以国家财政支出确定赋税总额,然后将总额分解到各
地,按田亩征收地税,按人丁、资产征收户税,分夏、秋两次征收。
3.宋元时期的赋役制度
(1)宋朝
①征收两税,附加税繁杂多变,徭役繁重。
②募役法:北宋中期王安石推行,百姓缴纳免役钱、助役钱,官府募人代役。
(2)元朝:在北方征丁税、地税,在南方征夏税、秋粮;在税粮外又有前朝没有
过的“科差”,按户之上下征收丝和银两。
4.明清时期的赋役制度
(1)明朝
①明初:赋税分夏税、秋粮两次征收,所征主要是米麦实物。
②金花银:正统年间,江南部分税粮折银征收送赴北京,称“金花银”
(2)一条鞭法
a.推行:明朝后期,随着商品经济的发展与白银流通量的增加,张居正在全国
推行条鞭法。
b.内容:实行赋役合并、一概折银,即不但赋税折银征收,而且役也改由丁、
田共同承担,折成银两,统一征收。政府所需的役,由政府从税银中拿出一部
分统一雇人。
(3)清朝
①"滋生人丁,永不加赋”:1712年,康熙帝规定以前一年的丁银作为定额,
不再增加。
②摊丁入亩:雍正帝即位后,将这笔丁银分调,摊到田赋中,人头税彻底废除,国家对百姓总的人身束缚进一步减弱。
二、关税与个人所得税制度的起源与演变
(一)关税:
1、古代:(享有完全关税自主权。)
(1)中国的关税最早出现在西周时期,当时货物通过边境的 “关卡 "就要被征
税,(2)在关税出现后的很长一段历史时期里,存在着国内关税与国境关税并立
的现象。在世界范围内,废止国内关税、单一征收国境关税的情形,是伴随近
代国家的形成和国际贸易的发展而出现的,只有数百年的历史。
中国直到 1937 年才正式宣布废除国内关税,实行统一的国境关税。
2.近代(自主权的丧失和争取关税自主权的斗争)
(1)鸦片战争后:中国开始丧失关税自主权。《南京条约》开了协定关税的恶
例。此后的中美《望厦条约》、中法《黄埔条约》等不平等条约进一步强化了
西方列强的协定关税权。根据这些条约和片面最惠国待遇规定,中国失去了自
主调整税率的权力,掌管中国国境关税的海关大权也长期把持在外国人手中。
(2)南京国民政府时期:努力收回关税自主权。
①过程口用
a.1927年南京国民政府成立后,宣告关税自主,并公布国定《进口税暂行条
例》。
b.1928年,国民政府发表“改订新约”的对外宣言,关税自主为其两项主要内
容之一。
c.国民政府首先与美国签订了《中美关税条约》,随后,又陆续同意大利、英
国、法国、西班牙等国缔结了“友好通商条约”或新的关税条约。
d.1930年,日本同意了《中日关税协定》。
②评价:国民政府通过这些措施,在关税自主权上取得了进展,但仍不
能完全自主地制定税率。
3.新中国的关税制度建设 ( 新中国成立后中国真正收回关税自主权 )
(1)改革开放前
①政务院颁布了中华人民共和国海关进出口税则)及其实施条例。
②重要地位:这个税则及其实施条例是中华人民共和国第一部独立的专门的海
关税法,统一了全国关税制度。(2)改革开放后
①关税制度的法制化建设
a.原因:适应新时期国家经济体制改革和对外开放政策的需要。
b.表现:国务院于 1985 年颁布了《中华人民共和国进出口关税条例》和
《中华人民共和国海关进出口税则》强化了关税制度的法制化建设。
②进一步完善:1987年、全国人大常委会通过了《中华人民共和国海关法》国
务院据此重新修订发布了关税条例、进一步完善了关税的基本制度,对国民经
济发展和对外贸易起到了重要促进作用。
(二)个人所得税
(1)民国时期
①我国的个人所得税制度起步于民国时期。
② 1914 年 ,北洋政府制定了所得税条例、其中包括征收个人所得税的内容,但
并没有实施。
③ 1936 年, 国民政府公布了所得税暂行条例,随之开始征收个人所得税。
(2)新中国成立以后
①在计划经济体制下,没有征收个人所得税。
② 1980 年 ,全国人民代表大会通过了《中华人民共和国个人所得税法》,我国
的个人所得税制度正式确立。
③《中华人民共和国个人所得税法》经数次修订完善,愈加符合中国社会发展
实际,对调节个人收人和实现社会稳定发挥了积极作用。
1.误认为两税法是两个税种。所谓两税,是指夏税和秋税。两税法下,国家在夏、秋两
个固定的时间统一征收赋税。
2.误认为近代中国的低关税与中国加入世界贸易组织后降低关税的效果一样。
近代中国由于列强的入侵,关税主权不自主,低关税便利了西方资本主义国家对中国经济
的掠夺。新中国成立后,中国真正实现了关税自主。为积极适应经济全球化和贸易自由化
的趋势,中国于2001年加入世界贸易组织。中国加入世贸组织后关税降低,虽有挑战,但
整体上符合经济发展的需要。