ARTICLE · 1046276
全市场最"便宜"的AI股?28倍市盈率的办公软件龙头,是被错杀还是本该如此
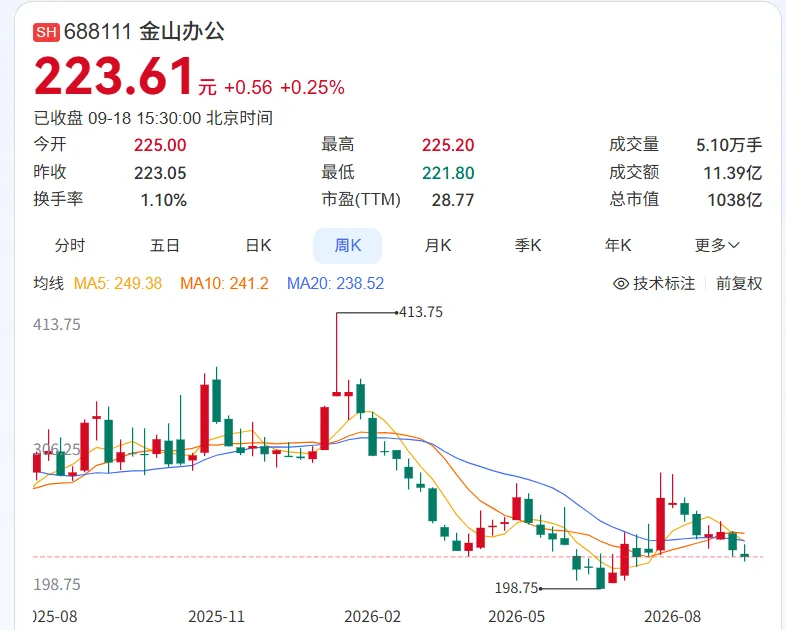
科创板里有一个很奇怪的存在:论AI含量,它有国内最大的办公场景和4,825万付费用户;论估值,它的市盈率只有28.77倍,比很多传统制造业还低;论股价,年内却跌了26.88%。这家公司就是金山办公(688111),WPS的母公司。今天我想聊聊:为什么在一片AI狂欢里,它是被冷落的那个。
一、先说这公司是干嘛的
金山办公就是做WPS Office的那家公司,国内办公软件的绝对龙头,战略核心是"AI、协作、国际化"。它的收入分三块,上半年结构如下:
WPS个人业务:20.14亿元,占60.79%,同比增长15.20%。国内累计年度付费用户4,825万,同比增长15.44%。这是它的现金牛。
WPS 365业务:4.97亿元,占14.99%,同比增长60.84%。这块是企业级协作与AI办公,自2025年起连续六个季度增速超60%。公司还发布了组织级AI办公入口WPS Comate,落地11大领域26个场景。
WPS软件业务:7.22亿元,占21.80%,同比增长33.36%。主要受党政信创采购需求释放拉动。
海外也在增长:WPS个人业务海外收入2,610.13万美元,同比增长43.79%;海外PC端月活4,783万,同比增长38.11%。
二、它其实是"最接地气的AI应用"
当市场在炒光模块、炒存储、炒AI芯片的时候,有一个问题被忽略了:AI最终要落到具体场景里收钱,而办公是最容易收费的场景之一。
金山办公的商业模式正在发生变化:从传统的"会员订阅"向"订阅 + AI用量"演进,企业端从"席位"向"席位 + AI用量"演进。这个转变的意义在于——AI不再是成本项,而是可以单独计价、直接增厚ARPU(每用户收入)的收入项。上半年公司的新增客户名单里有中核集团、中国石油、兴业证券、迪安诊断这类大型机构,说明企业级AI办公的付费意愿是真实存在的。
WPS 365连续六个季度增速超60%这个数据,含金量比市面上大部分"AI概念"都高——因为它是已经收到钱的收入,不是框架协议。
三、中报拆开看:25亿利润里,有19亿是"赚的外快"
这张表一定要看懂,不然很容易被"净利+236.94%"骗了。
上半年投资收益19.14亿元——这是它投资外部基金赚的钱,不是卖软件赚的。一季度因为有这笔收益入账,单季归母净利润21.95亿元(同比+444.97%);二季度没有这块收益,归母净利润就只有3.22亿元,同比还降了6.38%。
所以判断这家公司,必须看"经调整归母净利润":10.87亿元,同比+28.29%。这个数字和收入增速(+24.69%)匹配得上,说明主业是健康增长的。但也要承认:一家公司半年利润里有19亿来自投资,这种利润的波动性是真实存在的——下一个季度投资浮亏,报表就会很难看。
另外,研发投入11.52亿元、费用率约35%,这是典型的"AI投入期"特征——钱花在Comate和AI能力上,短期压着利润,换的是长期的付费转化能力。经营现金流6.43亿元、同比小幅下降12.96%,主要受投资收益浮盈预缴所得税影响,剔除该因素后同比为正增长。
四、家底与估值:这可能是科创板里最"错位"的定价
28.8倍PE,这个数字放在科创板里非常突兀。同样做AI相关业务,寒武纪210倍、海光179倍、源杰304倍。金山办公是软件公司,理论上应该享受比硬件更高的估值倍数,结果反而最便宜。
为什么?我理解有三个原因:
第一,它不是"AI卖铲人"。市场这轮炒的是算力硬件(芯片、光模块、存储、PCB),软件属于"AI应用端",而应用端的兑现节奏比硬件慢,资金更愿意待在确定性更高的上游。
第二,它的利润表被投资收益"污染"了。表面+236.94%显得不可持续,很多资金一看这个数字就跳过,忽略了经调整净利+28.29%这个更真实的数字。
第三,它有自己的历史包袱。2021年它曾是科创板的"股王"之一,估值到过几百倍,随后经历了漫长的估值消化。市场对它的记忆还停留在"贵"这个印象上,而它现在的股价已经从高点回落了很久。
五、我盯的三个风险
一是投资收益的双刃剑。上半年19.14亿元投资收益推高了利润,但如果市场转弱,这块可能变成拖累。看这家公司,只看经调整净利,其他一律不看。
二是AI投入对利润的压制。35%的研发费用率不是小数字,而且AI能力建设是长期投入。如果付费转化速度不及预期,利润率改善会被推后。
三是信创采购的节奏。WPS软件业务+33.36%主要靠党政信创需求释放,这类收入有明显的采购周期,不是线性增长。
我的态度:在一堆百倍PE的AI概念里,一家有4,825万付费用户、连续六个季度企业级业务增速超60%、毛利率85%、估值不到30倍的公司,看起来是"错位"的。当然,便宜有便宜的道理——它不是这轮最锋利的矛,弹性不如芯片股。但如果你相信"AI最终要落到应用上收钱"这个逻辑,那它至少是这个逻辑里已经被验证过、且价格还没被炒作过的那一个。我不认为它是市场错杀,我更倾向于认为:市场还没轮到它。
互动时间:AI这轮行情,你觉得资金会一直待在算力硬件,还是会轮到应用端?如果轮到,软件会不会先受益?评论区聊聊。
数据说明:行情数据为2026年9月18日收盘(来源:腾讯自选股/westock);财务数据来自公司2026年半年度报告与2026年第一季度报告(截至2026-06-30),为合并报表口径;经调整归母净利润为剔除对外投资基金投资收益与股份支付影响后的口径,取自公司披露;业务与客户信息来自公司定期报告及公开披露。
风险提示:公司归母净利润含大额投资收益(上半年19.14亿元),利润波动性较大,主业盈利能力请参考经调整口径;研发费用率约35%,AI投入短期压制利润;信创采购具有周期性;第二季度归母净利润同比下滑6.38%,需持续跟踪主业增速;软件行业竞争与AI产品变现节奏存在不确定性。所有数据以公司公告为准。
免责声明:以上内容基于公开数据和量化分析,仅供参考,不构成投资建议。市场有风险,投资需谨慎。任何投资决策应结合个人风险承受能力、资金状况和投资目标独立判断,必要时咨询持牌专业机构。过往表现不预示未来收益。