ARTICLE · 1087562
玻璃基板:AI芯片的“透明地基”,这回真不是炒概念?
公众号规则是部分推送,您只有设了星标⭐️,才能及时接收最新推送
因为近期平台监管变严,为避免大家找不到我,后续内容我会同步更新在小号 「小韭菜的成长基地」 上。麻烦大家动动手指,点击下方公众号名片关注一下小号,别走丢了!
先坦白,我一开始看到“玻璃基板”四个字,脑子里浮现的是窗户、手机屏、还有实验室里一敲就碎的薄片。
直到我把这份华创证券的深度报告从头翻到尾,才发现——哦,此玻璃非彼玻璃。
它要干的活儿,是给AI芯片当“地基”。
而且不是普通地基。是那种又平、又硬、又稳、还能埋光路的精密地基。
说实话,这两年“下一代封装”“颠覆性材料”这种词,我听得耳朵都快起茧了。但玻璃基板这事儿,翻完报告,我居然没想吐槽。反而觉得:嗯,这次有点东西。
有机载板:不是不努力,是真有点扛不住了
AI和HPC,像两头永不满足的巨兽。
它们吞算力,吞带宽,吞I/O。Chiplet、HBM、高密度封装一路狂飙,封装尺寸越做越大,线路越画越细。
传统有机载板开始“气喘”。
一大就翘,一热就偏,一细就抖。你想想,封装面积扩大后,材料热膨胀不匹配、铜分布不对称、多层树脂固化应力,会在更长尺度上累积。翘曲、收缩、图形位置偏移,全来了。
对传统封装来说,这些偏差可能还能忍。但当芯粒互连向更细L/S、更小微凸点间距推进时,载板不再只是承载结构,而成了光刻对准精度和组装良率的决定因素。
硅中介层呢?性能是好,但贵,尺寸受晶圆限制,热管理也复杂。
所以,产业需要一块新地基。
玻璃,就这么被推到了台前。
玻璃好在哪?我试着说人话
先别被“玻璃”两个字骗了。它不是窗户玻璃,也不是手机盖板。它是半导体封装里的精密材料。
它凭什么?
我列几个关键指标,你品品:
CTE可调:热膨胀系数可在3~9ppm/K之间灵活调节,和硅芯片更合拍;
高刚性:杨氏模量50~90GPa,抗翘曲能力更强;
高平整:表面粗糙度低于10nm,平得像镜面;
低介电损耗:介电常数3.8~4.0,远低于硅的11.7和有机树脂的4.5;
吸湿性近乎为零:不吸水,不膨胀,不拖后腿;
大尺寸加工:支持510×515mm超大面板,封装效率是12寸晶圆的4~8倍。
数据更有说服力。
Intel说,玻璃基板可将图形畸变降低约50%,互连密度最高提升10倍。DNP已经在300×400mm玻璃面板上,验证了L/S=1/1μm的精细线路。Corning的玻璃载板,在先进封装工艺中可将翘曲程度最高降低40%。
LPKF的LIDE设备,最小特征尺寸可至5μm,深宽比最高50:1。
嗯,这里我得修正一下:不是所有玻璃都能干这活儿。得是高品质玻璃原片,配方、熔制、平整度、残余应力,样样都得控。
但方向是清楚的:玻璃不是简单替代,而是把封装基板的底层逻辑,重写了一遍。
最难的不是打孔,是整条线都得活
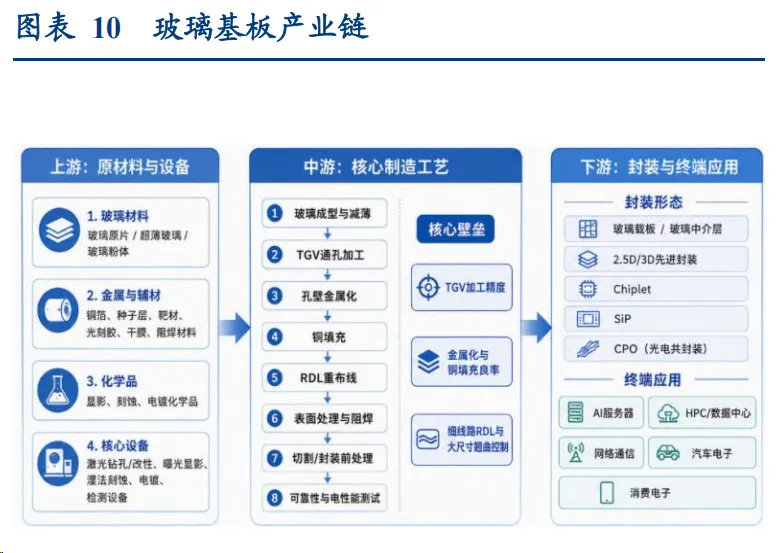
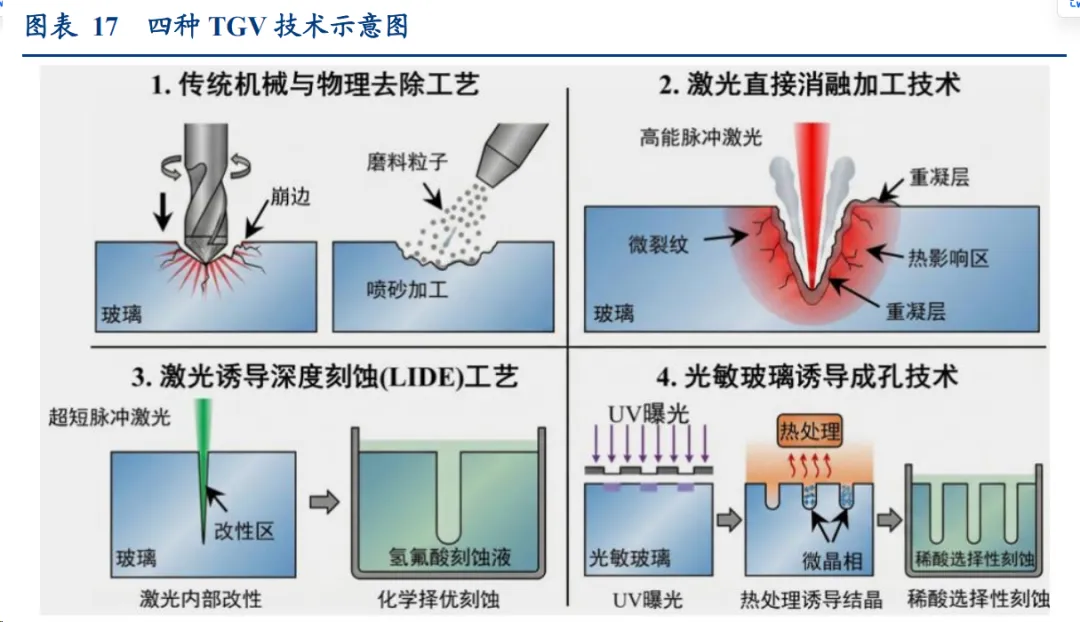
玻璃基板产业化,难点从来不是“打一个孔”。
它是一条漫长的工艺接力赛:
玻璃原片 → TGV成孔 → 种子层/金属化 → TGV填孔 → Bump → RDL布线。
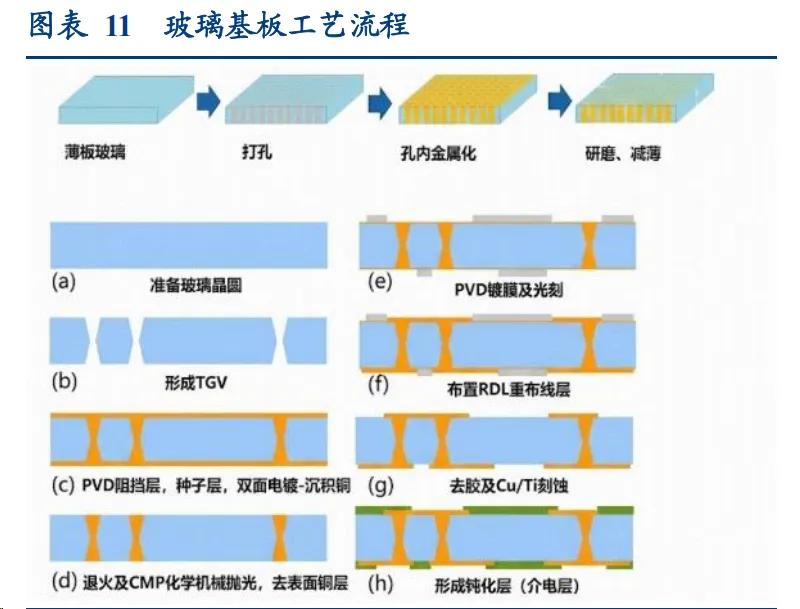
每一棒,都可能掉链子。
第一棒,玻璃原片。 它是地基。配方要精准,熔制要均匀,气泡、夹杂、厚度、平整度、残余应力,样样不能失控。高端半导体玻璃原片,超九成市场由康宁、旭硝子、肖特等海外厂商把控。国内戈碧迦、旗滨集团、凯盛科技、力诺药包等,正在加速追赶。
第二棒,TGV成孔。 这相当于在玻璃里修微米级地铁隧道。玻璃脆,一碰就可能微裂纹。LPKF的LIDE技术,先用超快激光在玻璃内部“温柔改性”,再用湿法蚀刻精准掏空。通孔边缘光滑,深宽比最高可达50:1。帝尔激光、德龙激光等国内企业,已实现设备出货或海外销售。
第三棒,金属化与填孔。 玻璃表面惰性高,金属种子层很难“抓牢”。这就像在光滑玻璃上贴瓷砖,必须先打毛、上底漆。高深宽比通孔无空洞填铜,更像往深井里灌铜——不能有气泡,不能有缝隙,不能有裂纹。天承科技的TGV添加剂已批量出货,盛美上海布局面板级电镀设备。
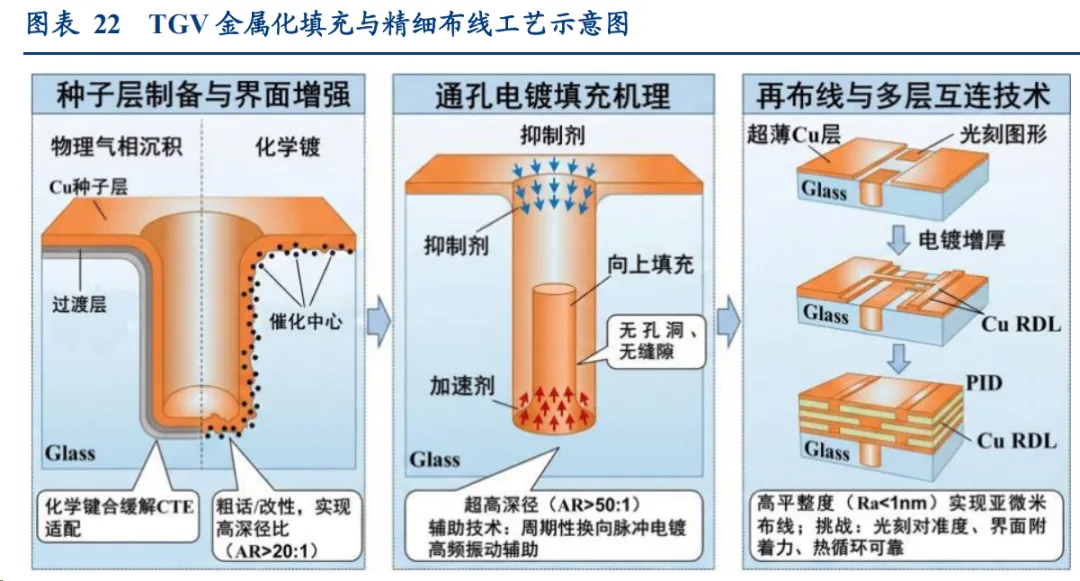
第四棒,RDL布线。 这是玻璃上的“高架桥”和“立交匝道”。线宽线距走向微米、亚微米,曝光、电镀、CMP环环相扣。芯基微装等企业,正在RDL曝光设备环节卡位。
所以,玻璃基板的真正壁垒,不是单点突破,而是全流程协同+量产良率。
谁能把“原片+成孔+金属化+布线”跑通,谁才能拿到入场券。
海外先跑,国内猛追,2028年前后见真章
全球玻璃基板,正从技术验证,加速冲向中试、客户认证和量产导入。
海外方面,Intel持续推动GlassCore技术演进。DNP、三星电机、LG Innotek、Absolics等,已进入试验线及客户送样阶段。量产节点,集中在2028年前后。
DNP明确计划2028财年启动量产,FY2030销售目标300亿日元。AGC预计玻璃基板有望自2028年前后逐步导入、2029年前后进入更明显放量阶段。Absolics最快2026年底量产准备。三星电机、LG Innotek亦将2027-2028年作为量产体系建设的重要节点。
Corning、AGC、LPKF等材料、设备厂商,同步完善配套生态。
国内方面,产业化明显提速。
京东方、沃格光电、美迪凯、蓝思科技等,持续推进中试线建设、客户验证及小批量出货。帝尔激光的TGV设备已实现海外销售及小批量复购,天承科技TGV电镀添加剂已批量出货并逐步放量。
但这里我得泼盆冷水。
有些公司还在研发阶段。比如彩虹股份,截至2026年4月仍处研发阶段,没有产品进入相关领域测试。凯盛科技2026年7月董事会通过建设TGV中试线,总投资约1.5亿元,当前仍处研发向中试过渡阶段,尚未实现商业化量产及收入。力诺药包2026年6月1日中试窑炉点火,已开始出产品并推进客户送样验证,但业务尚处早期,未形成收入、无在手订单。
所以,别一听玻璃基板就上头。进展是分层的。
应用:显示是底盘,HBM是爆点,CPO和6G是远方
玻璃基板的应用,不止一面。
显示领域,是粮仓。 全球LCD玻璃市场,2024年约96.4亿美元,预计2033年达到154.2亿美元,CAGR约5.5%。TV大尺寸化、OLED/IT高端化、高世代产线,继续撑起玻璃基板最稳定的需求底盘。
AI/HPC,是主战场。 Yole预计,全球先进封装市场将从2024年的约460亿美元,增长至2030年的794亿美元以上,CAGR约9.5%。其中,高端性能封装将从约80亿美元增至285亿美元,CAGR约23%。HBM、Si Interposer、3D SoC、UHD Fan-out,都是核心引擎。
PLP面板级封装,是放大器。 300mm晶圆越来越难承载超大尺寸Interposer,产业开始向Panel Level Packaging延伸。510×515mm、600×600mm面板,面积分别是300mm晶圆的约3.7倍和5.1倍。2025年PLP市场收入已超3亿美元,未来五年CAGR有望超过40%。
CPO光电共封装,是新增量。 玻璃不仅能做电互连,还能埋光波导。在同一块玻璃上,TGV、RDL、光波导协同集成,像一座“电光一体立交桥”。LightCounting预计,2030年CPO引擎市场规模约100亿美元,端口出货接近1亿个。
6G高频,是远期边界。 140GHz InP功放嵌入式玻璃封装,已在110—170GHz低损耗互连验证。未来D-band及6G高频封装,玻璃同样具备想象空间。
SEMI与Global Net Corp预计,玻璃芯基板将于2028年前后进入初步量产,2028—2040年市场CAGR约67.2%。
星辰大海,不是修辞。但你也别指望明天就兑现。
标的?研报列了,我转述,不荐股
从产业链看,研报建议关注几条主线:
玻璃原片: 戈碧迦、凯盛科技、旗滨集团、力诺药包等。国产化仍处早期,但追赶正在加速。
TGV成孔及玻璃基板加工: 帝尔激光、德龙激光、京东方A、蓝思科技等。部分企业已实现设备海外销售及小批量复购。
电镀及金属化: 盛美上海、天承科技等。TGV添加剂、设备等已完成交付测试、形成批量出货并逐步放量。
RDL曝光及CMP设备: 芯基微装等。
风险,也得说
产业化进度或产品良率不及预期;地缘政治风险加剧;客户验证或实际量产不及预期;出现其他替代封装材料等。
这些风险不是套话。玻璃基板现在最大的命门,就是良率。全流程跑通,和单点突破,是两码事。
最后,说点人话
我个人觉得,玻璃基板是那种“慢变量”。
不会一夜之间翻天,但一旦良率跑通,产业链价值会重新分配。设备、材料、原片,谁先卡住位,谁就有肉吃。
它不完美。热导率低,工艺成熟度还在爬坡。但在AI封装这个场景里,它踩中了痛点:大尺寸、细线路、低翘曲、低损耗。
别把它当神话,也别把它当噱头。
它更像一块正在被雕刻的透明地基。雕得好,AI芯片的下一层楼,就盖在它上面。
至于股票,别听我瞎说。看研报,看进展,看风险。
(投资有风险,入市需谨慎。星球信息仅供参考,不构成投资建议。)