ARTICLE · 1090155
碳排放管理软件市场2025–2032年展望:双位数增长背后的驱动力
LP Information(路亿市场策略)近期推出行业报告《全球碳排放管理软件市场增长趋势2026-2032》,围绕碳排放管理软件的产品定义、市场规模、竞争格局、产品分类、应用领域、区域市场及产业链结构展开系统研究。本文重点分析碳排放管理软件作为支持企业开展温室气体数据采集、碳排放核算、减排目标管理、合规披露及绩效分析的数字化工具,在制造业、能源与公用事业、交通物流、建筑与房地产、金融服务、零售及公共部门等领域的需求变化、技术演进方向,以及全球净零转型、碳信息披露要求强化、供应链减排和企业ESG管理升级带来的市场发展机遇。
在全球经济加快向低碳化、数字化和可持续发展方向转型的背景下,碳排放管理软件正由单一碳核算工具向覆盖数据采集、范围一至范围三排放核算、减排目标管理、情景分析、供应链协同和合规报告的一体化平台发展。围绕企业对碳数据准确性、可追溯性、审计能力及跨组织协同管理的需求,行业持续强化与ERP、能源管理系统、物联网设备及供应链平台的数据连接,并不断完善排放因子数据库、自动化核算引擎、人工智能分析、可视化仪表板和报告生成能力,逐步形成以核算方法、数据整合、行业适配、信息安全和专业服务能力为核心的竞争体系。未来,随着碳披露制度持续完善、碳定价机制扩展、国际贸易低碳要求提高以及企业净零目标逐步落地,碳排放管理软件的应用需求将进一步增长,并将在企业运营管理、供应链减排、绿色金融和可持续发展决策中释放更广阔的市场空间。
产品定义与研究范围
碳排放管理软件是基于信息化技术,集成数据采集、核算、分析及报告功能的系统化工具,用于帮助企业或组织实现碳排放监测、碳资产管理、减排目标跟踪及合规性管理。它通过对接能源系统、生产数据等,自动计算碳排放量,生成合规报告,并提供碳减排策略建议,支持企业满足政策要求、优化碳资产运营并推动低碳转型。
市场规模与增长趋势
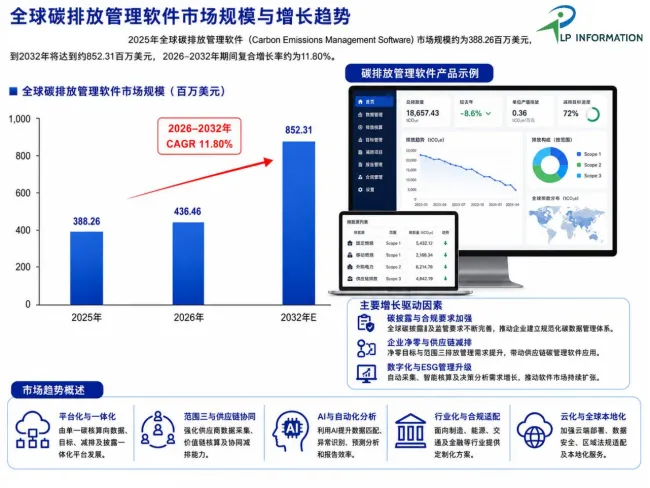
根据LP Information(路亿市场策略)初步调研,2025年全球碳排放管理软件市场规模约为388.26百万美元,到2032年将达到约852.31百万美元,2026–2032年期间复合增长率约为11.80%。整体来看,该市场属于企业可持续发展与环境管理软件领域的重要细分市场,主要涵盖不同部署模式、功能模块、服务方式及行业解决方案的碳排放管理软件,包括碳数据采集、范围一至范围三排放核算、减排目标管理、情景分析、供应链碳管理及合规披露等功能,广泛应用于制造业、能源与公用事业、交通物流、建筑与房地产、金融服务、零售及公共部门,是企业实现碳排放数字化管理和净零转型的重要工具。
从需求结构来看,行业发展主要受到碳信息披露要求强化、企业净零目标推进、碳定价机制扩展、供应链减排压力上升以及ESG管理数字化等因素推动;从供给端看,头部厂商持续围绕碳数据自动采集、排放因子数据库、碳核算引擎、范围三排放管理、人工智能分析、合规报告生成及系统集成能力进行布局,并不断提升软件的数据准确性、可追溯性、审计能力、行业适配性和信息安全水平,以增强市场竞争优势。
整体来看,碳排放管理软件行业正处于应用范围扩展、功能平台化与行业解决方案深化并行的发展阶段。未来市场需求主要来自制造业、能源、公用事业、交通物流、建筑、金融及零售等行业推进碳核算、碳披露和减排管理的持续需求,同时云计算、人工智能、物联网数据采集、供应链协同及自动化报告技术的发展也将推动行业不断升级。软件产品将由单一排放核算工具逐步向覆盖数据管理、目标设定、减排分析、合规披露和决策支持的一体化平台发展。
碳排放管理软件市场的发展逻辑并不仅仅来源于企业满足监管和信息披露要求的合规需求,更受益于全球经济向低碳化、数字化和可持续发展方向转型的长期趋势。一方面,企业对碳数据准确性、实时性、可追溯性和跨组织协同能力的要求不断提升,使碳排放管理软件在运营优化、能源管理和减排绩效评估中的应用价值持续增强;另一方面,供应链碳管理、国际贸易低碳要求、绿色金融及客户采购标准变化,也推动行业向自动化、平台化、智能化和行业定制化方向发展。未来几年,随着企业净零战略逐步落地、碳管理范围向价值链延伸以及可持续发展数据管理需求增长,碳排放管理软件市场有望保持较快增长,并持续向高集成度、高智能化和高附加值解决方案方向升级。
竞争格局与代表性厂商
当前全球碳排放管理软件市场已进入稳定增长阶段,行业集中度整体较高。根据LP Information(路亿市场策略)调研统计,2025年全球前五大碳排放管理软件企业收入份额约为44.77%。头部企业通常具备较强的碳核算模型开发、排放因子数据库建设、多源数据采集与系统集成、云平台部署、合规报告生成、数据审计追溯以及全球化客户服务能力,在能源、电力、工业制造、交通运输、建筑、金融及公共机构等核心应用领域保持领先优势。代表性企业包括阿里云、西门子、擎工互联、IBM和SAP等,最终完整厂商名单及排名以完整报告为准。
从竞争梯队来看,第一梯队企业主要聚焦大型企业级碳排放管理平台,核心优势体现在范围一、范围二和范围三排放核算、复杂组织架构数据整合、全球排放因子管理、合规披露、供应链碳管理、数据可审计性以及ERP和工业系统集成能力,能够满足跨国企业及大型集团对碳排放统计、分析、报告和减排管理的综合需求;第二梯队企业主要布局标准化SaaS产品及行业专用解决方案,依托快速部署、成本控制、本地化服务、行业模板和灵活定制能力,在中小企业、区域性集团及垂直行业市场保持较强竞争力;新进入者主要来自云计算、工业互联网、能源管理、ESG咨询及企业管理软件领域,竞争重点集中在数据自动采集、产品碳足迹核算、范围三排放管理、智能分析及平台兼容能力建设。
未来,碳排放管理软件行业竞争将逐步由单一碳核算和报告生成能力竞争,转向以数据连接能力、核算准确性、合规适配、供应链协同、减排决策支持及平台生态为核心的综合竞争。随着全球碳减排政策持续推进、企业ESG披露要求提高以及供应链碳管理需求增长,行业将更加注重实时碳排放监测、产品碳足迹核算、减排目标管理、情景模拟、碳资产管理及人工智能分析功能的开发,市场集中度预计仍将在大型企业级综合平台领域保持较高水平。
产品分类与应用结构
从产品结构来看,碳排放管理软件主要可分为基于云和本地部署等产品类型。其中,基于云是目前市场规模最大的产品类型,凭借部署速度快、前期投入较低、扩展性强、远程访问便捷、版本持续更新以及易于连接企业业务系统等优势,广泛应用于大型企业和中小企业,占据全球市场主导地位。本地部署型碳排放管理软件则具有数据自主可控、安全性较高、系统定制能力强以及便于连接内部生产系统等特点,主要应用于能源、电力、工业制造、金融及公共机构等对数据安全、系统控制和合规管理要求较高的领域。
从应用结构来看,大型企业仍是当前碳排放管理软件最大的消费市场,主要用于范围一、范围二和范围三排放核算、多子公司数据汇总、供应链碳管理、产品碳足迹核算、ESG信息披露、减排目标跟踪及碳资产管理;中小企业则更加关注软件的易用性、部署成本和标准化程度,通常采用轻量化SaaS产品完成能源数据采集、碳排放核算和合规报告生成。此外,碳排放管理软件在能源、电力、工业制造、交通运输、建筑、金融及公共机构等领域的应用也在持续拓展。根据LP Information(路亿市场策略)调研整理,2025年基于云占比约为84.35%,仍是全球碳排放管理软件市场最主要的产品类型。未来,随着企业碳核算、ESG披露及供应链减排需求持续增长,碳排放管理软件将进一步向云原生、实时监测、人工智能分析、自动化数据采集、系统深度集成、数据可审计及协同化管理方向升级。
区域格局与市场机会
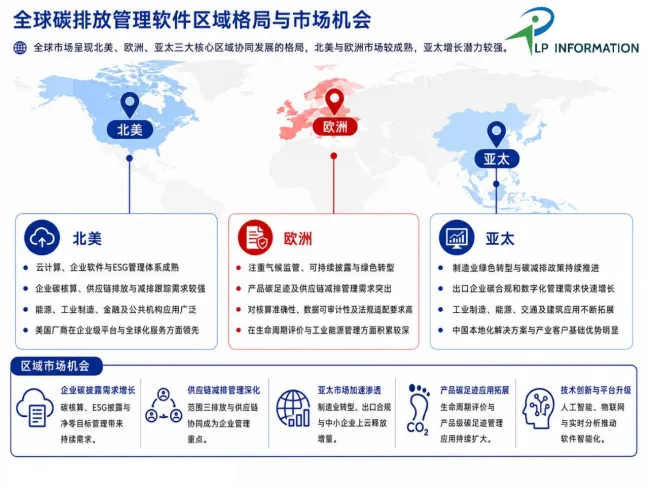
全球碳排放管理软件市场呈现北美、欧洲与亚太三大核心区域协同发展的格局。从需求端来看,北美依托成熟的云计算、企业管理软件、ESG信息披露及数字化管理体系,对企业碳核算、供应链排放管理、减排目标跟踪和合规报告等功能的需求较强,是全球重要的碳排放管理软件市场;欧洲市场更加注重气候监管、企业可持续发展披露、产品碳足迹及供应链减排管理,能源、工业制造、交通运输、建筑及金融等行业对软件的核算准确性、数据可审计性和法规适配能力要求较高;亚太地区则受益于制造业绿色转型、碳减排政策推进、出口企业碳合规需求提升以及企业数字化升级,碳排放管理软件的市场渗透率持续提高,并保持较强的增长潜力。
从产业链与服务体系来看,碳排放管理软件产业链涵盖云计算基础设施、排放因子数据库、能源与生产数据采集设备、物联网平台及专业咨询服务等上游环节,碳核算引擎、数据连接、分析建模、可视化、合规报告和安全管理等软件开发环节,以及能源、电力、工业制造、交通运输、建筑、金融和公共机构等下游用户。美国企业依托云计算、企业软件、人工智能及数据分析技术,在大型企业级平台和全球化服务方面具有较强优势;欧洲企业在法规适配、生命周期评价、产品碳足迹及工业能源管理方面积累较深;中国企业则依托本地化碳核算体系、工业互联网能力和庞大的制造业客户基础,在产品开发、行业解决方案及应用拓展方面取得明显进展。未来几年,全球市场机会主要集中在三个方向:一是北美和欧洲企业碳披露、供应链减排及净零目标管理带来的持续需求;二是亚太地区制造业绿色转型、出口碳合规及中小企业云端应用普及形成的市场增量;三是人工智能、物联网、产品碳足迹、范围三排放管理及实时数据分析技术持续升级,推动碳排放管理软件向自动化、智能化、平台化和可审计方向发展。
产业链分析
碳排放管理软件产业链上游主要包括云计算基础设施、数据库与数据仓库、物联网传感器及智能计量设备、API接口与数据集成工具、网络安全技术、碳排放因子数据库,以及温室气体核算方法和碳披露规则等基础资源。软件所需数据通常来源于ERP、EHS、能源管理、生产制造、采购、物流及供应链系统。上游核心壁垒主要体现在排放因子数据的准确性与更新能力、核算方法适配能力、多源异构数据整合能力以及数据安全与隐私保护水平。
中游主要包括碳排放管理软件的产品设计、平台开发、碳核算引擎建设、数据采集与清洗、范围一至范围三排放核算、减排目标管理、情景分析、供应链碳管理、合规报告生成及系统实施等环节。该环节强调碳核算方法的准确性、数据可追溯性、系统扩展性、行业适配性和审计支持能力,并需要根据制造业、能源、公用事业、交通物流、建筑、金融及零售等不同行业需求,提供云端部署、本地部署、标准化产品和定制化解决方案。
下游主要覆盖制造业、能源与公用事业、交通物流、建筑与房地产、金融服务、零售、医疗及公共部门等领域,最终用户包括大型企业、中小企业、政府机构、供应链管理平台及专业咨询与审计机构。下游客户主要通过碳排放管理软件开展企业碳盘查、碳信息披露、净零目标跟踪、供应商排放管理、产品碳足迹分析及减排绩效评估。随着碳披露要求强化、企业净零目标推进和供应链减排压力上升,软件应用正由大型企业向更多行业及中小企业逐步扩展。
产业链价值量主要集中在碳核算引擎、排放因子数据库、多系统数据连接、范围三排放管理、行业化解决方案、合规规则更新、审计追踪及专业实施服务等环节。对于标准化碳核算工具而言,核心竞争主要在于部署效率、操作便捷性、产品价格和基础核算功能;对于大型企业级平台而言,关键壁垒则转向复杂组织架构管理、全球法规适配、供应链数据协同、系统集成能力、信息安全及长期客户服务能力。未来产业链将呈现“数据采集自动化+核算规则标准化+平台功能一体化+决策分析智能化”的发展趋势,上游将更加重视高质量碳数据与系统连接能力,中游将持续强化人工智能分析和行业解决方案,下游则随着碳披露、净零转型和供应链减排需求增长,对碳排放管理软件的应用持续深化。
政策环境、壁垒与挑战
近年来,全球经济加快向低碳化、数字化和可持续发展方向转型,各国持续完善温室气体核算、碳信息披露、碳市场及供应链减排相关制度,并推动企业净零目标管理和环境数据数字化,为碳排放管理软件行业提供了良好的政策环境和市场基础。作为支持企业开展碳数据采集、排放核算、减排目标管理、合规披露和绩效分析的数字化工具,碳排放管理软件广泛应用于制造业、能源与公用事业、交通物流、建筑与房地产、金融服务、零售及公共部门。企业对碳数据准确性、可追溯性、实时性和审计能力的要求持续提高,推动软件向自动化核算、范围三排放管理、供应链协同、智能分析和一体化平台方向升级。
与此同时,行业仍面临多方面挑战:一是企业碳数据来源分散,涉及能源、生产、采购、物流及供应链等多个系统,数据采集、清洗和统一管理难度较大;二是不同国家、行业和组织采用的核算方法、排放因子及披露规则存在差异,软件厂商需要持续更新规则库并提升本地化适配能力;三是范围三排放涉及大量供应商及价值链数据,普遍面临数据缺失、口径不一致和准确性不足等问题;四是碳数据具有较强的合规和商业敏感属性,企业对信息安全、访问权限和数据隐私保护要求较高;五是市场参与者不断增加,标准化碳核算功能逐渐同质化,厂商面临产品差异化、客户获取、实施成本和持续服务能力等竞争压力。
从行业壁垒来看,碳排放管理软件并非普通数据填报或报告生成工具,而是融合碳核算方法、排放因子数据库、多源数据集成、合规规则管理、行业应用经验和信息安全能力的企业级软件平台。行业壁垒主要体现在核算引擎准确性、范围一至范围三数据管理能力、ERP及能源管理系统连接能力、审计追踪、全球法规适配、行业化解决方案以及长期实施服务能力等方面。此外,大型企业通常需要将碳管理软件接入内部业务系统和供应链平台,产品选型、数据迁移、系统实施及验证周期相对较长,形成一定的客户粘性和市场准入门槛。未来,随着碳披露要求持续完善、企业净零战略逐步落地和供应链减排需求增长,具备高质量碳数据资源、智能核算技术、跨系统集成能力、全球合规适配及专业服务体系的厂商将进一步提升竞争优势,而功能单一、行业适配能力不足的厂商将面临更大的产品升级和市场拓展压力。
发展趋势与未来前景
未来几年,碳排放管理软件行业将沿着平台化、自动化、智能化和行业定制化方向持续发展,并逐步由单一碳核算与报告工具向覆盖数据采集、排放核算、减排目标、供应链协同、合规披露及决策分析的一体化管理平台升级。随着碳信息披露要求不断完善、企业净零目标逐步落地以及供应链减排压力持续上升,下游客户对碳数据准确性、可追溯性、实时性和跨组织协同能力的要求不断提高,碳排放管理软件将在企业可持续发展管理和低碳运营决策中发挥更加重要的作用。
从技术发展趋势来看,碳排放管理软件将进一步向数据采集自动化、核算过程智能化、分析决策实时化和系统连接标准化方向升级。通过与ERP、EHS、能源管理系统、物联网设备及供应链平台进行连接,软件能够提高碳数据采集和核算效率;同时,排放因子自动匹配、人工智能异常识别、减排情景分析、预测模型及审计追踪技术将持续完善,推动碳数据质量和决策支持能力提升。此外,针对制造业、能源、公用事业、交通物流、建筑、金融及零售等不同应用场景开发行业化核算模型、合规模板和减排分析工具,将成为厂商提升竞争力的重要方向。
从市场前景来看,碳排放管理软件市场整体仍处于较快增长阶段,未来需求将主要来自企业碳披露、净零目标管理、范围三排放核算、供应链减排、产品碳足迹分析及碳成本管理等方面。随着全球经济向低碳化和可持续发展方向演进,软件应用将由大型跨国企业逐步向更多行业和中小企业扩展。与此同时,北美市场将继续重视企业级平台、数据整合和可持续发展管理,欧洲市场更加关注合规披露、供应链碳数据及低碳贸易要求,亚太地区特别是中国则受益于制造业数字化、企业碳管理体系建设和供应链减排需求增长,市场发展潜力将进一步释放。行业价值也将由基础软件订阅向数据服务、系统集成、专业咨询及持续合规支持延伸。
总体来看,未来行业竞争将由单纯的“功能与价格竞争”逐步转向“数据、算法、合规、集成和服务能力的综合竞争”。具备高质量排放因子数据库、准确核算引擎、多系统连接能力、范围三管理技术、全球规则适配及行业实施经验的厂商,将持续巩固市场竞争优势。随着碳披露制度完善、人工智能技术应用深化和企业净零转型推进,碳排放管理软件行业有望围绕自动化数据管理、智能减排分析、供应链协同和一体化平台建设形成新一轮升级,并进一步提升产品附加值和市场竞争力。