ARTICLE · 1095175
金戈新材:功能性粉体“小巨人”,AI散热关键叙事落地!
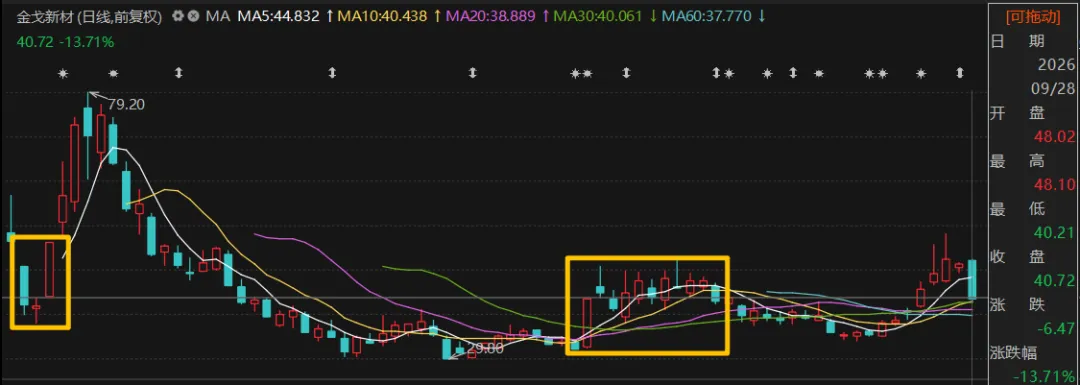
金戈新材是北交所兼具稀缺性和成长性的次新股,早在上市前我们就开始关注(详见《对标存储芯片+先进封装龙头?金戈新材能否再抓30cm!》)。历经3个多月,公司已初步走完一轮定价周期,当前节点,特别是昨天跟随科技板块大幅下跌后,股价重新来到值得关注的区间。
一、商业模式简介
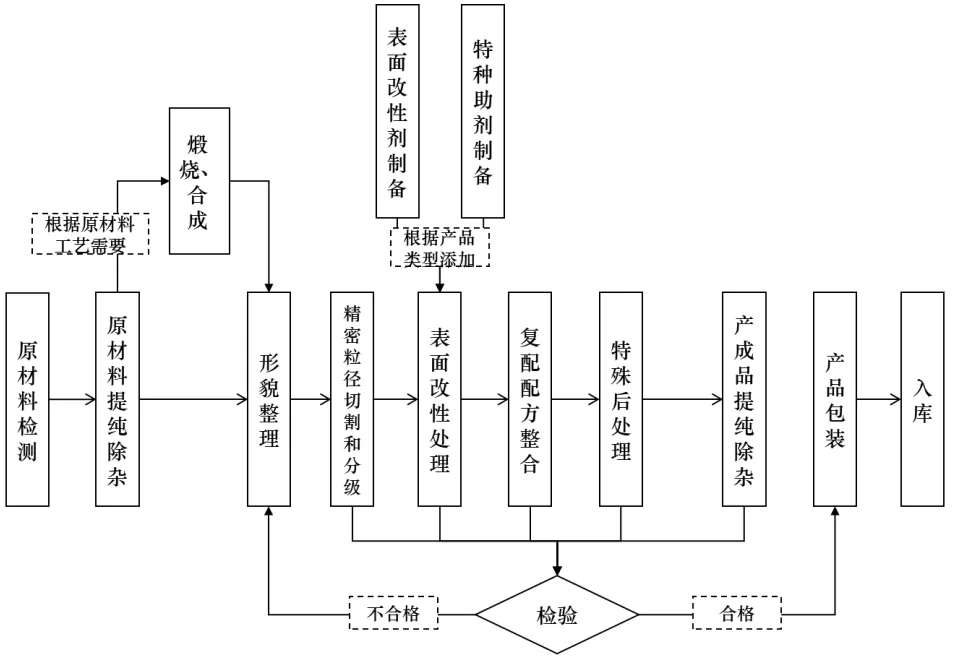
公司主营导热/阻燃/吸波粉体材料,向上游采购大宗无机粉体原料(球形氧化铝、氧化铝、氢氧化铝、氧化锌等),通过粉碎分级—形貌整理—表面改性—复配四大工艺,加工为高填充、易分散、兼具导热/阻燃/吸波性能的功能性填料,再卖给下游胶粘剂/橡塑/热界面材料厂商。公司赚取配方与工艺的加工附加值,在产业链中占据价值量较高,非资源差价、也非设备溢价。
向上游,公司在球形氧化铝原粉上受制于百图/联瑞(甚至向联瑞采购),客观上直接造成账面毛利率不如两家可比公司;但公司通过形貌整理、表面改性、复配把低阶粉体做成高适配性填料,用加工工艺弥补上游资源劣势,使得公司作为一家材料加工商,净利率可稳居10%以上。
对比同行,多聚焦单一品类,如联瑞偏球硅/覆铜板、壹石通偏勃姆石、天马偏电子陶瓷、百图偏球形氧化铝原粉,公司则同时具备导热、阻燃、吸波三大系列,且技术与产能在很大程度上共用,为客户提供“一站式”配套能力,这是公司能够在中小客户中渗透率高(服务客户超1,000家)的依仗。
向下游,由于平台化、一站式研产销模式,公司的客户结构在同业中属于比较分散的,目前已进入德国汉高、巴斯夫、陶氏、回天新材、硅宝科技、德邦科技等供应链,IATF16949汽车体系认证,认证周期构成时间壁垒。除了回天新材、中石科技,特别关注今天将要在创业板上市的新股鸿富诚(301716.SZ),公司是其核心供应商,为其提供核心材料掺杂微粉,2023年至2025年,鸿富诚向金戈新材的采购金额分别为691.57/715.59/594.85万元,占其采购总额的比例分别为8.46%/7.54%/3.60%。
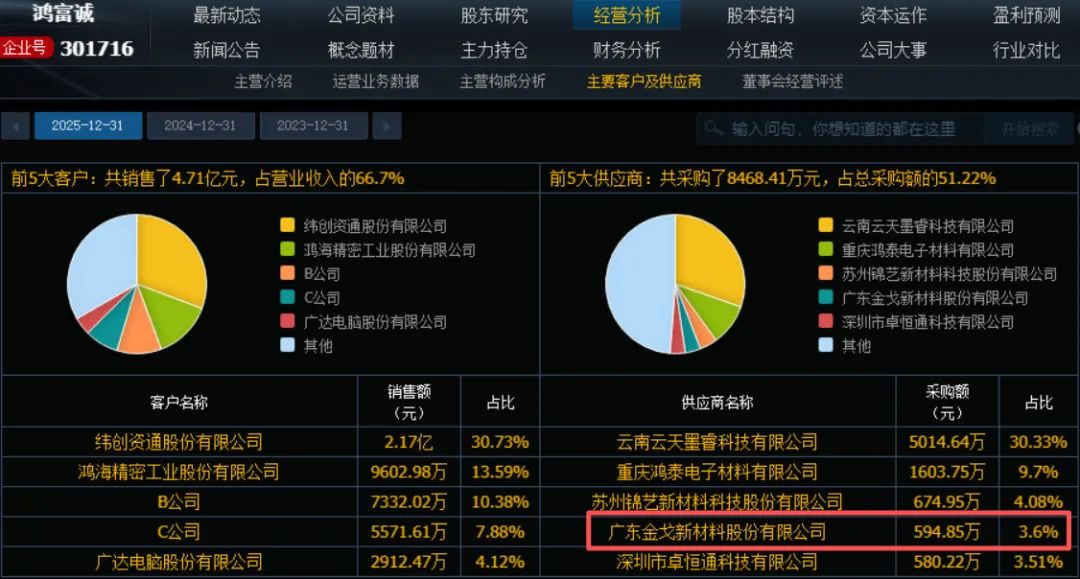
鸿富诚是极少数能量产石墨烯导热垫片并规模应用、已进入全球头部AI芯片TIM供应链批量供货的企业,随着鸿富诚在AI服务器领域的放量,公司的高端粉体需求有望迎来直接拉动。由此,公司官网所示的“金戈新材针对光模块用导热界面材料、导热吸波材料,推荐专业的功能粉体材料解决方案,为光模块的性能提升与稳定运行提供了有力支持”实锤,载体就是鸿富诚,作为创业板今年的明星项目之一,有望大幅提升公司CPO概念的识别度,提供了强力的近端叙事。
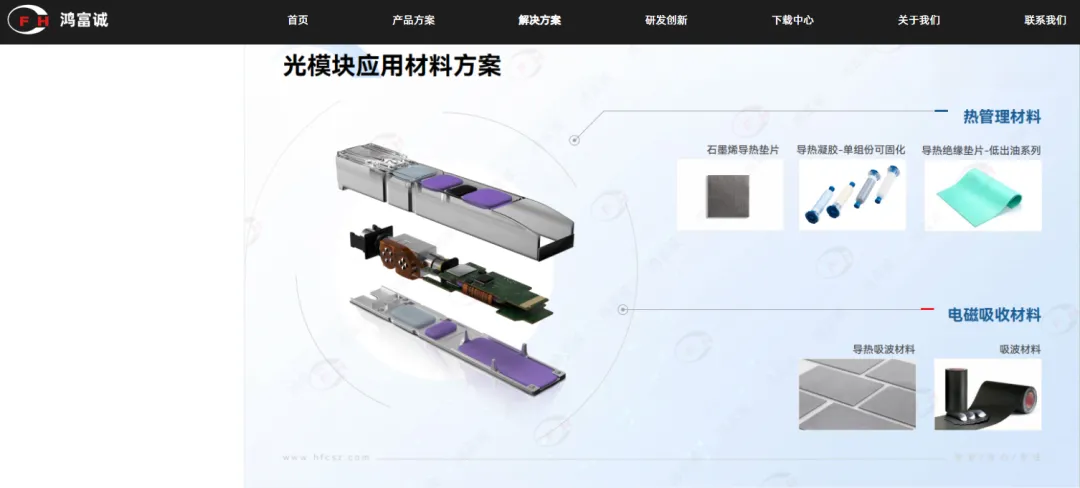
分营收来看,吸波粉体是近些年开始放量的新业务,主要来自5G通信、新能源汽车、消费电子对电磁兼容+散热双重需求上升,公司“导热吸波一体化”粉体解决了客户自行复合筛选的行业痛点,是公司导热/阻燃/吸波一体化方案的体现。
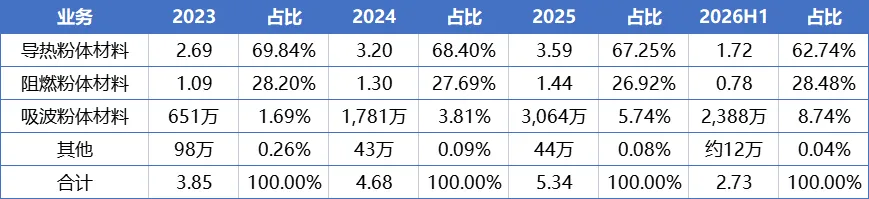
近年来,公司各项业务毛利率小幅下滑,存在下游消费电子和新能源车竞争激烈的影响,同时受制于氢氧化铝等原材料价格波动,公司作为材料加工企业毛利率也会随着波动;此外,公司为开拓市场推出低价新品,有调整市场策略主动降价的成分,伴随产销量大幅增长,公司整体营收和利润增速较快。
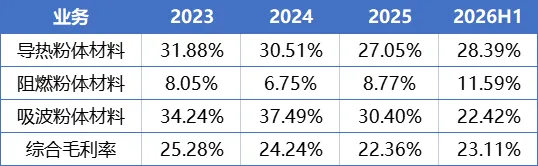
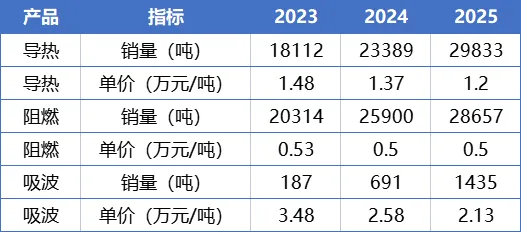
结合产能释放节奏,整体上公司处于相对稳固的放量增长期,现阶段对上游的部分不可控会造成账面毛利率波动,但不影响以扩产为核心驱动的成长属性,扩产可以在很大程度上对冲传统行业的竞争加剧有余,支撑AI散热等叙事炒作过程中的基本盘。
二、业绩增长判断
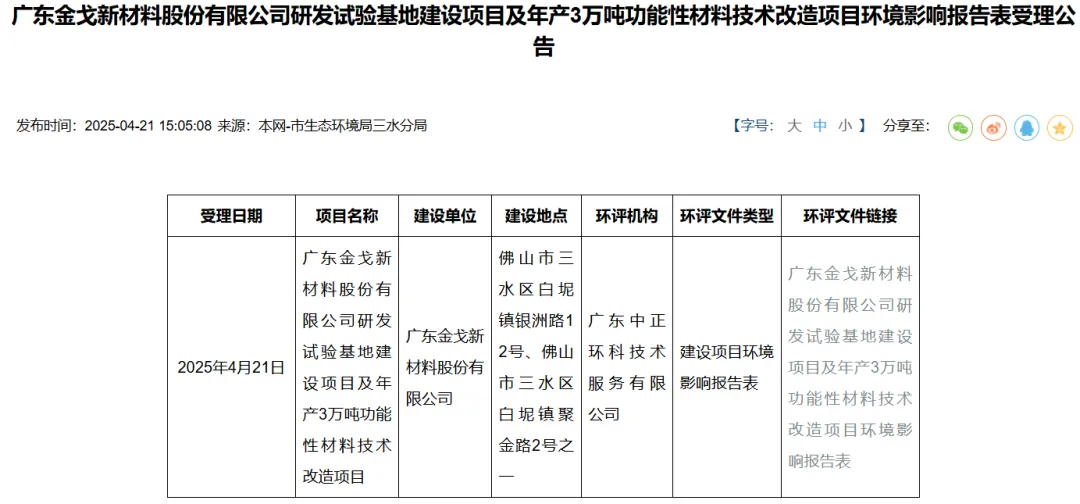
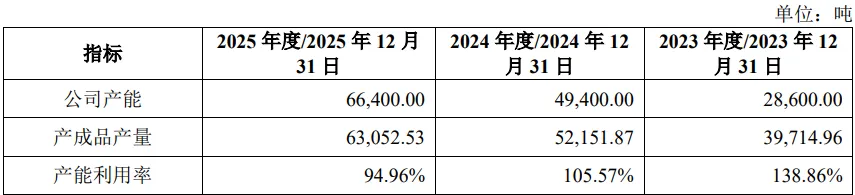
公司业绩成长的驱动力主要来自下游需求景气背景下的产能释放,叠加吸波新领域拓展。在新能源车/5G/消费电子/光伏储能下游放量的背景下,公司全部产品2023-2025销量CAGR约24.6%,当前体量和市占率有限,增长空间广阔;产能是当前最核心的约束,公司产线柔性可调,2025年新建的1万吨产能已于2026年逐步释放,剩余2万吨预计2027年底前可全部落地,即2026-2028年底产能分别是6/7.5/9万吨;吸波材料,收入从651万→3,064万,2026H1再+90.55%,处于高速增长放量期。
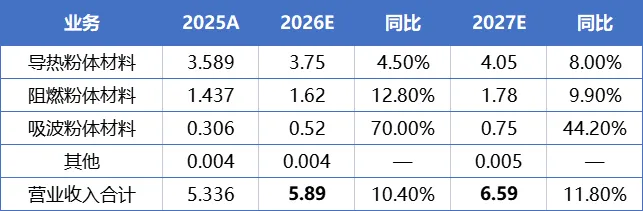
我们从上述增长逻辑,归纳三条关键假设:①下半年1万吨新产能释放叠加消费电子旺季,导热产品小幅提速;②阻燃产品维持两位数增长;③吸波产品继续翻倍增长,同时价格下探。由此判断公司2026-2027营收如下,分别为5.89亿和6.59亿,同比增长10.4%和11.8%。
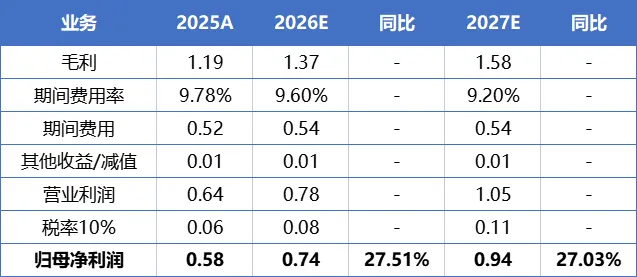
另外,2026H1毛利率为23.11%,同比+0.75pct,假设下半年维持,全年23.2%;2027年假设产品结构改善(吸波与高端导热占比提升)带动升至24%。费用层面,按2026H1期间费用率9.49%(同比+0.20pct)线性外推,2026全年9.6%,2027体现规模优势整体费用金额小幅变化。研发费用率维持4.3%~4.5%。公司综合利润判断如下,预计2026/2027分别为7400万元和9400万元,同比增长19.7%和17.7%。
作为新股,管理层口径及券商覆盖比较匮乏,按照招股书募投项目“3万吨项目达产年均营业收入37,579.01万元、税后IRR29.72%、回收期6.26年”,基本可与上述业绩释放节奏匹配。
三、估值分析
按照当前36亿总市值,以及上文判断的2026-2027净利润分别0.74/0.94亿,公司对应两期动态PE分别为48.65倍和38.29倍,不算绝对便宜。对比同行,分别采用各自2026/2027的营收/利润的市场一致预期值,测算远期PS/PE,对比汇总如下。可以看见,公司绝对估值并不便宜,但相较同行属于低估值+小市值+高盈利标的。
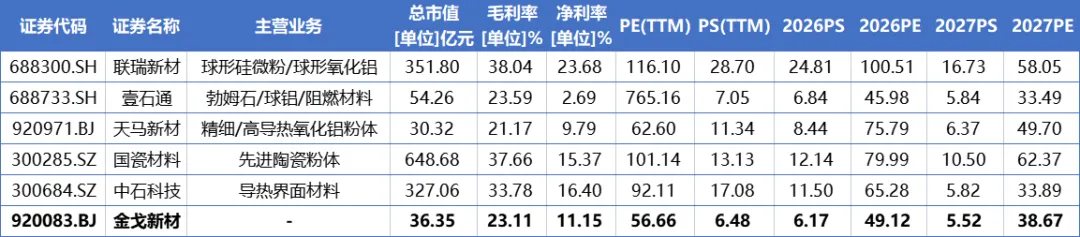
上述可比公司中,联瑞新材是球形粉体原粉制造商,是球硅全球领先者,直接受益AI/HBM/高速覆铜板对球硅的爆发需求,较公司多吃一部分材料溢价;中石科技、国瓷材料分别绑定AI液冷与MLCC/陶瓷材料主线,题材纯度更高、机构覆盖更充分。这几家叠加北交所高弹性,都可做参考上限。天马新材、壹石通是可比性最强的标的,公司较天马新材质地接近但估值更低,较壹石通估值接近但质地更好。
由此可见公司整体的市场定位及参与思路:即便考虑了未来成长,也不是传统意义上的“便宜货”,但识别度及产业链卡位可跻身AI科技板块,在这个板块内算是综合成长、质地、估值最具性价比的选择之一,尤其在某些市场定价不充分的时刻。
本文仅分享公司价值和逻辑,包括短期有核心客户首发上市的催化、中长期是北交所AI散热高性价比龙头之一等,不构成投资建议和个股推荐。当前公司即期和远期的绝对估值不低、且处于老股减持期,需注意投资风险,结合个人偏好综合判断。
特别说明:文章中的数据和资料来自于公司财报、券商研报、行业报告、企业官网、公众号、百度百科等公开资料,本人力求报告文章的内容及观点客观公正,但不保证其准确性、完整性、及时性等。文章中的信息或观点不构成任何投资建议,投资人须对任何自主决定的投资行为负责,本人不对因使用本文内容所引发的直接或间接损失负任何责任。
另外特别说明,我们尊重读者的一切合法权益,如认为内容侵犯您的权益,请及时在后台联系我们(可私信“侵权沟通"获得我们的联系方式),我们将第一时间核查处理。