ARTICLE · 1102813
AI 芯片赚走了近一半的钱,却连 0.2% 的出货量都不到
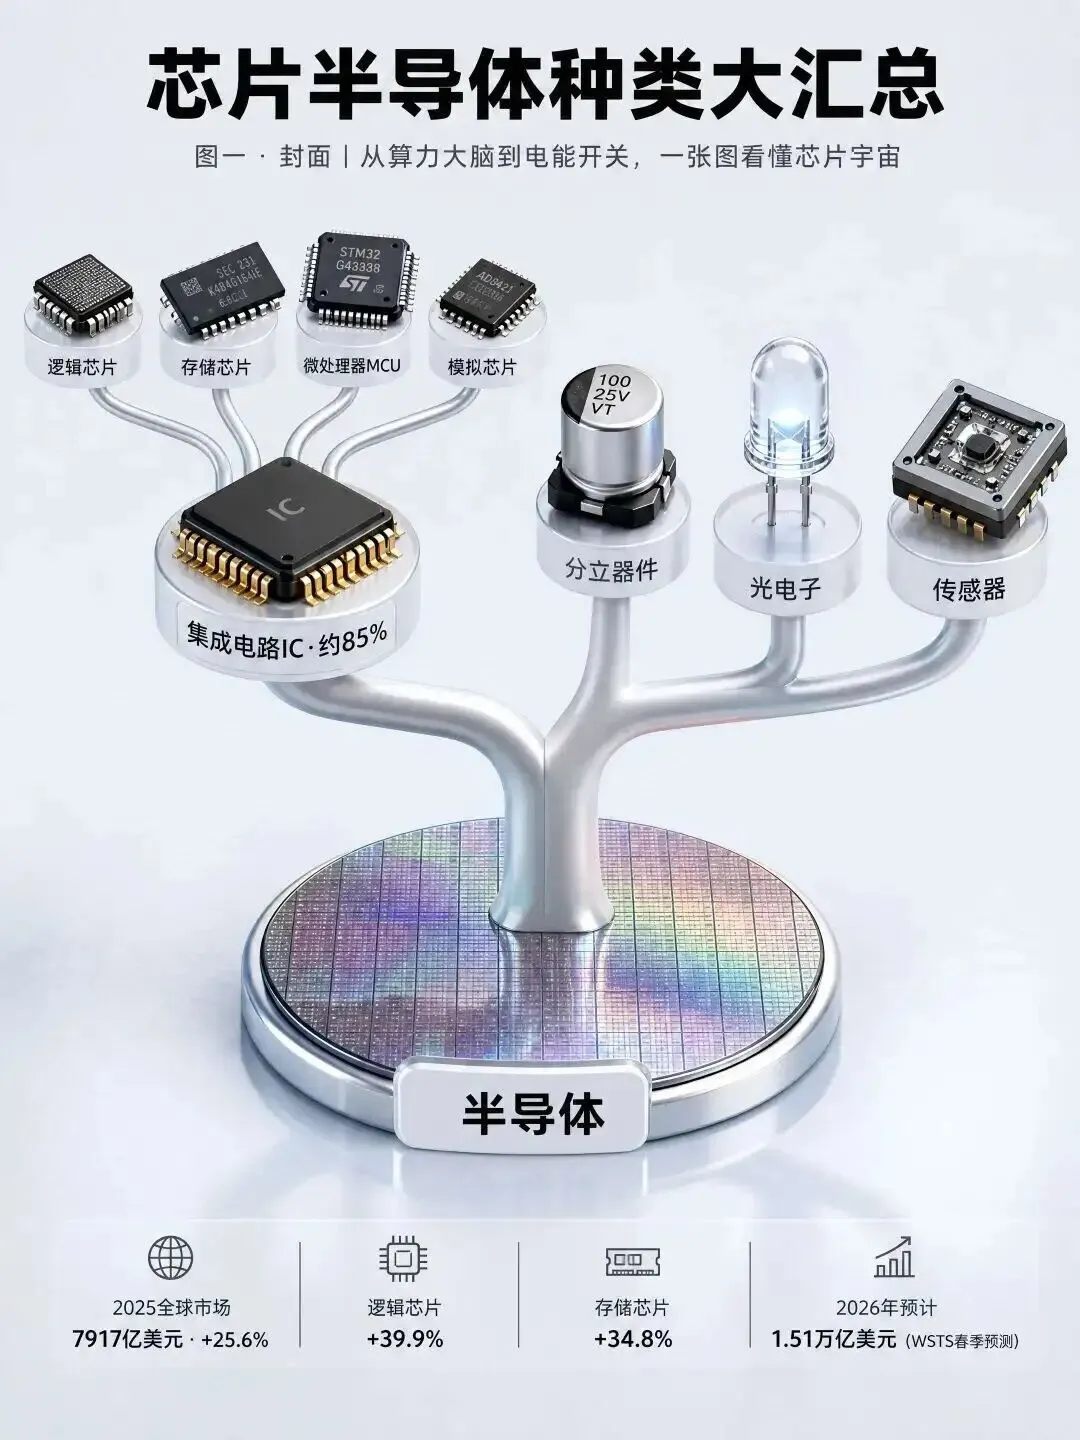 图 1|从算力大脑到电能开关的完整版图
引子|同一份年度预测,半年差了5000亿美元
先看一组容易被忽略的对比。
WSTS(世界半导体贸易统计组织)在2025年秋季给出的口径是:2026年全球半导体市场规模9750亿美元。到了2026年春季,同一个机构把数字上调到1.51万亿美元。
半年时间,预测值多了五千多亿。这当然可以解释为AI需求超预期,但也说明另一件事——今天用“半导体”一个词概括整个行业,已经不够用了。涨的是谁、不涨的是谁,才是这一轮周期真正的信息量。
更反直觉的是结构。按收入算,AI芯片几乎撑起了半壁江山;按出货颗数算,它连0.2%都不到。卖得最多的那部分(MCU、模拟芯片、分立器件)与赚得最多的那部分,压根不在同一个叙事里。
要读懂这种偏科,第一步得回到最基础的问题:芯片到底怎么分类,每一类此刻在发生什么。
01|分类的第一性问题:按“处理什么”划四条线
WSTS的官方口径把半导体拆成四类,划分依据不是制程、不是尺寸,而是它处理的是信息,还是能量与感知。
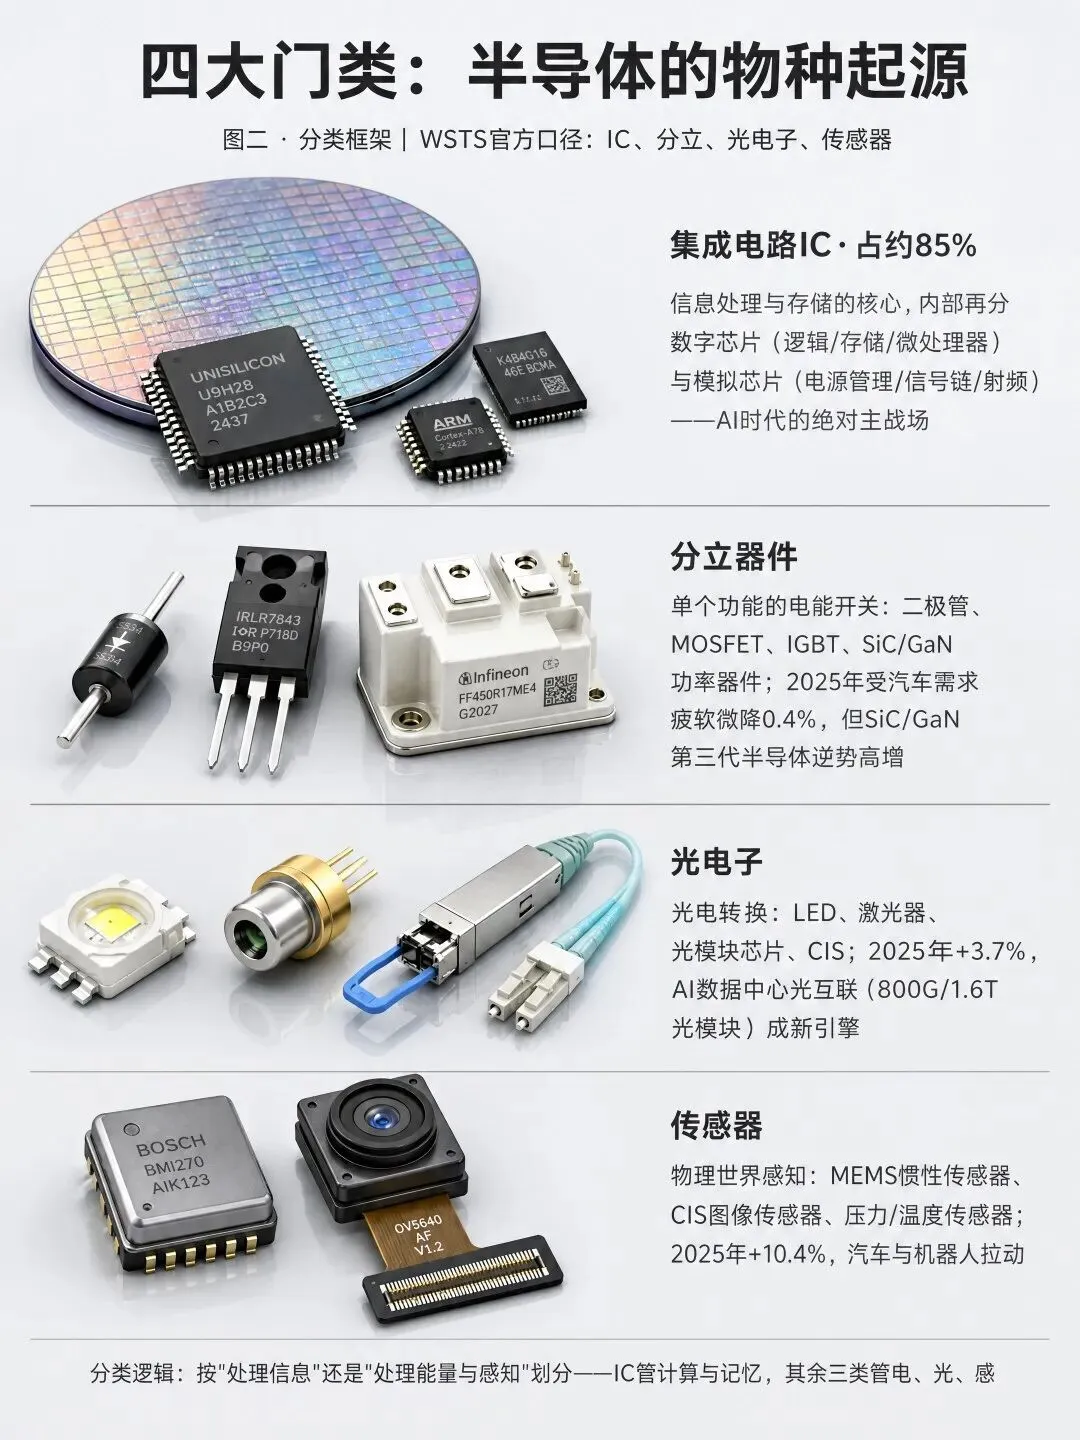 图 2|半导体四大门类——集成电路、分立器件、光电子、传感器
集成电路(IC)是绝对主战场,约占全行业85%。它管计算与记忆,内部再切两刀:数字芯片(逻辑、存储、微处理器)负责“想”,模拟芯片(电源管理、信号链、射频)负责“翻译”。
分立器件管电能,做的是单功能的开关。从最基础的二极管,到MOSFET、IGBT,再到SiC与GaN功率器件都属此列。2025年这一块受汽车需求疲软拖累微降0.4%,但内部撕裂得很厉害:硅基产品承压,而SiC与GaN代表的第三代半导体逆势高增。
光电子管光,LED、激光器、光模块芯片、CIS图像传感器都算,2025年增长3.7%。它的新引擎不是照明,而是AI数据中心的光互联——800G与1.6T光模块。
传感器管感知,MEMS惯性器件、CIS、压力与温度传感器都在这里,2025年增长10.4%,汽车与机器人是主要拉动力。
一句话记忆:IC负责算与记,其余三类分管电、光、感。
02|算力侧:逻辑芯片的六种武器
逻辑芯片是2025年增幅最大的品类,同比+39.9%。但“逻辑芯片”是一族名字,六种形态对应六种完全不同的生意。
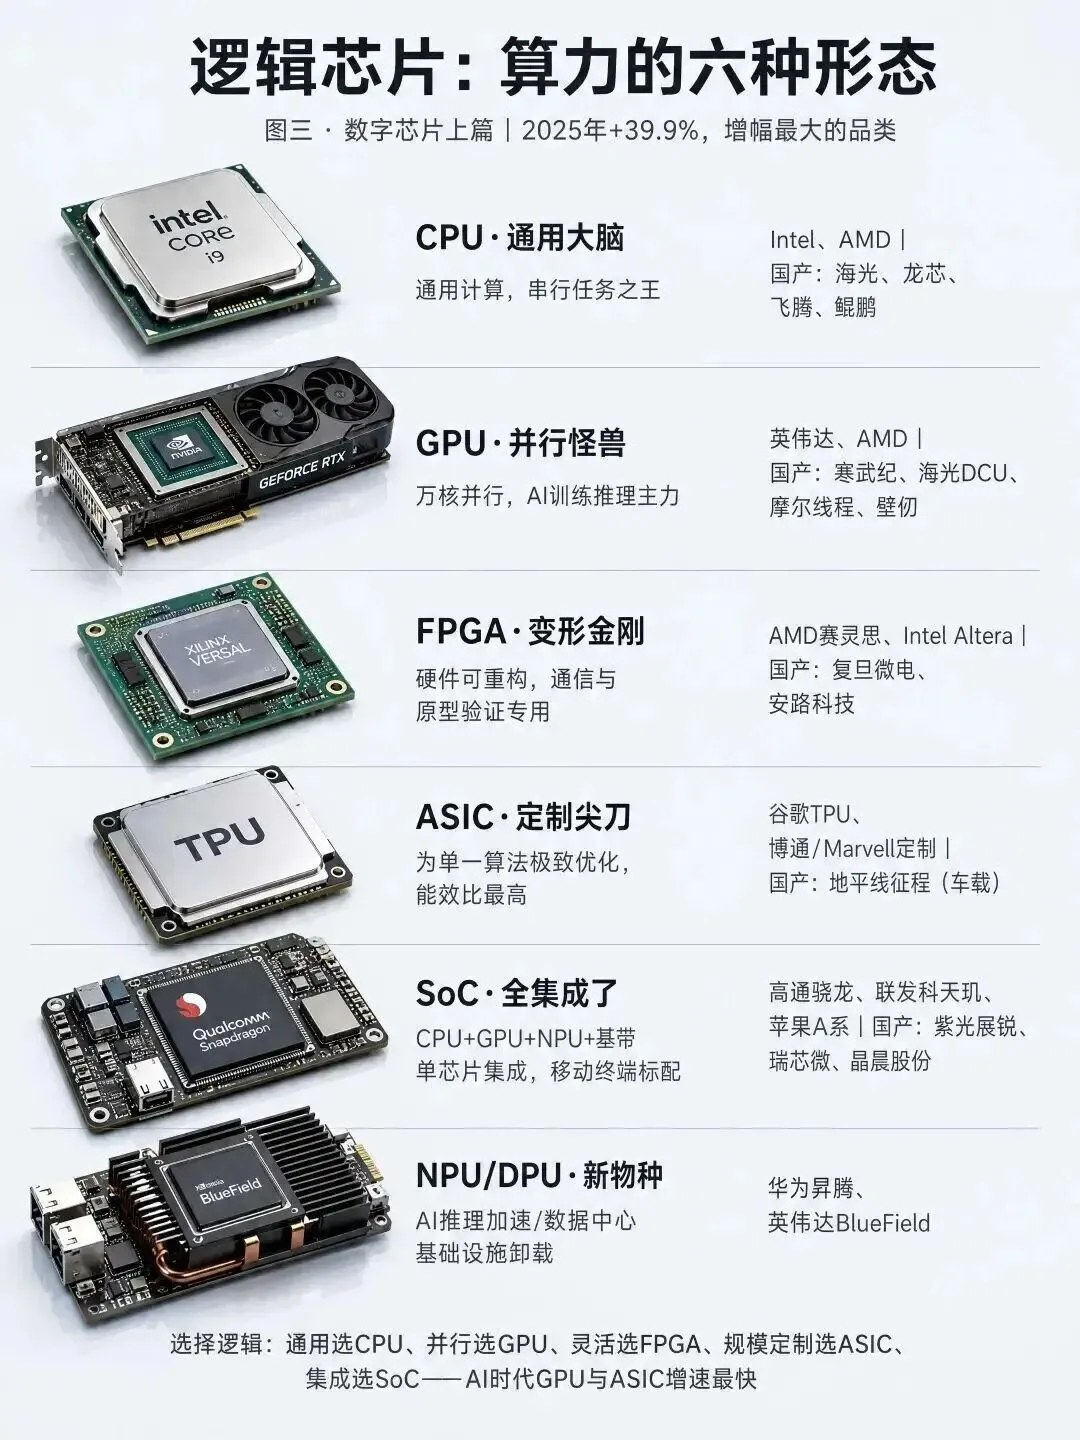 图 3|逻辑芯片六种形态——CPU、GPU、FPGA、ASIC、SoC、NPU/DPU
选型逻辑其实是一道成本题:通用性越强,能效比越低;越专用,单位算力成本越低,但赌注越大。通用场景选CPU,并行场景选GPU,需要在线重构选FPGA,出货规模足够大才值得开ASIC,移动终端则直接上SoC。这一轮增长最快的是GPU与ASIC两条线——原因很直接,云厂商的资本开支正从“买通用芯片”转向“为自家模型定制算力”。
我在看这一层时的判断标准很简单:看一家公司是在卖芯片,还是在卖算力单位成本。前者拼制程与生态,后者拼系统级交付能力,商业模型完全不同。
03|记忆侧:存储芯片才是本轮周期的弹性来源
2025年存储芯片规模2231亿美元,同比+34.8%;2026年的预测增速是+250%。这是全行业增速最高的单一品类。
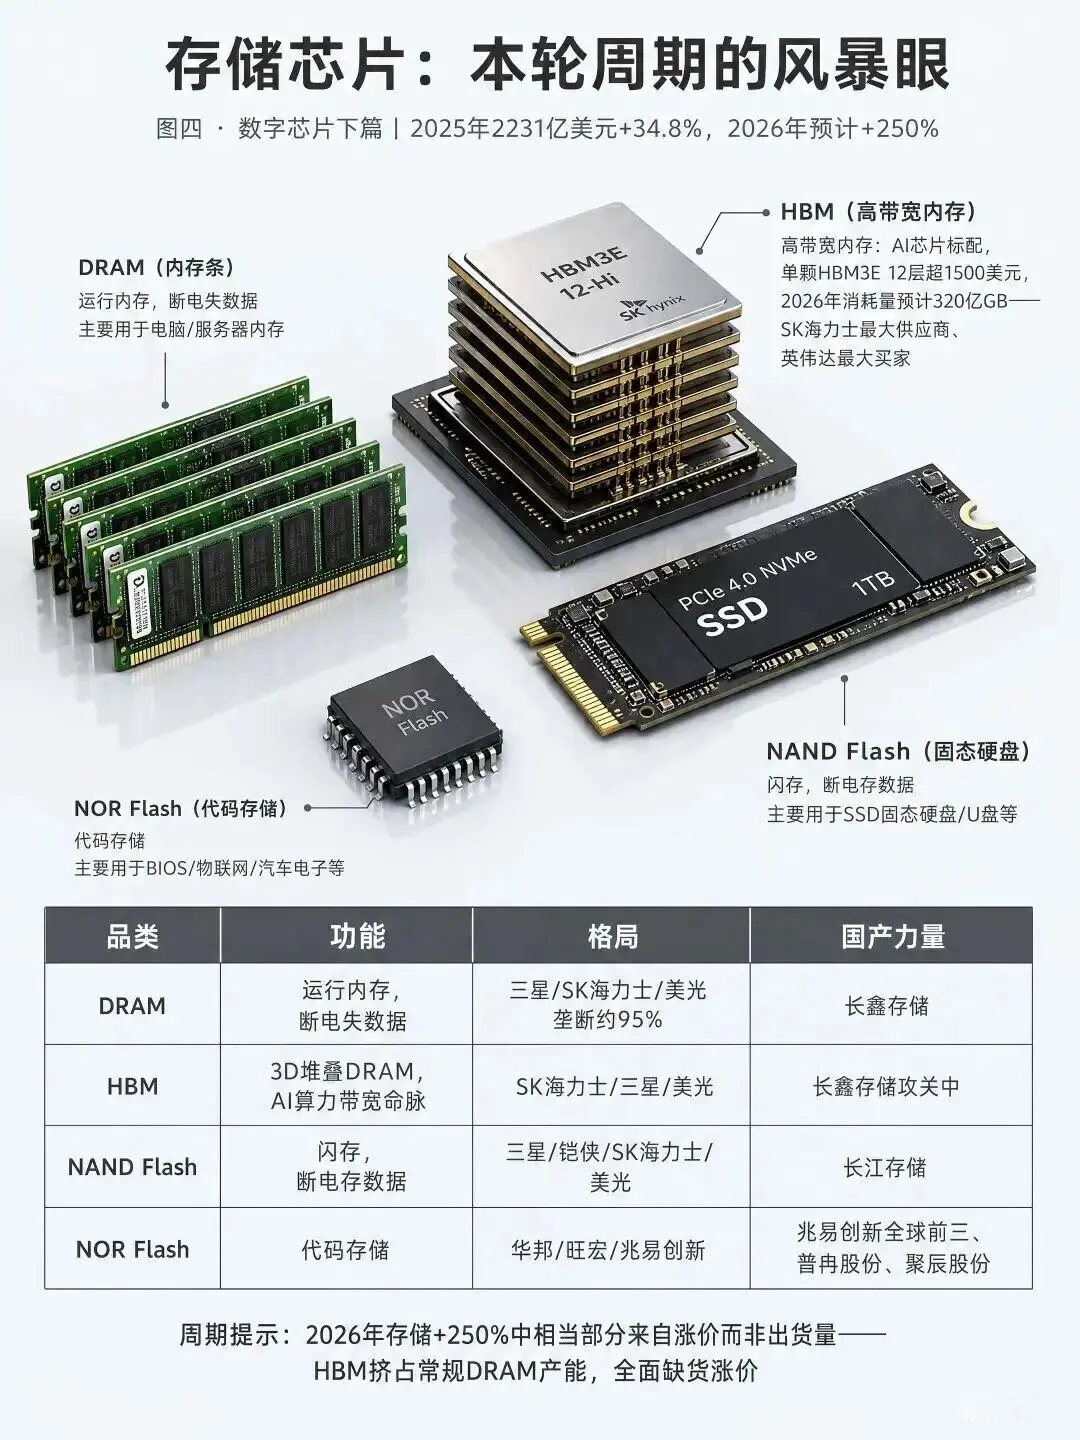 图 4|存储芯片四大品类与竞争格局
关键变量在HBM。单颗HBM3E(12层)价格超过1500美元,2026年消耗量预计达320亿GB,SK海力士是最大供应商,英伟达是最大买家。
但这里必须点破一件事:2026年存储+250%的增长中,相当部分来自涨价,而不是出货量。逻辑链条是HBM挤占了常规DRAM的产能,导致后者全面缺货、价格上行。这意味着存储的弹性是“价格弹性”,而不是“需求弹性”——它向上时很猛,向下时同样干脆。
所以判断存储周期,盯合约价就够了。DRAM与HBM的合约价,是这一轮周期最灵敏的温度计;合约价拐头的那一刻,就是周期拐点,比任何需求预测都早。
04|翻译层:模拟芯片是半导体里的“时间朋友”
模拟芯片2025年约占半导体10.9%。它的规模不是最大,但生意质地极为特殊。
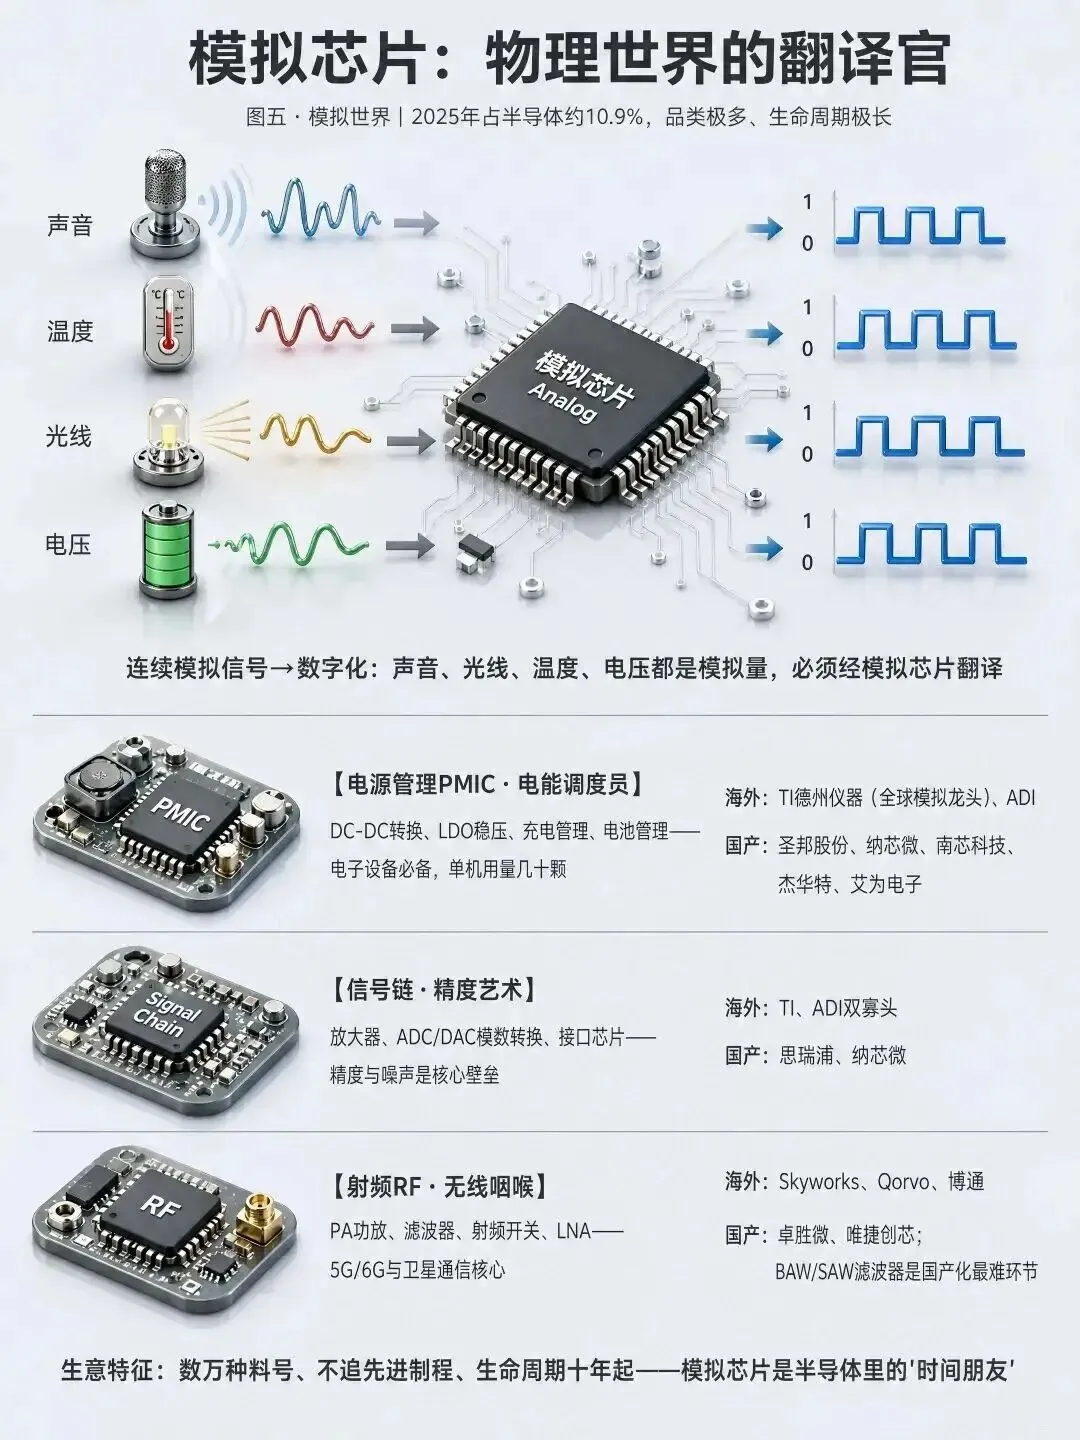 图 5|模拟芯片三大方向——电源管理、信号链、射频
声音、光线、温度、电压在物理世界里全是连续量,必须由模拟芯片翻译成0和1才能进入数字系统。这条链路分三个方向:
- 电源管理PMIC
:DC-DC转换、LDO稳压、充电与电池管理。每台电子设备必备,单机用量几十颗。海外由TI(全球模拟龙头)与ADI把持,国产阵营是圣邦股份、纳芯微、南芯科技、杰华特与艾为电子。 - 信号链
:放大器、ADC/DAC、接口芯片。精度与噪声是核心壁垒,TI与ADI双寡头格局,国产思瑞浦、纳芯微在追赶。 - 射频RF
:PA功放、滤波器、射频开关、LNA,是5G/6G与卫星通信的咽喉。海外Skyworks、Qorvo、博通,国产卓胜微、唯捷创芯。BAW/SAW滤波器是整个模拟板块里国产化最难的一环。
模拟芯片的生意特征是:数万种料号、不追先进制程、生命周期十年起。这三点决定了它不需要资本开支的军备竞赛,靠的是料号积累与工程师经验——所以在AI周期里,它既不性感,也不容易被颠覆。用“时间的朋友”形容它,是准确的。
05|开关层:功率半导体,电动化与AI供电的双重受益者
分立器件里最有产业价值的是功率半导体。把电压作横轴、功率作纵轴,可以看到一条清晰的技术替代路径。
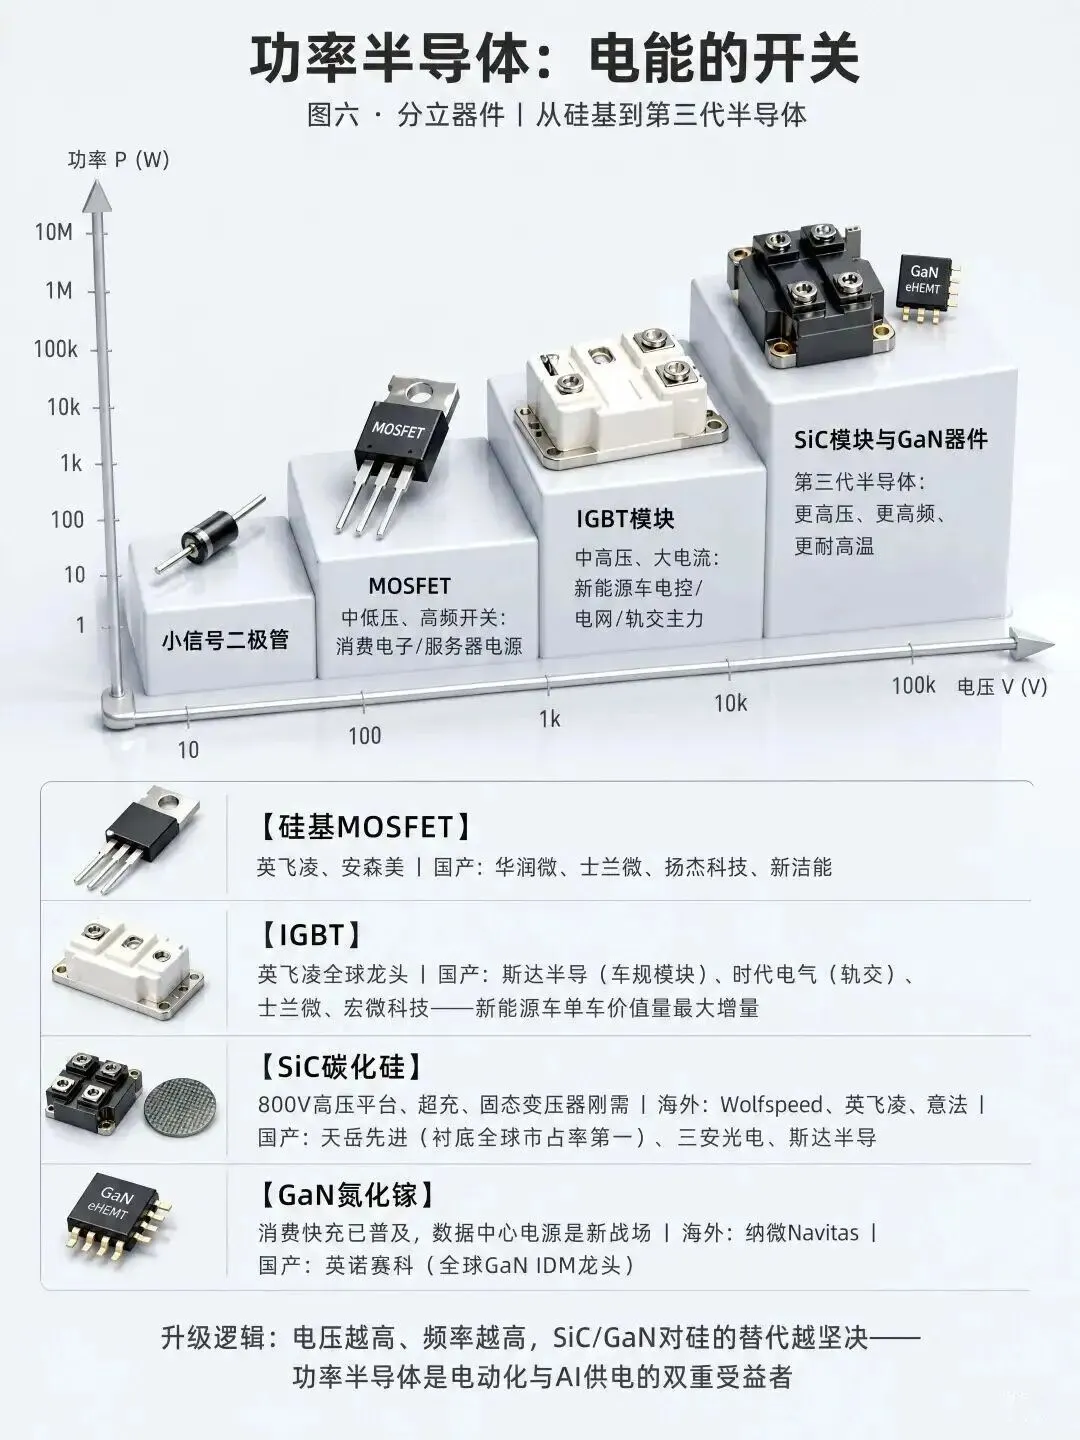 图 6|功率半导体技术阶梯——从硅基到第三代半导体
- 小信号二极管
:低压低功率的基础件。 - MOSFET
:中低压、高频开关,用于消费电子与服务器电源。海外是英飞凌与安森美,国产里华润微、士兰微、扬杰科技、新洁能都在供。 - IGBT模块
:中高压、大电流,新能源车电控、电网、轨交的主力。全球龙头依旧是英飞凌,国产这边斯达半导做车规模块、时代电气做轨交,士兰微与宏微科技也在队列里。IGBT是新能源车单车价值量最大的增量器件。 - SiC碳化硅与GaN氮化镓
:第三代半导体,更高压、更高频、更耐高温。SiC对应的是800V高压平台、超充与固态变压器这类场景,海外以Wolfspeed、英飞凌、意法为主,国产天岳先进(衬底全球市占率第一)、三安光电、斯达半导在跟进;GaN在消费快充已普及,数据中心电源是新战场,国产英诺赛科是全球GaN IDM龙头。
升级逻辑只有一句:电压与频率每往上走一档,SiC/GaN取代硅的理由就硬一分。而当数据中心的单机柜功率持续往上抬,供电架构本身也会被重写——这是功率半导体被算作“AI受益标的”的真实原因,不是概念嫁接。
06|感知层:光电子与传感器,机器人的五官
这一层在上一轮周期里是配角,现在正在变成主角。
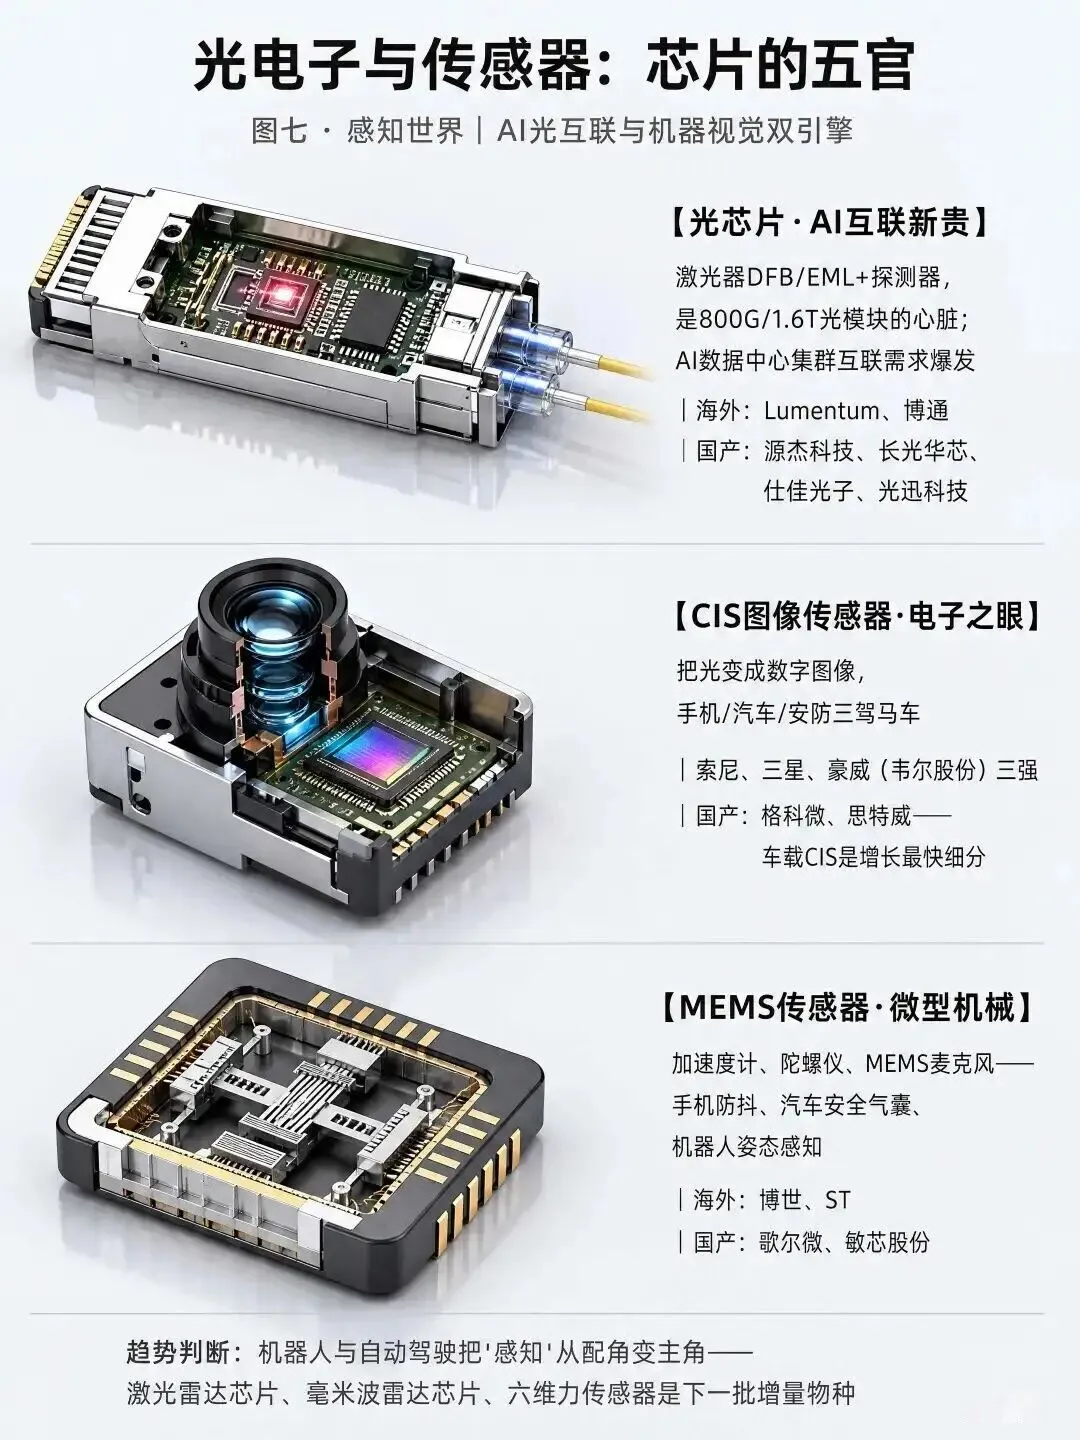 图 7|光芯片、图像传感器与MEMS——AI光互联与机器视觉双引擎
光芯片是AI互联的新贵。DFB/EML激光器加上探测器,就是800G与1.6T光模块的心脏;这一环节上游是Lumentum与博通,国产力量落在源杰科技、长光华芯、仕佳光子、光迅科技。数据中心集群规模越大,铜互连的距离限制就越明显,光的份额就会越往上走。
CIS图像传感器是电子之眼,把光变成数字图像。索尼、三星、豪威(韦尔股份)三强主导,国产格科微、思特威在追赶,车载CIS是其中增长最快的细分——智能车上的摄像头越装越多,这一环的需求就跟着走。
MEMS传感器是微型机械,加速度计、陀螺仪、MEMS麦克风支撑手机防抖、汽车安全气囊与机器人姿态感知。海外博世、ST,国产歌尔微、敏芯股份。
值得单独标注的趋势是:机器人与自动驾驶正在把“感知”从配角变成主角。下一批增量物种大概率从这三处冒出来:六维力传感器、毫米波雷达芯片、激光雷达芯片。相比算力芯片的高集中度,感知层的竞争格局更分散,也就给了更多公司切入的机会。
07|换一个视角:把芯片放回终端
按品类看芯片,容易陷入局部。把终端场景作为坐标系,五种组合会立刻显现——同样是半导体公司,客户结构不同,命运就完全不同。
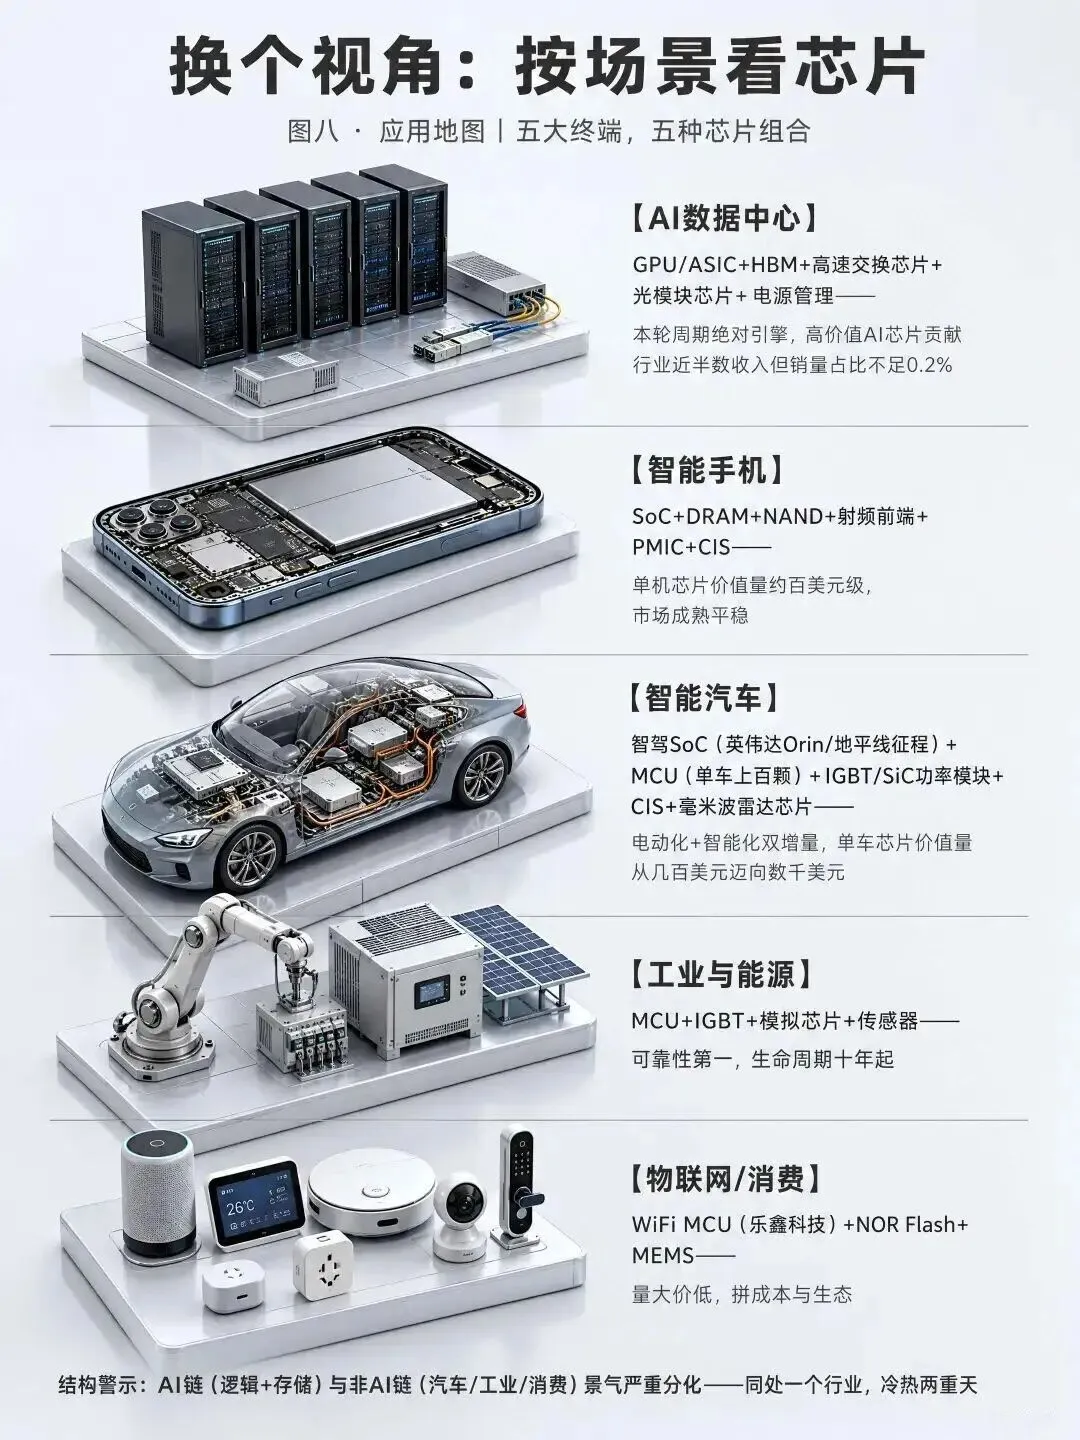 图 8|五大终端场景的芯片组合地图
这张表最重要的信息不是组合清单,而是最后一列——AI链与非AI链的景气分化已经到了“同处一个行业、冷热两重天”的程度。如果在AI链上赚到了钱,很容易误判自己看懂了整个半导体。
08|冷静看待:超级周期里的五道裂缝
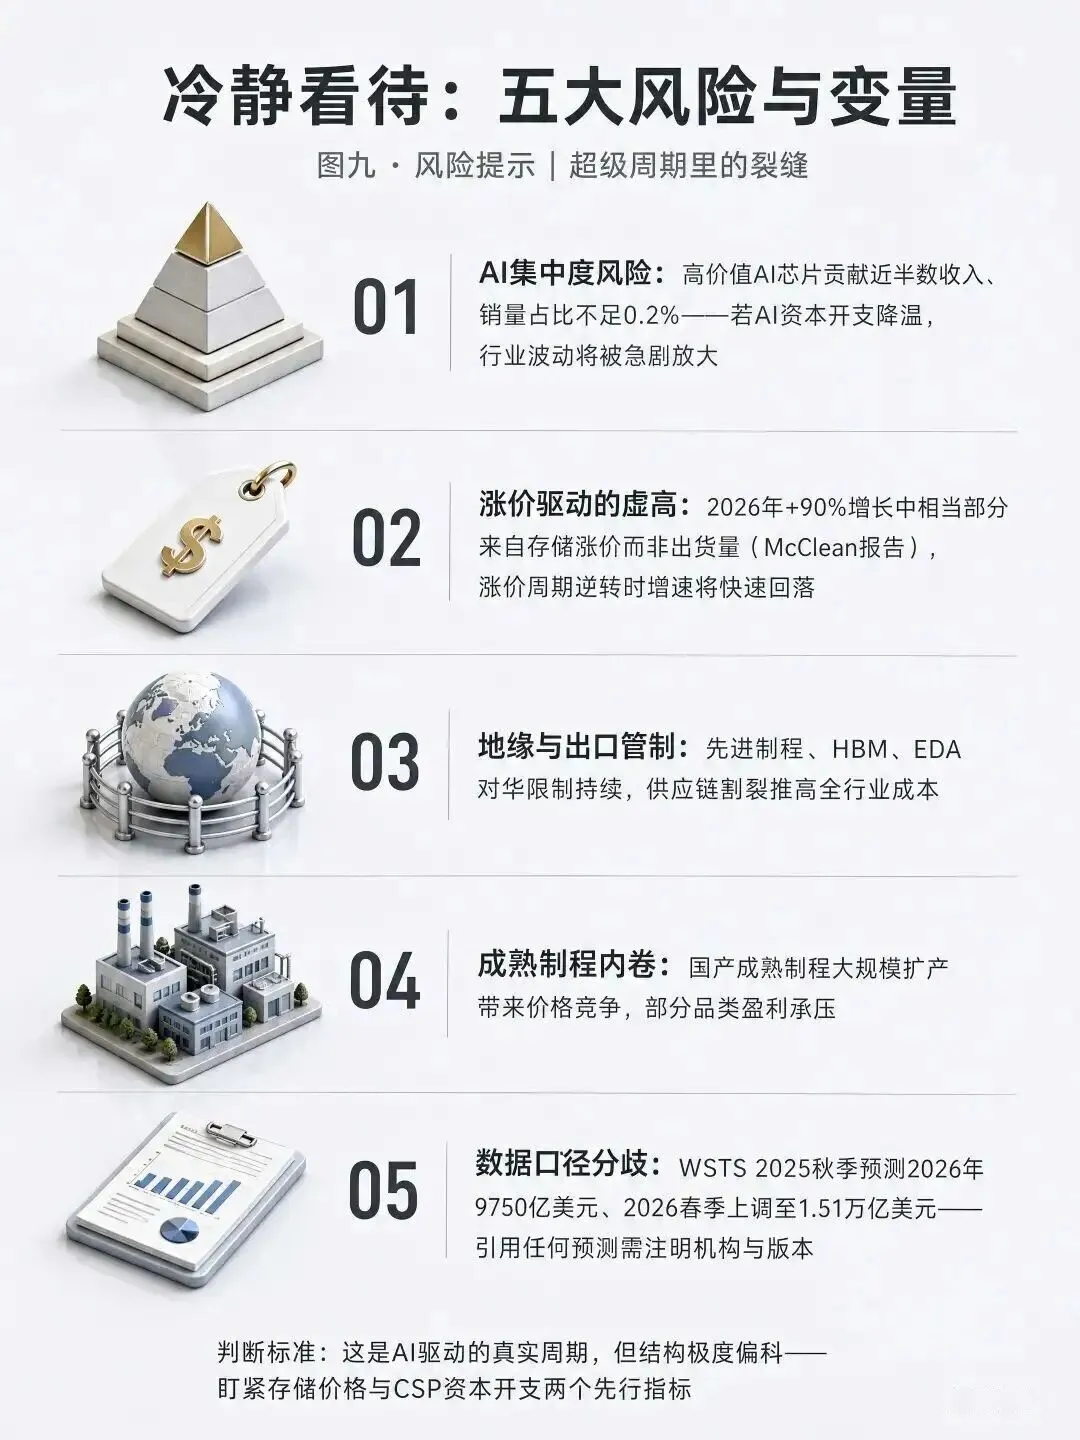 图 9|五大风险与变量——超级周期里的裂缝
01 AI集中度风险。收入高度集中在少数AI芯片上,而它们的出货颗数不到0.2%。这种结构把行业波动率放大了——只要AI资本开支一降温,收入端的回撤会远比销量变化剧烈。
02 涨价驱动的虚高。McClean的报告指出,2026年那约90%的增长里,有相当比例是存储涨价贡献的,而不是多卖了货。价格周期一旦逆转,增速是快速回落,不是缓慢减速。
03 地缘与出口管制。针对中国的限制集中在三个位置——EDA工具、HBM与先进制程,供应链被切成两套体系,多出来的成本最后由下游客户买单。
04 成熟制程内卷。国产产能在成熟节点上大量释放,价格战随之而来,若干个品类的毛利已经被压薄。
05 数据口径分歧。这一点最容易被忽略:WSTS在2025年秋季预测2026年为9750亿美元,2026年春季上调至1.51万亿美元。引用任何预测都必须注明机构与发布版本,否则很容易把不同口径的数字放在一起比较。
结论是:这是一轮AI驱动的真实周期,但结构极度偏科。不看多、不看空,盯两个先行指标——存储合约价,以及CSP的资本开支指引。
09|三句话与四条跟踪线
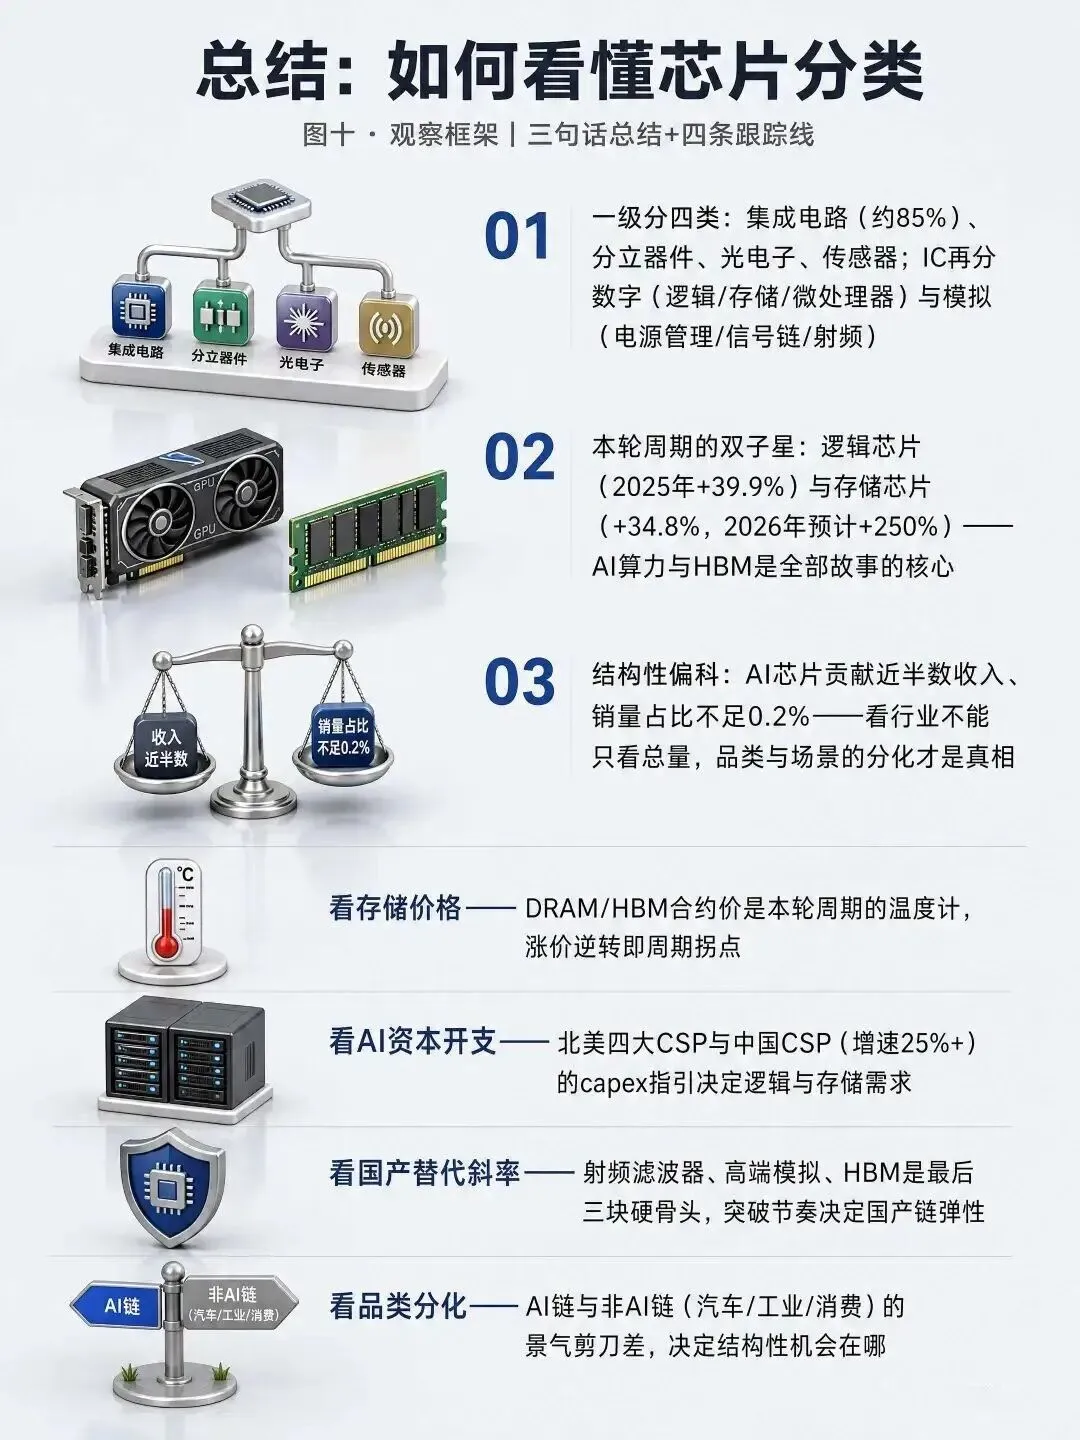 图 10|观察框架——三句话总结与四条跟踪线
三句话总结:
- 第一层看四类
:集成电路拿走约85%,其余是分立器件、光电子与传感器;而IC内部还得再看一眼,是数字(逻辑、存储、微处理器)还是模拟(电源管理、信号链、射频)。 - 第二层看双子星
:2025年逻辑涨了39.9%,存储涨了34.8%,而存储2026年的预测增速是250%。两条线背后站着同一个东西——AI算力与HBM。 - 第三层看偏科
:近半数收入由AI芯片贡献,而它们按出货量算连0.2%都不到。总量会骗人,品类与场景的分化才是真相。
四条跟踪线:
- 合约价是体温计
:DRAM与HBM的合约价一旦停止上行,周期的斜率就变了,这个信号早于任何需求调研。 - capex是需求底座
:北美四家云厂商,加上增速25%以上的中国CSP,其资本开支指引直接决定逻辑与存储能吃下多少量。 - 国产化率是弹性来源
:射频滤波器、高端模拟、HBM这三块骨头最难啃,谁先突破,谁的估值弹性最大。 - 剪刀差是选股地图
:AI链与非AI链的景气差距,决定了钱该放在哪一半资产负债表上。
分类的意义从来不是把行业切碎,而是在同一个宏观数字背后,找到哪些环节在真正兑现、哪些环节只是在被平均数掩盖。这一轮周期尤其如此。
#半导体#芯片#集成电路#AI算力#HBM#存储芯片#存储涨价#国产替代#第三代半导体#碳化硅#功率半导体#模拟芯片#光模块#ASIC#汽车芯片#晶圆代工#先进封装#Chiplet#光刻机
End
撰文/壹语前研 编辑/贝启 排版/小语