ARTICLE · 1120253
百普赛斯:收入在增长,订单与利润各说明什么?
百普赛斯2026年上半年营业收入达到4.996亿元,同比增长28.97%。同一时期,新签订单同比增长超过30%。两个增幅接近,但一个记录已经确认的销售,一个记录新签业务,把它们放在一起,更值得弄清收入究竟由哪些产品和客户采购构成。
产品结构给出了第一层答案:重组蛋白仍占营业收入的大部分,抗体、试剂盒及其他试剂增长得更快。利润却没有跟着收入以同样速度上行,归母与扣非净利润增幅都低于营收增幅。销售扩展与利润表现之间的差别,也需要连同费用变化来看。
一句话判断:上半年收入增长由重组蛋白基本盘和更快增长的抗体、试剂盒等品类共同构成,新签订单增长显示签约端扩展,但不等于当期收入。
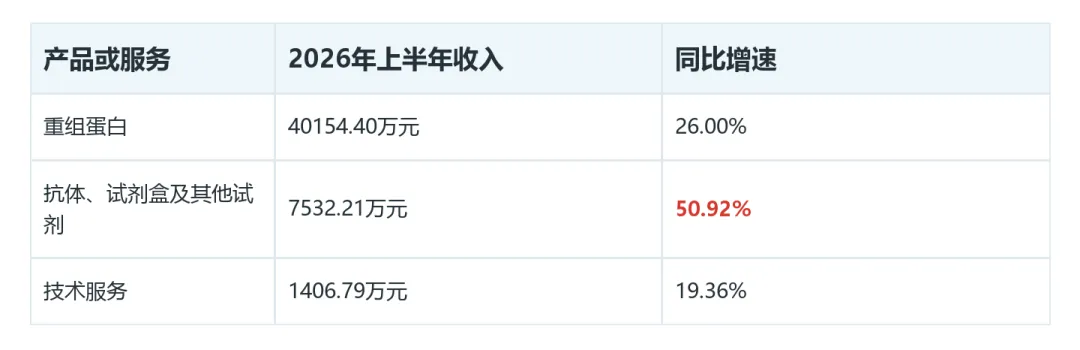
2026年上半年,重组蛋白收入为40154.40万元,同比增长26.00%,占营业收入80.37%。这意味着公司收入增长仍主要建立在原有的重组蛋白销售之上,不能因为新品类增速更高,就把收入主体理解成已经更换。重组蛋白是规模基础,其他品类正在扩大其收入权重。
抗体、试剂盒及其他试剂同期同比增长50.92%,收入占比升至15.08%。这组数据的意义不只是“增速更高”:占比同步提高,说明这类产品对当期销售的贡献确实变大。技术服务也实现增长,与实物试剂销售一道构成公司对客户的供给,但规模明显不同。各品类的收入规模和变化放在一起更容易看清:
两类主要产品的毛利率都在90%以上,重组蛋白为91.15%,抗体、试剂盒及其他试剂为90.78%,同比均小幅提升。产品收入结构变化并未对应主要产品毛利率的明显下滑;若只从销售端看,收入扩大与主要品类毛利率保持稳定是同时发生的。
顺着前面的内容继续看,百普赛斯后续的变化不能只看公司自身,还要看它所在方向有没有新的驱动和市场反馈。我每天会在开盘前重新筛一遍市场,留下2—3条更值得观察的方向。明天优先看什么,可以滑到文末,从【阅读原文】继续看。
产品销售的变化,还可以从客户采购范围理解。公司以大客户交叉销售为路径,将业务从单一重组蛋白延伸到抗体、试剂盒、细胞级磁珠和分析检测服务,并进一步覆盖CMC阶段所用的GMP级原料。这里不是简单增加产品名称,而是头部客户群体可采购的品类与服务增多。
2026年上半年,头部核心客户的客单价和钱包份额持续提升。客单价对应单个客户采购金额,钱包份额反映公司在客户相关采购中的占比;两项变化与交叉销售的方向一致,帮助解释抗体等品类收入占比上升为何发生在重组蛋白规模仍大的同时。来源没有分别披露每一类新产品带来的客户增量,因此不能把整体收入增长机械分配给某个单品。
公司的业务已覆盖全球近80个国家和地区,服务超过13000家工业及科研客户。客户覆盖范围说明公司销售不是只依赖少数本地场景,但范围本身不代表每个客户采购深度相同。对已披露的经营变化,更具体的事实仍是头部核心客户采购金额及采购份额提升,并且更多品类进入这些客户的采购组合。
收入增长接近三成,归母净利润和扣非归母净利润的增幅则更低。销售增长没有按相同幅度反映在利润里。销售费用率同比下降1.44个百分点,管理费用率也略有下降,主要产品毛利率没有明显恶化,利润增速较低不能简单归因于销售费用率上升或主要产品毛利率下滑。
更直接的变化发生在财务费用:上年同期为-2788.65万元,本期转为445.10万元。活期存款利息收入减少,以及美元贬值带来的汇兑损失增加,是披露的主要原因。负的财务费用转为正数,会拉低两期利润增速的可比表现;股份支付费用也影响了表观扣非增速。把这些项目与收入增长放在一起,才能看到经营规模扩张与当期利润增幅并非一回事。
公司同期研发投入同比增长5.95%,经营活动现金流量净额同比增长25.71%。现金流净额是经营现金流入与流出相抵后的结果,缺少分项明细,不能直接解释成销售回款改善。利润和现金流数据共同呈现了当期结果,但各自回答的问题不同,不宜拿一个指标替另一个指标作证明。
2026年上半年,新签订单同比增长超过30%。它发生在签约端,与营业收入已经确认的销售额不是同一口径。订单增幅说明新增业务承接活跃,却不能据此算出尚未披露的收入金额或确认时间;理解这项变化,还要看公司当期已经形成了怎样的产品供给。
公司披露,上半年超过5000种生物试剂产品实现销售及应用,苏州GMP生产基地已全面投产,开发出超过80款GMP级别产品。GMP级原料面向CMC阶段需求,与前文大客户采购范围向纵深延伸相衔接。产品种类、基地投产和新签订单分别描述供给、生产条件与签约情况,它们共同展示业务覆盖面,但不能相互替代为收入数字。
百普赛斯这份半年报最清楚的变化,是重组蛋白继续承担收入主体,抗体等品类在大客户交叉销售中提高了贡献,而利润增速受到财务费用等项目牵制。新签订单和GMP产品进展让业务范围更完整;看清它们各自处于销售、签约还是产品供给阶段,才能准确理解这次收入增长。
最后,现在市场每天的消息很多变化也很快,大家盘前未必有时间逐条梳理。我会在每个交易日开盘前,整理2—3条重点观察方向,其中的逻辑我会梳理清楚告诉你。想省下反复翻找信息的时间,可以点击文末左下角的【阅读原文】,查看我整理的盘前重点观察方向。