ARTICLE · 1128793
AI变局下的工业软件大迁徙:从美国原创到欧洲聚集,施耐德收购PTC的深层逻辑
2026年10月5日,法国工业巨头施耐德电气与美国工业软件公司PTC宣布签署最终协议。施耐德将以每股205美元现金收购PTC 100%股权,支付给股东的股权价值约226亿美元,计入债务后企业价值约237亿美元。较PTC上一交易日收盘价溢价42.3%,较公告前30个交易日成交量加权平均股价溢价46.1%。这是施耐德电气历史上规模最大的一笔并购,远超其2023年约110亿美元全面收购英国工业软件公司AVEVA的交易。
如果只把这笔交易理解为一次财务或技术并购,就会错过它真正的产业信号。笔者在工业软件圈工作了43年,对此有一个自己的深层次判断:美国是工业软件的原创地和聚集地,但CAX+PLM+ERP等工业软件最终正在向欧洲聚集。西门子收购UGS,施耐德收购AVEVA和PTC,达索拥有3DE和CATIA,这些现象背后有一条清晰的历史脉络。
笔者的另一个考虑,则把这条脉络推向了当今AI时代:在生成式AI的全球狂飙中,欧洲已经明显落后,全球领先的大模型基本由美国和中国贡献;美国AI技术和学术领先6-12个月,中国虽然在AI技术和学术上暂居第二,但在AI应用上遥遥领先。美中两国的AI构成了各具特色的自身产业发展的最大变量和创新动力,而欧洲在十几年前还算新工业革命的发源地之一,今天却明显式微。未来工业一定是AI赋能、AI领航的新型智能化工业体系。因此,欧洲工业巨头快速收购具有AI基因和AI发展潜力的工业软件公司,也就不足为奇了——因为工业软件是AI应用的急先锋和桥头堡。
这,才是施耐德收购PTC最值得玩味的地方。
一、一笔交易,三重战略含义
施耐德收购PTC,首先是一场从“硬件巨头”向“工业软件平台”的关键转型。施耐德电气曾以熔断器、断路器等工业元器件闻名,近年来通过配电、冷却、服务器机架等产品深度切入AI数据中心市场。目前数据中心相关业务已经贡献施耐德约四分之一的销售额。施耐德本身也是AI数据中心建设热潮的重要受益者,为NVIDIA等芯片公司提供能源和技术基础设施。从某种程度上来说,施耐德“从硬到软”的转型已经有点晚了,西门子已经“打样”19年了,但是好在还赶趟。收购PTC后,它将PTC的设计与PLM能力、AVEVA的运营数据平台、Cognite的工业AI能力整合在一起,形成覆盖产品设计、工程管理、生产运营和能源管理的完整数字生命周期链条。
PTC 1985年创立于美国波士顿,拥有超过3万家客户,主要服务复杂工业产品的设计、工程和数据管理,业务覆盖计算机辅助设计、产品生命周期管理、应用生命周期管理、服务生命周期管理。2025年,PTC营收约24亿欧元,调整后EBITA利润率约40%。施耐德预计,PTC的营收和年度经常性收入到2029年将保持约10%的年增长。交易完成后第三年,施耐德预计可实现约2.5亿欧元年度成本协同效应,并产生约8亿欧元收入协同效应。这些协同效应主要来自客户交叉销售、扩大渠道和终端市场覆盖、拓展地域市场,以及利用AI联合开发数字线程解决方案。
其次,PTC的AI能力是这笔交易中被低估的“隐藏资产”。PTC正在将生成式AI和AI Agent嵌入Creo、Windchill、Codebeamer和ServiceMax等核心产品。笔者认为,PTC是AI应用的领跑者,在2025年3月,当很多工业软件公司还在研究如何应用AI时,PTC已经在厦门发布了一系列包含AI技术的解决方案,现在AI已经进入CAD设计、产品生命周期管理、工程需求与测试,以及现场服务等工作流。2026年4月,PTC发布Windchill AI Assistant,工程师可以使用自然语言查询Windchill中的产品数据和文档,并由AI提取和总结关键信息。Codebeamer AI 1.0则可以检查工程需求质量,并根据需求生成和优化测试用例。PTC同时正在扩大与NVIDIA的合作,推进将NVIDIA Omniverse libraries集成至Creo和Windchill;今年3月,PTC还推出Onshape与NVIDIA Isaac Sim的直接连接,让机器人团队可以将CAD设计快速导入物理仿真环境,设计发生变化时,仿真模型也会同步更新,并可进一步支持物理AI的机器人训练。
第三,这笔交易标志着全球工业软件格局的一次结构性转折。按包含PTC和Cognite的口径计算,施耐德软件与服务业务将占集团收入约24%,软件员工超过1.5万人,服务超过5万家软件客户。施耐德今年股价累计上涨28%,市值约1707亿欧元,是法国第三大上市公司。为完成交易,施耐德已经获得摩根士丹利和法国兴业银行提供的全额承诺过桥融资,并计划通过股权融资和新增债务为交易提供长期融资。这些数字背后,是一个欧洲工业巨头正在用资本换时间,用收购换AI时代的工业软件入场券。
二、历史坐标:三次转折与一条脉络
把施耐德收购PTC放入更长的历史坐标中,会看到它不是孤立事件,而是工业软件产业权力格局演变的最新一环。
第一次转折发生在2007年。西门子以35亿美元收购美国UGS。UGS的前身可追溯至美国著名的两大工业软件公司Unigraphics和SDRC,由当时全球仅次于IBM的第二大咨询及服务公司EDS先后收入囊中,将二者合并后形成了当年旗下的EDS PLM Solutions,成为当时全球PLM软件和服务的领先提供商。2007年5月,西门子对已经从EDS独立出来、由三家投资公司持有的UGS(即原EDS PLM Solutions)完成收购,将Teamcenter、NX和Tecnomatix三款全球顶级工业软件收入麾下,成为世界上第一家能够提供全生命周期管理软硬件集成方案的供应商。这笔交易的战略意义在于:一家德国工业自动化巨头,收购了美国最优秀的CAD/PLM软件资产。自此,西门子开启了19年的系统性工业软件并购历程,至今已完成40多起主要并购,累计投资超过140亿欧元,构建起覆盖“芯片电子设计-产品研发设计-仿真验证-数字制造-生产执行-供应链协同”的工业软件全栈生态体系。
第二次转折发生在2023年。施耐德电气以约110亿美元全面收购英国AVEVA。AVEVA是全球领先的工业软件公司,其软件为全球超过2万家客户提供覆盖工程设计到运营维护全生命周期的数字孪生解决方案。施耐德自2018年起即为AVEVA的重要股东,2022年9月发起全面收购要约,2023年1月完成交割。这笔交易让施耐德在工业运营数据平台和流程工业仿真领域获得了关键能力。2026年6月30日,施耐德电气又以31亿美元收购了工业数据与AI软件公司Cognite Holding B.V.的100%股权。
第三次转折就是2026年施耐德以226亿美元收购美国PTC。在双方确认了收购的今天,施耐德电气CEO Olivier Blum发文(参见附图)。
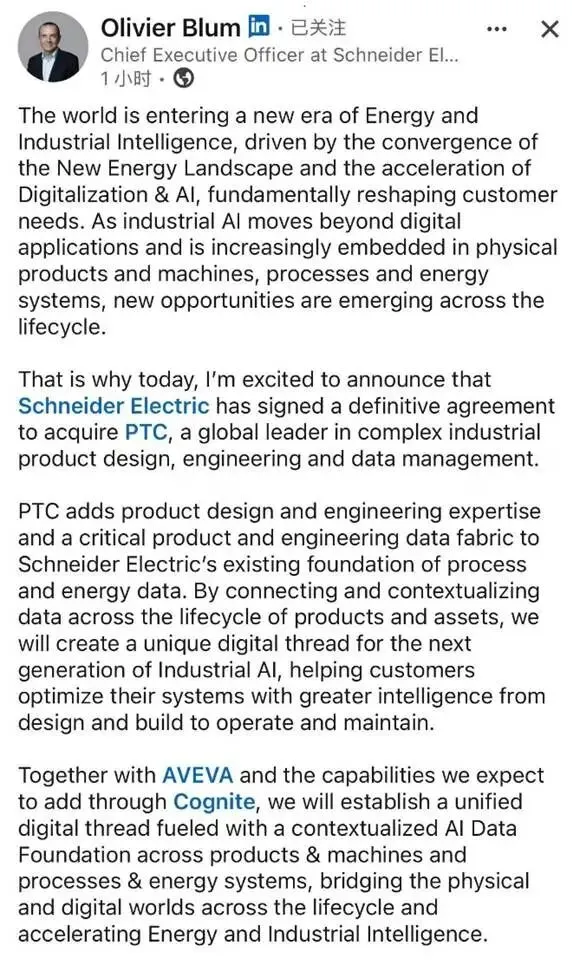
他说:“我们将为下一代工业AI创建一条独特的数字主线(we will createa unique digital thread for the next generation of Industrial AI)”,“Together with AVEVA and the capabilities we expect to add through Cognite, we will establish a unified digital thread fueled with a contextualized Al Data Foundation across products & machines and processes & energy systems, bridging the physical and digital worlds across the lifecycle and accelerating Energy and Industrial Intelligence.(结合AVEVA以及我们预期通过Cognite增加的能力,我们将建立一个统一的数字主线,该主线以情境化的人工智能数据基础为支撑,涵盖产品与机器、流程与能源系统,从而跨越生命周期中的物理世界和数字世界,加速能源与工业智能化进程。)”显然,这次重大收购,补强了施耐德电气的智能工业能力。
值得一提的是,法国达索系统脱胎于达索航空,1981年为配合幻影系列战机研发推出了CATIA,随后通过一系列战略性并购——1997年以3.1亿美元收购美国SolidWorks,2005年收购美国Abaqus,以及此后数十起并购——逐步发展为全流程、全系统、全领域的工业软件平台公司,其3DEXPERIENCE平台整合了CATIA、SIMULIA、DELMIA、ENOVIA等全套解决方案,2023年软件收入达53.6亿欧元。
笔者认为:从西门子收购UGS,到施耐德收购AVEVA和PTC,再到早年达索收购多家美国工业软件,一条清晰的脉络浮现出来:欧洲工业巨头正在系统性地将美国原创的工业软件资产纳入自己的版图。
至此,欧洲三家工业巨头——德国西门子、法国施耐德、法国达索——各自掌握了全球顶级CAX+PLM工业软件的核心资产,形成了工业巨头+工业软件的“三足鼎立”的新格局。而美国,这个工业软件的原创地,除了Autodesk仍在CAD领域保持重要地位之外,曾经独立的UGS、PTC等核心一系列CAX+PLM资产,已相继被欧洲工业集团收入囊中。笔者的这个观察:“CAX+PLM工业软件正在向欧洲聚集”,正是对这一几十年历史进程的高度概括。
三、AI变局:欧洲的短板与收购逻辑
笔者的观察没有停留在工业软件发展史,而是把历史和现实关联在一起进行分析与剖析:在笔者此前撰写的几篇文章中,多次指出:全球领先的生成式AI大模型,都是由美国、中国贡献的。欧洲没有在多项指标综合排名中能够进入前十的AI大模型。美国、中国的AI,构成了各自发展的最大变量和数智动力。反观欧洲,在十几年前还算得上是新工业革命的发源地和活跃地,但是在今天,明显已经式微,特别是工业AI的发展,看不到火车头。
“CAX+PLM工业软件正在向欧洲聚集”的判断,恰恰解释了施耐德为什么愿意以42.3%的溢价、226亿美元的代价收购PTC。因为未来的工业,一定是AI赋能、AI领航的新型智能化工业体系。AI本身就是一种智能软件,软件与软件的易结合性是与生俱来的。欧洲工业巨头在生成式AI的底层模型、算法创新和学术生态上不占优势,但它们拥有深厚的工业场景、庞大的客户基础和丰富的工业数据。它们缺的不是工业知识,而是将AI融入工业软件、产品设计、生产运营的“软件化能力”和“AI基因”。PTC正是这种能力的优秀载体。
施耐德在收购公告中直接将AI列为交易的重要战略方向。PTC掌握产品和机器的设计、工程及生命周期数据,施耐德则拥有工业流程、自动化和能源系统数据。按照施耐德的规划,双方结合后将形成覆盖产品与机器、流程与能源系统的上下文化AI数据基础,加速其所谓的“能源与工业智能”。PTC还将与施耐德旗下AVEVA、工业数据与AI公司Cognite形成组合。施耐德不是单纯买一个工软企业,而是在买AI进入工业的入口。
更值得关注的是,PTC的AI布局并非炒作。Windchill AI Assistant、Codebeamer AI 1.0、Onshape与Isaac Sim的连接,都是将AI嵌入具体工业工作流的实际产品。它们让AI不再是外挂模块,而是成为工程师日常工具的一部分。对于欧洲工业巨头而言,这种“AI+工业软件”的能力,比单纯的大模型参数更重要。工业AI的竞争,从来不是比谁的模型更大,参数更多,而是比谁能把AI真正落到设计、仿真、制造、运维的每一个业务环节。
四、内在规律:为什么是欧洲工业集团在“收割”?
笔者认为,这一产业现象背后,存在几条深层规律。
第一,工业软件的本质是工业知识的软件化封装,而非IT技术的独立产物。笔者在2018年的文章《为工业软件正名》中鲜明指出:“工业软件是一个典型的高端工业品,它首先是由工业技术构成的。”工业软件不同于IT软件,它是工业知识创新长期积累、积淀并在应用中迭代进化的工具产物。这意味着,工业软件的真正竞争力根植于对工业流程、制造工艺和产品工程知识的深刻理解。欧洲,特别是德国和法国,拥有全球深厚的工业传统。西门子、施耐德、达索这些企业本身就是在工业制造领域深耕百年的巨头,它们对工业软件的理解从来不是“从IT看工业”,而是“从工业看IT”。这种“工业基因”使它们成为工业软件最天然的“归宿”——软件被收购后,能在真实的工业场景中持续迭代,获得源源不断的应用反馈和知识注入。
第二,工业软件正从“工具”走向“平台”,硬件巨头整合软件是必然趋势。全球工业软件行业的发展史,本质上就是一部并购史。西门子、达索、PTC等公司正是通过数十甚至上百次的并购逐步积累了核心技术与行业经验,最终实现了全链路的产品布局。近年这一趋势加速:新思科技以350亿美元收购Ansys,西门子以100亿美元收购Altair,Cadence以32亿美元收购MSC,三大EDA巨头分别吞并仿真领域三大巨头,行业集中度达到历史极值。在这一浪潮中,拥有庞大客户基础和行业知识的工业硬件巨头具有天然优势——有钱,有场景,有数据。传统重型制造企业和智能制造集团正在系统性地收购CAE软件公司,因为硬件与软件的深度整合能够创造“物理世界与虚拟世界联姻”的独特价值。施耐德收购PTC的逻辑同样如此:PTC掌握产品和机器的设计、工程及生命周期数据,施耐德拥有工业流程、自动化和能源系统数据,两者结合将形成覆盖产品与机器、流程与能源系统的上下文化AI数据基础。
第三,美国工业软件公司的“资本困境”为欧洲收购创造了条件。PTC在收购前的市值约为156亿美元,其独立发展面临着日益激烈的竞争压力。施耐德电气今年股价累计上涨28%,市值约1707亿欧元,是法国第三大上市公司,拥有充足的资本运作空间。相比之下,PTC等中等规模的工业软件公司在AI转型的巨大研发投入面前,越来越难以独立承担。在全球AI投资热潮中,知名工业软件公司都面临着“转型要烧钱,不转型等死”的困境——这为拥有充沛现金流和深厚工业根基的欧洲工业集团提供了绝佳的收购窗口。
五、AI时代:产业聚集的新变量与启示
AI的崛起,正在为这一产业聚集趋势注入新的动力,同时也带来新的不确定性。
一方面,AI强化了工业软件对“工业数据”的依赖,使工业巨头的平台优势更加凸显。施耐德规划形成覆盖产品与机器、流程与能源系统的AI数据基础,加速其所谓的“能源与工业智能”。PTC正在将AI嵌入Creo、Windchill等核心产品,同时推进与NVIDIA Omniverse的集成。达索系统提出了“工业世界模型”,以物理AI与工业AI深度交融为核心,兼顾物理规律洞察与生产力转化能力。这些战略的共同点是:AI不是外挂的工具,而是深植于工业数据和工业知识土壤中的能力。谁拥有最丰富的工业数据和应用场景,谁就能在AI时代占据制高点。欧洲工业巨头恰好拥有这一优势。
另一方面,AI也在改变工业软件的竞争规则,可能创造新的“原创地”机会。达索CEO达洛兹坦言,真正面临风险的是“纯流程驱动的软件”,而“深深根植于科学规律与工业知识的软件则拥有护城河”。在AI驱动下,工业软件正在经历从“工具加速化”向“系统级优化”的跨越,芯片设计与物理仿真的边界逐渐消融,“从芯片到大系统”的设计范式正在展开。这意味着一批新兴的AI原生工业软件公司可能崛起,它们不再遵循传统的CAX+PLM演进路径,而是从AI原生视角重新定义工业软件。这些新公司可能成为下一轮收购浪潮的标的,也可能打破既有的产业格局。
中国在AI应用上遥遥领先,拥有海量的工业场景、垂域数据和快速迭代的工程能力。但在核心工业软件领域,尤其是CAX+PLM,中国仍然缺乏能够与西门子、施耐德、达索抗衡的平台型公司。未来工业是AI赋能、AI领航的新型智能化工业体系,如果中国不能把AI应用优势转化为工业软件的平台优势,就可能在下一轮工业智能化竞争中陷入“应用强、底座弱”的被动局面。因此,中国工业软件企业需要思考:如何将AI能力与工业知识深度融合?如何从单点工具走向平台生态?如何在并购整合中形成自己的全栈能力?所幸,在深圳数字化工业软件联盟(DISA)和工业知识联盟的思考、研发与实践中,已经给出了一部分答案,走在了“将AI能力与工业知识深度融合”的正确道路上。
六、结语:全球工业变革中的欧洲策略
施耐德收购PTC,不是故事的终点,而是工业软件产业格局重塑的又一个章节。笔者的两个判断:1.CAX+PLM工软企业正在向欧洲聚集;2.生成式AI时代,欧洲工业巨头落后因而必须收购AI基因企业以自我补强,共同指向一个结论:欧洲工业巨头正在用资本换时间,用收购补短板,用工业场景喂养AI,用AI重塑工业软件。
未来的全球工业软件格局,可能不再是美国一家独大,而是形成一种三极结构:美国继续在AI底层技术、学术创新和工软原创上领先;中国在AI应用、工业场景和数据规模上保持优势,换道发展;欧洲则通过工业巨头的整合,成为工业AI与工业软件深度融合的“聚集地”。施耐德收购PTC,正是这一三极结构成型过程中的标志性事件。
工业软件,是AI进入工业世界最关键的入口。谁掌握了这个入口,谁就掌握了未来工业的领航权。
(完)