ARTICLE · 1142996
AI的增与减:各行业影响规律的全景地图
引子:一张财报里的两个方向
前几天有一组数据在我脑子里一直转。
中国电信2026年上半年,通信服务收入2130亿元,同比下滑;天翼云618亿元,同比增长7.8%;更扎眼的是中国移动那张表——通信服务收入3504亿元,同比-5.7%;AIDC(AI数据中心)收入,同比+486.1%;智算服务收入53亿元,增速130.1%。
同一张财报,同一个季度,同一家公司:一边在掉,一边在飞。
这不是中国电信或中国移动一家的故事。这是AI对每一个行业影响方式的缩影——增和减几乎总是同时发生,但几乎从不在同一条线上。
我上一篇写了"中间流量之死":AI直接出结果,用户对"中间环节流量"(点击、浏览、翻页、广告曝光)的需求崩了,但token流量暴涨5000倍。那一篇讲的是流量层。这一篇我想把镜头拉远——AI对各行业的影响,有没有一个通用规律?有的。而且这个规律可以浓缩成一句话:
AI压缩的是"中间环节经济",放大的是"结果经济"和"判据经济";决定一个具体业务是增是减的,是五个变量。
下面是这张全景地图。
第一章·规律一:增减的同时性
先破掉一个最常见的错觉——"AI颠覆某某行业"。
单线颠覆叙事太粗糙。真实的数据是:AI对每个行业的影响,都像运营商那张财报——增和减在同一行业里同时上演,只是分在不同业务线上。
| 行业 | 减的那半 | 增的那半 | 同源 |
|---|---|---|---|
| 运营商 | 通信服务收入-5.7%、政企集成萎缩 | AIDC+486%、智算+130% | 管道没变,流过管道的东西变了 |
| 搜索/媒体 | 百度份额87%→44.6%、传统内容站流量塌方 | AI搜索市场68亿美元+56%、被AI引用品牌转化率高5倍 | 点击死了,引用活了 |
| 软件/集成 | 初级程序员岗位-65%(SignalFire)、政企DICT按人天计费崩 | Airbnb 60%代码AI生成、AI工程师岗位+140% | 人头死了,结果活了 |
| 半导体 | 成熟制程过剩、传统EDA流片成功率14%→5% | 美光Q4净利+379%、推理支出首超训练 | 旧工艺死了,算力活了 |
| 教培 | 传统教培萎缩、应试补习降级 | AI个性化学习爆发、AI相关课程注册+45% | 标准化死了,个性化活了 |
| 制造 | 流水线重复岗58%被替代风险 | AI质检/预测维护岗位增长、工业大模型 | 重复死了,监督活了 |
看明白这张表,就明白为什么"AI颠覆XX行业"这种标题永远是错的——没有哪个行业被整体颠覆,被颠覆的只是行业里那根"中间环节"的脊柱。
所以第一个规律是:别问"AI会不会冲击我的行业",要问"我的行业里,哪根线在减、哪根线在增、我在哪根线上"。
第二章·规律二:减的是"中间环节经济"
被AI压扁的那半,有一个共同的名字——中间环节。
中间环节不是贬义词。过去三十年,它养活了最多的人:搜索引擎是信息中间环节,门户是内容中间环节,集成商是交付中间环节,初级程序员是代码中间环节,客服是服务中间环节,投顾是决策中间环节,中介平台是交易中间环节。
它们共同的特征只有两条:要么靠"信息不对称"赚钱,要么靠"重复劳动"赚钱。
而这两条,恰恰是AI最擅长压缩的东西。
我把中间环节分成三类,各自在被AI以不同速度压扁:
信息中介(找):搜索点击、门户浏览、广告曝光、比价、翻译、文献检索。
- 翻译98%替代风险、历史学家91%、校对91%——这些岗位的本质都是"在信息海洋里帮人找到对的那一条",AI直接出结果,中介价值归零。
- 零点击搜索美国68%、中国AI搜索零点击58%——用户不再"找",AI替他"找完"。
交付中介(做):初级程序员、客服、数据录入、合同审查、客服话术、政企集成人天。
- 初级程序员岗位自2019年-65%(SignalFire);22-25岁AI高暴露岗位就业-13%(Stanford/Brynjolfsson);客服45%替代风险;Anthropic使用数据显示数据录入、医学转录、数据库架构是AI覆盖率最高的三类。
- 你的知乎截图里那句"20天的项目2天完成",就是交付中介被压扁的声音。
决策中介(判断):初级投顾、初级法律助理、初级风控、初级诊断。
- 法律文档审查时间-45%;银行85%可疑交易AI自动标记;保险26%理赔AI处理。
- 这一类压得最慢,因为判断要担责——但压得最狠,因为一旦被压,剩下的就是"判据经济"的暴涨(见第三章)。
规律二:中间环节含量越高的业务,被压得越快。判断你自己的业务,先数一数它有多少成分是"帮人找/帮人做/帮人判断"的中间环节——含量越高,警报越响。
这一章和我体系里好几条判断咬合:应用层真空(商场上千店铺AI微乎其微,因为它们大多还停在"中间环节"形态)、中间流量之死(注意力经济的地基是信息中介)、按人头计费崩塌(政企集成是交付中介的人力版)。
清华博士、前腾讯研究院袁晓辉(《Token经济》合著者)给了一个最精确的数学表达——阿姆达尔定律:一个系统能加速到什么程度,取决于其中无法被加速的部分。她讲的原话是:"员工用AI后个人效率可能提高几倍甚至十几倍,企业效率不一定能同步提高。"因为组织中还有担责、验证、审核、管控这些必须逐层走的环节,一个环节变快了,其他环节没变,整体仍然快不起来。这就是"减的是中间环节经济"在组织内部的精确版本——AI压扁了一个中间环节,但只要还剩下一个未被压扁的中间环节,企业效率就还是被那一个拖住。对你做"减法体检"的直接含义:不是把某一个环节AI化就够了,要把整条链上所有中间环节一起列出来,看哪一个是阿姆达尔瓶颈——那一个才是真正决定你企业效率上限的。
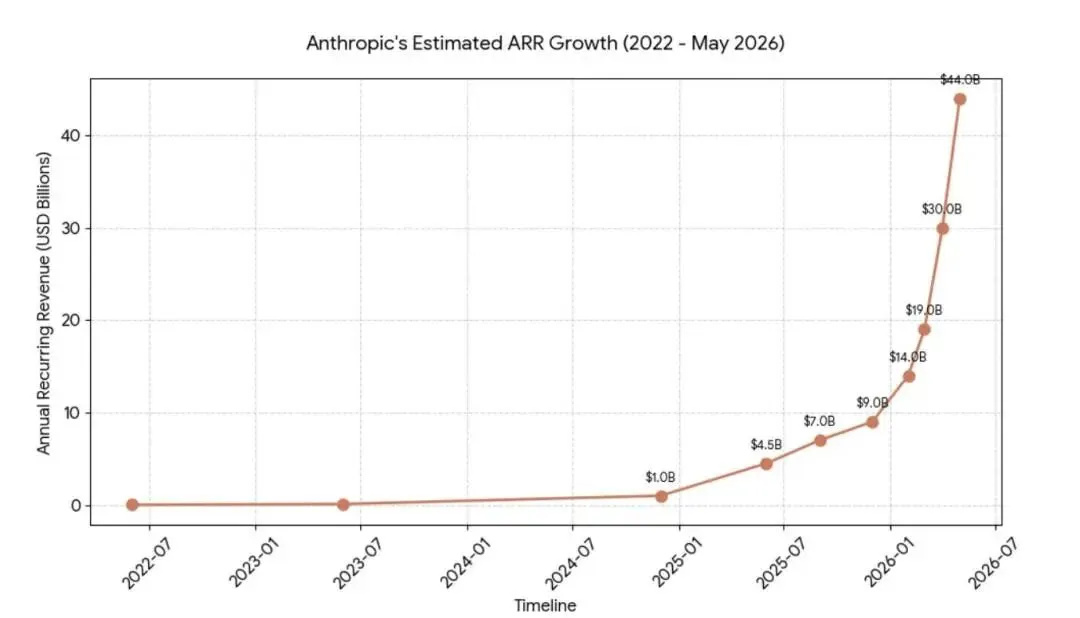
图:Anthropic的高速增长体现了阿姆达尔组织定律
第三章·规律三:增的是"结果经济+判据经济+蓝领基建"
增的那半有三个方向,第三个最反直觉。
方向一:结果经济(token流量)
- 中国日均Token调用量2024年初1000亿→2026年6月500万亿,两年半5000倍;
- Gartner:2026全球推理支出2330亿美元,首次超过训练支出1900亿;
- IDC:全球Token年消耗2025→2030年CAGR高达3418%;智能体单任务消耗是对话的百倍千倍。
谁靠近"结果"谁增——这是智力内燃机篇的判断落地:智力革命的庞然大物还没造出来,但token工厂已经在爆发。
方向二:判据经济(垂直专业判断)
- AI技能岗位增长69%(PwC),是整体市场的8倍;AI技能工资溢价25%(2024)→56%(2025)→62%(2026),部分行业达118%;
- 中国AI岗位渗透各行各业:广告/传媒/教育/文化近三年增速354%、医疗148%,制造业仍是规模最大的传统AI岗位行业;
- 58同城已涌现近50类"人机协作"新岗位——人从"编码者"转向"架构师"和"审查官"。
谁越靠近"不可替代的判断"谁增——这是你"判据即护城河""垂直判据密度"的判断在就业层的硬投影。
方向三:蓝领基建回流(最反直觉)
- OpenAI宣布未来几年新建37000个岗位,其中35000个是数据中心建筑蓝领岗;
- 黄仁勋:AI数据中心是本世纪最大规模建设潮,将创造大量电工、水管工、建筑工、钢铁工的六位数年薪机会;
- WEF:2025-2030全球AI数据中心累计投资预计超30万亿美元(路透/普华永道)。
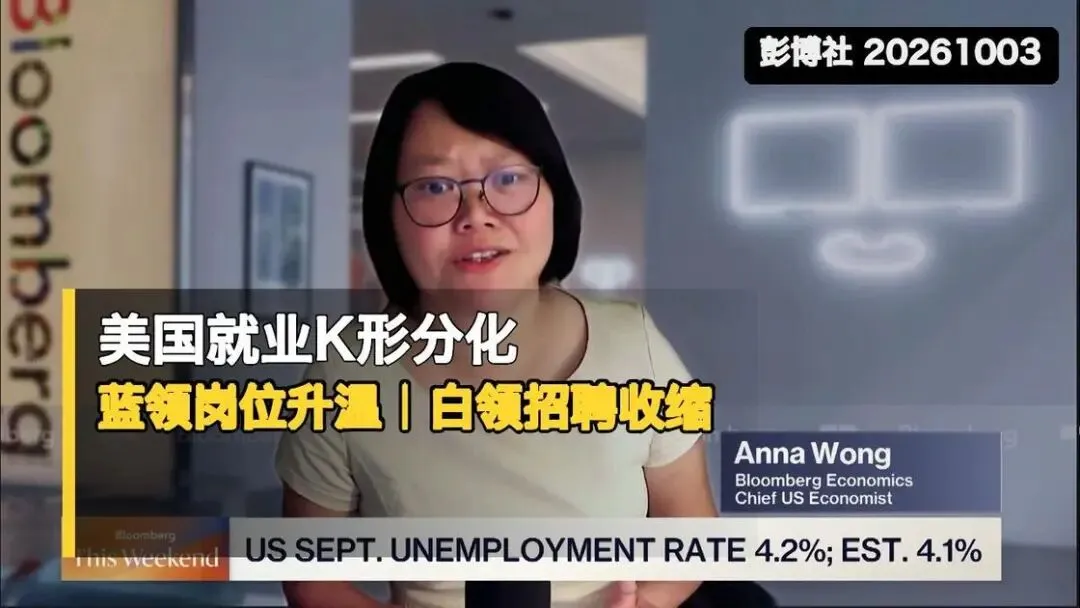 白领被AI压缩,蓝领在AI基建侧暴涨——这是整张地图里最被低估的一条线。它直接咬合你早就立下的"脑体不对称"判断:物理世界的执行层(蓝领基建、具身、维护)比智力层的中间环节慢,但一旦AI基建铺开,蓝领反而是AI时代最稳的就业底座。
蔡昉(中国社科院)用"J字型曲线"概括AI对就业的影响——短期阵痛、长期上升;又用"E字型分化"说人群受益不均。这张地图给出J和E的具体形状:J的下行段是中间环节,J的上行段是结果+判据+蓝领基建;E的左翼是中间环节从业者,右翼是判据持有者和基建蓝领。
规律三:增长不在"被AI赋能"这个含糊标签里,而在三个具体方向——结果流量、垂直判据、AI基建蓝领。三者共同的根是"不可被压缩成中间环节"。
袁晓辉还讲透了一条跟判据经济直接咬合的判断——"AI放大汇报效率不放大决策"。她原话:"如果企业一号位不清楚使用AI的目的,可能出现PPT和汇报材料越来越漂亮,却没有给营收增长带来贡献。AI提高的只是汇报效率,甚至只是提供了更多情绪价值。流程变快不等于经营变好,使用AI也不能代替管理者作出判断。"这句话是陶哲轩"瓶颈从证明移到理解"的组织版——放大器放大产出不放大判断,在组织里就是放大汇报不放大决策。判据经济的崛起,恰恰是因为决策这一环AI放大不了,所以它反而成了最稀缺、最值钱的能力。Kimi那句"100次迭代、1000次品鉴、10000小时钻研"强调品味不是学历,本质就是把"判据密度"做成了新门槛——而品味之所以值钱,恰恰是因为它是AI唯一放大不了的那一类能力。
第四章·规律四:决定增减的五个变量(应对的核心)
前三章讲现象,这一章讲怎么判断你自己。我把一个具体业务是增是减,拆成五个可操作的变量:
变量一:中间环节含量
你业务的产出里,有多少成分是"帮人找/帮人做/帮人判断"的中间环节?含量越高,越减。
体检法:把你的收入拆成"中间环节收入"和"结果/判据收入"两块,看比例。运营商通信服务收入是中间环节(管道),AIDC是结果(算力直接出结果),比例一比就清楚。
变量二:判据密度
你的判断是否专业、稀缺、可外置验证?越垂直越增。
体检法:你的判断能不能被一个标准量表/可验证指标固化下来?能固化=判据可外置=可被AI放大;不能固化=要么你是顶级创始人(综合数值,难测评),要么你在中间环节里。
变量三:数据不移动性
你的核心数据是留在原地还是被拿去训模型?留在原地越增。
这是AI4S篇那条判断的镜像——"以前是数据被去训模型,以后最值钱的数据留在原地,模型进去"。礼来开放10亿美元数据但要求贡献验证数据、V-Secure五家药企联邦学习、Tempus营收+38%——掌握独家数据的人,议价权在涨。
变量四:可撤销性
你的业务动作可不可撤销?可撤销越增。
AOL篇那条判据:能预订别立即结算、能确认窗口别直接执行不可逆、可撤销留给系统、尾部风险交保险。AI时代,可撤销的业务(订阅、试用、人工复核门)比不可撤销的业务(一次性结算、不可逆执行)活得久——因为AI会犯错,可撤销是给AI犯错留缓冲。
变量五:责任归属
你的业务能不能担责?能担责越增。
三道门里责任门那条:判据可以外置,责任不能外置。AI能出结果,但出错了谁赔?能担责的业务(持牌、保险、人在回路二次确认)在AI时代反而升值——因为AI把"出结果"变便宜了,把"担责任"变贵了。
规律四:拿这五个变量给自己业务打分——中间环节含量高、判据密度低、数据可被随意拿走、不可撤销、不担责的,是高危业务;反过来,是AI时代的赢家特征。
第五章·十行业增减清单与应对动作
把前四章的规律落到十个行业,给你一张可直接用的清单:
| 行业 | 减的 | 增的 | 应对动作 |
|---|---|---|---|
| 运营商 | 通信管道、政企集成人头 | AIDC、智算、Token工厂 | 从"卖流量"转"供Token",砍集成人头业务 |
| 搜索/媒体 | 点击流量、广告曝光、内容站SEO | 被AI引用权威源、GEO优化 | 从"被点击"转"被引用",做不可替代信源 |
| 软件/集成 | 初级代码、按人天计费集成 | AI工程师、Agent编排、结果交付 | 从"卖人天"转"卖结果",砍初级岗扩架构师 |
| 半导体 | 成熟制程、传统EDA | HBM、先进封装、AI芯片、推理算力 | 砍成熟产能,押推理侧和先进封装 |
| 教培 | 标准化应试、大班课 | AI个性化学习、AI课程、人机协作师资 | 从"标准化"转"个性化",重训师资 |
| 医疗 | 行政录入、初级影像筛读 | 判据(专科诊断)、数据(随访)、AI药研 | 把行政交AI,集中资源到判据和数据 |
| 法律 | 文档审查、初级检索 | 判据(复杂诉讼)、合规审计、人在回路 | 把检索交AI,集中到判断和担责环节 |
| 金融 | 流程岗、初级风控、通道价值 | 量化判据、风控模型、持牌担责 | 砍流程岗,押判据和持牌 |
| 制造 | 流水线重复岗、传统质检 | AI质检、预测维护、工业大模型、具身 | 重复交机器人,人转监督和维护 |
| 零售 | 传统导购、库存人工、收银 | AI选品、个性化推荐、无人店运维 | 前台交AI,人转供应链和体验设计 |
这张表不是预测,是地图——你可以拿它对照自己的业务线,找到你在哪一格,再决定守、攻还是换。
第六章·怎么应对好:三类读者判据
给企业家:先做"减法体检"
别急着上AI。先做一件事:把你的业务按五个变量体检一遍。数清你有多少收入来自中间环节,多少来自结果/判据。
- 中间环节含量高、判据密度低:危险。你的护城河是"信息不对称"或"重复劳动",AI正在把它抽掉。应对不是"用AI赋能中间环节"(那是给棺材刷漆),是把中间环节砍掉,把资源挪到结果层或判据层。
- 中间环节含量低、判据密度高:安全但别躺平。你的护城河是判据,AI会放大你——但要警惕"判据被AI复制"(proxy越硬漏的人越多那条)。应对是把判据固化成可外置可验证的标准,让AI放大你而不是替代你。
- 中间环节含量高、判据密度也高:分裂型。你同时有该砍的中间环节和该放的判据。应对是"一边砍一边放"——砍掉中间环节收入,把判据做成新品类。
记住运营商那张财报:通信服务-5.7%是该砍的,AIDC+486%是该放的,关键是别把砍的当成衰败、把放的当成意外——它们是同一场转型的两面。
给创业者:别做"中间环节的更好版本"
创业最危险的赛道,是给某个中间环节做"AI增强版"——AI翻译比人快、AI客服比人便宜、AI写代码比人多。这条路短期有流量,长期被AI自己吃掉(你做的AI增强版中间环节,会被下一代模型直接内置掉)。
两条更稳的路:
- 做中间环节的替代品——不是更好的翻译,是让用户不需要翻译(直接出结果);不是更好的客服,是让用户不需要问(产品自解释)。
- 做结果层的新品类——一万元迎宾机器人、AI店长、BootLoops式科研工具箱、Token工厂、安全层harness。这些是"AI形状的问题",不是"AI增强的中间环节"。
判断标准就一条:你的产品是让用户少走中间环节,还是让用户走更好的中间环节?前者增,后者减。
给投资人:盯"增减同时"的剪刀差股
最值得投的不是纯增赛道,是"增减同时、正在换骨"的标的——它财报里一边掉一边飞,市场把它当衰退股定价,其实它在换赛道。运营商里算力占比已经拉到48%的那些、传统软件公司里AI工程师占比过半的那些、半导体里从成熟制程转向推理侧的那些——剪刀差越大、换骨越深、被错杀越狠,机会越大。
同时配两条对冲:
- 增的赛道:算力/Token工厂、垂直判据(医疗法律金融的专业SaaS)、安全层(暗面越大安全层越值钱);
- 减的赛道(做空或回避):中间环节含量高、判据密度低、数据可被随意拿走、不可撤销、不担责的业务。
记住一条铁律:AI时代,"被AI引用"比"被点击"值钱5倍——投资也一样,投"被AI引用的资产"(数据、判据、权威信源),别投"被点击的资产"(流量、门户、中间平台)。
作者手记
1996年,我在北京做COL拨号上网。那时我建的是什么?是中间环节——拨号入口、域名注册、邮箱服务。那个时代,中间环节是生意,因为信息稀缺、连接稀缺,谁卡在中间谁收过路费。
三十年后,AI在做的事,是把这个中间环节一层层拆掉。搜索是中间环节,AI直接出结果把它拆了;集成商是中间环节,AI把交付效率提高几倍把它拆了;初级程序员是中间环节,AI写代码把它拆了。
三十年一个轮回:上一轮我建中间环节,这一轮AI拆中间环节。但这一次拆的,是智力层的中间环节——比当年拨号拆物理层中间环节,烈度大得多。物理中间环节(运营商管道)还能靠"增量不增收"苟着,智力中间环节被拆掉就是被拆掉,没有"增量不增收"的缓冲。
蔡昉说J字型——短期阵痛、长期上升。我同意长期上升,但我想补一句:J的下行段会很长,E的分化会很狠。中间环节从业者(白领、初级知识工人)的下岗潮,不是一两个季度的事,是三五年的结构换骨。而在这换骨里,赢家是三种人:手握判据的、手握数据的、手握AI基建蓝领的。
所以最后一句话送给所有在焦虑的人:别问AI会不会抢你的饭碗,问你手里握的是中间环节,还是结果、判据、或一根AI基建的钢筋。前者该换,后者该攥紧。