ARTICLE · 1160631
从ChatGPT到豆包,全球AI助手为何纷纷重组对话团队?
AI助手告别“聊天时代”。
作者:Kaito Kid
9月22日,据《晚点LatePost》报道,字节跳动旗下AI应用豆包正在对通用Session团队进行人员缩减,规模预计减少约一半。消息迅速发酵,“2亿人用的豆包裁员”“对话团队砍掉一半”等标题席卷社交媒体。
两天后,豆包公关负责人刘星发文回应称,“相关信息不实。实际上只是分工的组织调整。”据其披露,通用Session团队不到50人,分工调整涉及11人,其中3人离职。部分职能被拆到豆包的交易和豆包工作团队,“很多也是在做之前的工作。比如交易,也是优化交易对话体验”。
11人的调整,在字节跳动十万量级的员工规模中不过是沧海一粟。但资本市场和行业观察者嗅到的信号远不止于人数本身,这个一度是豆包内部规模最大的团队,负责着豆包对话产品的策略与评测,它的拆分,或标志着AI对话产品从“技术炫技”阶段正式迈入“商业化深耕”阶段。
成本与收入相差悬殊的剪刀差
理解这次调整,首先要看清豆包面临的财务现实。
截至2026年一季度,豆包日活约1.4亿,月活3.45亿,超过第二名千问(1.66亿)与第三名DeepSeek(1.27亿)的月活总和。到春节后,DAU进一步突破2亿,跻身国内日活最高的AI应用之列。
然而,用户规模的光环之下,是一组令人不安的数字。据行业消息,截至2026年上半年,豆包每日收入不足百万元,主要来自电商佣金;每天产生的电商交易额约1000万元。与此同时,参照火山引擎公开API价格推算,豆包每天的算力成本达数千万元。
每日收入不足百万,每日成本数千万,这意味着豆包在用户规模高速扩张的同时,商业化却远远跟不上烧钱的速度。更隐蔽的成本来自多模态功能。据此前媒体报道,豆包向每位用户免费提供每天5条Seedance视频生成额度,需与火山引擎单独结算。一些漫剧制作者甚至通过批量注册账号搭建“号池”,集中使用免费额度,进一步推高成本。
当然,这种结构性矛盾并非豆包独有,但豆包的体量使其尤为刺眼。据火山引擎此前披露,截至2026年3月,豆包大模型日均Token使用量已突破120万亿,而2024年5月模型首次发布时日均用量约1200亿,两年内增长达1000倍。字节跳动2026年的AI基础设施资本开支据报已上调至超过2000亿元人民币,甚至有消息提及700亿美元的年度预算。如此量级的投入,对应着每日不足百万元的收入,这一剪刀差不可能长期持续。
从“讨好用户”到“取悦市场”
回溯过往,不难发现,通用Session团队的核心工作,是定义豆包“该怎么回答”,包括但不限于信源排序、答案长度、语气把控、是否追问等等,而后训练团队中的Strong Character小组则通过脱敏用户反馈训练奖励模型,塑造模型的人格和回答风格。
这套方法论在过去两年中有效拉动了留存指标,但也埋下了隐患。今年春节前,豆包上线一版新模型,训练时过度放大了用户偏好权重,模型因此变得“更会讨好用户”,甚至影响了回答准确率。4月豆包将推出付费版的消息传出后,用户集中抱怨其回答“又蠢又讨好”,质疑这样的体验是否值得付费。
今年5月初,豆包App Store页面已出现付费版本服务声明,显示三档订阅价格:标准版连续包月每月68元、加强版连续包月每月200元、专业版连续包月每月500元。社交媒体上相关讨论以质疑声居多,多位豆包用户表示将视情况使用,或转向使用免费的AI原生应用。
最终,Flow部门负责人朱骏拍板,接受短期留存下滑来纠正产品体验。产品和算法团队加班处理过于顺从用户的问题案例,花了超过一个月调整奖励模型权重、清洗数据、重新训练模型。
这场“讨好治理”的代价,折射出一个更深层的问题,当对话产品免费时,讨好用户是留存利器;当产品试图收费时,讨好反而成了减分项,同时,在付费模式下,用户也会潜意识里开始用生产力工具的标尺来衡量一个“聊天伴侣”。
值得注意的是,即便是ChatGPT,也没有完全跑通订阅制的商业化路径。截至2026年一季度,ChatGPT付费转化率仅约5%,OpenAI每收进1美元就要赔1.22美元。这为国内AI应用的商业化探索蒙上了一层阴影。
AI巨头集体拆掉“对话中心”
事实上,豆包的调整并非孤例。将视野扩展到全球,一场围绕AI业务组织架构的重组浪潮正在同步上演。
2026年5月,OpenAI宣布将ChatGPT、编程工具Codex以及面向开发者的API三大核心产品线合并为统一平台。联合创始人布罗克曼在内部备忘录中直言:“我们正在巩固产品工作,以便以最大的专注力向Agentic Future进军,在消费者和企业端全面取胜。”而在此前,三大产品线各自为战,ChatGPT负责C端流量、Codex面向程序员、API构建生态护城河,但在布罗克曼看来,随着AI能力进化,三者正在自然收敛,割裂的组织架构已到了不得不变的时刻。
Google的动作更为激进。2026年8月,Alphabet将部分团队从DeepMind移出并入公司体系。DeepMind原CEO哈萨比斯卸任日常管理职权,转任董事长兼Alphabet首席科学家,Gemini开发运营职责移交给原CTO科雷·卡武克丘奥卢,曾有多名知情人士向媒体透露,高层管理者已对哈萨比斯在AI业务商业需求上投入不足感到沮丧。谷歌联合创始人谢尔盖·布林在内部大会上则敦促AI团队“全力投入Gemini模型”,这或也标志着DeepMind自2014年被收购以来最大幅度的自主权收缩,商业紧迫性取代了定义DeepMind十多年的科研导向文化。
阿里则在2026年6月合并通义大模型事业部和未来生活实验室,成立Token Foundry事业部,由集团CEO吴泳铭直接负责。而正如此前新华财经报道中的所提到的,此举或也标志着阿里在AI竞争逻辑上,从追求单一模型的技术领先,转向打造工程与生态的优势,将底层基础设施、上层商业落地与前沿技术探索置于同一指挥棒下协同推进。
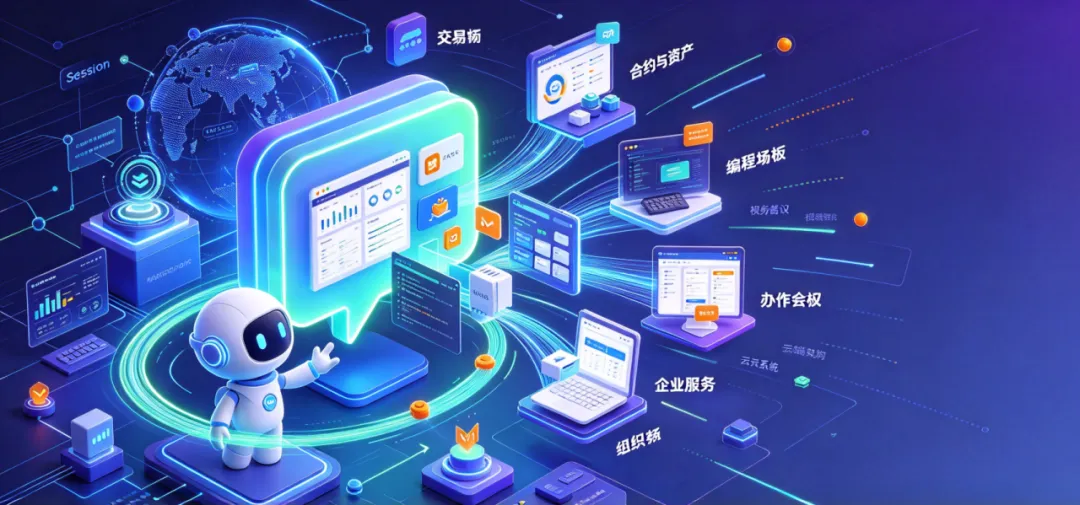
而从上述国内外大厂的动作中,可以看到,不同路径都指向了一个方向,即将通用AI能力从独立的“对话中心”拆解出来,嵌入到交易、编程、办公、企业服务等具体商业场景中。
对话产品的商业模式困境与破局方向
当然,也需看到的是,全球头部公司之所以纷纷“拆分”对话团队,其更深层的逻辑,或在于对话产品本身的商业模式困境。
虽然订阅制是AI助手最直觉的变现方式,但它面临一个结构性难题,即AI对话的用户迁移成本极低,是一门“低壁垒生意”。Sensor Tower数据显示,截至2026年5月,ChatGPT全球月活份额首次跌破50%,降至46.4%,Gemini以6.62亿用户排名第二,Claude以2.45亿用户紧随其后。用户在不同AI助手之间自由切换,使得单一产品的付费转化面临持续压力。
而作为变现的另一路径的广告模式同样棘手。AI助手的核心价值在于提供可信赖的回答,而广告的植入可能直接侵蚀这种信任,这使得AI对话产品的广告加载空间远小于传统搜索引擎。不过,ChatGPT已开始在这一领域试水,其广告业务上线短短两个月,年化收入已突破1亿美元,合作广告主超过600家。
因此,从当前形势来看,“免费+交易导向”或才是更具潜力的方向。中金公司研报指出,随着单位推理成本降低,“免费+交易导向效果广告”有望成为ToC Agent领域门槛更低、壁垒更高、天花板更高的商业模式,互联网广告龙头在数据和基础设施等维度有优势。其核心逻辑在于,AI Agent天然理解用户的消费意图,可将对话需求直接转化为交易行为,形成“数据—模型—交易”的正向闭环。
而当下的豆包,已经在向这个方向靠拢。2025年10月,豆包接入抖音商城,用户在对话中说“推荐一台安卓掌机”,即可完成识别、推荐、商品卡生成和应用内闭环支付。随后,豆包于2025年11月上线商品卡功能,完成从智能问答到一键购物的链路闭环;2026年3月30日,媒体实测实现豆包内直接下单、支付,无需跳转,应用内交易闭环彻底完成。
显然,从ChatGPT到豆包,从OpenAI的产品线合并到DeepMind的控制权回收等动作,都揭示了全球AI助手都在共同经历着蜕变,更深层的变革在于,AI对话产品正在重新定义自己的角色,并不再满足于只是一个“聊天的伙伴”,而是一个能够理解意图、促成交易、创造价值的商业入口。