ARTICLE · 1198134
从芯片到场景:AI 产业链的断链节点在哪
拆产业链,最容易犯的错误是把它画成一条直线:芯片、服务器、大模型、应用,一节扣一节。真断起来,你根本不知道断在哪一段。判断断链,要顺着「算力—模型—场景」这条主轴,逐环节问三个问题:谁在供、够不够、卡在哪。而 2026 年的答案,和两年前已经很不一样。
一、上游:芯片不是造不出来,是造不便宜
第一个反直觉的事实是,国产芯片的份额已经反超。
Bernstein 的估算显示,华为昇腾在中国 AI 加速卡市场的份额从 2025 年的约 40% 升至 2026 年的约 50%,英伟达同期从约 40% 降到约 8%。昇腾 2026 年目标产量约 160 万颗,其中 910C 约 60 万颗。
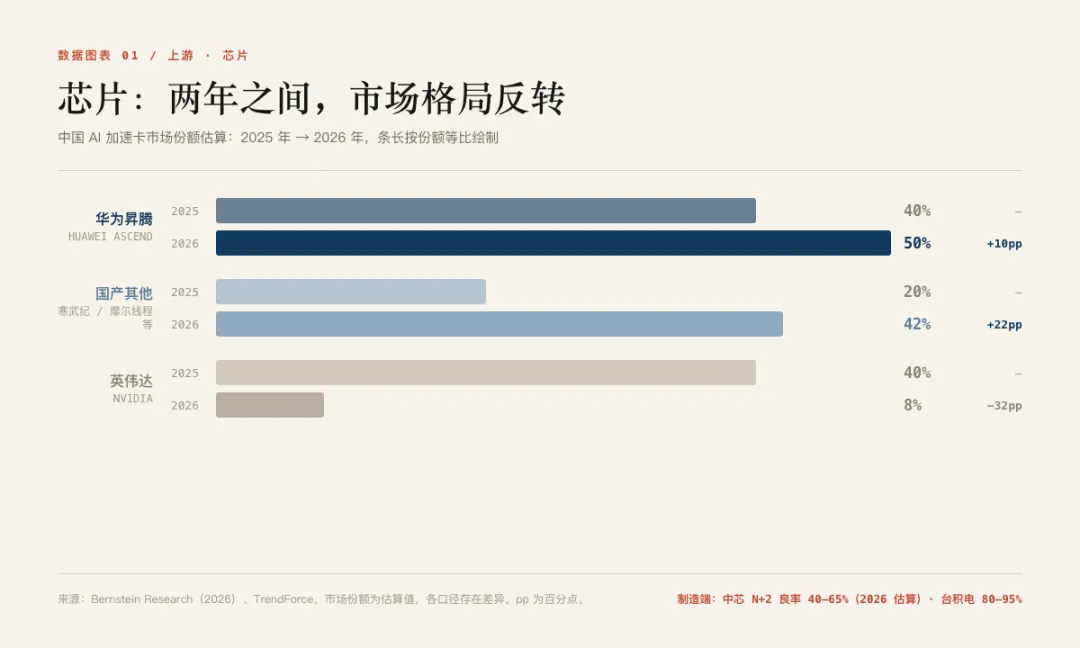
图 1|中国 AI 加速卡市场份额估算(来源:Bernstein Research、TrendForce)
但份额不等于能力。昇腾依赖中芯国际的 N+2 工艺(约 7 纳米级),比英伟达最新旗舰落后两到三代;更硬的约束在制造端——中芯 N+2 产线的良率到 2025 年才刚越过 50% 的盈亏线,2026 年各家估算落在 40%–65% 区间(口径不一),而台积电为英伟达代工的先进制程在 80%–95%。昇腾 910C 采用双 die Chiplet 封装,两颗 die 都得合格才能出一颗成品,复合良率还要再折一次。
HBM 是上游唯一「有钱也买不到」的环节。三星、SK 海力士、美光握有全球九成以上的存储产能,2026 年的 HBM 产能已全部售罄;三星把约 70% 的存储产能通过长协锁定至 2031 年,签约方包括英伟达、微软、谷歌。价格因此分层:HBM3E 的 2026 年长协价同比只涨约 20%,看着温和;但同一颗 36GB HBM3E 现货叫价约 2100 美元,长协价仅 365–510 美元——现货是长协的 4 到 5 倍。美光披露,核心客户的需求满足率只有 50%–67%。
卡死的原因在物理层面。HBM 要把多层 DRAM 晶圆垂直堆叠再与 GPU 共封装,层数越高,一处缺陷就废掉整颗;它的晶圆用量约为普通 DRAM 的 3 到 5 倍,2026 年将吃掉全球 DRAM 晶圆产能约 23%,而毛利率超过 70%,原厂自然把产能从手机、PC 往这边抽。于是它成了加速卡里最贵的单项——英伟达 B200 的 HBM 占整卡物料成本约 48%,GB300 约 54%。
对中国厂商,这一环的管制要的不是「贵」,而是「买不到」。2024 年 12 月,美国 BIS 首次把 HBM3 及以上规格纳入对华全面管制。长鑫存储是目前唯一在追赶的主体:HBM2 已量产,2025 年下半年向华为交付 HBM3 样品,2026 年启动 HBM3E 风险试产,样品送阿里平头哥与寒武纪验证,比原预期提前一年;但良率仍是硬门槛,各家估算落在 25%–50%,商业化需要 80% 以上,技术代差约 3 年。
所以上游的断链点,已经不是「能不能设计出来」,而是「造出来划不划算」——卡点从设计转移到了制造、封装与内存供给。
二、中游:算力不是不够,是分布不均
第二个反直觉的事实是,算力的总量矛盾在缓解,结构矛盾在加剧。
截至 2026 年 6 月,全国在用智能算力规模达 2185 EFLOPS(FP16),在用标准机架 1556 万架,同比增长 177%。单看总量,供给端堪称强劲。
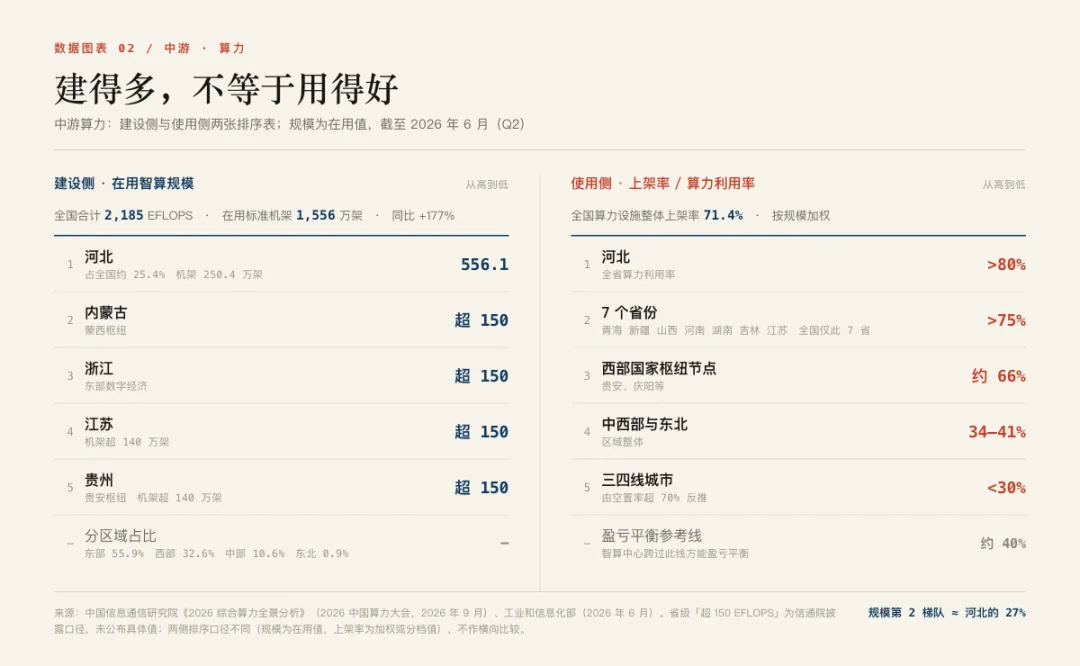
图 2|中游算力:建设侧与使用侧两张排序表(来源:中国信通院《2026 综合算力全景分析》、工信部)
把建设和使用两张表摆在一起,问题立刻显形。
建设侧看集中度。河北一省在用智算规模 556.1 EFLOPS,占全国约 25.4%——四分之一;内蒙古、浙江、江苏、贵州均超 150 EFLOPS。第一名是第二梯队的 3.7 倍,不是梯度,是断层。区域更集中:东部 55.9%、西部 32.6%,合计近九成;中部仅 10.6%,东北 0.9%。
使用侧看效率。全国算力设施整体上架率 71.4%,但这个数被东部大集群按规模加权抬高了。分省看,只有 7 个省份超过 75%:青海、新疆、山西、河南、湖南、吉林、江苏。中西部与东北整体在 34%–41%,三四线城市空置率超 70%。而一座智算中心要跨过约 40% 的利用率才能盈亏平衡。
两张表对照,两个结论。
第一,规模和效率是两张皮。河北规模第一、利用率也第一(超 80%),靠的却是环京区位——廊坊到北京单向时延低至 0.33 毫秒,它承接的是北京的需求,不是自己消化;规模前五的贵州,上架率并未进入前 7;而 7 个高上架率省份里,中西部占 6 席,东部只有江苏。高上架率证明的是「离需求近」,不等于「产得好」。
第二,断层比平均值更值得看。前 7 省过 75%,中西部整体只有 34%–41%,中间几乎没有过渡带——不是「普遍偏低」,而是两极已经成型。71.4% 这个平均数,是被头部省份托起来的。
需求端其实早已不是瓶颈:全国日均 Token 调用量从 2024 年初的约 1000 亿,升至 2026 年 3 月底的 140 万亿,两年增长超千倍。
一边是需求爆发,一边是部分算力闲置。中游的断链点很明确——不是「有没有算力」,而是「算力在不在对的地方、跑不跑得起来」。
三、下游:不是缺应用,是缺「中试」
下游看起来最热闹。工信部披露,2026 年上半年规模以上制造业企业 AI 技术应用普及率已超 30%;国家工业信息安全发展研究中心的口径更细——AI 技术重点场景应用普及率 34.2%,同比提高 5.5 个百分点。但这个数字的定义要先说清楚:它统计的是在至少一项重点业务场景中落地了 AI 的企业占比。门槛是「用过」,不是「用得深」。
把口径从广度换成深度,画面立刻反过来。同期,企业端 AI 整体渗透率不足 10%;麦肯锡调研显示,国内只有 5%–7% 的 AI 落地企业拿到了显著财务效益,88% 仍停留在单点文档处理、智能问答这类浅层应用;用友对 438 家企业的调查里,超过 65% 已在试点或探索,真正跑进规模化的只有 15%。
这不是中国独有的问题。2026 年 5 月 4 日,Anthropic 与黑石、Hellman & Friedman、高盛共同设立了一家 AI 原生企业服务公司,联合体承诺资本约 15 亿美元——做的是交付,不是咨询:把 Anthropic 自己的应用 AI 工程师直接嵌进客户团队,从关键工作流入手把方案建起来并长期运维。同一小时,OpenAI 宣布了对标安排,估值约 100 亿美元。两家给的理由几乎一样:企业对模型的需求,已经超出了任何单一交付模式所能承载的规模。
更值得留意的是那个岗位。Anthropic 招的是前置部署工程师(Forward Deployed Engineer,FDE)——要求 25%–50% 的时间待在客户现场,薪酬给到与模型研究工程师同一梯级,产出是能上生产的 MCP 服务器、子智能体与工作流,而不是一份报告。中国官方的产业话语里也出现了同一个词:工业互联网研究院把「前线部署工程师直达企业现场,端到端把 AI 产品接入用户真实业务系统」列为破解工程化适配难题的关键。
所以应用层最薄的一环不是创意,而是把模型稳定嵌进产线的那套工程能力。从「能演示」到「能量产」,缺的是中试与工程化——部署障碍里,数据质量与数据孤岛以 35.8% 的提及率排第一,其后是技术与业务融合(28.8%)、复合型人才不足(26.7%)。而国内人形机器人整机产品 400 余款、占全球一半以上,恰好说明「做出来」已经不缺,「用起来」才是缺口。
四、四个断链点,一个延链机会
三段卡住的地方性质不同:上游卡在制造与内存供给,中游卡在分布,下游卡在工程化。收敛成四条断链点,外加一个延链机会。
第一,芯片制造与内存供给,已取代设计成为卡点。落后两到三代的是制造与封装——中芯 N+2 良率刚越过 50% 的盈亏线,台积电同一环节在 80%–95%;HBM 更被出口管制直接切断,长鑫 HBM3E 仍在风险试产。设备侧(先进制程、EDA、光刻)仍全链条受制。补链方向是 Chiplet 与超节点互联、先进封装与 HBM 产能爬坡、架构创新(光计算、类脑等)。
第二,底层基础软件生态。换一颗芯片、软件栈要重写一遍,这一层比芯片本身更难绕开。补链方向是开源编译器与算子库、跨芯片统一开发框架、Day0 适配机制。
第三,高质量中文语料与行业数据集。「数据质量与数据孤岛」在部署障碍里的提及率排第一(35.8%)。延链方向是可信数据空间、行业语料库与合成数据。
第四,中试与工程化能力。缺的不是创意,是能把模型稳定嵌进产线的工程能力。除中试基地、具身智能训练场、智能工厂外,更要补「人」——Anthropic 与 OpenAI 竞相设立的前置部署(FDE)岗位,就是这一环。
第五,延链机会:AI 原生交付服务商。前四条补短板,这条抓长板。八部门《「人工智能+制造」专项行动实施意见》明确到 2027 年打造一批「懂智能、熟行业」的赋能应用服务商;Anthropic 联合黑石、高盛投入 15 亿美元建交付公司,是同一逻辑。它不依赖重资产与国家布局,园区就能招引。
五、这份判断怎么用
对企业:先分清「过剩」。算力不是全国过剩,是低效区域的过剩——河北利用率超 80%,中西部整体只有 34%–41%;真正拥挤的是通用集成这一层。稀缺的是能把模型嵌进产线的工程化交付能力(FDE 这类角色),以及可用的行业数据。
对地方:算力规模不是招商指标。河北规模第一靠的是环京区位,它承接的是北京的需求,不是自产自销;规模前五的贵州,上架率并未进入前 7。补链上还要分清可招引与只能自建:芯片制造、智算中心受国家布局约束,中试平台、行业数据集、交付服务商更适合园区精准招引。
下一篇预告|五条技术主线——哪些是确定趋势,哪些还只是赌注。
数据来源
1. Bernstein Research、TrendForce(2026):中国 AI 加速卡市场份额、昇腾产量目标(估算值,各口径存在差异)
2. 中国信息通信研究院《2026 综合算力全景分析》(2026 中国算力大会,2026 年 9 月)、工业和信息化部(2026 年 6 月):全国在用智算规模与标准机架、分省在用智算规模与机架、区域占比、上架率分档及 7 省份名单
3. 新华财经(2026 年 9 月 12 日):河北省算力利用率超过 80%
4. 国家数据局(2026 年 3 月):日均 Token 调用量
5. 工业和信息化部(2026 年 7 月发布会):制造业 AI 应用普及率、人形机器人整机数量
6. DigiTimes(2026 年 5 月)、TechInsights(2026 年 8 月)、钛媒体(2026 年 7 月)、TrendForce、Reuters / Financial Times(2024–2025):中芯国际 N+2 与台积电良率估算(各来源统计范围不同,区间差异较大)
7. TrendForce(2026)、Seoul Economic Daily / Motley Fool(2026 年 9 月)、美光 2026 年 3 月财报电话会、KB Securities(2026 年 9 月):HBM 产能售罄与库存、HBM3E 长协价与现货价、客户需求满足率、HBM 占 DRAM 晶圆产能比重;Silicon Analysts(2026 年 9 月):HBM 占 AI 加速卡物料成本比重(第三方成本模型测算)
8. 美国商务部工业与安全局(BIS,2024 年 12 月):HBM3 及以上规格对华出口管制;The Information / Reuters(2026 年 8 月 31 日)、SemiAnalysis(2026 年 6 月)、21 世纪经济报道(2026 年 7 月):长鑫存储 HBM 进展与良率估算
9. 工业和信息化部(2026 年 7 月 20 日国新办发布会,总工程师王卫明;2026 世界人工智能大会,副部长柯吉欣):规模以上制造业企业 AI 技术应用普及率超 30%;国家工业信息安全发展研究中心《制造业数智化转型能力水平(2026)》(2026 世界制造业大会):AI 技术重点场景应用普及率 34.2%
10. 《时代周报》专访(2026 年 7 月)、麦肯锡、用友(438 家企业调研)、长江商学院、Gartner(2026):企业端 AI 整体渗透率、浅层应用与规模化比例、部署障碍排序
11. Anthropic / Blackstone 公告(2026 年 5 月 4 日、5 月 21 日)、《华尔街日报》、CNBC、Anthropic 招聘信息:AI 原生企业服务公司(联合体承诺资本约 15 亿美元)、Applied AI / Forward Deployed Engineer 岗位要求与薪酬;中国工业互联网研究院(2026 年 9 月):前线部署工程师(FDE)
12. 工业和信息化部等八部门《「人工智能+制造」专项行动实施意见》(工信部联科〔2025〕279 号,2025 年 12 月 25 日印发):到 2027 年打造一批「懂智能、熟行业」的赋能应用服务商、推出 1000 个高水平工业智能体、建成 100 个工业领域高质量数据集
13. 国家人工智能应用中试基地(具身智能)(杭州高新区(滨江),2026 年 5 月揭牌):全国唯一面向具身智能领域的国家级应用中试基地,已汇聚 140 余台机器人、40 余个训练场景;来源:湖南省工业和信息化厅、杭州市科学技术局、人民网浙江频道(2026 年 7–8 月)
本文为研究观点分享,不构成投资建议。市场份额与良率均为第三方机构估算区间,非官方统计;良率是制造环节的指标(中芯国际 vs 台积电),不是芯片设计公司(华为 vs 英伟达)的指标,各来源统计范围不同(产线晶圆良率 / 单款芯片良率 / 含 Chiplet 封装的复合良率),不宜作单点引用。算力数据两侧排序口径不同(建设侧为在用值,使用侧为加权值、分省门槛值与区域值),不作横向比较。各省上架率的公开披露仅到「7 个省份超过 75%」及省份名单,具体数值未公布,本文未作推算。HBM 数据亦为第三方估算或厂商口径:长鑫 HBM3 / HBM3E 良率各家估算差异较大(约 25%–50%),本文采用区间而非单点值;「HBM 占 AI 加速卡物料成本比重」(B200 约 48%、GB300 约 54%)为第三方成本模型测算值,非官方披露。「AI 技术应用普及率」与「AI 整体渗透率」是两个不同口径,不可互相替代:前者(30%、34.2%)为企业广度指标——企业在至少一项重点业务场景中落地 AI 即计入;后者(不足 10%)为业务深度指标——AI 进入核心业务流程的企业占比。媒体的转引常把两者混用,引用时请保留原始限定语。
THE END
编辑:唐慈明
排版:唐慈明
审阅:唐慈明 刘航