ARTICLE · 1208228
AI 集群的光纤不够用了:一根光纤里塞四个芯
2026 年 10 月的 OCP 峰会上,中际旭创的海外孙公司 TeraHop 在台上报了两个数:数据中心内部的光纤已经铺了 1000 万根以上,跨数据中心的还有 400 万根(这两个数出自 TeraHop 演讲,不是第三方统计)。
光纤不够用了——但缺的不是带宽。单模光纤的性能远没到头,短距单芯跑到 400 Tb/s 以上没有压力(信通院口径)。真正被塞满的是空间:桥架、管道、理线槽、配线架,还有装光纤的人。
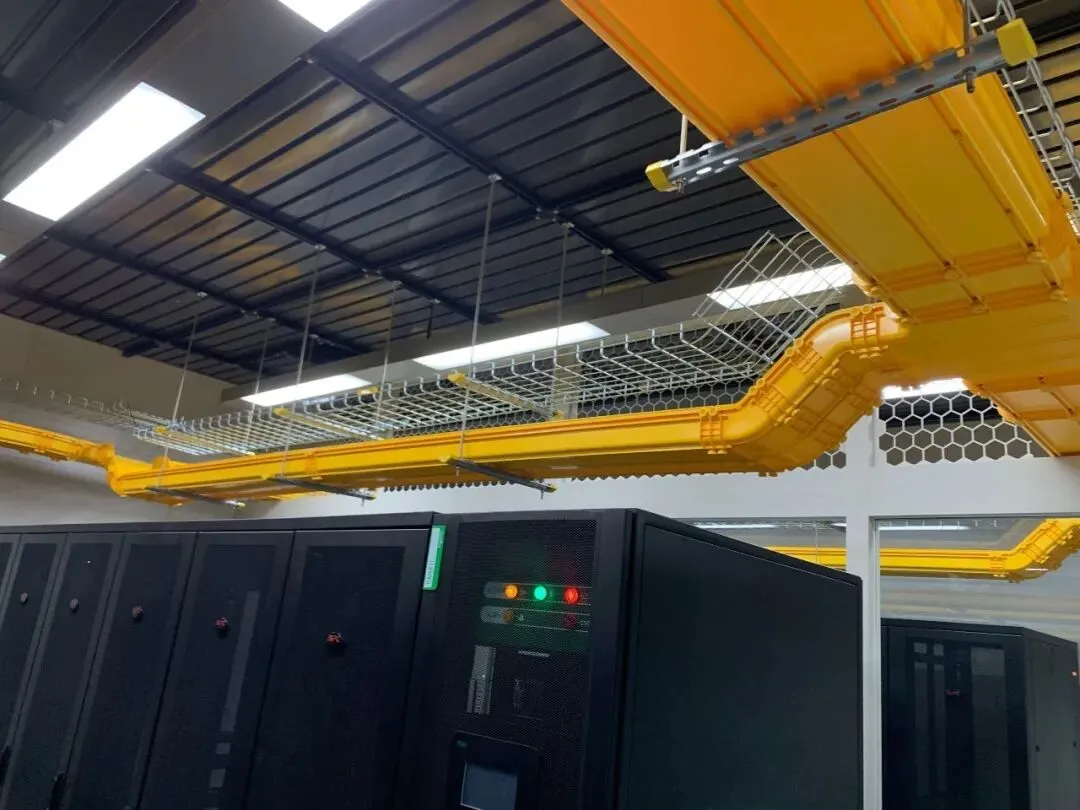
数据中心机柜上方的桥架与线槽:真正被塞满的是这里,不是带宽
行业拿出的第一个标准化答案,是把一根光纤塞进四个芯。9 月 17 日,AFL、康宁、住友、TeraHop 四家发布 SDM4 多芯光纤 MSA 1.0 规范:标准 125 微米包层里放 4 个芯,一根顶四根。
值得注意的组合是:TeraHop 是中际旭创的控股孙公司,占的是模块端席位;而光纤端的长飞、亨通,都不在发起名单里。
一根 125 微米玻璃,塞进 4 个独立光路
普通单模光纤的做法,是把一根约 9 微米粗的芯,放在 125 微米包层的正中央。SDM4 把 1 个芯换成 4 个:摆成 2×2 方阵,芯与芯之间隔 40 微米。每个芯照旧是单模,各走各的信号,互不干扰。
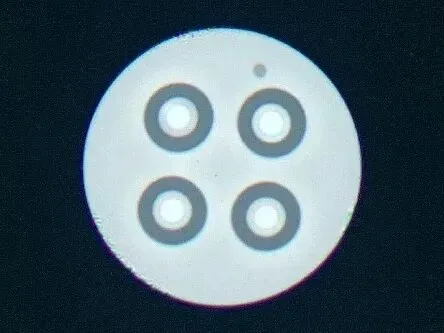
4 芯 2×2 方阵的端面:包层直径仍是 125 微米,四个芯之间隔 40 微米
这个设计的关键只有一个字:兼容。
包层直径还是 125 微米——现有的管道、插芯、熔接夹具全部不用动。4 个芯走弱耦合路线,芯间串扰小到可以当噪声处理,现有 PAM4 收发架构直接复用,不需要新 DSP。波长锁在 1310 纳米的 O 波段,那里色散接近零,短距传输不用相干、不用放大器,四芯才塞得进 AI 数据中心的成本结构。
那为什么是 4 芯,不是 2 芯、也不是 19 芯?
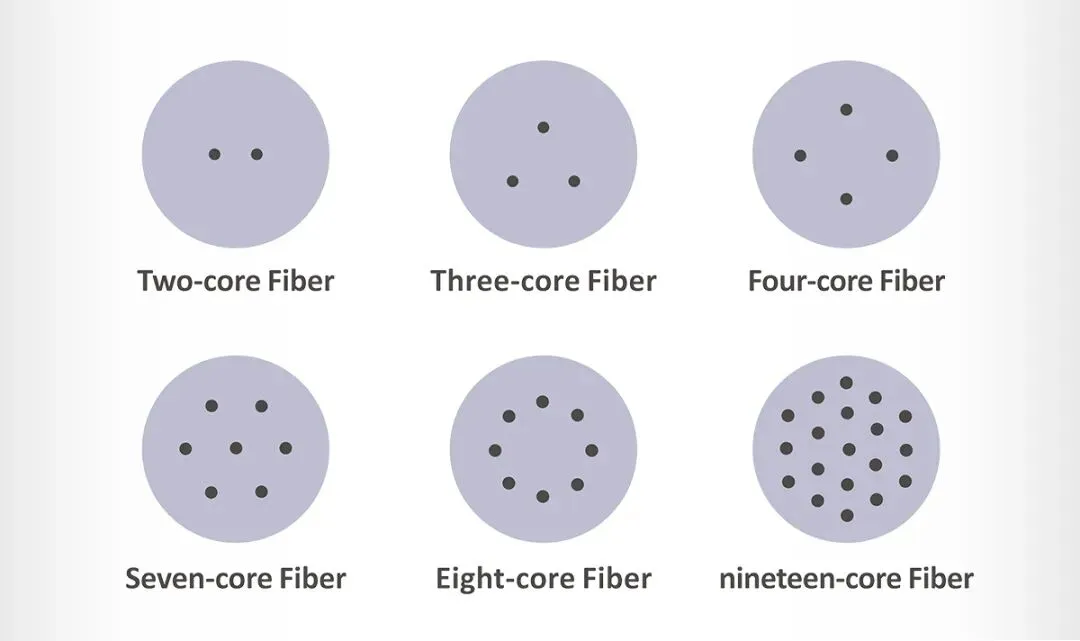
2 芯到 19 芯的几种排布:4 芯是「密度翻两番」和「光学特性还像普通光纤」之间的最大公约数
2 芯,密度提升太小;超过 4 芯,就得放大包层或缩小芯距,等于退出现有的管道和连接器体系;19 芯实验室里做得到,但生态养不起来。4 芯是「密度翻两番」和「光学特性还像普通光纤」之间的最大公约数——这是产业选出来的数字,不是物理极限。
还要澄清一个最容易误读的点:SDM4 不让任何一条通道变得更快,它只是把「一个光口配一根纤」改成「一个光口配四根芯」。它是密度倍增器,不是容量倍增器。
海缆买它,买的是每根缆多出来的比特;数据中心买它,买的是每根管多出来的芯数。同一个技术,两本账。
省光纤有三条路,多芯是唯一不碰光学形态的
想把光纤用量省下来,行业里有三条路,代价各不相同。
第一条,波长复用(CWDM/LWDM):4 个波长挤一根纤,光纤也能省 4 倍。但每个模块要多装 4 颗激光器和一套合分波器件,功耗、成本、封装全跟着上去,1310 纳米附近还要额外付色散的代价。
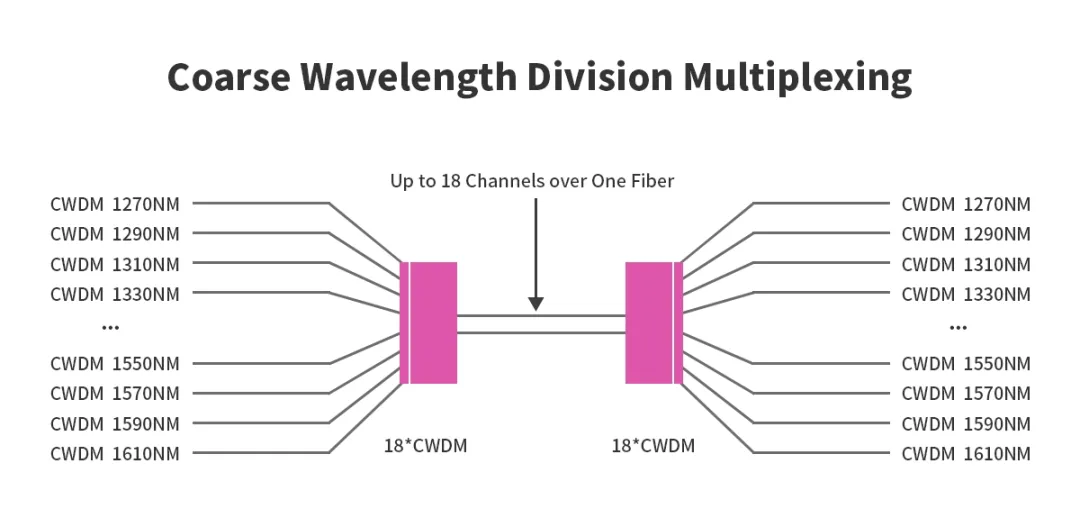
CWDM 合分波:多个波长挤进一根纤,代价是两端各一套合分波器,以及每个通道一颗激光器
第二条,把单通道速率做高(400G/通道):每根纤传得更快,但光纤根数一根不少——8 通道还是 8 根发、8 根收,只是每根跑得更拼命。速率翻倍,DSP 和光引擎的难度同步翻倍。
第三条,空间复用,也就是多芯:一根纤里并排走 4 个芯,光纤省 4 倍,而每条通道的光学形态完全不变——还是 1 芯 1 波长、还是直调直检、还是那颗便宜的 DR 光模块。
三条路的关系一句话说清:第一条是直接竞争,第二条是互补,第三条才是本篇的主角。多芯最值钱的甚至不是「4 倍」,而是它在省掉 4 倍玻璃的同时,没有动每一条通道的光学形态;同速率下,它的传输距离比波长复用还长——因为不用付合分波器的插损和色散代价。
空分复用也不止多芯一条路,行业已经给它们分了工:少模光纤(一个芯里走多个正交模式)实验室能跑到 Pb/s 级,但信号处理的复杂度随模式数平方上涨,离机房还远;空芯光纤把光放进空气芯,时延降三成,但它治的是「远」——跨园区、跨城、金融低时延场景,不是「挤」。多芯治挤,空芯治远,单模守住存量基本盘。
主战场在机柜之间那 10 米到 2 公里
多芯光纤的第一个落点不是海缆,是 AI 机柜之间那一段——scale-out,距离 10 米到 2 公里。
这一段要多少光纤,是乘出来的:GPU 数 × 每 GPU 通道数 × 每通道纤数。一台 72 卡机柜跑 800G-DR8,光计算面就要 1152 根光纤;做到千卡集群,光纤连接数超过 2.8 万个。芯数从「按服务器数」变成「按 GPU 数乘通道数」,量级直接跳一档。
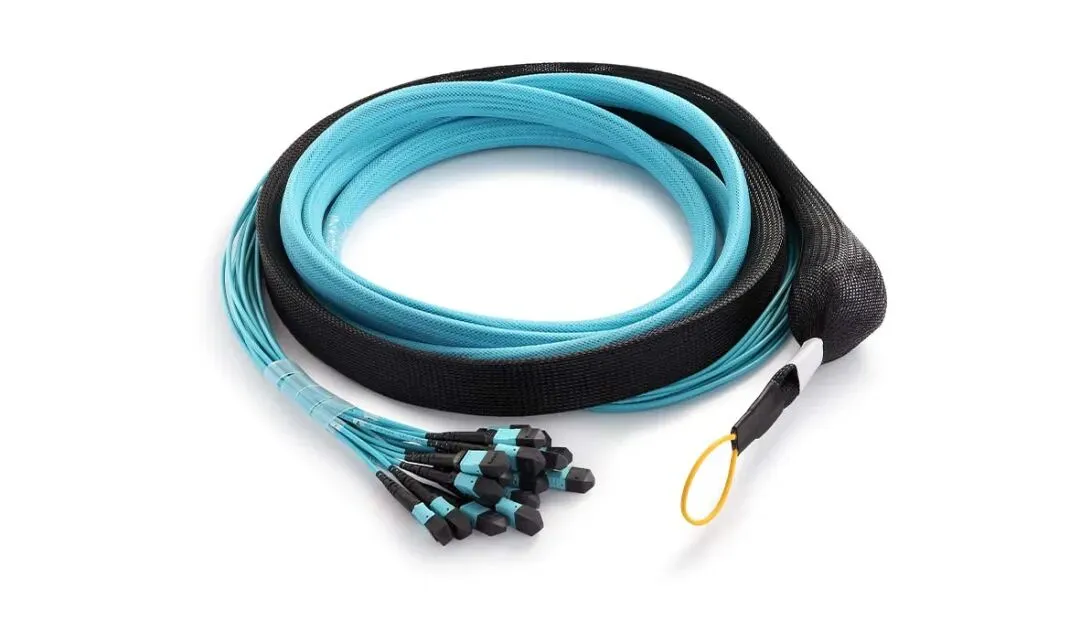
MPO 干线跳线:一端是一束多芯缆,一端分叉成单口——机柜之间桥架里跑的就是这种
康宁给的对照很直观:3456 根常规光纤的活儿,864 根四芯光纤就能干完。它测算连接器数量最多减 75%、布线速度提 60%、单纤容量翻 4 倍——这三个数是厂商测算,方向和「芯数除以 4」自洽,但没有第三方审计。
海缆客户是另一拨买家:Google 的 TPU 海缆支线用了 2 芯多芯光纤,是全球第一个商用案例;NTT 把 48 根 4 芯光纤塞进 20 毫米缆径,做出 192 芯系统,目标 2029 年实用化。海缆要的是缆径不加粗、通道多一倍,和数据中心「省空间」的诉求不是一回事。
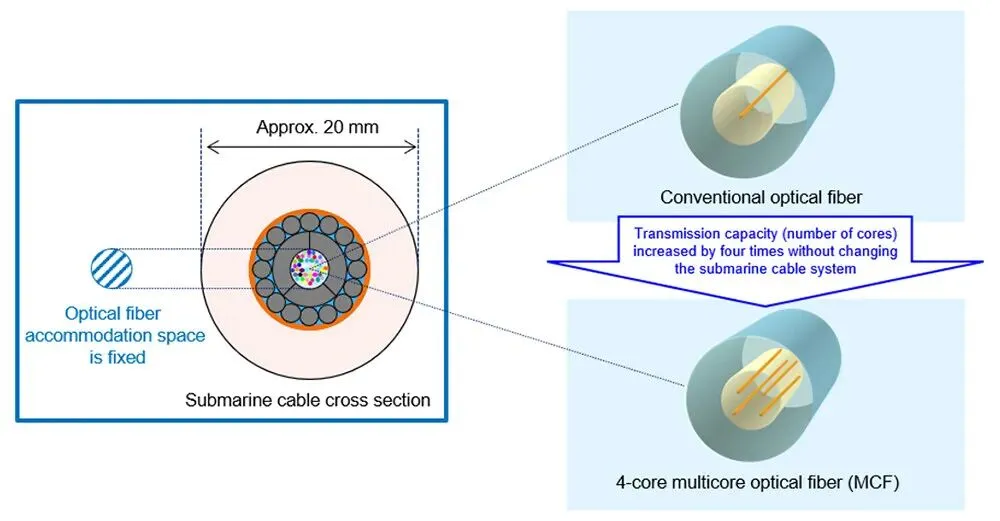
NTT 的思路:海缆里留给光纤的空间是固定的,换成 4 芯光纤,容量直接翻四倍,缆径一点不加
还要记住一件事:多芯不减少收发器通道数,也不减少激光器数量。800G-DR8 还是 8 发 8 收、8 颗激光器,只是这 8 条光路从 8 根玻璃挤进了 2 根。它省的是玻璃、光缆、连接器、桥架和工时——不省光模块。
光纤本身不是坎,配套四关才是
光纤只是中间件。多芯能不能进机房,取决于光纤之外的四个配套,外加最后一道硬关。
第一关,扇入扇出(FIFO)——把一根四芯纤拆成四根单芯纤、再接进现网设备的「翻译器」。国产插损指标已经追平,长飞的 4 芯方案做到 0.4 dB 以内;差距在批量一致性和芯距适配上——市面上 40 微米、43 微米两种芯距并存,FIFO 必须和光纤一一配对。SDM4 把芯距锁死在 40 微米,就是用标准化消灭这种碎片化。
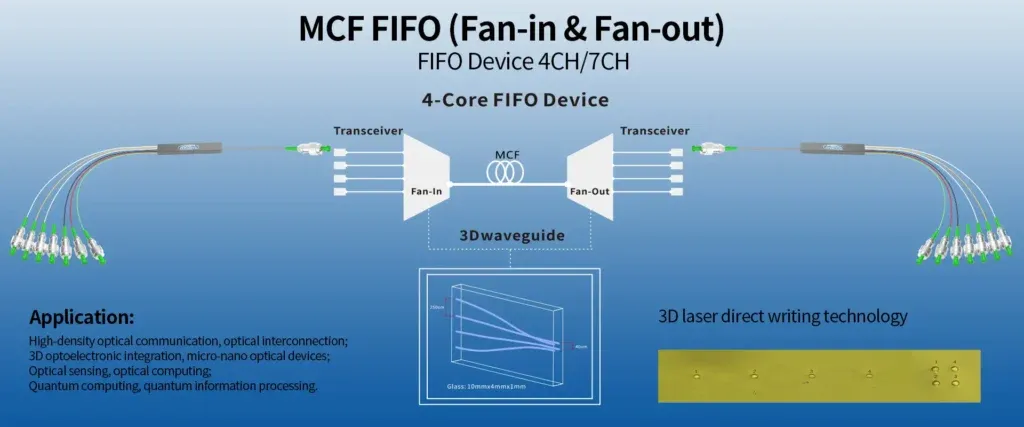
4 芯扇入扇出:四根单芯纤经 fan-in 收进一根四芯纤,对端再 fan-out 拆回四根
第二关,连接器,难在「极性」。圆纤插进去随便转,4 芯方阵不能转——连接器键位和光纤标记之间的角度关系,就是多芯的极性。住友的思路是不发明新接口:把 4 芯精确对准后,集成进成熟的 24 通道 MPO 插芯,只改插芯内部定位。Amphenol 在 OFC 2026 的判断很直接:连接器是相对最弱的一环,公开方案明显少于光纤和模块。
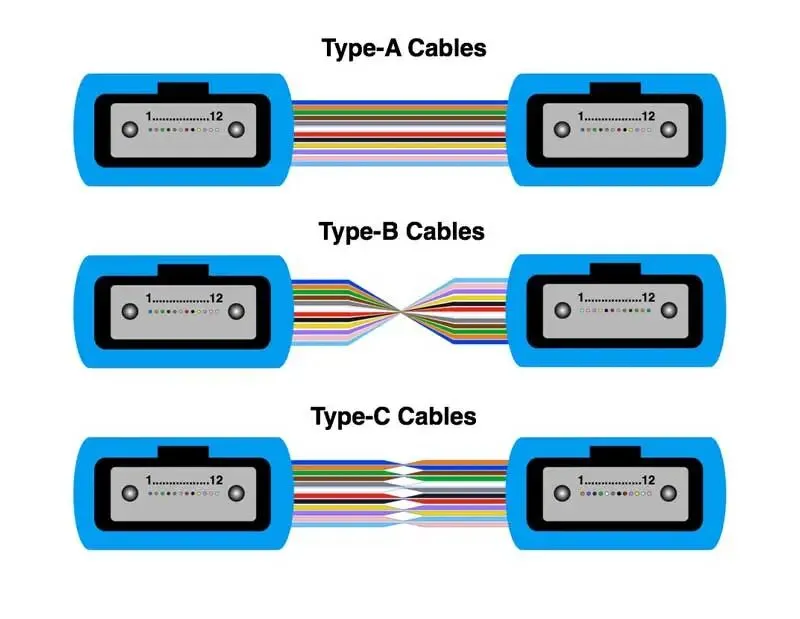
MPO 的三种极性:同一根缆,键位与接法不同,芯序就完全不同
第三关,熔接,最被低估。单芯熔接只要对准 X、Y 两个方向;多芯还要对准旋转角——4 芯方阵一旦转错 90 度,芯序全乱。藤仓、住友已有商用多芯熔接机,核心在成像、旋转对准和自适应电弧;国产目前没有看到商用产品。这段的难点不是做出机器,而是把「旋转对准、低损耗、现场可靠性」同时做到工程级。
第四关,测试和运维,还没有人交卷。单芯 OTDR 打进去,4 个芯给出的是混叠在一起的反射曲线;一个芯断了、另外三个还好,换整根缆还是只换那一芯,行业没有共识。没有可信的测试,运营商不敢规模采购——这比光纤指标落后更要命。
最后一道硬关,是原生多芯收发器。没有它,光纤做得再好也卖不出去。TeraHop、新易盛、芯速联三家 2026 年陆续做了四芯原生模块的互通演示;康宁自己点名「原生多芯收发器是最大剩余障碍」——注意,是演示,不是批量出货。
四个发起方,没有一家中国光纤厂
SDM4 MSA 的四家发起方,是「美日光纤三强加一家中国模块厂」的组合。
康宁:全球光纤份额约两成,把多芯定位成「AI 数据中心的密度方案」,配套的 MMC 连接器已在 ECOC 2026 展出。住友电工:产业链最完整的一家,光纤、连接器、熔接、扇入扇出全自研,2 芯超低损多芯光纤是全球首个量产品。AFL:藤仓的美国子公司,熔接机双寡头之一,能提供光缆、连接、熔接、测试的端到端方案。TeraHop:中际旭创控股约 67.7%,新加坡注册、泰国和苏州生产,四家里唯一的「模块/互联」视角。
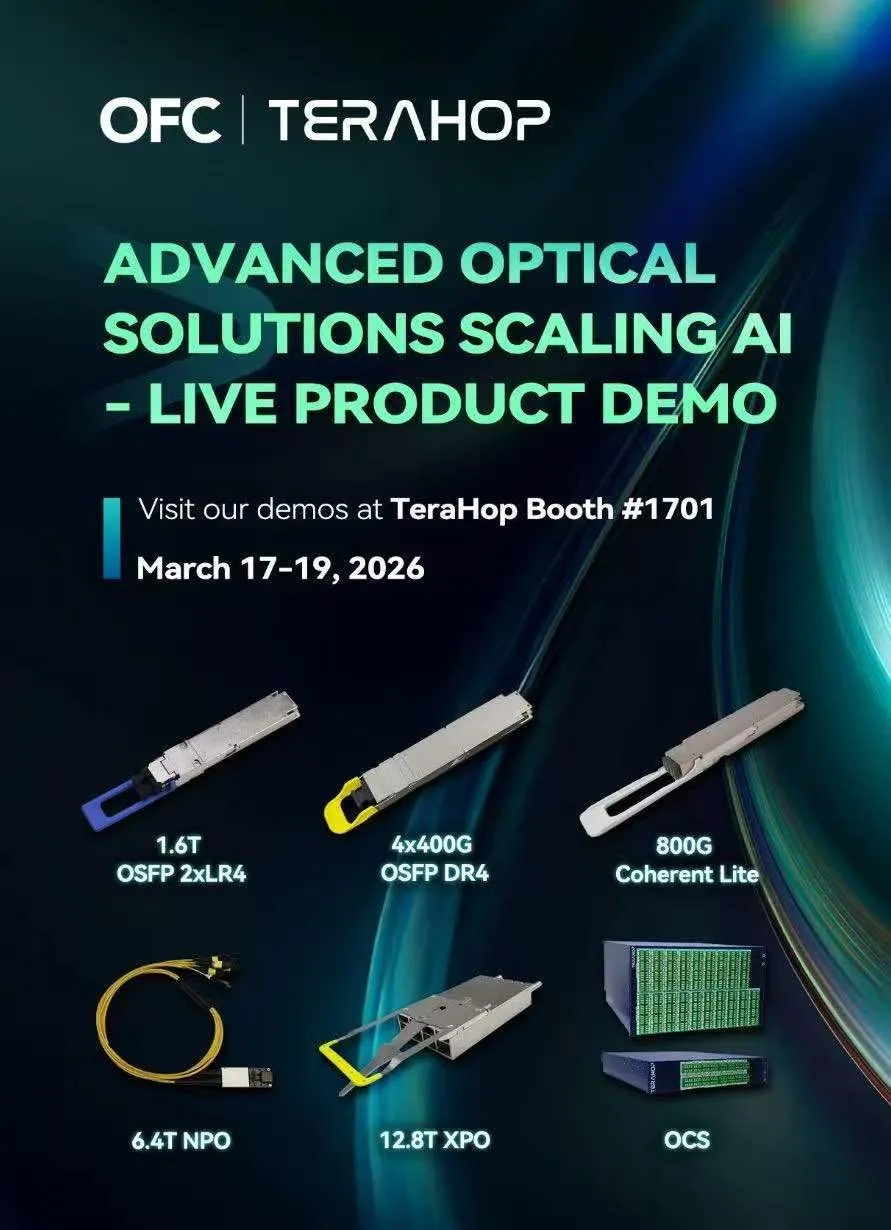
TeraHop 在 OFC 2026 的展台物料:1.6T 模块、6.4T NPO、12.8T XPO 同台,模块端是它唯一的位置
不在名单里的,比在名单里的更说明问题:全球前五的光纤厂里,长飞、亨通、烽火都不在 MSA 内。美日先把 40 微米芯距、2×2 方阵、测试方法这些基线定下来,再往 ITU、IEC、IEEE 推——标准一旦固化,后来者能改的空间就很小了。
日本是这套技术的策源地:ITU 多芯光纤标准的编辑者是 NTT 工程师,多芯光纤专利前四名(藤仓、住友、NTT、古河)全是日企。美国握的是生态和买家:康宁定密度方案,Google 已经用 2 芯多芯光纤铺了 TPU 海缆支线。
国内强在吨位,弱在微米
这一轮里,国内厂商的位置按模块、光纤、器件三个环节看——但哪个环节都不能写成「国产已量产多芯光纤」。
模块端,中际旭创是唯一在局内的中国力量。TeraHop 在 OFC 2026 和康宁联合演示了业界首款多芯原生 1.6T 模块;今年 OCP 峰会,它还同台推了 Open CPX(可插拔 CPO/NPO 标准)和 12.8T 液冷 XPO——那是 CPO 那条线的事,本篇不展开。多芯这条线上,TeraHop 的动作是「模块端先行」:没有原生多芯模块,光纤做得再好也没人买。
光纤端,长飞最靠前:多芯研发超过 10 年、单纤最多做到 38 芯,公司口径是「处规模部署推广阶段」。长飞董事长公开说「2026 年起北美超算中心主流应用开始转向四芯光纤」——这是公司口径,目前没有第三方出货数据支撑,只能标注,不能当事实用。亨通的价值在现网:给中国移动的青岛多芯光缆线供纤成缆,一段现网做了 46 个熔接点。
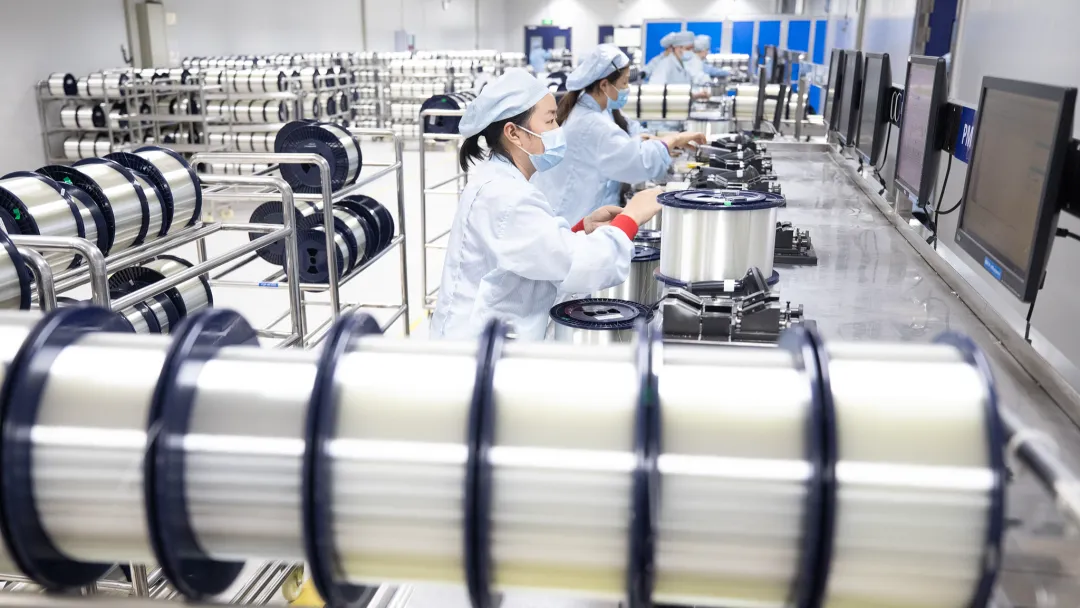
光纤产线:中国占的是这一段——棒纤缆的吨位,不是连接、熔接、扇入扇出的微米
器件端,是国内最现实的切入口。多芯价值链上,扇入扇出和 MT 插芯是「必须重做」的环节,恰好是国内无源器件的强项——太辰光已有四芯扇入/扇出器件;杰普特的 MPO/MMC 分支跳线上半年光纤器件收入 3.99 亿元、同比增超 23 倍(公司披露)。
结构性差距很清晰:中国占了棒纤缆的吨位(全球光纤产能约六成,业内口径),日本占了微米(连接、熔接、扇入扇出、测试),美国占了规则(MSA 加标准主导)。SDM4 四个发起成员里没有一家中国光纤厂,是最直接的一条证据。
2028 年之前,看采购不看演示
时间表已经排清楚:
• 2026 年 9 月,MSA 1.0 落地,成为事实标准;同期青岛 35 公里商用线、广深 409.61 公里跨城验证、Google TPU 2 芯海缆,把「验证」这一档做满了。
• 2027 年,NTT 口径的四芯商用和国际标准化目标。
• 2028 年,ITU 的 G.smmcf、G.csmcf 建议书预计发布,多芯从「光纤规范」变成「国际标准」;光模块侧,业内判断 400G/通道的 USFP 形态也要到 2028 年才量产。
• 2029 年,NTT 192 芯海缆系统目标实用化。
真正的拐点不在标准发布,在第一个「是采购、不是演示」的公告。MSA 落地之后,生态能不能转起来,盯五件事:云厂商的第一份多芯采购单;原生多芯模块从演示转量产,出货量或客户名出来;IEEE 802.3 是否立项多芯接口;国产多芯熔接机是否出现商用产品;多芯是否进运营商集采目录、CCSA 是否升为国标。
这五件事,任何一件先落地,多芯就从「新架构叙事」变成「可跟踪的订单」。
回到开头:光纤不够用,缺的不是更快的玻璃,是装得下更多玻璃的空间。多芯不解速率,只解密度;这一轮的胜负手,不在光纤的衰减、串扰这些指标上,而在扇入扇出、连接器、熔接机、测试仪表这几件「小事」上。
窗口期在 2028 年国际标准落地之前。在那之前,这条线值得盯的,不是谁又发了一根新光纤,而是第一张真正的采购单——落在康宁、住友,还是中际旭创旗下的 TeraHop。
免责声明
本文信息综合自公开资料,仅供参考交流,不构成任何投资建议。市场有风险,投资需谨慎。
如果觉得有用,欢迎 关注 / 点赞 / 在看 / 转发;关注最新动态,加个星标⭐。这些对我来说都是很大的帮助和支持。感谢!