ARTICLE · 1221423
税收优先?税局的“说明“挡不住他人的代位
税收优先?税局的“说明“挡不住他人的代位
税收优先?税局的“说明“挡不住他人的代位
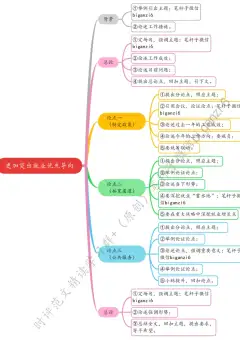
老沈在研究院管财务,院里还欠着 C 公司 197.57 万楼款没付。他怕这笔钱被 C 公司的债主直接划走。
税务局送来一份《说明》,说 C 公司欠税,让研究院代缴。老沈眼睛一亮,当场拍板:“这钱先留着抵税,谁来要都拿‘税款优先’挡。”
债权人李某真找上门了,直接越过 C 公司起诉研究院。老沈把《说明》往桌上一拍:“税务局都盖章了,这钱得先缴税。”法院根本不吃这套:税收优先权是税务局的权利,不是你欠款方拿来截流的借口。那纸《说明》只是个提示函,不是强制扣划决定。最终一二审全判败,研究院只能乖乖把钱付给李某。
不过老沈也不是全输。李某还想代位要 24 万违约金,法院一分没支持——因为购房合同里压根没写这条。代位权不能超越原债权范围,C 公司没承诺过的违约金,研究院自然不用掏。
这事给企业提了个醒:收到“建议代缴”的函千万别当冻结令。真要代缴,必须拿到税务局的扣缴决定或收款确认,不然很容易落得个“钱给了税、债也没清”的双输局面。
原文税收优先?税局的“说明“挡不住他人的代位权
江苏,27分钟前,