ARTICLE · 1232858
香港,为什么开始编制“五年规划”?(附下载)
作者:李泽智 华略智库粤港澳大湾区中心高级经理
来源:上海华略智库(ID: HUALUETT)
一个以“自由市场”闻名全球的地方,做起了规划。
2026年9月16日,香港开埠以来第一次为自己订下一份五年之约,发布《香港特别行政区经济和社会发展第一个五年规划(2026—2030年)》,全文7篇28章、逾6万字,列出105个指标。
财政司司长在网志里写道:“企业看得见五年后的方向,将能更好与政府合力发挥有为政府、高效市场的联动力量。”
“有为政府”这四个字,在香港,是一个新词。
香港能从一个小渔村长成国际金融中心,靠的是高度自由化的市场:低税率、无外汇管制、资本自由进出,加上普通法体系和自由港政策。作为全球最大的离岸人民币中心,香港的IPO募资额多年位居全球前列,资产管理规模超过30万亿港元。
市场总是能把资源配置到回报最高、见效最快的地方。于是,香港的金融、地产、贸易等服务业蓬勃发展,占GDP比例高达94%。制造业则向成本低廉的珠三角北移,制造业占比便从1980年的31.8%一路退到今天的1%左右。
工厂搬走了,制造业对研发创新、工艺改进、应用开发的需求也随之离开。香港的研发投入长期徘徊在GDP的1%左右,一河之隔的深圳,2025年研发投入强度是6.67%。香港有港大、中大、港科大这样的顶尖大学,却缺乏承接科研成果转化、留住人才的产业。
1999年前后正是全球互联网起步期,香港一手好牌:顶尖大学、充沛资本、国际人才。同一时期,深圳在做华为和中兴的产业配套,上海张江谋划芯片制造,杭州在孕育阿里巴巴。
时任特首董建华在施政报告里提出数码港计划,目标打造亚洲硅谷。政府把钢线湾临海优质地皮免地价批出去,条件只有一个:把这里建成科技中心。思科、惠普、微软、甲骨文、雅虎等14家跨国公司签署了意向书,另有百余家公司表示有兴趣入驻。
基于市场回报的考虑,数码港的建设方案采用了大面积住宅配建反哺科技园建设——毕竟寸土寸金的香港,临海地皮做科技园的回报率远不如盖豪宅。这个方案从财务角度看没有任何问题,甚至是精明稳妥的。
但数码港一期问世时,住宅楼面达到410万平方英尺,科技园却仅19.4万平方英尺,占比4.5%。入驻企业锐减到50家;到2004年科技园四期落成时,科技企业的入驻意愿已消磨殆尽,园区仅33位租户,且不全是科技企业。亚洲硅谷的愿景输给了市场回报良好的地产投资逻辑。
2000年图纸上的数码港第五期扩建,到2026年6月才完成,距离第一波互联网浪潮,已经过去了二十余年。
同在1999年,刚离开台积电的张汝京赴港考察,计划建芯片厂,提出在厂区周边配套员工生活区,却在香港遭遇强烈反对,认为会冲击本地楼市。张汝京转去上海张江,上海市政府四套班子出面接待,特事特办,3个月走完所有手续,从动工到投产仅13个月,创下当时全球同规模芯片厂的最快建设纪录,中国集成电路龙头中芯国际就此扎根沪上,如今市值已破万亿港元。
2000年的互联网红利,香港错过了,就是长不出一家互联网巨头。今天的人工智能红利,香港仍在缺席。
2025年思科的《人工智能准备度指数》指出,香港68%的企业难以整合数据,只有2%的企业被归类为AI领导者,而全球平均水平是13%。令人遥想起2014年,由汤晓鸥在港中文创立的商汤科技,2019年把总部落在上海。
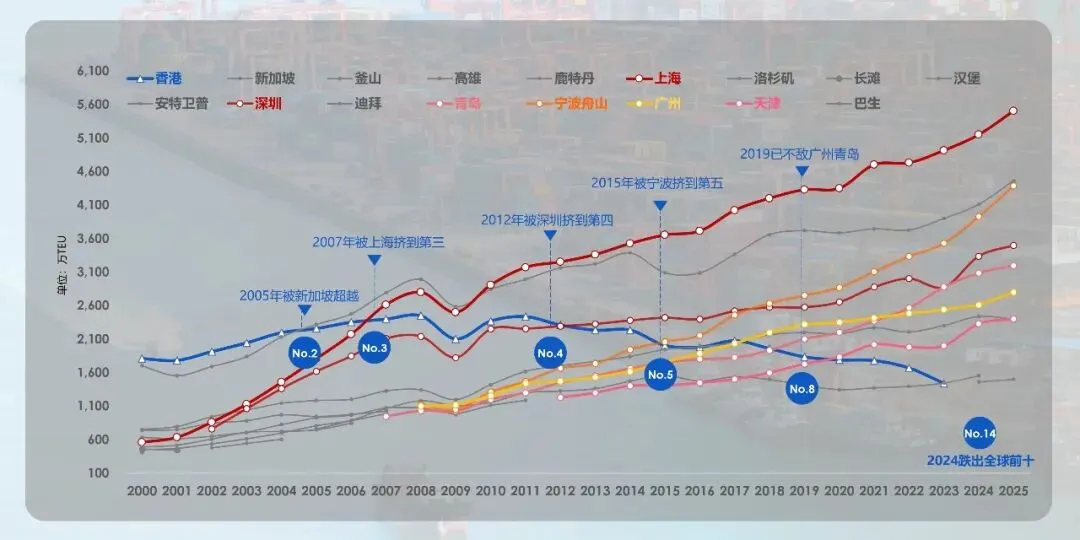
香港的全球供应链枢纽名片,经历了同样的起伏。1987年到2004年,香港连续多年位居全球最繁忙集装箱枢纽港,2004年香港集装箱吞吐量达到2200万标箱的历史峰值,此后一路下滑,2024年跌出全球前十,围绕港口生长的供应链服务也随货量同步收缩。
自由市场解决了资源的高效配置,却没有给香港带来一个前瞻性的、长远的方向。高科技产业需要的基础科研投入、耐心资本、产业空间、长周期配套,供应链枢纽需要的跨区域、跨机构、跨企业的资源协调,成了自由市场的盲区。
政策下场引导,市场跟不跟?
内地五年规划有法定约束,执行刚性。而香港规划主要靠立法会监督和年度施政报告考核,因此,制造业增加值、研发投入强度提到3%等目标能否实现,依旧高度依赖市场反应。
五年规划中的重头戏是北部都会区的开发,片区开发在香港是第一次,第一个项目跑不通,后续招商会很难推进,政府已在用具体动作引导。
一是央企牵头降低“首单风险”。北部都会区首个开发项目洪水桥/厦村片区2026年8月完成评标,总投资约168亿港元,中标财团由四家央企(中国海外发展、招商局置地、华润置地、中国旅游集团)、京东和信和置业组成。
二是为产业筛选机制打了样。项目地价权重只占30%,产业导入、就业贡献、建设进度等非价格因素占70%,筛掉的就是“买地建房卖房”的地产逻辑。
三是海外招商同步推进。政府在海外招商上动作频繁,投资推广署接触到有意进驻的海外企业,涵盖教育、物流、仓储、旅游等行业。
释放出来的信号是:筛掉卖地逻辑,用央企兜底首单风险,用京东这样的产业运营方证明香港可以装高端产业。
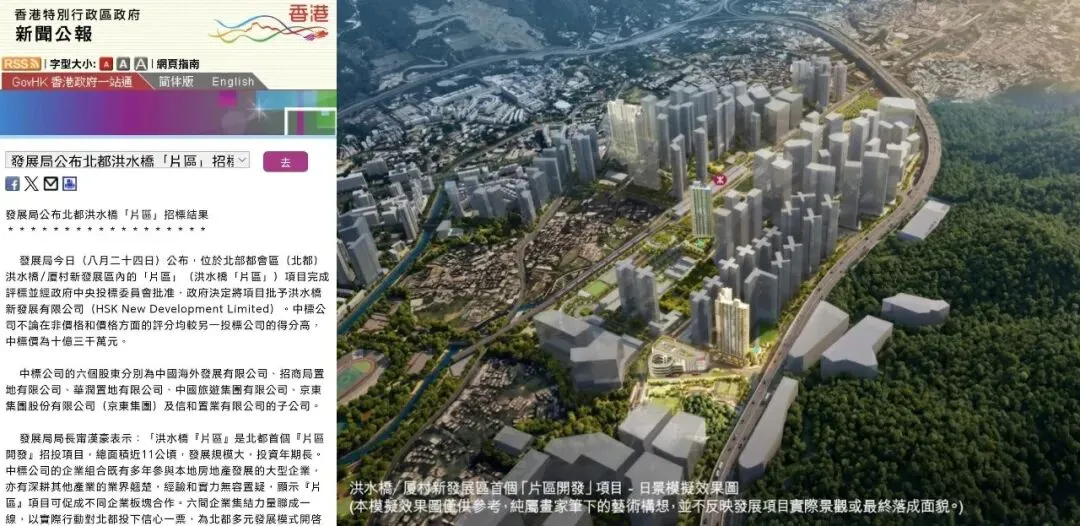
图3:洪水桥/厦村片区项目中标公告及规划图(图片来源:公开资讯)
深港分工,瞄准了同一批企业?
北部都会区产业布局环环相扣:河套做上中游研发、成果转化和中试;新田科技城做原型开发、中试和量产;洪水桥产业园做高增值和智能生产;沙岭数据园区供应算力。
但这些产业深圳都已经在做。北部都会区瞄准的生物医药、人工智能、先进制造、微电子,机器人等产业,恰恰都是深圳的强项。
此外,河套和新田都在做研发、中试,而这些服务,往往跟随着研发、工程化和应用场景走,未必会严格遵照规划去落位。
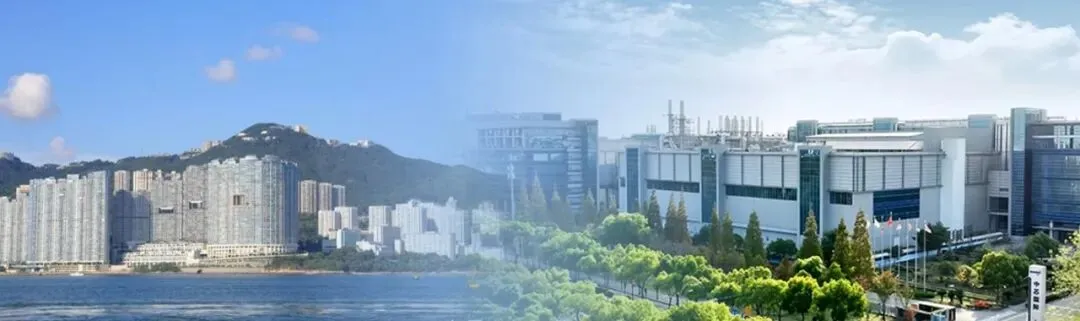
更何况河套深港科技创新合作区,本身就分“一区两园”(香港园、深圳园),2026年深圳园区已累计建成含集成电路、生物医药、量子科技在内的13个专业化科创园区和香港科学园、ASTRI等一批香港科创平台。深港如何分工?谁做研发、谁做中试、谁做量产?如何衔接?产业如何不重叠?
图4:河套深港科技创新合作区深圳园,已落子香港科学园、ASTRI香港应用科技研究院、香港理工大学深圳研究院及不少港资科创企业(图片来源:公开资讯)
5.5%的制造业目标,是要搞制造业回流吗?
这份规划里较为陡峭的一个目标是:制造及新型工业增加值占GDP比重,2030年力争达到5.5%。
有意思的是,香港特区政府在2026年5月调整了“制造及新型工业产业”统计口径,除了新型制造,把科研设计、数据、算力及云端服务、软件开发、测试认证、系统集成等都纳入其中,而这些显然都是高端生产性服务业。
从定位上看,国家“十五五”规划对香港的定位,是高增值供应链服务中心而不是制造业增长极。从现实业务看,大量港资厂商把生产搬到了广东,但检测认证、贸易供应链等生产性服务环节,仍然留在香港。香港工业总会2021年的统计显示,“制造服务业”(宽口径)占本地生产总值约42.2%。
所以,如果把5.5%的目标理解成香港要大力发展制造业,大概率是误读,它指向的是高新产业和高端生产性服务业。正如特首政策组组长黄元山所言:“随着生产工序大规模落地内地,研发设计、供应链管理、品质控制、贸易融资及检测认证等高增值环节进一步集中于香港,形成支撑整条产业链高效运行的生产性服务业。向外赋能企业出海,向内反哺科研、人才、金融。”
宁德时代通过香港上市拓宽海外融资,百度“萝卜快跑”以香港测试数据打造自动驾驶国际通行证,都是这个逻辑下的案例。
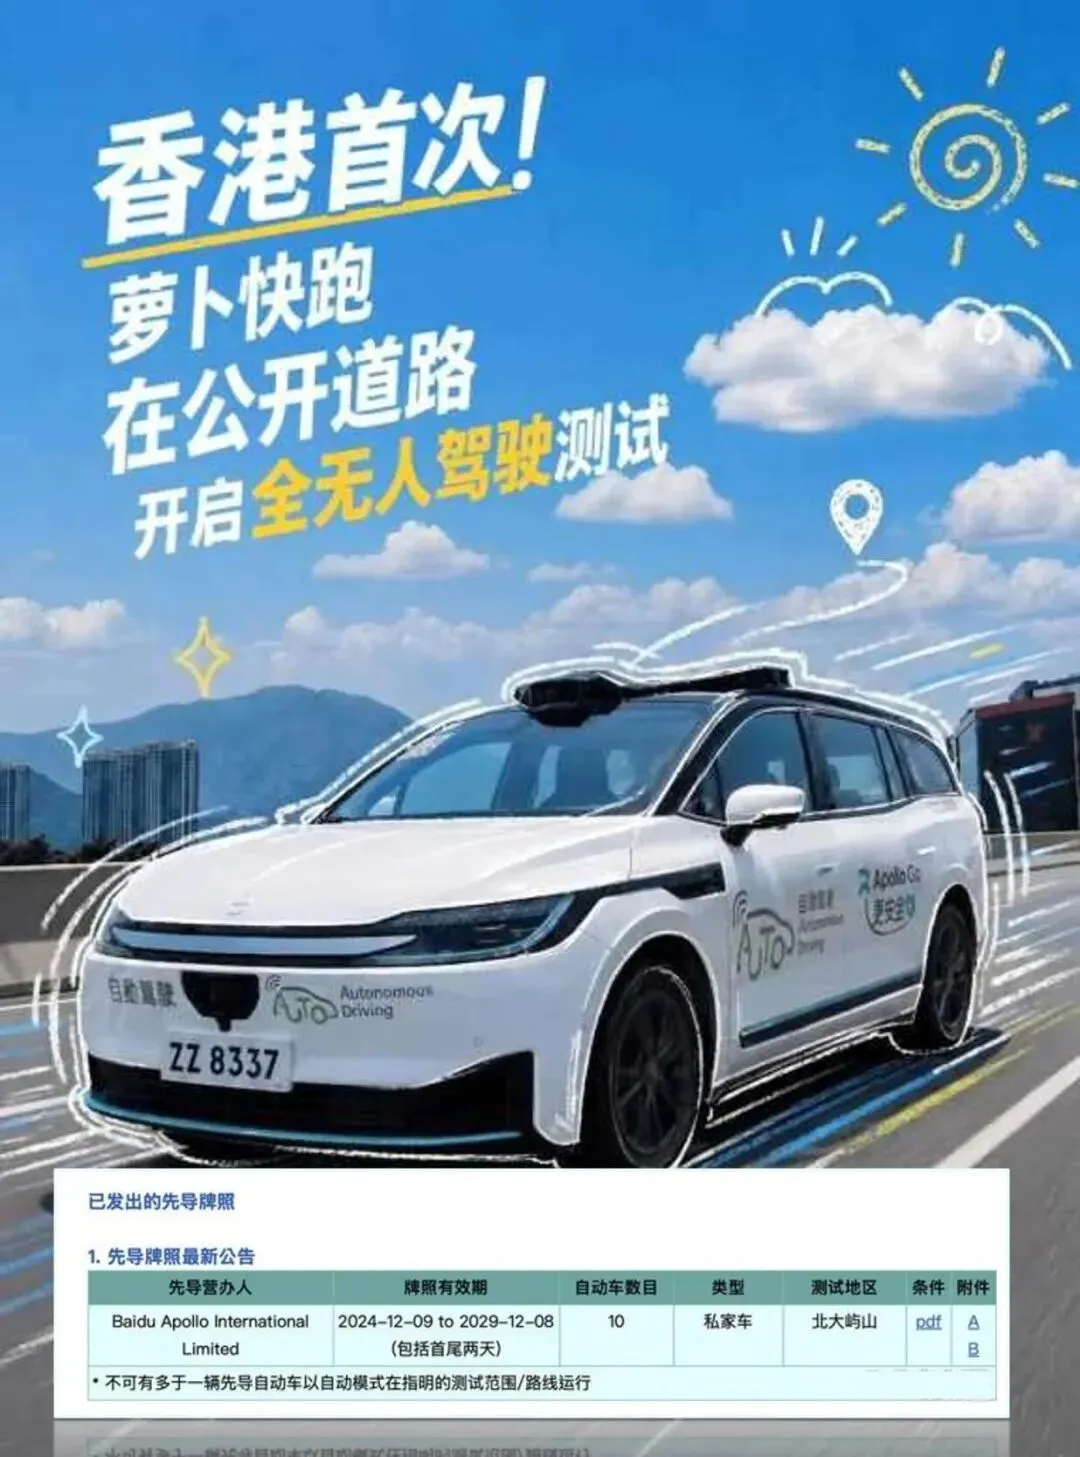
图5:百度“萝卜快跑”助力香港自动驾驶破冰,为全球右舵市场首次,开启自驾国际化征程(图片来源:公开资讯)
但香港生产性服务业的特殊性在于:服务对象多在香港之外。如果香港在研发设计、品质控制、检测认证这些服务上没有不可替代性,就很难成为首选。
以算力和研发检测为例,数码港AI超算中心算力约5000 PFLOPS,而深圳已建和在建智能算力逼近80EFLOPS,上海已突破120 EFLOPS,不在一个量级。又如,香港检测认证的优势,建立在国际互认网络和制度公信力上,不是技术壁垒。毕竟上海有46家外资认证机构,深圳有覆盖165个国家和地区的本土机构,国际认证能力同样具备。
香港如果要服务内地企业,需要回答:企业为什么选择香港,而不是上海、深圳?
如前文所述,全球最繁忙的集装箱枢纽港曾是香港王牌之一。巅峰时期,香港转口贸易货物占到73%。换言之,香港港口吞吐量的主要构成是国际中转及内地货物中转,主要服务对象一是珠三角制造业的出口,经由香港中转到欧美市场;二是东南亚与内地之间的中转货物,在香港完成换装和拼箱。基于出口和中转业务,供应链组织过程中的拼箱、仓储、船期衔接、单证处理,贸易融资和保险行业,构成了香港完整、高效的服务体系。
2004年之后,这张王牌开始褪色。
2005年被新加坡超越,2007年让位上海,2013年跌出全球前三,被深圳挤到第四。2025年创近30年新低,全球排名已跌出前十。同年,广州南沙港完成2261.7万标箱,同比增长10.4%,蝉联大湾区单一港区首位;深圳港以3241万标箱稳居全球第四,量级全面超越香港。
货源的流失有多重原因。
国际中转货源流失是地缘政治驱动的。2025年2月,美国以“对等关税”为名,将香港纳入对华贸易战的打击范围。香港对美出口额当月骤降18.5%。国际供应链加速向新加坡等地转移,香港靠独立关税区地位获得的转口优势,被直接削掉了。
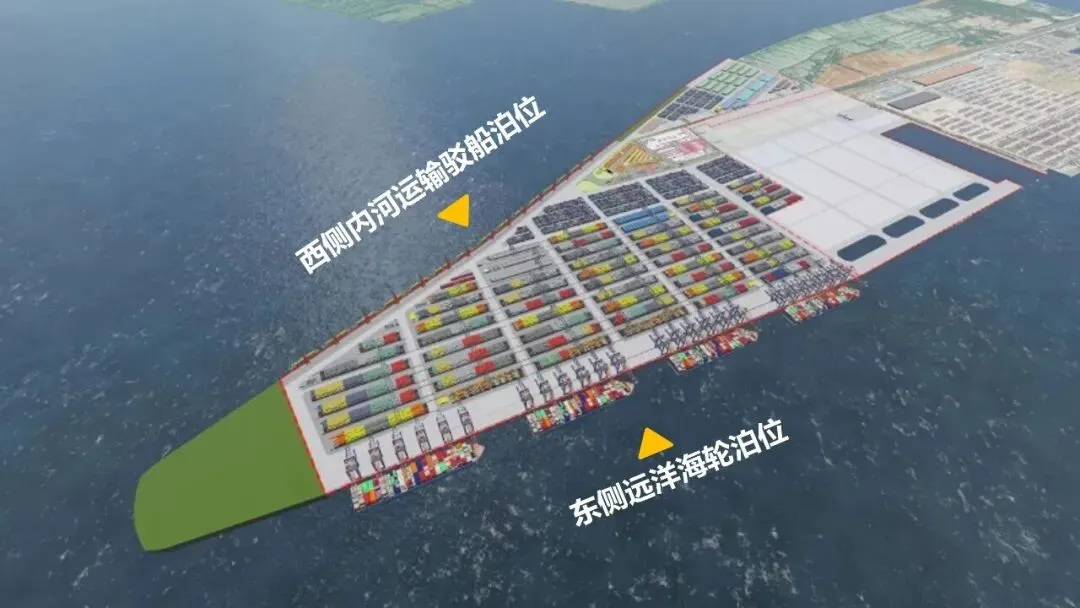
配图6:广州南沙港五期江海联运无缝衔接,将进一步吸纳内河运输及近洋中转货量,香港、深圳港、钦州港,谁的压力会更大?(图片来源:广州港集团)
而东南亚与内地的中转货源流失,则是政策驱动下,正在向海南洋浦分流。海南全岛封关后,零关税商品税目从1900个扩大到6600个,“加工增值超过30%免关税销往内地”的政策使得东南亚的原材料和中间品在洋浦初加工后直接进入内地市场,对香港中转贸易业务形成直接压力。
总之,尽管香港仍具备自由港、效率高等优势,但存量市场已经被压缩到中转业务,而中转业务还受到诸多分流,导致部分香港的供应链业务随货流迁徙。越南等周边经济体近年来推出特惠税制,招揽企业转移阵地,加剧香港采购中心等供应链机构的规模与数量收缩。
国家“十五五”规划提出支持香港构建高增值供应链服务中心,是因为香港的供应链组织能力依旧是“顶流”。香港“十五五”规划里,将区域联动作为进一步落实构建高增值供应链服务中心的主要方向,将过去围绕国际中转和珠三角转口贸易的供应链组织能力,转向服务内地企业出海和区域港口网络。
与南沙,是香港的门户服务“北上”。南沙港已经是事实上珠三角乃至西南腹地直接出口的国际门户港,与其内卷,不如以香港国际化的航运服务去对接南沙的增长,推动两地港口错位发展的同时,让香港国际供应链服务获得需求新增量。
与深圳,是将既有的组合港协同模式制度化。毕竟深港一体,两地早就不是“抢货”而是“互相喂”的关系:海铁联运使得盐田港腹地深入西部,货物经盐田或北部湾,再以驳船或江海直达的方式转运至葵青,葵青聚焦亚洲和南美航线,盐田深耕欧美远洋干线,双港错位已经跑了三十多年。组合港能撑住香港的航线密度,避免因货量下降导致船公司减少挂靠,为船舶注册、保险仲裁等高增值服务留住需求。
与洋浦,合作分量最重,提到了“双枢纽”格局。便利货物可在香港及洋浦间灵活选港,两地的东南亚航线互相替补,形成双枢纽格局。南沙和深圳用的是“门户服务”“错位发展”,只有洋浦是并列的、可互换的关系。意味着香港作为国际航运枢纽,承认另一个枢纽的存在,并与之并列。
为什么是洋浦?
封关近一年,洋浦已经不是小港了,注册国际航行船舶总吨位稳居全国第二。洋浦的船籍港政策正在分流原本属于香港的船舶注册业务。洋浦的定位是“双向双枢纽港”,国内南北航线的南枢纽港,加上东南亚至北美东行的东西航线东枢纽港,68条航线覆盖东盟所有核心港。
当然,仅凭这些还不足以让香港“十五五”列为“双枢纽”,最关键的原因是,虽然香港在船舶注册、海事金融、海事仲裁上的优势,洋浦短期内不具备,但货量和加工业务的分流会逐步削弱香港服务业的需求。
三种合作对应三种不同的现实:南沙是正在快速增强的门户港,香港用服务输出对接;深圳是长期的分工伙伴,香港把既有协同制度化;洋浦是政策驱动的新枢纽,香港首次以并列姿态对接。
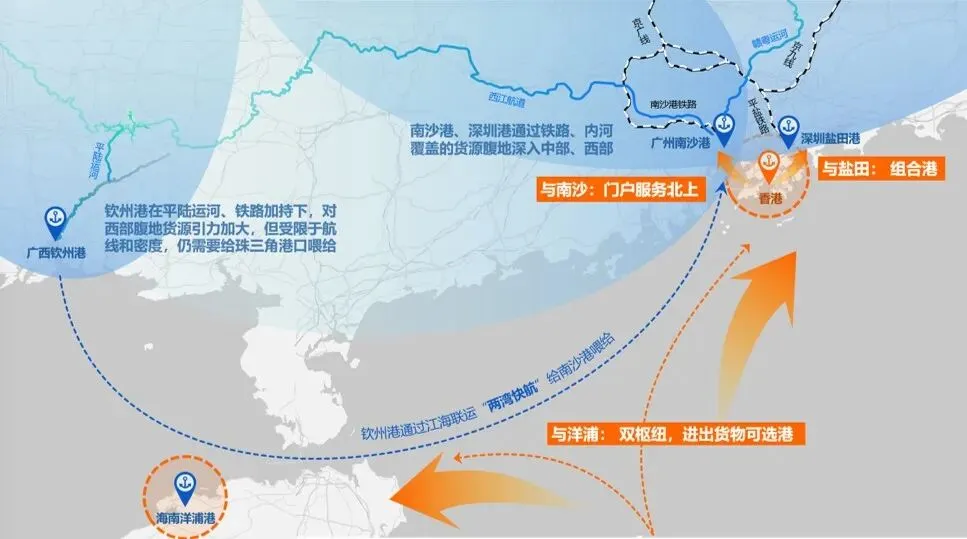
图:香港“十五五”港航贸服务区域联动示意图
规划方向能否变为香港的增值供应链业务,最终决定权还是在市场手里:南沙和洋浦的服务需求是否愿意转向香港?香港的航运服务能力在区域竞争中还有多少不可替代性?
规划无法改变市场的决定,但正力求把香港的服务能力重新接上新的需求、新的场景。
香港的第一份五年规划之所以特殊,是因为它要在补齐市场短板和不破坏市场优势之间找平衡。不管是北部都会区的产业、制造业增加值比重的提升,还是与区域港口的合纵连横,真正的重点和真正的不确定性都是:市场认不认。
变的是工具,香港第一次拿起规划的工具,去补市场补不了的方向。不变的是市场配置资源的决定性作用。
而在这五年里,你觉得哪个领域会最先见分晓?欢迎在评论区聊聊。
【下载信息】
如需获取本方案文件,请在本公众号输入关键字“ 香港特别行政区经济和社会发展第一个五年规划(2026—2030年) ”可获得相关文件“ 香港特别行政区经济和社会发展第一个五年规划(2026—2030年)[简体版].pdf ”的下载方法。如需官方原始 PDF,可直接访问 www.HK5YPlan.gov.hk 下载。
【数字中国文件合集】
如需获取本合集文件,请在本公众号输入关键字“ 数字中国文件合集 ”可获得以下列表文件下载方法,还在持续更新中...
【文件列表】
2026年10月9日 《山东省数字强省建设“十五五”规划》.docx
2026年9月27日 《“十五五”时期数智北京发展规划》.pdf
香港特别行政区经济和社会发展第一个五年规划(2026—2030年).pdf
2026年7月28日 《上海市“数字上海”建设“十五五”规划》.pdf
2026年7月24日 数字淮安建设“十五五”规划(征求意见稿).pdf
2026年07月16日 “十五五”数字无锡发展规划(征求意见稿).pdf
2026年6月10日《“十五五”数智宿城建设发展规划》(征求意见)》.docx
2026年04月24日《数字静安“十五五”专项规划》.pdf
2026年07月02日《“数字黄浦”建设“十五五”规划》.pdf
2026年5月15日 《“十五五”数字浙江建设规划》.pdf
2026年6月26日 《“十五五”数字福建规划》 福建省人民政府.docx
2026年6月22日 《数字佛山建设“十五五”规划(公开征求意见稿)》 佛山市政务服务和数据管理局.pdf
2026年6月17日 《数字吉林建设“十五五”规划(征求意见稿)》吉林政数局.pdf
2026年6月5日 《广安市“十五五”数字广安建设规划(公众征求意见稿)》四川省广安市数据局 .pdf
2026年6月21日《数字闵行建设“十五五”规划》(征求意见稿).pdf
2026年5月20日《数字广西发展“十五五”规划(征求意见稿)》.docx
2026年05月14日《徐汇区“数智徐汇”建设“十五五”规划(征求意见稿)》.docx
2026年5月14日《重庆市“十五五”数字重庆建设规划(2026—2030年)(征求意见稿)》.docx
2026年5月10日 《数字广州建设“十五五”规划(公开征求意见稿)》广州市政数局.pdf
2026年5月10日 《数字广州建设“十五五”规划(公开征求意见稿)》广州市政数局编制说明.pdf
2026年4月30日《数字广东建设“十五五”规划》(公开征求意见稿).pdf
2026年4月29日 《数字阿克苏“十五五”规划(征求意见稿)》 阿克苏地区数字化发展局.docx
2026年4月23日《“数字浦东”建设“十五五”规划》(征求意见稿).docx
2026年4月21日 《厦门市“十五五”数字厦门专项规划(征求意见稿)》 厦门市数据管理局.docx
2026年03月13日《中华人民共和国国民经济和社会发展第十五个五年规划纲要》数字中国篇.docx
2026年03月13日《中华人民共和国国民经济和社会发展第十五个五年规划纲要》数字中国篇图解.webp
2026年1月9日 《浙江省“十五五”数字经济和数字基础设施规划(公开征求意见稿)》浙江省经济和信息化厅.pdf
2025年09月《青浦区“数字青浦”建设“十五五”规划(征求意见稿)》.pdf
数字中国发展报告(2025 年)国家数据局.pdf
2025年5月 数字中国发展报告(2024年).pdf
数字中国发展报告(2023年).pdf
中国网信网 一图读懂《数字中国建设整体布局规划》.jpg
...