ARTICLE · 1242758
银行APP里的"活期理财"和余额宝,到底差在哪?——现金管理类理财,一次测明白
先还原一个场景。
你在银行APP里存完钱,顺手划拉到理财页面,看到一个产品:
"活期理财,七日年化1.15%,随存随取,1元起购。"
再打开余额宝一看:七日年化0.9%左右。
差着0.2个点,还都能随时取。你心里嘀咕:这俩到底是不是一个东西?能不能把零钱都搬过去?
后台问这个的读者不少,今天一篇,把它测明白。
一、先认识:它就是银行版的"余额宝"
这类产品有个正式名字,叫现金管理类理财。
名字听着专业,说白了就是:银行系的"宝宝类"产品。
它的底层玩法和货币基金几乎一样——凑大家伙儿的零钱,去买存款、同业存单、短期国债这些又短又稳的东西。
2021年监管出了专门的《现金管理类理财产品新规》,2022年底过渡期结束,从那以后,现金管理类理财基本就是照着货币基金的作业抄的:投资范围、久期限制、估值方法,全都对齐了。
所以它们的共同点很硬:
都是R1低风险 都不保本、不受存款保险保护 净值波动都极小(摊余成本法估值) 普通赎回都是T+1到账
那差别在哪?往下看。
二、六个维度横评:像,但不完全像
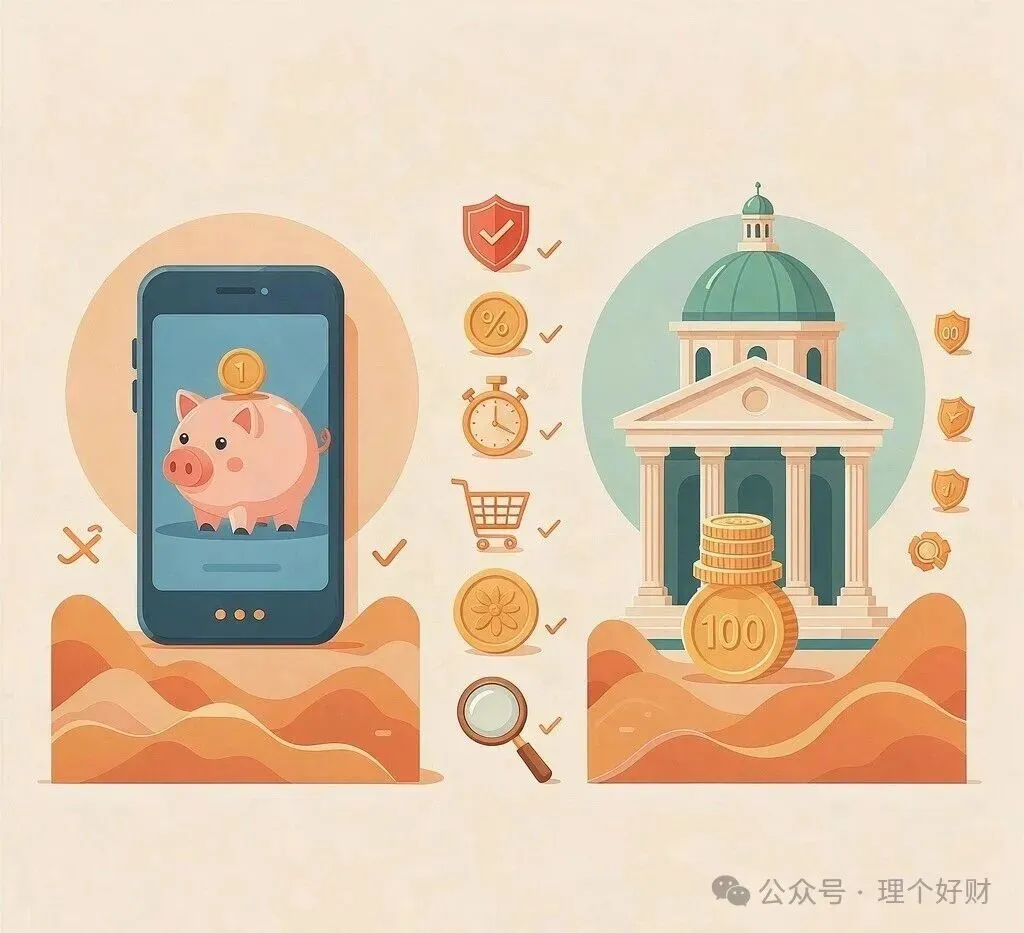
说几个重点。
收益:确实略高一点,但没高一截。
上周(10月12日-18日)全市场现金管理类理财平均七日年化1.10%,货币基金1.00%——差0.1个点。1万块放一年,差个10块钱。
而且注意:这已经是全市场平均,不是每只都高。有些货基比某些现金理财还高,得一只一只比。
快赎:别想多,两边都只有每天1万。
监管规定的,单只产品单日快速赎回上限1万元,超出部分T+1到账。所以"大额急用钱秒到账"这个幻想,两边都实现不了。
支付:这是货基最大的护城河。
余额宝、零钱通能直接扫码付款,钱放着就有收益;现金理财一般要"赎回→到账→再花",多了两步,对每天要花的零钱来说,麻烦。
三、现在的收益是什么水位?一个扎心的事实
说个最新的数据。
截至2026年6月末,现金管理类理财存续规模6.35万亿元,还是银行理财里最大的一类。
但收益确实不体面了:全市场3000多只有数据的现金理财里,近三成七日年化已经跌破1%。
好消息是,破1不等于亏损——八成以上的破1产品收益率还在0.8%以上,本金的波动几乎可以忽略。
坏消息是,这不是短期波动。利率往下走,这类"活钱"产品的收益中枢只会跟着往下移。
所以对它的定位要说清楚:它解决的是"零钱放哪不耽误用",不是"钱放哪能多赚"。
四、怎么挑?四个检查点
如果你决定把一部分活钱从货基挪到现金理财,按这四步过一遍:
① 先比七日年化,而且看走势不看孤点。
上一期刚讲过(第106篇),七日年化容易在季末被冲高美化。连续看一两周的线,选平稳的,别选突然窜高的。
② 问清到账规则。
快速赎回是不是7×24小时?限额多少?普通赎回几点前算当天?不同银行规则差别很大,买之前在产品页"交易规则"里看一眼。
③ 看有没有募集期。
部分产品买了之后要等1-2天起息,募集期里钱是"空转"的,不算收益。活钱产品出现募集期,直接pass。
④ 看费率。
同样的底层资产,管理费收0.15%和收0.3%,一年下来差0.15个点——在1.1%的收益基础上,这就是差出13%了。费率低者优先。
五、这事的3个坑
坑一:把它当存款。
它是理财,不是存款。不保本,不受存款保险50万保护。
虽然历史上几乎没有亏过本金的案例(摊余成本法加持),但"几乎没亏过"和"保证不亏"是两码事。真遇到极端行情,它理论上会破净——2022年11月债市大调整时,连货基都出现过单日微小回撤。
坑二:指望快救急。
单日快赎1万是铁律。你要是哪天急用5万,当天最多秒到1万,剩下4万要等T+1。
所以家庭备用金的正确姿势是:零钱放货基(能直接花),几万块的应急钱放现金理财或短债(T+1能到),别把所有活钱堆在一个产品里。
坑三:只看名字里的"现金"俩字。
有些产品名字叫"天天盈""活钱管家",听着像现金管理类,实际是短债理财甚至固收+,风险等级可能是R2,净值会波动。
买之前认准产品页面上的"现金管理类"四个字和风险等级R1,别被名字带偏。
真心话三句
第一句:现金管理类理财就是银行版的余额宝,收益平均高0.1个点,但少了支付便利——零钱留货基,备用金给现金理财,各干各的活。
第二句:收益1.1%的时代,别为0.2个点折腾,但费率、到账规则、募集期这三样,每次都值得花两分钟看清。
第三句:活钱管理拼的不是收益,是"要用的时候一定在"。分散放、留额度、看清规则,比多赚那10块钱重要得多。
下一篇预告
活钱聊完了,说个更吓人的。
有读者留言:在银行网点,客户经理私下推荐了一个"内部高息产品",年化5%,收据都没给。
如果这事儿发生在银行里,还能有假?
下一期避坑日记:理财"飞单"——银行员工私售的假产品,讲清楚怎么一眼识别,出了事谁负责。
我是柴百万,咱们下期见。
关注理个好财
用人话搞懂理财