ARTICLE · 1286607
2026上半年AI+教育洞察:Agent崛起、商业化兑现与“师-生-机”三元重构
2026年上半年,随着《“人工智能+教育”行动计划》的出台,AI+教育正式从“起步期”向“快速发展期”跃迁。从通用大模型到垂直教育模型,从单点工具到AI Agent,AI正加速成为教育的基础设施。
月狐数据最新发布《2026 上半年 AI + 教育发展洞察报告》,从全景现状、市场热点、未来趋势,完整拆解当下 AI 教育行业。
行业全景:AI 正式成为教育基础设施
2026年上半年《"人工智能+教育"行动计划》出台,政策顶层设计趋于完善,技术路径从通用大模型调用向垂直教育模型与智能体应用深化,校内场景加速基建化渗透,校外赛道呈现"硬件分化、服务起量"的格局,商业化验证进入深水区。
1. 顶层设计持续出台,AI+教育进入制度化、规模化落地期
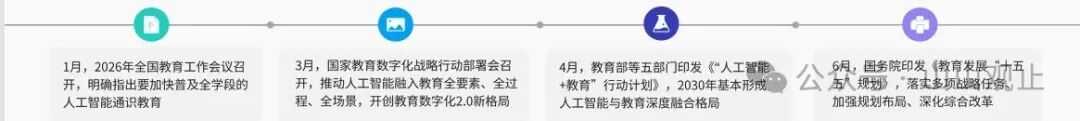
上半年相关政策密集出台,呈现力度加强、传导清晰、财政配套、试点深化四大特征,驱动教育体系沿教学效率工具化、培养模式个性化、教育形态智能化三层次递进,AI正从辅助工具向构建智能时代教育体系的基础支撑演进。
2. 技术迭代的累积效应释放,驱动教育全链条价值重构
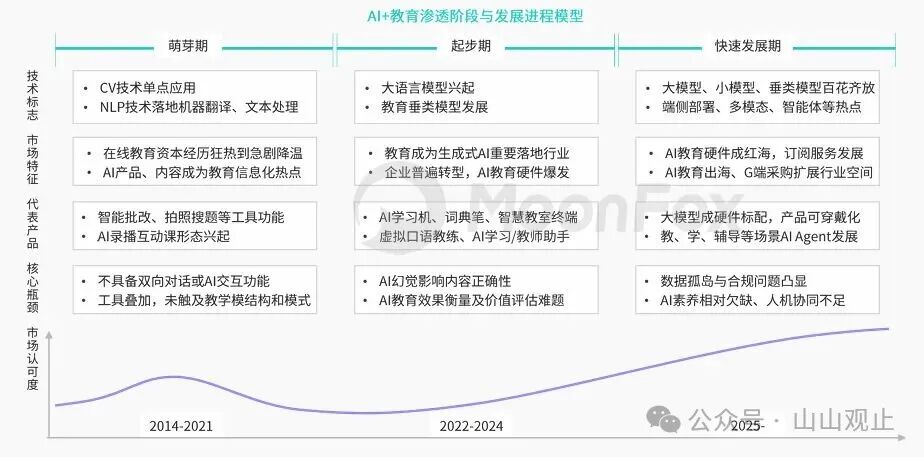
AI模型在推理能力、上下文记忆、多模态融合等维度持续迭代。通用大模型适配备课、组卷等日常需求;教育垂类大模型精准切入学情分析与学术研究;轻量化模型则推动课堂实时互动与端侧部署。更关键的是,AI Agent(智能体) 的崛起,凭借“感知-规划-执行-反思”的闭环能力,正在替代传统的静态知识图谱,推动教育向智适应阶段代际跃迁。
3. AI教育产品和解决方案日趋丰富,C端及B/G端协同演进
C 端:教育硬件红海承压,AI 学习机出货下滑;AI 智能体 + 专业教研内容成为新护城河。硬件从单纯卖设备,走向硬件入口 + 订阅服务的模式。
B/G 端:本地私有化部署成为标配;教师助手升级为全流程 AI 智能体,智慧校园、教育治理平台需求旺盛,付费确定性高于 C 端。
4. AI+教育赛道成熟度分化,受数据质量、商业化等因素影响
高成熟赛道:K12 校外辅导、语言学习,教学内容标准化程度高、C端付费意愿经过长期验证、用户数据闭环完整; 高潜力赛道:K12 校内教育,政策出台为中期AI能力进校、提高渗透率带来确定性支撑,预计2026-2028年对应市场规模增量将快速增长;
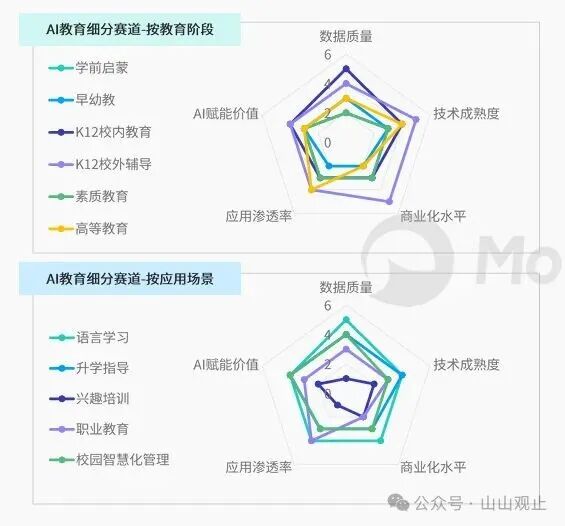
行业共性痛点:当前行业主流商业模式仍以工具型订阅为主,用户对AI工具的付费意愿与价值感知存在差距,这也是AI+教育在多领域商业化水平偏低的重要原因;AI+教育在部分领域的应用整体仍处于“用户规模先行、收入转化滞后的状态。未来,技术领先性仍是基础门槛,但商业化设计、渠道覆盖与合规能力将成为决定企业竞争位势的关键变量。
2026上半年市场热点
2026年,AI+教育进入商业化兑现的关键期,市场呈现出四大显著特征:
1. AI Agent崛起,开启智适应教育
智能体热潮下,企业矩阵化布局加速。
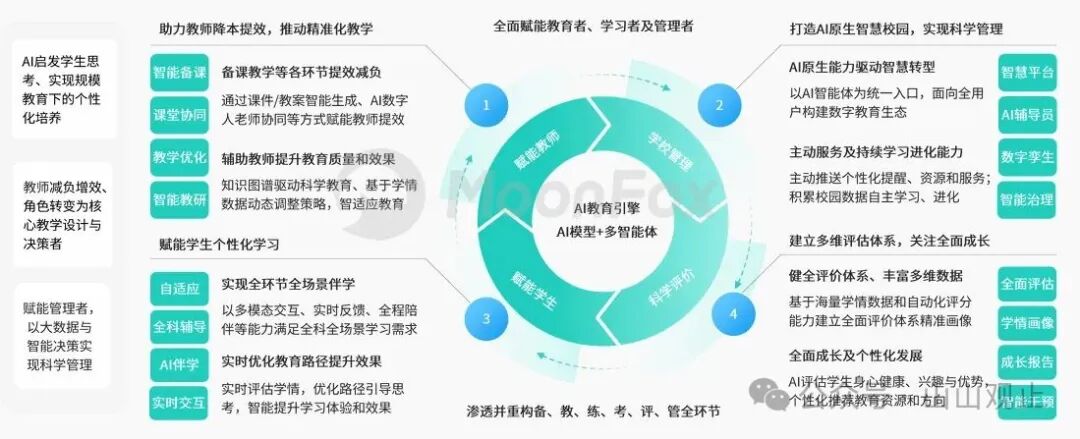
对学生:实现规模化教育下的个性化培养 对教师:解放重复性劳动,走向人机协同教学 对管理:教育治理从经验决策转向循证数据决策
好未来发布教师智能体助手九章龙RineClaw及原生伴学Agent;新东方上线“AI志愿通”多Agent决策架构;各大高校也纷纷打造“浙大先生”“交晓智”等校园智能体平台,全面赋能教学、科研与管理。
2. 商业化跑通,行业结构性复苏
经过市场验证,AI驱动的教育产品已形成免费增值、订阅、直销等多元变现模式。
好未来智能硬件进入规模化收获期,每周活跃学习设备超200万台; 一起教育全面转型K12智能教育平台,2026年Q1营收同比增长359%; 高途推进“All with AI”战略,逐步改善盈利。
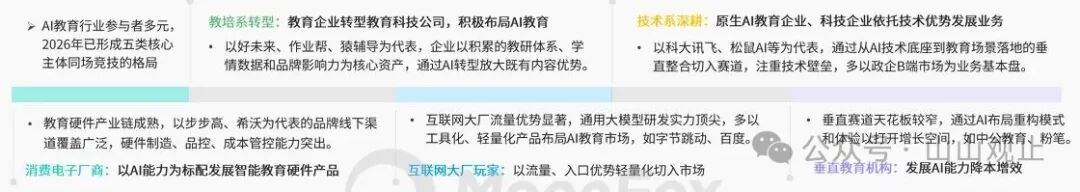
3. 玩家多元化,竞争升维
跨界玩家持续涌入,形成教培系、技术系、消费电子、互联网大厂、垂直机构五类主体同场竞技的格局。竞争维度从单纯的“技术实力”升级为教研内容专业化、学情画像精准化、智能体布局生态化的三大层次比拼。例如,钉钉发布悟空教育方案深耕B端,联想则通过“硬件+作业帮内容”实现跨界协同。
4. 出海2.0时代,输出生态与标准
中国AI教育出海已从单一产品输出迈入“全球化2.0”阶段。
1.0 阶段:标准化工具 APP、硬件单品输出; 2.0 阶段:不再只卖产品,输出 AI 能力、教学方法论、整套教育生态,甚至参与海外教育标准共建。
科大讯飞通过国家级合作实现区域级能力整体输出,智慧黑板销量同比增长超80%;网易有道则以多语言AI能力为核心,参与共建AI教育国际化生态与标准制定。
未来两大核心行业趋势
趋势一:全球AI教育从局部探索迈入系统性重构阶段
2026年全球AI教育市场规模预计达95.8亿美元,未来十年CAGR有望超30%。全球市场将呈现集中度提升(CR5超50%)、亚太地区快速增长、中美双极格局三大趋势。中国企业出海加速,将决定未来双极格局的平衡走向。同时面临技术垄断壁垒、合规成本与政策不确定性、长期效果证据缺口三大挑战。
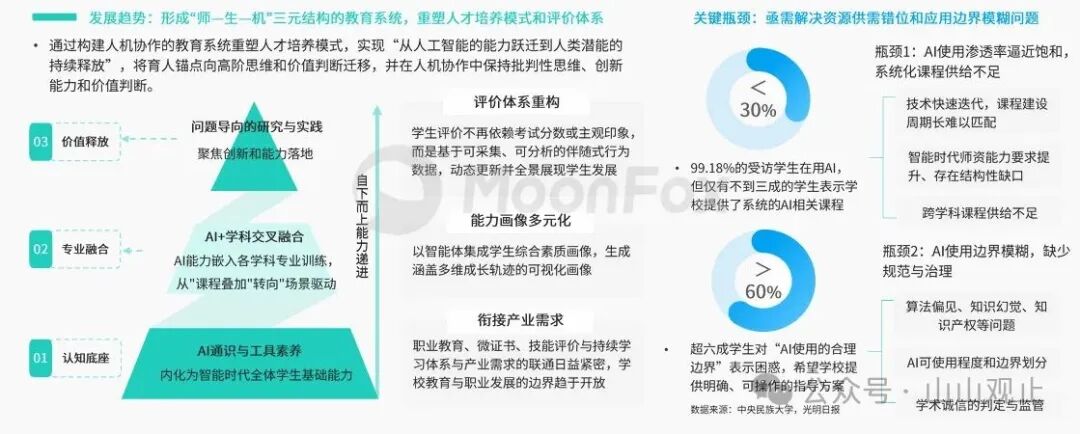
趋势二:“师—生—机”三元结构的人机共育模式加速建成
AI技术正推动教育从“师—生”二元结构向“师—生—机”三元结构演进,人机共育成为智能时代教育变革核心趋势。未来,人才培养将形成三层能力递进,评价体系转向基于伴随式行为数据的动态全景评估,并有效衔接产业需求。
2026年的AI+教育,已不再是简单的“工具叠加”,而是深度的“原生融合”。从政策顶层设计到技术代际跃迁,从商业化验证到全球化出海,AI正在重塑教育的每一个环节。对于行业参与者而言,技术领先只是基础门槛,教研能力、数据闭环与生态构建,才是决胜未来的关键。
数据来源: 月狐数据(MoonFox)《2026上半年AI+教育发展洞察报告》