ARTICLE · 1305503
主体文档与本地文档的巅峰对决(第四十九季)
一、豪言壮语
同期资料这玩意儿,你叔看的是你凭啥证明自己没吃关联方的豆腐?
很多企业交上去的却是“我编了个故事,你信不信”。
结果呢?
主体文档写成集团宣传册,本地文档写成年度先进个人总结........
主体变成公关手,本地化身宣传稿。
利润隐入爪哇国,先进个人耀庙堂。
豪言壮语两大本,字字句句闪金光。
二、人性幽暗
1、主体文档
好大喜功,报喜不报忧;云山雾罩,说了等于没说。
主体文档是集团层面的全球画像,按理说该交代组织架构、业务描述、无形资产、融资安排、财务税务状况,把整个跨国集团的钱是怎么在全球倒腾的、利润凭什么落在某个低税率角落的说清楚。
但人性在这里展现得极其稳定:能说集团战略布局的,绝不说税负最低的那个子公司拿走了大半利润;能画组织架构图的,绝不画决策权和利润归属严重不匹配的那条暗线。
最终交付的主体文档,读起来像公关宣传:宏大、正确、滴水不漏,唯独漏掉了利润为什么没留在产生价值的地方。
2、本地文档
管中窥豹,只见树木不见森林;掩耳盗铃,自说自话自欺欺人。
本地文档才是叔叔真正拿来对账的那一份。它要求企业老老实实交代:你在这个价值链里到底干了什么活、用了什么资产、担了什么风险,关联交易怎么定价,可比公司怎么选的,功能风险分析凭什么这么说。
很多在“功能风险”一栏把自己写成承担研发、定价、市场开拓、信用风险的全能王,仿佛地球离开可就要爆炸;翻开账本一看,采购价格境外母公司定,汇率风险锁汇协议锁死了,运输保险对方买,连货丢了都是别人担责。
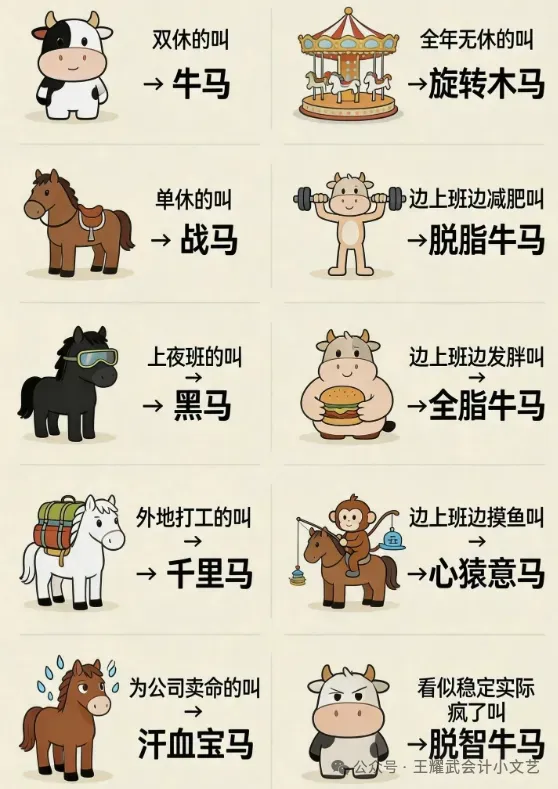
在文档里把自己吹成高价值实体,在现实里是个苦逼搬砖🐂🐎,活妥妥把主动证明清白的机会,玩成了主动递交的呈堂证供。
三、小胖毒汤
主体文档教你别装,本地文档教你别编。
装和编在别处可能混得过去,但在同期资料世界,每一句自我美化后面都跟着一头法条,每一头法条后面都站着一位喜提过豪华套餐的前辈。
人心本真,最忌伪饰。
所谓装,是刻意垫高自己,以虚相掩浅薄,用姿态博侧目。人一旦习惯端着人设,言行便处处割裂,内里惶然不安,外面步步设防,看似体面,实则活成自己的囚徒。
言语更不可编造,谎话如抽丝,一句虚言,便要千句去圆。虚话伤人,亦自困。欺人之时,悄悄耗损自身信义;久而成习,连自己都会分不清何为真实。
世间交往,贵在赤诚。不必拔高,不必粉饰,有几分见识便说几分话,有几分实力便做几分人。
真,或许不耀眼,却安稳厚重。
不装,则身心坦荡;
不编,则底气长存。
四、开始对决
1、翻车现场
本地文档写成求职简历,叔叔一查全是虚构经历。
L公司,跨境贸易企业,2024年关联进口1.5亿元。本地文档里把自己描述成“承担采购定价、汇率波动、货物运输全环节风险”的贸易主体,听起来简直是集团亚太区的脊梁骨。
叔叔一核:采购价境外关联方定,汇率有锁汇协议,运输保险对方买、损失对方担。
在文档里扛下了全世界的风险,在现实里连货丢了都不用你管。
小胖提示:功能风险描述就高不就低是本地文档最常见的翻车现场。
2、加黑加粗
本地文档不只要写自己,还要解释集团为什么把钱放在别人兜里。
淄博某造纸上市公司,母公司适用25%税率,子公司是高新技术企业,适用15%。母子公司关联销售定价毛利率只有1.5%,利润大头留在低税率子公司。
叔叔从关联申报和功能风险分析切入,发现母公司盈利能力远低于行业可比公司,子公司却显著高于同行。
本地文档里如果只把自己写成“正常销售”,却对关联定价的倾斜只字不提,等于把“我在转移利润”五个字写在脸上,只是没加黑加粗,最终补缴企业所得税696万。
小胖提示:本地文档里最危险的一句话不是“我们有关联交易”,而是“关联交易定价合理”。你说合理没用,你得让文档里的功能、风险、资产、利润完美闭环。
2015年3月,衢州税务叔叔开展对外支付大额费用反避税专项核查工作时,发现M纸业公司向境外F集团公司支付费用的金额巨大。2004年~2014年10年间,该企业对外支付技术服务费5,800万元、商标使用费907万,既收技术服务费、又收商标使用费,搞的跟提供了特殊服务似的。
M纸业公司2004年~2014年间,向境外支付的部分技术服务费与年净销售额存在一定的比例关系,均为4%左右。而2011年~2014年期间,企业对外支付的商标使用费也与年净销售额存在一定比例关系,为1.5%左右。
最终叔叔确认,企业支付的部分技术服务费、全部商标使用费,不符合独立交易原则。“除境外销售使用该商标的产品,可向F公司支付销售收入占比1%的商标使用费外,其余不能支付商标使用费,并对已作税前扣除的商标使用费进行纳税调整。
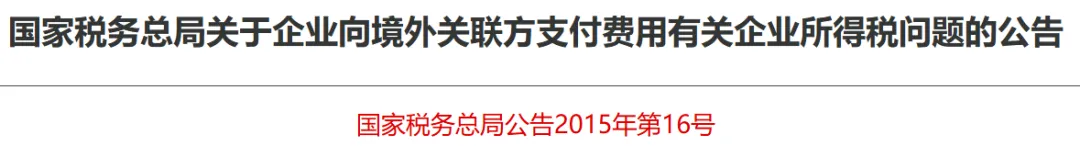
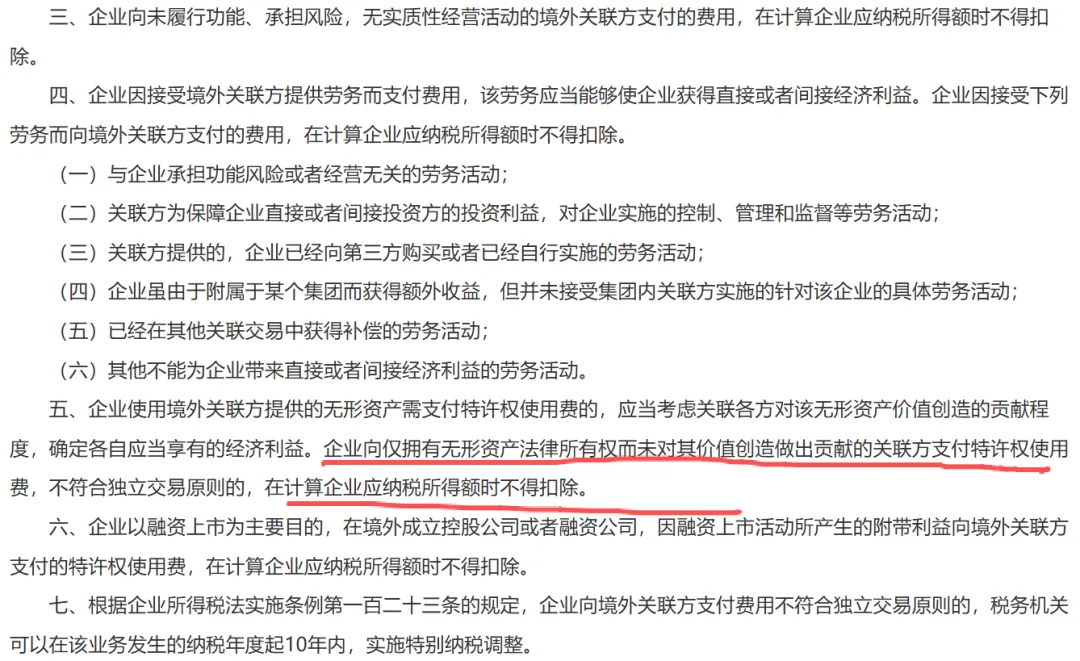
小胖提示:根据《国家税务总局关于企业向境外关联方支付费用有关企业所得税问题的公告国家税务总局公告2015年第16号》第五条规定,企业向仅拥有无形资产法律所有权而未对其搞钱能力作出贡献的关联方支付特许权使用费,不符合独立交易原则,在计算企业应纳税所得额时不得扣除。
4、严禁苟且
沈阳税务叔叔在对A电子公司经营数据和企业信息进行分析时发现,A公司的境外母公司B国际电子公司是该行业的全球领军企业,A公司90%产品是外销,而且均是外销给境外母公司B,但外销给B公司的产品毛利率很低,只有同类产品内销毛利率的1/3,销售价格明显低于独立企业对外产品交易价格。
同时,在对A公司国际税收业务进行风险分析时还发现,该企业存在对其母公司及其他关联企业违规支付服务费问题,以及B公司利用空壳C公司转让A公司股权,试图利用税收优惠少缴股息税款问题。
针对A公司存在的相关问题,叔叔依法对A公司发出特别纳税调查调整通知书,补征企业预提所得税1250万,企业所得税185万,利息215万。
小胖提示1:企业虽然没有无形资产或无形资产相关资产转让,但受控交易方将生产的产品销售给关联方,需识别受控交易各方所使用的无形资产,并考虑其对交易的影响。
根据《〈特别纳税调整实施办法(试行)〉的通知》(国税发〔2009〕2号)第四十条规定:“企业与关联方之间收取价款与支付价款的交易相互抵消的,税务机关在可比性分析和纳税调整时,原则上应还原交易,这部分应缴纳预提税。

小胖提示2:除了特定情形,财税世界是严禁自由恋爱、苟且冲抵的,自由恋爱不但会扭曲业务实质,还会侵蚀税基。
5、小胖赠文
(3)转让定价