ARTICLE · 1306487
一年涨 11 倍的 AI 公司,账上压着 6 万亿的承诺:招股书里的四个数字
一年涨 11 倍的 AI 公司,账上压着 6 万亿的承诺:招股书里的四个数字
11 月 2 日,Anthropic 提交了修订版招股书(S-1/A),计划在 11 月 16 日当周上市。
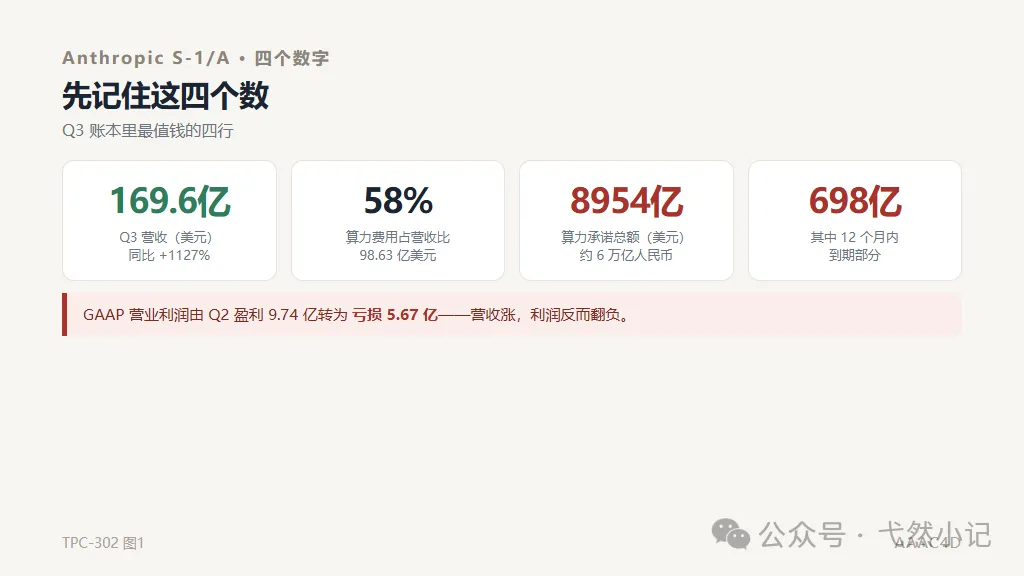
Q3 营收 169.56 亿美元,同比涨了 1127%。
听起来像是教科书级别的增长故事。但同一份文件里,还藏着另一组数字:营业利润从盈利 9.74 亿美元,一个季度就翻成亏损 5.67 亿;签下的算力承诺总额约 8954 亿美元,其中 698 亿美元一年内就要兑现。
而它接下来要做的事,比任何一家科技公司上市都更像一次「表态」:它要用资本市场给整个 AI 行业的商业模式打个分。
这家公司做的是 Claude,就是那款在很多程序员和写作者电脑里常驻的 AI 助手。过去它一直靠私募融资养着,普通投资者摸不到;上市之后,第一次人人都能用自己的钱包,给它代表的这套路线投票。
AI 商业化到底跑通了吗?这份招股书,其实是到目前为止最好的答案。
一家一年涨 11 倍的公司,账上却压着约等于 6 万亿人民币的承诺;增长猛到刷新历史,利润却在一个季度里由盈转亏。这两个画面同时出现在同一份文件里,才是 AI 行业此刻最真实的模样。
今天不聊玄学,就用四个数字,把它讲成人话。每个数字都配了大白话解释,看完你就知道:AI 商业化这盘棋,下到哪一步了。
数字一:营收 169.56 亿美元,增长 1127%
先说好消息。
Q3 营收 169.56 亿美元,同比翻了 11 倍多。什么概念?一家公司一年前每赚 1 块钱,现在同样的时间要赚 12 块。
这个增速放在整个美股历史上都很少见。当年英伟达吃到 AI 红利最猛的时候,也没有这么夸张的百分比。要知道,基数越大,翻倍越难——能在几百亿美元量级上再涨 11 倍,和早期从零涨到一亿,完全是两回事。
它说明一件事:真有人真金白银地在给 AI 付钱,而且越付越多。AI 不是 PPT 上的故事,是收入表上的真数字。
对普通读者来说,这是判断「AI 是不是泡沫」的第一块试金石。泡沫的定义是有人捧场但没人买单,而这份报表恰恰相反:买单的人在持续增加。
但收入快,不代表赚钱。
数字二:利润由盈转亏,钱都烧在哪了
Q2,Anthropic 的 GAAP 营业利润是盈利 9.74 亿美元。到了 Q3,变成亏损 5.67 亿美元。
一个季度,摆动了 15 亿美元。
为什么?看成本就明白了:Q3 算力费用 98.63 亿美元,同比涨 382%,占了营收的 58%。
翻译一下:每收进 100 块钱,58 块先交给了 GPU 和数据中心。这还没扣研发、人员和销售费用,所以市场扩张一起量,账面立刻由盈转亏。
AI 公司这门生意,本质是用巨额算力换收入。模型每答一次题、每写一段代码,背后都是真金白银的电费和显卡折旧。用户越多,算力越贵;规模越大,烧得越快。
更麻烦的是,这不是它自己能随意控制的成本。模型要变聪明,就得买更贵的芯片、建更大的数据中心;竞争对手在冲,它就不敢停。增长跑赢了,利润还在排队。
所以「AI 商业化」现在的状态是:收入端跑通了,利润端还没有。这也是所有 AI 公司共同的考题,Anthropic 只是第一个把它公开摊在桌上的。
数字三:8954 亿美元算力承诺,约等于 6 万亿人民币
这是整份招股书里最吓人的数字,也可能是普通人最需要看懂的一个。
Anthropic 签下的算力采购承诺总额约 8954 亿美元,折算成人民币大约 6 万亿。其中 698 亿美元,未来 12 个月内就要兑现。
什么意思?就是它跟芯片厂、数据中心提前签了一堆长约:未来很多年,我要按这个清单买算力,钱到时候必须付。
给非专业读者一个参照系:这笔承诺总额比很多国家一整年的 GDP 还大。当然,它是分很多年慢慢花出去的,不是一次性欠款,不能直接跟自家的收入划等号。
但风险很直观:收入是按季度一块一块赚回来的,承诺却是提前签死的。合同不会因为市场降温而打折,该花的钱一天都省不了。如果未来 AI 收入增长放缓,这 8954 亿就从「扩张的燃料」变成「头顶的水库」。
这就像你开连锁店,跟房东一口气签了未来十年的租约。生意好,这是低价锁定的黄金铺位;生意差,租约照样雷打不动。签得越早越便宜,赌错了也退不了货。
698 亿的短期部分更值得盯住:它意味着公司未来一年必须有足够强的现金回笼能力。这也是为什么它要赶在现在上市——资本市场的大额弹药,就是用来看住这张承诺清单的。
数字四:NRR 约 900%,老客户每年花的钱翻九倍
这可能是最专业的数字,其实也最好懂。
净收入留存率约 900%。意思是:拿去年同一批客户来说,他们今年花在 Anthropic 身上的钱,是去年的 9 倍左右。
正常的订阅制软件公司,能做到 120% 就算优秀,200% 已经是顶级。900% 只能说明一件事:客户一旦用上,就会疯狂加量,根本停不下来。
打个比方:你家楼下健身房,老会员第二年续费还多买了私教课和营养餐,花的钱是第一年的九倍。健身房不需要拉新,光靠老会员加练,收入就蹭蹭涨——这就是所有生意梦寐以求的状态。
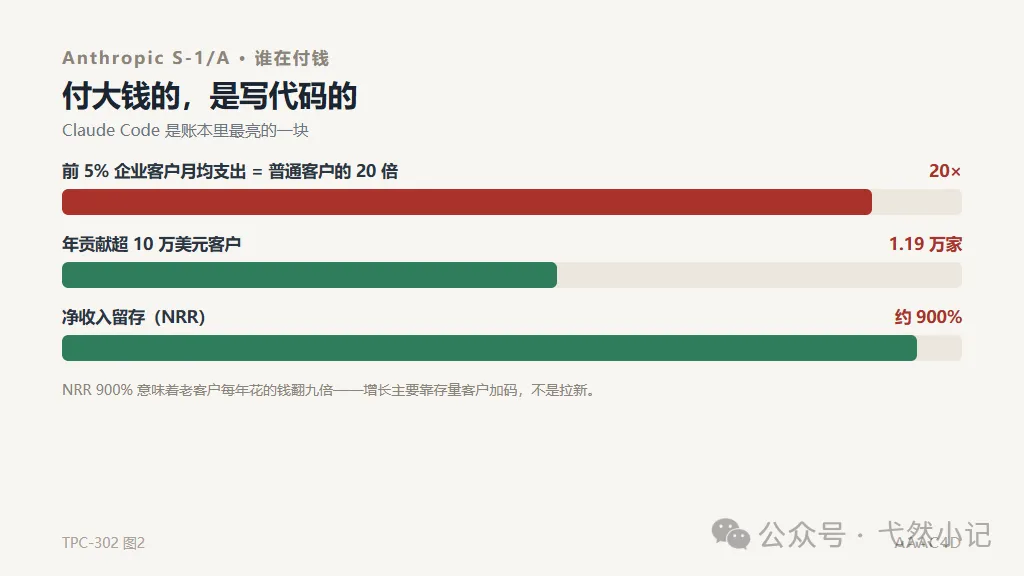
支撑这个数字的是客户结构:年贡献超过 10 万美元的客户有 1.19 万家,这是真正的企业大单,不是个人用户的零花钱。
还有一个细节:Claude Code(编程工具)支出前 5% 的企业客户,月均支出是普通企业客户的 20 倍。
20 倍。说明 AI 编程已经不是「试试看」,而是重度生产工具——写代码、改代码、审代码,全流程都在用,用得越多,付得越多。头部的这些团队,等于把 Claude 嵌进了自己的生产线。
对 Anthropic 来说,这是收入的压舱石;对整个行业来说,这基本坐实了一件事:现阶段 AI 最能变现的场景,就是写代码。此前大家猜的视频、客服、营销,都还在排队。
上市倒计时:估值从 2 万亿下修到 1.4-1.5 万亿
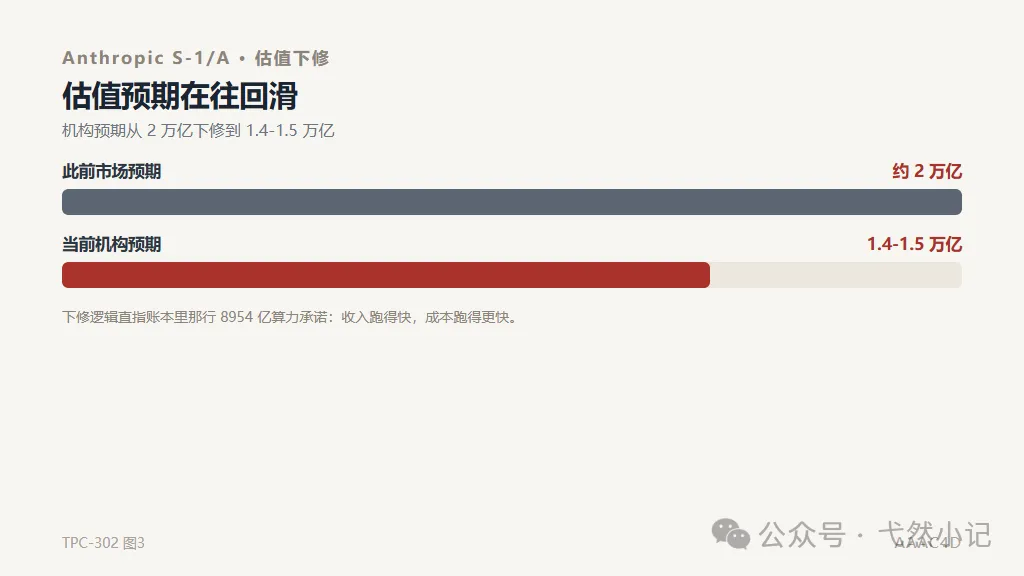
原本市场对 Anthropic 的估值预期在 2 万亿美元左右。IPO 路上,机构把预期下修到了 1.4-1.5 万亿。
下修不是没人要,而是投资人在重新算账:增长是真的,客户留存是真的,但 58% 的算力成本和 8954 亿的承诺也是真的,得一起算进去。
这其实是市场变成熟的信号。前两年 AI 公司讲故事就能抬估值,现在投资人学会了翻财务报表——好在 Anthropic 敢把这些数字原原本本写进招股书,本身就是一种底气。
好在时间点定了:目标 11 月 16 日当周挂牌。
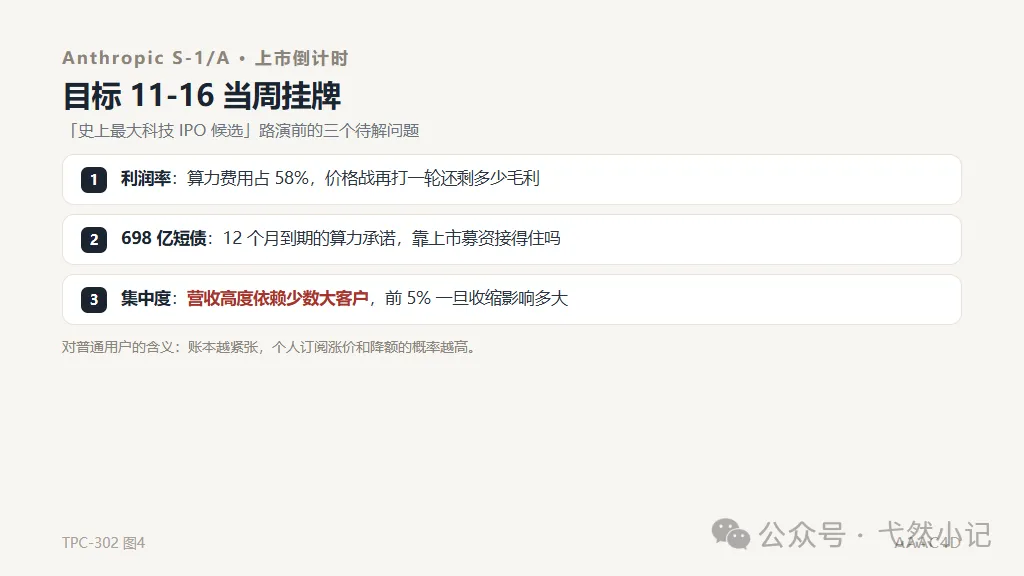
这会是 AI 行业今年最重要的一场定价。它定的不只是一家公司的股价,而是「烧钱换增长」这套模式,资本市场到底还愿意给多少倍。
对普通用户意味着什么
数字讲完了,落到普通人身上,其实是四件事。
1、你的 Claude 会更好用。上市之后弹药充足,模型迭代和产品优化的速度大概率更快,写代码、做分析、写文案这些日常场景会继续变强。融资难的时候公司要省着花,有了资本市场的钱,该建的算力、该招的人都会加速。
2、但重度使用未必便宜。58% 的收入要拿去交算力账单,公司有足够强的动力给重度用户定更高的价。前 5% 客户 20 倍的支出就是一个信号:轻度用还好,重度用的部分,以后只会更贵。如果你已经开始靠 AI 干活,做好工具预算逐年上涨的心理准备。
3、AI 相关岗位的市场信号更清楚了。1.19 万家年付 10 万美元以上的企业客户,买的是「干活的能力」,不是聊天玩具。企业最愿意付费的 AI 能力集中在编程、数据分析这些直接出结果的场景上——这是求职和转行最该看的风向:会用电工的人,比会夸电工的人值钱。
4、别把股市狂欢当成生活指南。连机构都在下修估值,说明聪明的钱也在犹豫,普通人追热点之前,先掂量自己的钱包和风险承受力。看热闹可以,把身家押上去没必要。
一句话总结:AI 商业化跑通了一半——收入端已经证明有人愿意付钱,而且越付越多;利润端和算力账单,还需要时间来消化。这不是坏消息,而是这门生意接下来的主战场。
至于另一半什么时候跑通,11 月 16 日当周敲钟的那一刻,资本市场会给出第一份答卷。
看完这四个数字,你更看好哪一半?留言区聊聊。觉得有用的话,点个在看,转给还在争论「AI 是不是泡沫」的朋友。