ARTICLE · 1307685
霍华德·马克斯最新:AI是我六十年里唯一看不懂的生意
六十年投资生涯,他说从没见过像 AI 这样难以看透的东西。当一家公司你写不出它五年后的模样,价值投资就失效了,剩下的只有下注——而 7 万亿美元军备竞赛的答案,可能是“谁知道”。
编者按
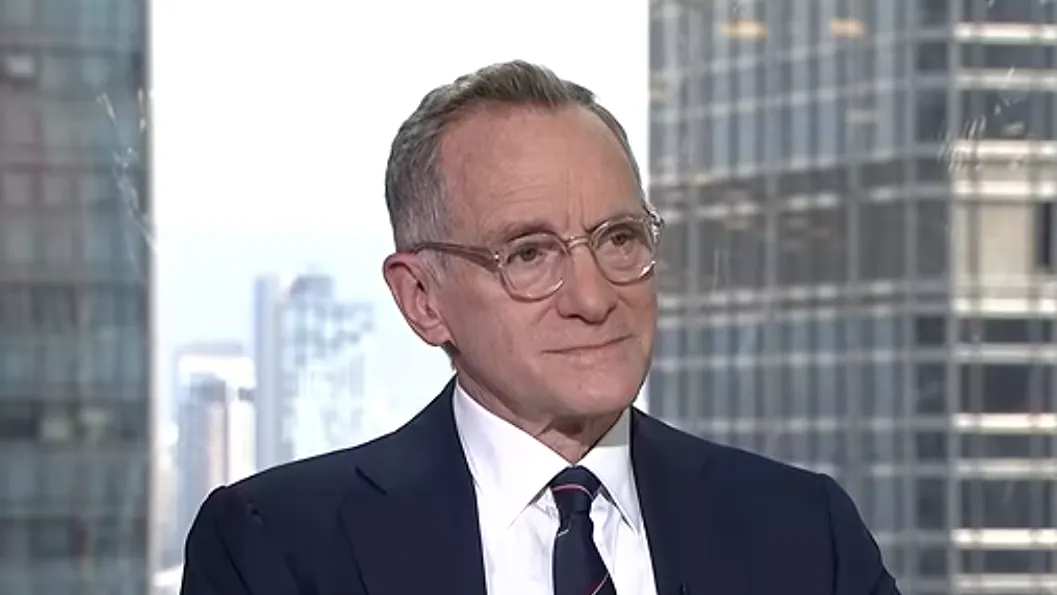
11月2日的彭博《The China Show》的演播室里,霍华德·马克斯坐下来聊了十三分钟。开口第一句,他就把话题从盘面挪开了:真正该被关掉的,是昨天涨了多少、今天开盘是强还是弱这类噪音。
这位橡树资本管理联席主席给出的判断,比“AI 有泡沫”要锋利得多:AI 是他六十年职业生涯里唯一看不懂的东西,而看不懂的东西没法估值,只能下注。
你没法用分析的方式,去给一家你自己都描述不出五年后模样的公司定价。
他顺着三条线往下讲:不可知性如何击穿传统估值、6 万亿美元债市融资处在信贷周期的哪个位置、以及 7 万亿美元资本开支究竟能不能挣回来。最后一个问题,他的答案是“谁知道”——而这四个字本身就是答案。
01
PART
先把噪音关掉
NOISE
主持人:欢迎回来,你正在收看《The China Show》。今天在演播室独家做客的,是橡树资本管理联席主席霍华德·马克斯,我们来聊债务市场、私募市场,以及这中间的一切——所有宏观层面的东西。很高兴见到你。
马克斯:很高兴来这里,大卫。谢谢你。谢谢你还在关注这些,也谢谢你的欢迎。
主持人:就在我们开播之前,你说过一件事:如果每个人都能把短期噪音关掉、把注意力放在长期上,那对所有人都是一种福气。有哪些具体的噪音,是你认为我们应该关掉的?
马克斯:比如昨天股价怎么走的图,比如今天股价在干什么、开盘是强还是弱,比如 A 股票今天是不是比 B 股票表现好——这些恰恰不是要紧的事。
你的观众真正该做的,是搭一个长期能成立的组合,然后拿住它。在投资这行,过度活跃是没有回报的。
所以我写的东西、我说的话,核心就一句:买入那些会成长的公司的一部分,把钱借给那些会还得上钱的公司。我们要做的就这些。
主持人:顺着你最后这句话往下问:一家像 Anthropic 这样的公司,它的未来可行性——它显然正在把我们现在能理解的边界往外推。把这样一个概念叠加到市场上,市场往往会把它推向泡沫。那我们现在该怎样去看这一类公司?
02
PART
一家你描述不出五年后模样的公司
BLINDSPOT
马克斯:这非常难,因为 AI 是我这辈子没见过的东西。我在这行快六十年,从没见过任何东西,在不可捉摸、新颖程度、进步速度、自主性以及不可预测性上,能和它相比。
25 年前我们有互联网和电商。在我看来,它们不具备这种“看不懂”的特质,那时候的商业模式没那么神秘。
拿 Anthropic 来说,你今天敢不敢打赌,你能写出一段描述,说清它五年后在做什么?
如果你第一反应是“不敢”,那才是对的反应。可如果是这样,你就没法用纯粹分析的、价值导向的方式去投它。你只能下注——英国人管这个叫 punt。
价值投资者做的是什么?是算出这家公司五年后能赚多少、盈利会是多少,然后看今天的价格相对于这个预期是否公道。对 AI 领域的大部分东西,我不认为我们做得到。也许基础设施那一块相对可预测一些。
对 AI 领域的大部分东西,我们做不到用计算的方式给出公道价格。
但一旦进入一家纯粹的 AI 公司——三年前我们谁都没听说过它——我们真的能骗自己说,我们知道它五年后会做什么吗?
不过这不等于我们就不想参与。
03
PART
六万亿美元,与放贷的意愿
CYCLE
主持人:确实。这就绕到“泡沫”这个概念上了。上周有一个数字让我印象很深:今年债市融资规模达到 6 万亿美元,创了纪录,而我们还有两个月才走完这一年。
你看着这么一个巨兽般的数字,一边是企业愿意去债市拿钱,一边是债权人愿意把钱都塞给它们。你怎么读它?
马克斯:先回答第一个问题。以我的经验,企业永远是愿意拿钱的。真正要紧的是第二个问题,而且它是周期性的:人们愿不愿意给它们钱?
我们聊过信贷周期。信贷周期对我意味着什么?有时候借钱很容易,有时候借钱很难。
当企业借钱很容易的时候,通常意味着人们放贷的意愿很高,而其中往往还带着一个成分:他们的放贷标准很低。这一点我们必须考虑进去。
所以,当放贷意愿处在最高点的时候,也许我们该小心;当没人愿意放贷、而我们可以要求高回报并且附带良好安全性的时候,也许我们该更激进。
当放贷的意愿处在最高点,也许正是我们该小心的时候。
沃伦·巴菲特说过一句话:别人处理自己的事务越不谨慎,我们处理自己的事务就必须越谨慎。这是一条极好的法则。
如果你想从市场里取一个信号,我认为就是去做大多数人想做的事情的反面。如果你想做所有人都想做的事,那叫拥挤的交易,而它通常是一笔昂贵的交易。
所以,你并不总能——甚至并不经常——有机会去实践逆向,去做别人不愿意做的事。但最容易赚到的钱,通常就在那里。
04
PART
现在是第几局
INNINGS
主持人:那你认为现在是该做逆向交易的时候吗?因为从那种整体的视角看,确实如此:你看大多数人的组合,直接或间接都暴露在 AI 上。
你看银行在做什么,它们似乎在帮着给这件事添柴、帮它们融资。我怀疑我们是不是系统性地对一个单一主题过度暴露、过度加杠杆了。
马克斯:过去这两年,围绕“投 AI”和“借给 AI”,存在着巨大的兴奋和渴望。所以这确实是一笔拥挤的交易。
而且顺便说,当一笔交易很拥挤、并且在变得更拥挤的时候,它有着惊人的动能,价格倾向于往上冲。
但当这件事已经持续了一段时间,而你认为自己正处在“所有人都在做的那件事”的后期阶段时,你必须谨慎。
我认为投资这行最伟大的一句格言是:智者在开头做的事,愚者在结尾做。你不想来晚。
智者在开头做的事,愚者在结尾做。
现在人们会问我:“打到第几局了?”这是棒球的说法,我不知道在香港流不流行。之所以这么问,是因为棒球我们知道一场比赛有九局;而在投资里,我们不知道一共有几局。
但如果你认为自己处在后段,所有人都很兴奋,这件事已经被做了很多,标准已经降下来了,价格已经涨上去了——那你在做事的时候就必须要谨慎。
眼下的好消息是,过去几个月里出现了一些磕碰,AI 这边出了一些坏消息,把价格打了下来。
所以对我来说,重要的不是那些消息是什么、价格跌了多少。它说明的是:那层“永不失手”的幻觉,被戳破了一点。
你不该在所有人都认为“这事你不可能亏”的时候去投它,因为你会付一个与这种“永不失手”相称的价格。
我觉得现在人们开始说:等一等,慢一点,我们多想一步,我们多一点怀疑。这非常健康。
但我并不是说这件事已经做完了,也不是说现在一切都很健康、所以现在就该进场。我不是这个意思。
我只是想说明:当所有人都认为某件事永不失手时,那可能是危险的;当人们开始说“也许它没有我想的那么完美”时,那反而更好。
05
PART
三年前没人听过,三年后可能被替换
MOAT
主持人:再举个例子,还是 Anthropic 那笔。你知道,这里没人说它成不了投资级。碰到这种事,你怎么看?
马克斯:大卫,首先我得把话说在前面:我不是专家。我不是技术专家。我们几乎不投股票市场。我当然也不声称自己对 Anthropic 有任何专业判断。
但它无疑是一家令人兴奋的公司。就像我说的,五年前它不知从哪儿冒出来,你从没听说过它。而过去这几年,它改变了一个行业。
它基本上让人不再做我们所谓的 coding——我上学那会儿,我们管这个叫计算机编程。这挺了不起的。
我们很多人都在用 Claude。我们向它提问,请它点评我们的工作。我给它发过一份备忘录,就是我最近写的、关于 AI 的那篇。
去年二月,我把它发给 Claude 请它提意见,它的意见很有用。所以 Anthropic 给我留下了深刻印象。
但我完全不知道它比 OpenAI 更好还是更差,也不知道它比 xAI,或者比其他超大规模厂商接下来要推出的东西更好还是更差。
我最近正在写一篇备忘录,希望能发出来——也许我能在香港把它写完。其中我问的一个问题是:如果一家像 Anthropic 这样的公司能在三年里从无到有,那会不会有另一家,在三年里把它替换掉?
如果一家公司能在三年里从无到有,那就有另一家能在三年里把它替换掉。
我认为这是我们必须要考虑的问题之一。
所以,当你走进未知——我认为 AI 就是未知——你必须向自己承认,有很多东西你不知道,然后据此去投资。
如果你面前有一个投资机会,表面上令人兴奋,但你不得不承认“说实话,这个我一点都不懂”,那它应该影响你投多少钱、以什么方式投。
主持人:那么恐怕也要重新思考“护城河”这个概念,因为它似乎消失得相当快。而且,也许它就是会双向摆动。
我能问一下你的老本行吗?私募信贷。这些交易看起来越做越大。理论上,你认为这些交易的规模有天花板吗?还有,我们是不是开始往——我不知道,但愿不会——投资级走了?
06
PART
七万亿美元能不能回本
TRILLION
马克斯:数字在急剧增长。企业在谈论投资 1 万亿美元。“万亿”这个词,大概五年前——不,肯定十年前——还不在日常用语里。我们那时候说的是十亿。
就像我们一位参议员 40 年前说过的:这儿一个十亿,那儿一个十亿,很快你谈的就是真钱了。现在我们在谈万亿。
而且我认为,这是一个大多数人根本没法在脑子里形成概念的数字。十亿美元是每秒一美元、连续 31 年;一万亿美元是每秒一美元、连续 31,000 年。没人能真的去想 31,000 年是什么意思。
一万亿美元,是每秒一美元、连续 31,000 年,没有人真的能在脑子里装下这个数字。
所以这些数字难以置信,但胃口也难以置信。而我认为,这在很大程度上是 AI 领域的一场军备竞赛。
一大堆有能力花掉一万亿美元的公司,都在抢着第一个到那儿。而它们合起来说,从现在到 2032 年,要花 7 万亿美元。
主持人:会不会有足够多的生意、足够多的利润,能让 7 万亿美元的投资产生一个有吸引力的回报?
马克斯:我认为答案是:谁知道呢?但如果这就是真正的答案——而我认为它就是——那我们在做决策的时候,就必须把这个答案考虑进去。
主持人:霍华德,我们时间用完了。时间过得真快。
马克斯:快得像三万年?
主持人:还没那么快。不过这个玩笑很到位。非常感谢你今天早上抽时间跟我们聊。霍华德·马克斯,橡树资本管理联席主席。
推荐阅读
更多往期文章,可在公众号主页查看