ARTICLE · 1323744
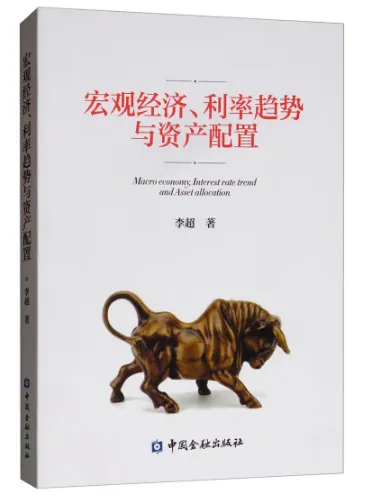
《宏观经济利率趋势与资产配置》PDF电子书免费下载,免费查找资料、论文、电子书
套利君掌握着一门特殊技能--查资料小能手、查论文、电子书。
小伙伴留言:美股70年
前言/序言
2016年我从人民银行进入市场开始从事二级市场的宏观研究工作,坦率地讲,跨度很大,挑战也很大,我个人也是抱着向市场学习的态度带领团队开展相关研究。首先,我要感谢一直关心我个人发展的各位体制内领导,也要感谢各类机构投资者对我及团队的支持。与人民银行相关政策制定的工作有所不同,市场上的宏观研究更注重的是“落地”,即指导资产配置。而我认为,宏观经济在指导单一资产类别投资的时候都可能会有失偏颇,其最大的价值在于指导大类资产配置,这成为贯穿我研究工作始终的一条根本性原则,正如本书题目,重视宏观经济、利率趋势及其对大类资产配置的影响。本书是这几年研究工作的阶段性的总结,宏观研究最根本的是要做好基本面的研究,同时加强对政策的准确理解,我希望借本书给市场提供一个完整、系统的宏观研究体系,从经济基本面到政策研判,再到大类资产配置。本书的出版也离不开我所带领的华泰宏观团队的各位成员:宫飞、程强、朱洵、侯劲羽、孙欧、刘天天等的贡献,在此感谢他们的协助,另外在华泰宏观团队实习的同学有所贡献,在此一并感谢。
本书分为国内篇和国外篇,共计九部分。国内篇分别介绍需求侧、供给侧宏观经济分析框架、物价、货币政策、金融稳定、财政政策及以利率为轴的大类资产配置框架:国外篇详细介绍美元周期一人民币汇率一大国博弈的研究框架及我国经济目前发展阶段的国际比较研究。
本书第一部分介绍需求侧宏观经济分析框架,从消费、投资、净出口及地产政策周期等几个方面展开。转轨经济体最大的特点就是经济规律及政策效果的时变性,这大大增加了我们做宏观研究的难度,因此,只有认清具有中国特色的经济增长与经济周期,才能准确预测下阶段以及中长期的经济走势。宏观研究重在理清各项数据的勾稽关系,但研究主线往往更需化繁为简,在我看来,自1998年我国房地产市场化改革以来,我国经济核心的周期就是地产政策周期。这不仅在于,地产投资、销售本身对经济的拉动效果显著,也同时在于,房地产业上下游产业链丰富,地产投资的增长能够带动数十个相关行业的有效需求,进而拉动工业投资,而地产销售也将同时滞后传导至地产后周期相关商品类别如建筑装潢、家具、家电等的消费,地产政策周期因此通过打通投资、消费,成为主导我国经济走势的核心驱动力。短期来看,我国经济结构的转型升级、政策的主动及被动应对,均仍需基于对以上主线的把握来展开分析。
本书第二部分介绍供给侧宏观经济分析框架,从“三去一降一补”的角度,依次分析我国供给侧结构性改革的破与立。2015年11月,中央提出“供给侧改革”,强调在适度扩大总需求的同时着力加强供给侧结构性改革,目标在于化解产能过剩,推进产业转型升级,培育新兴产业和新的经济增长点,其核心是希望从生产上解决我国经济供需不平衡的问题,解决我国经济潜在增速下滑的现状,供给侧结构性改革成为我国经济未来一段时间内的核心政策方针。“三去一降一补”是先破后立的过程,截至2017年底,去杠杆、去库存、去产能均取得了阶段性成效.2017年底,习近平总书记会见清华大学国际顾问团时着重强调了提高全要素生产率,供给侧改革在2018年进入了由“破”到“立”的转型元年。本部分除了分析供给侧改革各项目标的衡量标准、政策方向,也测度了其对经济增长的影响。
本书第三部分介绍物价水平的研究方法。CPI的调查商品共分八大类,同研究经济增长核心驱动力一样,首先需要找到CPI最主要的影响因素,本部分通过对我国历史通胀周期的回顾发现,猪肉和原油价格是最关键的两项因素,如果两者叠加上行,国内通胀压力往往加剧。本部分由此进一步论述猪周期位置的判定方法、原油价格的影响因素。其中,油价因其影响因素众多而较具特殊性,常成为我国CPI的最大风险因素,而市场上对于国内油价应参考的基准及其影响因素仍认识不足。油价的影响因素可分为金融因素和非金融因素两大类,对金融因素而言,主要受到美元指数的强弱以及金融机构的炒作因素影响,非金融因素主要分为供给因素和需求因素,另外,油价最大的不确定性在于地缘政治风险,历史上的第四次中东战争、第五次中东战争,海湾战争.巴以冲突,伊朗核问题等事件,均成为油价上涨的重要触发点。
本书第四部分介绍我国的货币政策,这是本书最大的亮点之一。从央行进入市场工作,我的第一个感触就是市场对我国央行货币政策的理解仍存在诸多误区,对于货币政策的双重决策机制及多目标制仍没有全面的认知。本部分对稳健的货币政策具体状态进行了详细的划分,并通过实例解释何为稳健略宽松、稳健略紧缩、稳健中性及稳健灵活适度的货币政策,以及是如何切换的。由于货币政策是利率的核心影响因素之一,对于货币政策取向的把握对于判断利率走势至关重要,本部分基于对货币政策框架的介绍,详细回顾了2017年至2018年政策波动较大时期,我如何准确预判了利率走势及其各时期拐点.仅以此作为案例分析,希望更清晰地呈现历史,便于展望后市。市场在分析我国货币政策时,往往将人民银行与美联储直接类比,对此,我在本部分中也做了详细的澄清。
我们要想在投资上最终有所建树,阅读是必不可少的一环。
阅读是天底下最合算的事,因为一本好书可能是一个人10年、20年乃至一生的经验总结。越是广泛地阅读,越是能使人了解世界的全景,越能坚定信念、不易初心。
所以,巴菲特说“我的工作是阅读”,芒格被称为“长了两条腿的书架子”
在《穷查理宝典》这本书中,芒格提到他这辈子遇到的聪明人没有不每天阅读的,他说“我本人是个传记书迷。我觉得你要是想让人们认识有用的伟大概念,最好是将这些概念和提出它们的伟人的生活和个性联系起来。
摘要
截至2022年,我国投资者数量已经超过2亿人次,其中个人投资者占比近97%。相较于机构投资者,个人投资者在信息获取、专业知识、投资理念等方面都存在很大不足,能在股市中盈利的十分有限。网格交易法作为近年来兴起的一种被动型投资策略,被众多机构投资者广泛应用于外汇、期权等长期震荡的市场中进行套利交易,其有效性已经得到认可,但目前并未被个人投资者广泛采用。和外汇、期货市场类似,我国的A股市场也长期处于震荡之中,所以针对震荡行情进行套利操作的网格交易策略在我国A股市场中同样具有可行性。
ETF是近些年兴起的一种投资工具,和股票一样可以在二级市场进行公开交易。ETF具有多种优势,它可以较好地分散非系统性风险;交易便利、交易成本低,适合进行高频套利操作;信息公开、流动性好、投资门槛低。越来越多的机构投资者尝试将ETF作为网格交易策略的投资标的,并取得了不错的成效。
因此我们认为,当在A股市场处于长期震荡时,个人投资者也可以利用网格交易策略投资适合的ETF基金获得收益。
本文的主要研究内容即根据个人投资者的特征,基于对“创业板50ETF”历史交易数据的全面研究,构建应用于“创业板50ETF”的交易网格,来丰富个人投资者可使用的投资策略,提升个人投资者获取收益的能力。
第1章绪论
1.1研究背景和意义
1.1.1研究背景
自1990年沪深交易所建立以来,我国的资本市场历经了近32年的发展。中国资本市场在产生之初所具备的主要职能就是融资,但是伴随着人民收入水平的增长,满足日常消费后的剩余收入呈现愈来愈强的投资倾向,人们对于多样化金融资产组合的需求也在日益增加,资本市场已经开始担负起财富管理的职能。
但在各个投资主体中,个人投资者由于专业性不足、可用的投资工具和投资策略较少,始终处于不利地位。
(1)A股以震荡市为主,个人投资者很难获利
我国的证券市场中,个人投资者是重要的组成部分。但个人投资者的收益状况却不容乐观,能在我国A股市场保持稳定获利的投资者十分有限。
原因可以归结为以下几点:
一是我国A股在建立后的32年中,总体表现为“牛短熊长,震荡为主”。历史上一个股市的大周期一般是10年左右,其中至多有1到2年的牛市和1到2年的熊市,其余多数时间都处于横盘震荡的状态。而根据统计只有很少的个人投资者能够在震荡行情中保持一定收益。
二是个人投资者交易时有着比较突出的情绪化倾向。我国股票市场与已经发展数百年的发达国家的资本市场相比,仍存在诸多问题,例如缺乏一套完善的市场交易机制、交易者的结构亟需优化等。中小投资者信息来源渠道闭塞、调研的意识和能力不足,在“消息市”“政策市”大背景下始终处于弱势地位。
个人投资者总是存在容易恐慌、盲目从众、追求博弈等缺点,就算市场只是出现很小的波动都会小题大做、草木皆兵,进而进行一系列非理性交易,这也导致A股市场的波动变得更加剧烈。
关注2022年上海证券交易所发布的A股投资者盈亏数据,我们会惊讶地发现,自2016年1月至2022年6月个人投资者大都亏损严重,尤其是2022年,亏损比重高达近93%,而相较之下机构投资者的收益总体为正;进行择时交易的机构投资者和个人投资者,其收益的稳定性普遍较差,总体收益也不及指数。
可见个人投资者取得正收益的难度越来越大,且在震荡市场中利用择时交易获利的可能性很低。
关注我们的公众号【ETF阅天下】,还有免费资料赠送哦
需要入群的朋友们扫码入群,暗号:入群
微信【etf16881688】
需要免费10件套的,可以加微信【etf16881688】,发送关键词“免费”获取一套珍贵投资资料
原创 | ETF网格交易套利逻辑,用ETF创建一个网格交易实战案例
原创 | 网格交易策略在ETF方向的有效投资和应用(学习教程)