ARTICLE · 1324315
十分钟了解保险科技:App和算法,有没有让理赔更简单?
这是「十分钟了解一个行业」的第44期。
我们不堆术语,只回答四件事,它如何运转、谁在赚钱、正在发生什么、与你有什么关系。
上一期聊保险时留下一句话,买对保险靠看懂条款。可现实中,很多人第一次认真看条款,是在医院走廊里用手机报案的时候。材料拍什么、多久到账、拒赔理由写的是哪一行,屏幕上的每一步都影响情绪。于是问题来了,App和算法,到底有没有让理赔更简单?
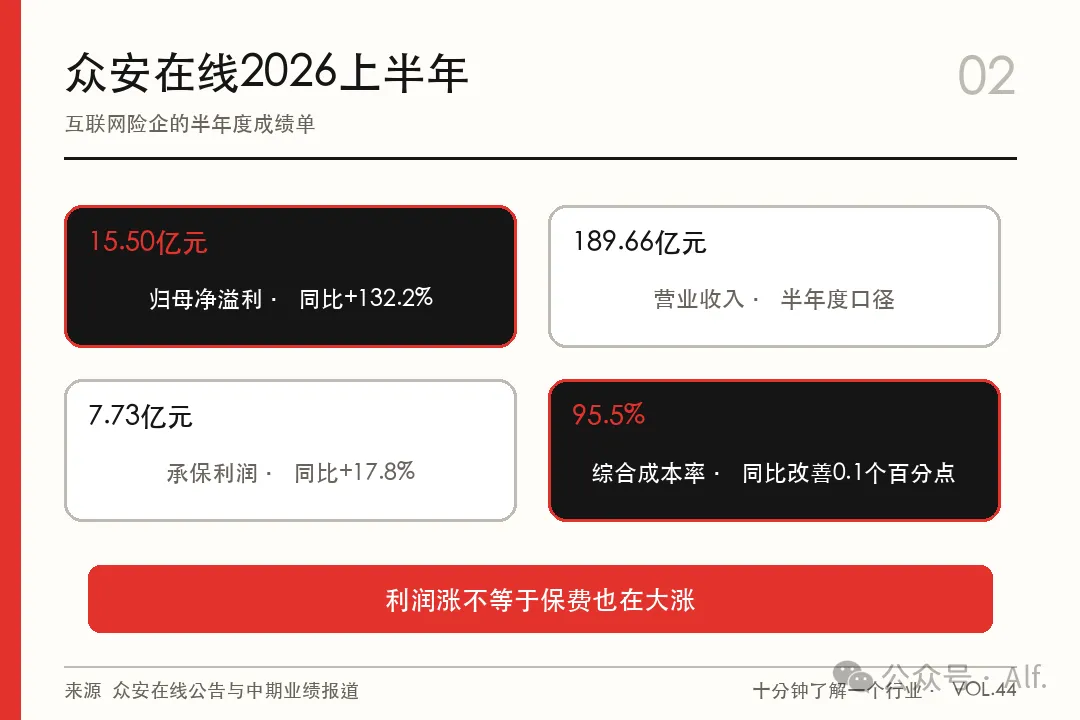
众安在线2026年上半年公告显示,归属于母公司股东的净溢利人民币15.50亿元,同比增长132.2%,营业收入人民币189.66亿元。同一家公司,总保费却微降0.6%,综合成本率95.5%,承保利润7.73亿元、同比增长17.8%。利润涨得比保费快,科技带来的体验改善和结构选择都在里面,但谁也没把理赔改写成自动打款。东方财富·南方财经网,众安在线上半财年净利润同比增长132.2%
这个行业到底在做什么
保险科技不是一门独立卖保险的新行业,它把技术嵌进保险原有的链条。获客、核保、定价、承保、理赔、客服、健康管理,每一环都可能被软件和数据重做一遍。对消费者,表现是投保页面更短、保单更易查、出险后能上传照片;对保险公司和中介,表现是风险筛选更细、运营成本更低、服务能延伸到出险之后。
它大致落在四层。第一层是触达与交易,互联网平台、保险经纪、车企和电商把产品放到用户顺手的地方。第二层是定价与核保,用车辆数据、健康数据和行为数据给风险分层。第三层是理赔与服务,影像识别票据、自动比对责任、智能审核小额案件。第四层是运营与健康管理,报告解读、用药提醒、续保服务和家庭保障梳理。
众安上半年数字生活生态保费77.43亿元、同比增长24.7%,其中电商业务保费增速45.5%,低空经济保费增速27%,宠物险保费增速22.7%;消费金融生态则降到5.6亿元、同比下滑79.2%。同一套科技能力,有的场景在长,有的场景在收,说明技术不能替业务做风险选择。
还要分清两种科技。一种是保险科技,用算法和App做保险;另一种常被叫作科技保险,给科技企业、重大装备和新材料提供风险保障。金融监管总局等部门披露,2026年1至8月科技保险为科技活动提供风险保障8.7万亿元,同比增长66.9%,经营主体由初期4家试点增至60余家。这里的8.7万亿元是保额,不是保费,更不是赔付。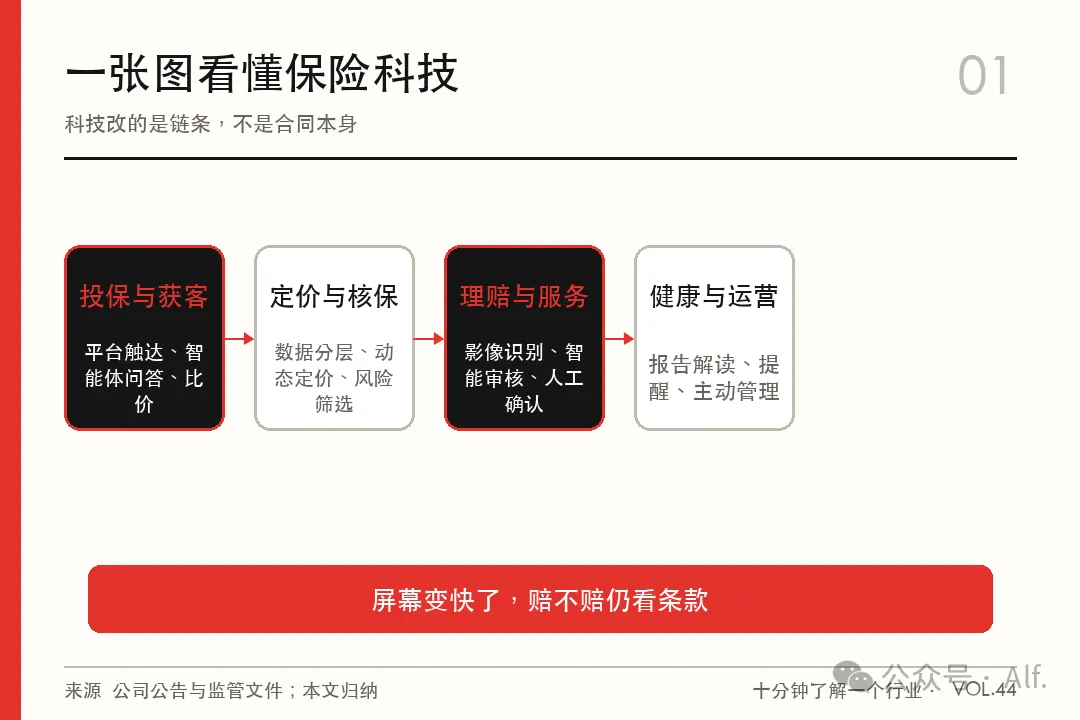
这个行业怎么赚钱
先说清楚,科技公司赚的往往不是你那笔保费。保费进保险公司或持牌机构,科技与中介赚服务费、技术费、撮合佣金或系统订阅费。收入模式大致有几种,平台按成交收技术服务费,中介收佣金,软件商卖核保理赔系统,云与基础设施商卖算力存储,数据与医疗服务商做风控和健康管理。
看公司时要拆口径。众安在线是持牌互联网保险公司,赚承保和投资;车车科技更像保险科技平台,2025年促成总保费约270亿元、同比增长11%,出单约2030万件,但公司净收入30.10亿元、同比下降13.3%,净亏损1780万元。促成保费是撮合规模,不是车车的收入。2026年上半年,车车净收入8.85亿元、同比下降34.4%,净亏损4410万元,毛利率却从4.9%升到6.5%,公司在主动收缩低质量业务。
保险公司侧的账仍回到承保和投资。众安上半年综合成本率95.5%,健康生态92.7%,数字生活99.2%,汽车生态93.3%。综合成本率低于100%,承保端才有利润。同半年,众安境内保险资金投资资产414.87亿元,总投资收益15.96亿元、同比增长150%,年化总投资收益率7.8%。利润弹性一部分来自承保,一部分来自投资,不能把132.2%的净溢利增速都记在App头上。
谁是主要玩家
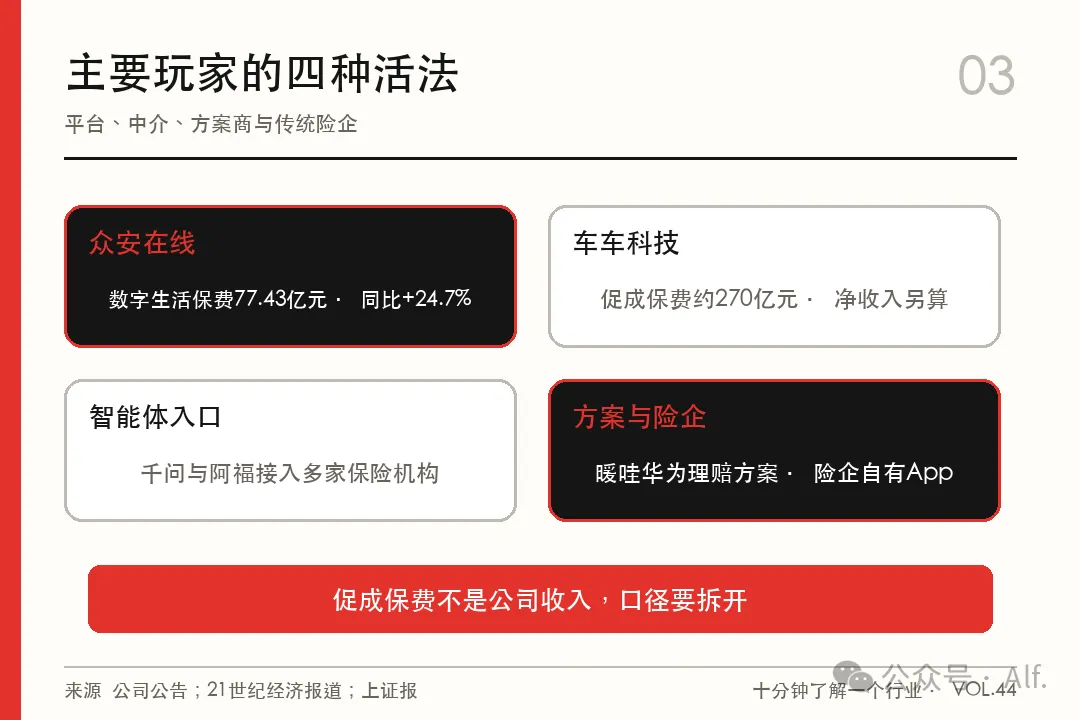
第一类是持牌互联网险企,代表是众安在线。它自己承保,也把健康、数字生活、汽车等场景做成生态。上半年它在上海、浙江试水车险自主经营,研发投入3.04亿元,累计上线约1000个场景化定制数字员工。数字员工是效率工具,不是独立决策的理赔员。
第二类是中介与撮合平台,代表是车车科技,以及慧择、小雨伞这类保险经纪与服务平台。它们连接保险公司与车企、电商、内容平台。车车2025年新能源汽车厂商合作业务约200万份保单、对应保费63亿元,分别同比增长85.3%和91.0%,说明车险科技的机会正在向新能源车倾斜。代价是合规管理要跟上,2026年以来车车多地分支机构因执业登记、业务档案和佣金管理等问题被罚。
第三类是流量与AI入口。阿里千问、蚂蚁阿福等平台把保险智能体接进通用AI或健康App。千问首批金融类智能体含众安保险、小雨伞、慧择保险;蚂蚁阿福上已有复星保德信、中宏保险、太平洋健康险、太保产险、人保财险、紫金财险、国泰产险等布局。用户可以先描述家庭情况和预算,再让智能体做产品查询、条款解读和保障比较。
第四类是技术方案商与传统险企的科技条线。暖哇科技与华为在2026年发布保险健康险理赔智能化解决方案,面向理赔流程复杂、合规要求高的场景,探索云端理赔智能体。人保、太保、平安等则在自有App、理赔系统和健康管理上加码。卖保险的品牌没变,背后的技术供应商和数据接口却在变。
行业为什么正在变化
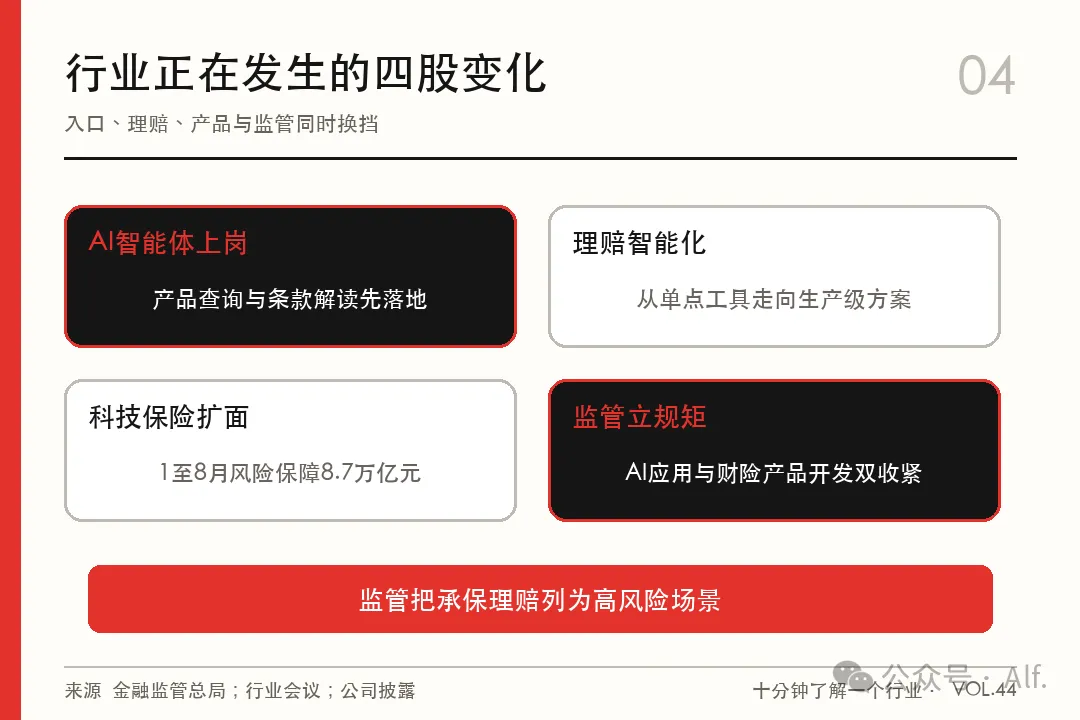
第一,AI从聊天工具变成保险入口。过去的流程是用户搜索、找代理人、读宣传页;现在用户可能先向AI描述看病预算和家庭结构,再比较产品。慧择方面称,智能体先做查询、条款解读和保障比较,合作初期更关注回答是否准确。太保方面把方向概括为从人找服务转向服务找人,从被动理赔转向主动健康管理。入口变了,获客成本和误导风险也一起变。
第二,监管开始给AI和产品立规矩。2026年6月18日,国家金融监督管理总局发布关于银行业保险业人工智能安全开发应用的指导意见,要求落实AI应用主体责任,完善人机协同,对场景分类分级。承保理赔、风险管理以及直接影响金融合约达成的生成式AI应用,属于需要重点管理的高风险场景,关键决策仍需人工确认。同年10月,金融监管总局修订发布财产保险公司保险产品开发管理规定,自2026年11月1日起施行,共8章41条,压实产品开发主体责任,列示八类禁止开发情形。
第三,业务结构在换发动机。消费金融信用保证保险退潮,新能源车险和健康服务上位。众安消费金融生态保费同比下滑79.2%,管理层称为质量优先的主动收缩;汽车生态保险服务收入同比增长26.7%,但综合赔付率同比提高4.3个百分点至69.4%。行业侧,2025年以来多家险企收缩融资性信保业务,与助贷新规压缩综合融资成本有关。科技能筛风险,不能把高违约资产变成低风险。
最大机会与核心风险
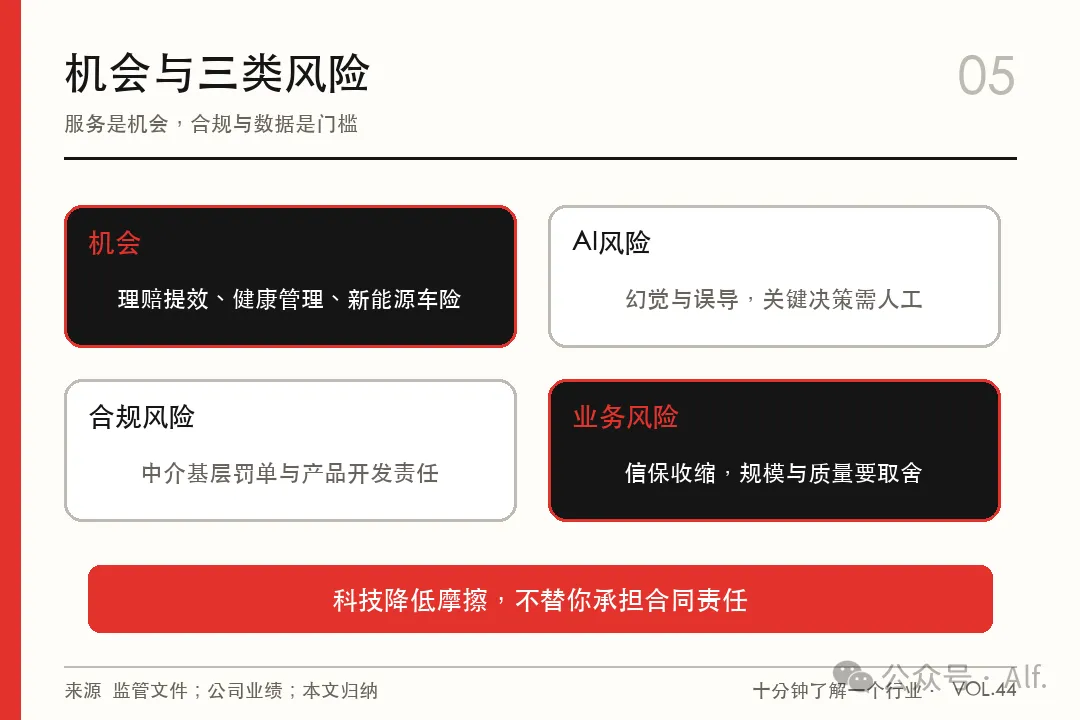
最大机会在理赔和理赔之后。小额案件自动审核、票据影像识别、医院直连、维修网络定价,都能把等待从天压到分钟。再往前一步是健康管理,报告解读、慢病提醒、用药随访把低频赔付变成高频服务,也让保险公司更早看见风险。新能源车险、宠物险、低空经济等新场景,是科技平台还能长的地方。
核心风险同样清楚。一是AI幻觉与责任不清。保险是合同,免责、等待期、健康告知写错了就是纠纷。监管已把承保理赔列为高风险场景,智能体可以帮你查,不能替你签。二是中介合规与数据安全。车车多家分支机构被罚提醒人们,全国性销售网络的基层管理比算法更难。三是规模幻觉。促成保费、保额、流量和公司收入是不同数字,投资收益也会在某一年放大利润。车车2026年上半年收入下降、亏损扩大,众安利润高增里有投资贡献,都说明单看一个漂亮百分比容易误判。
对创业者,机会未必是再造一家保险公司。理赔科技、企业团险服务、新能源车后市场、带病体与老年险服务、保险知识库与合规工具,都是更细的切口。前提是把数据来源、人工复核和客户告知做扎实,而不是用信息差换一次成交。监管文件已经把方向写明,从经济补偿延伸到风险减量和赋能增信,保险的价值会越来越体现在出事之前。
它与你有什么关系
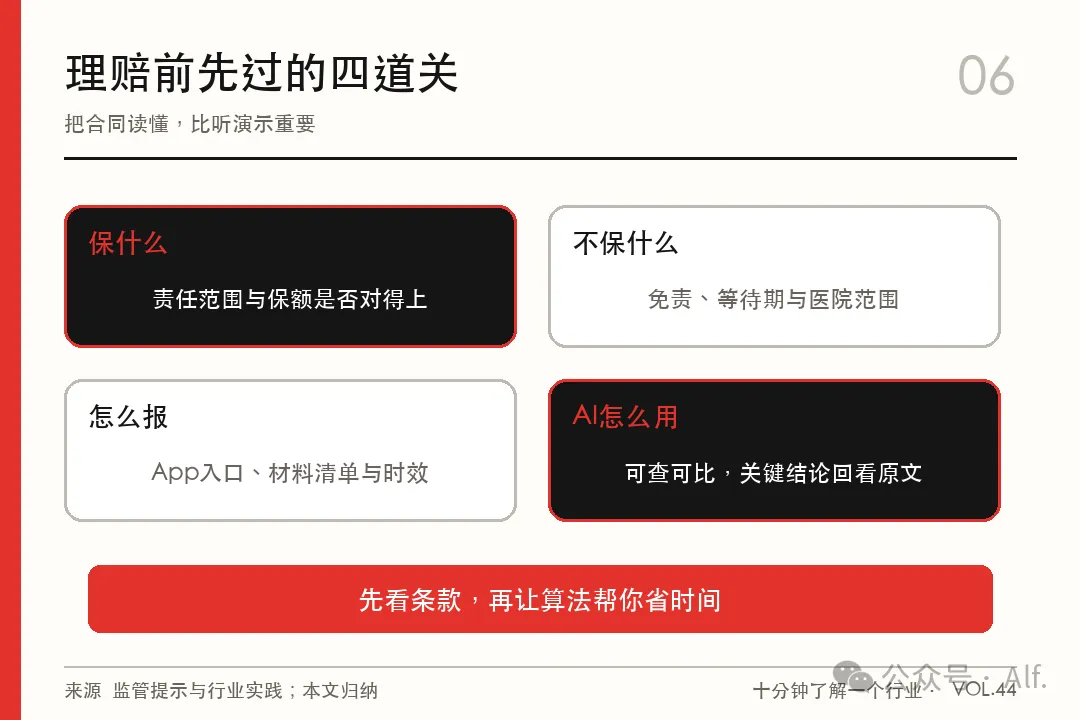
若你只是用户,App让你投保更快,也让条款更容易被跳过。理赔前先过四道关。保什么,责任范围和保额是否对得上;不保什么,免责、等待期和医院范围;怎么报,报案入口、材料清单和时效;AI怎么用,可以查可以比,关键结论回到条款原文。
出险后,先按合同要求报案并留痕,材料按清单拍全,别只听智能助手的口头结论。若对拒赔有疑问,看拒赔依据写在条款哪一条,再走投诉或调解。买健康险时,把既往症、续保条件和免赔额看清楚,比比较演示收益更实在。
若你是从业者,比拼正在从话术变成系统稳定性、理赔时效和合规记录。一次拒赔争议处理不好,算法节省下的获客成本会从投诉里还回去。若你观察投资,把保费、净收入、促成保费、承保利润、投资收益和净利润分开看。众安的15.50亿元是半年度归母净溢利,车车的270亿元是促成保费,科技保险的8.7万亿元是保额,它们回答的不是同一个问题。同期监管还在收紧财险产品开发,说明产品创新也要在规则里做,而不是先上线再补材料。
一分钟复盘
保险科技把投保、核保、理赔和健康管理搬到屏幕与算法上,体验确实更顺,尤其在小额案件和高频服务。可合同责任、人工确认和监管红线没有消失。2026年上半年,互联网险企利润改善、AI智能体密集上岗,同时信保收缩、中介罚单和AI高风险场景管理提醒所有人,科技降低摩擦,不等于降低责任。
对普通人,工具越好用,越要把条款看完再点确认。对从业者和投资者,分清保费、收入、保额与利润,比追一个增长数字更重要。理赔能不能更简单,取决于系统、数据与规则是否同时变好。
下期预告,十分钟了解量贩零食,便宜零食店为什么突然开满街?
你还想用十分钟了解哪个行业?欢迎留言提名。
资料来源
1. 东方财富·南方财经网,众安在线上半财年净利润同比增长132.2%[1] 2. 东方财富,数字生活保费大增 众安在线结构调整进行时[2] 3. 东方财富·财中社,车车保险基层合规问题频发[4] 4. 东方财富·21世纪经济报道,阿里千问、蚂蚁阿福加码保险生态[5] 5. 东方财富·经济参考报,前8月科技保险提供风险保障8.7万亿元[3] 6. 东方财富·证券日报,财产保险公司保险产品开发管理规定[7] 7. 东方财富·上海证券报,暖哇科技与华为联合发布理赔智能化解决方案[6] 8. 东方财富,多部门召开科技保险交流推进会[8]
引用链接
[1] 东方财富·南方财经网,众安在线上半财年净利润同比增长132.2%: http://finance.eastmoney.com/a/202609073866841227.html[2] 东方财富,数字生活保费大增 众安在线结构调整进行时: http://finance.eastmoney.com/a/202608313860035183.html[3] 东方财富·经济参考报,前8月科技保险提供风险保障8.7万亿元: http://insurance.eastmoney.com/a/202609293885603261.html[4] 东方财富·财中社,车车保险基层合规问题频发: http://insurance.eastmoney.com/a/202610093891281548.html[5] 东方财富·21世纪经济报道,阿里千问、蚂蚁阿福加码保险生态: http://insurance.eastmoney.com/a/202610123892745145.html[6] 东方财富·上海证券报,暖哇科技与华为联合发布理赔智能化解决方案: http://finance.eastmoney.com/a/202609183878966264.html[7] 东方财富·证券日报,财产保险公司保险产品开发管理规定: http://insurance.eastmoney.com/a/202610103891612875.html[8] 东方财富,多部门召开科技保险交流推进会: http://insurance.eastmoney.com/a/202609293885589738.html