ARTICLE · 1349402
自回归 - 用Excel预测 (12)
自回归相关模型大体可以分为三类:直接参考度娘
AR模型:Autoregressive model (自回归模型)
是统计上一种处理时间序列的方法,用同一变数例如Y的之前各期,亦即Y1至Yt-1来预测本期Y1的表现,并假设它们为一线性关系。因为这是从回归分析中的线性回归发展而来,用Y预测 Y(自己);所以叫做自回归。
自回归模型被广泛运用在经济学、信息学、自然现象的预测上。自回归只能适用于预测与自身前期相关的经济现象,即受自身历史因素影响较大的经济现象,对于受社会因素影响较大的经济现象,不宜采用自回归。
AR模型公式:
Yt=β0+β1Yt-1+…+βpYt-p+et
ARMA 模型:Autoregressive moving average model (自回归滑动平均模型)
是研究时间序列的重要方法,由自回归模型(AR模型)与移动平均模型(MA模型)为基础“混合”构成。在市场研究中常用于长期追踪资料的研究,如:P用于消费行为模式变迁研究;在零售研究中,用于具有季节变动特征的销售量、市场规模的预测等。
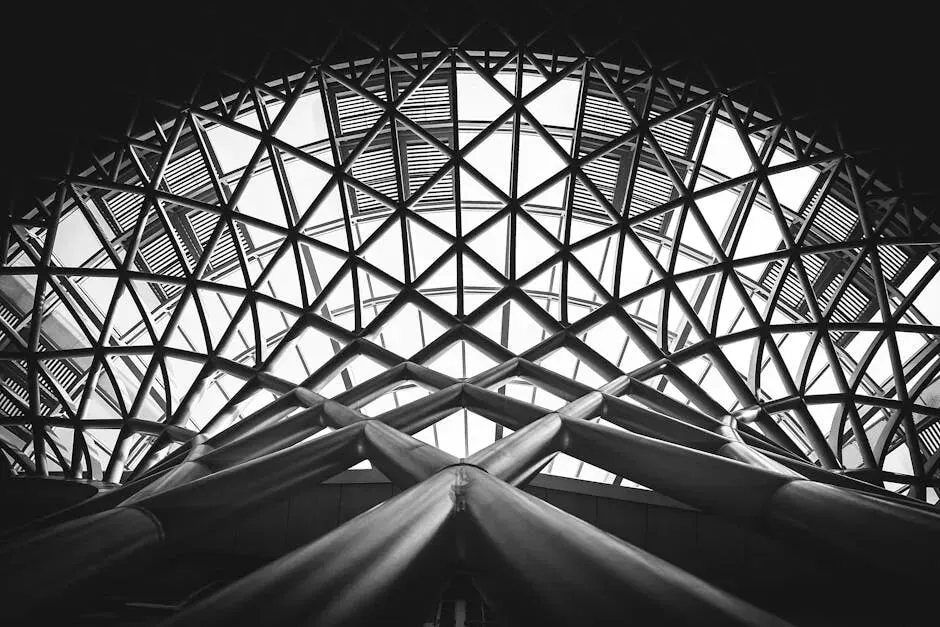
ARMA 模型公式:
Yt=β0+β1Yt-1+…+βpYt-p+et + Q1et-1+…+Qqet-q
具体的内容,请参考度娘,我这里就不具体了。
通常,我们用Yt-Yt-1 来消除趋势影响;用Yt-Yt-m来消除季节影响。如何结合这两个影响因素来找到历史数据中的规律?
那就要用到ARIMA 模型,这个模型是以上两个模型基础上的提升:用ARIMA(pdq)(PDQ) : p,d,q是非季节影响因子,P,D,Q是季节性影响因子,因为计算太过复杂,我们这里将只举ARMA(PQ)模型
自回归的前提是,符合正态分布
自回归要在Excel做模型,必须要写程序,现在很多软件可以直接得出模型结果,这里只做最简单的介绍,下面的案例是介绍了一个最简单的例子:
历史消耗数据,符合正态分布,但没有趋势和季节性。
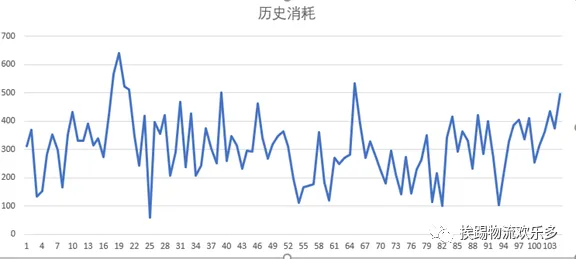
C列是历史消耗,我们可以根据AR模型的公式计算AR如下,参数可以先随便设置两个-1 到1之间的两个数。
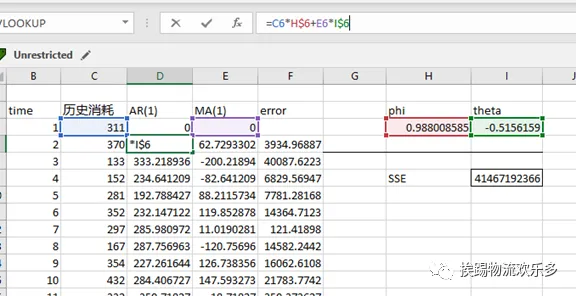
MA(1) =历史消耗-AR(1)
Error=MA(1) ^2
SSE=所有 ERROR的和
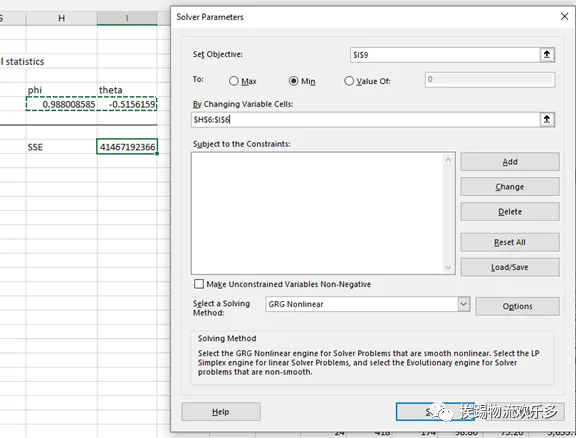
我们用Solver找出两个参数的数值,得SSE计算最小值。
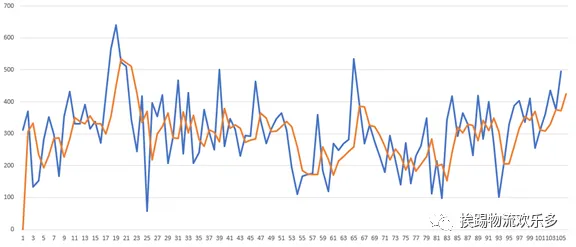
最后我们得出预测和实际的差别,这里我们有一个问题。
如果消耗有季节和趋势,请用Yt-Yt-1和Yt-Yt-m来 消除趋势影响,再做相应的计算。
更复杂的自回归模型,我们需要借助软件,自回归的运用非常广泛,另外我们还有逻辑回归等,不太适合用excel直接进行模拟计算,如果你有相关软件可以尝试用软件计算出结果,所介绍的这些模型是最基本的模型,日常中,我们可以大概借助这些模型预估个范围,帮助我们判断库存备多少相对比较合理,但模型再好,因为你对影响因素的预感有限,所以,我们需要不断的调整以适应将来的变化,并不是一蹴而就的。
 说了那么多模型,不希望误导各位丢开公司现有的软件,EXCEL只是补充,或者没软件的情况下,进行验证。
其实用了很久的APO,或者目前SAP比较新的IBP都已经植入相关模型,但往往很多人用起来觉得好像模型不准,这不是软件本身的问题;其实不管是哪种软件,预测的准与不准其实跟已经被考虑的影响条件和没被考虑到的影响条件的多少有关。
在没有工具的情况下,在日常采购计划的时候,X类的常规物料,强烈不建议去用模型预估每一个物料,我建议对整个公司的销售或者对某一类产品进行预估已经足够。
如果想更精准的预测,Excel很难做到建议用相关软件。
相关好文如下,点击即可阅读如何用Excel做供应链网络优化(通俗易懂)
物料计划中如何使用Excel实现一对多反向查询功能有了ERP 软件,供应链人为什么还依赖 Excel 表格?Excel新技能 -- 产能与销售策略最优决策分析